
【Ultime notizie】OpenAI ha causato il crollo di tutte le azioni AI, cosa è successo esattamente?

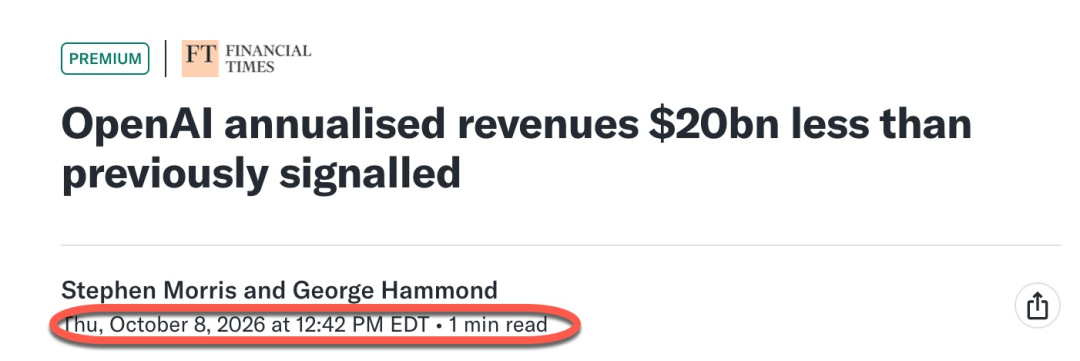
Alle 12:42 (ora di New York) di giovedì, un report sui ricavi di OpenAI ha portato il mercato a riconsiderare le aspettative di crescita della filiera AI.
Fino alla fine di settembre, il fatturato annualizzato di OpenAI sfiorava i 50 miliardi di dollari, circa il 30% in meno rispetto ai 70 miliardi comunemente stimati in precedenza.
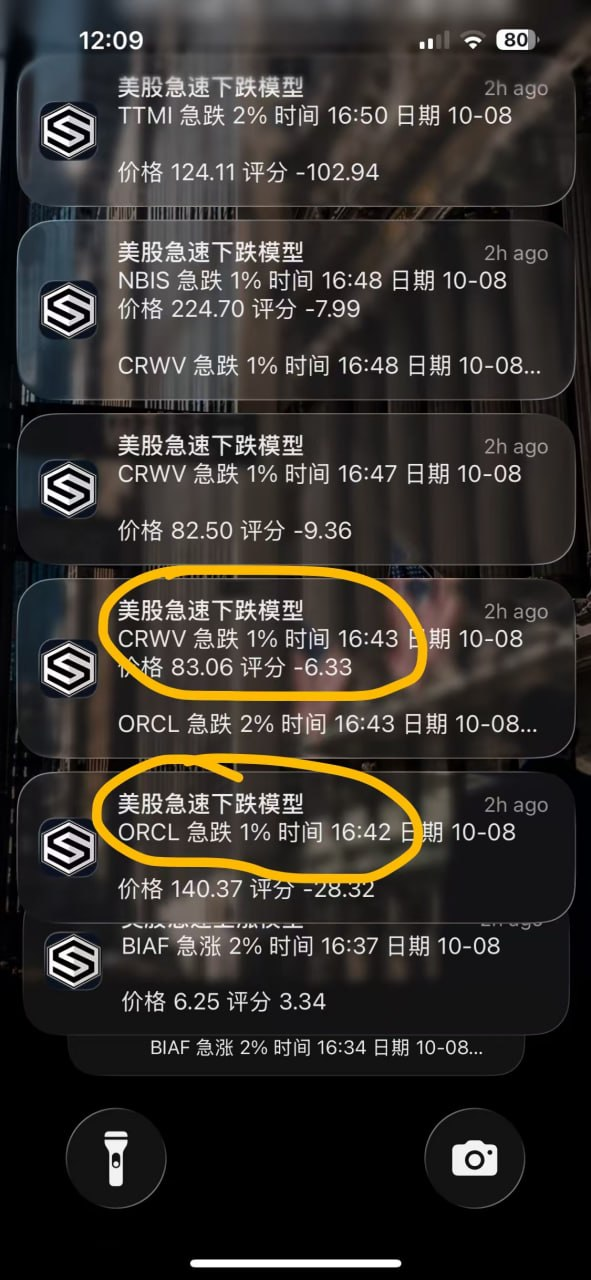
L'"American Stock Big Data APP" ha rapidamente rilevato le anomalie dei titoli coinvolti tramite il modello di "calo rapido delle azioni USA", inviandomi direttamente notifiche di allerta breaking sul mio telefono.
12:42 (16:42 ora della costa ovest USA), ORCL ha registrato un calo dell'1%, con prezzo a 140,37 dollari;
12:43 (16:43 costa ovest), solo un minuto dopo, CRWV ha fatto scattare anche lei un allarme per calo dell'1%, quotata a 83,06 dollari; ORCL ha poi subito una seconda nota per calo del 2%.
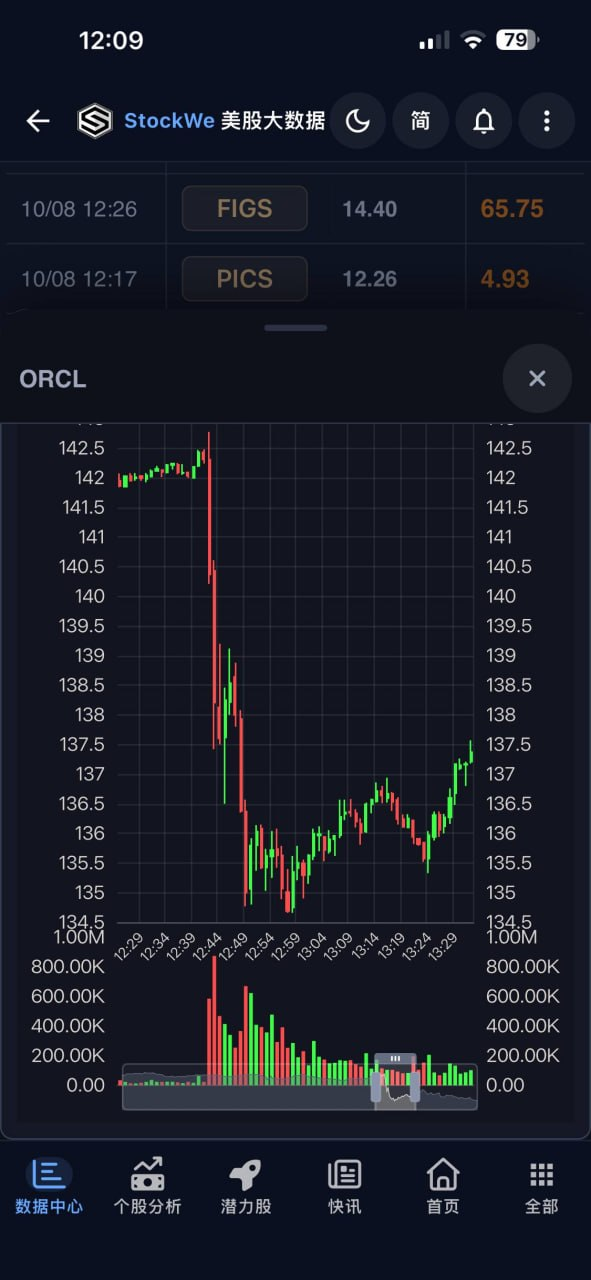
Guardando insieme queste notifiche e i grafici temporali, il time frame è molto chiaro:
ORCL ha iniziato una brusca discesa attorno alle 12:42 (UTC+8), scendendo da oltre 142 dollari fino a circa 135 dollari, in meno di 5 minuti e un calo vicino al 5%.
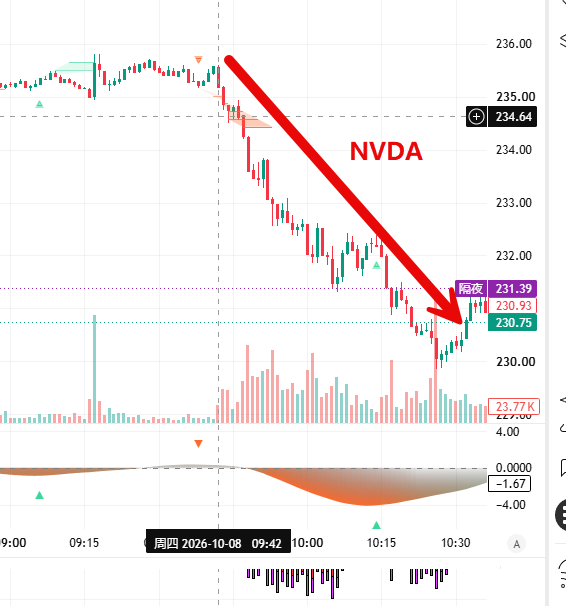
Questa rara occasione ha rappresentato un'ottima opportunità di short per i nostri membri VIP su titoli AI come Nvidia NVDA e AMD,
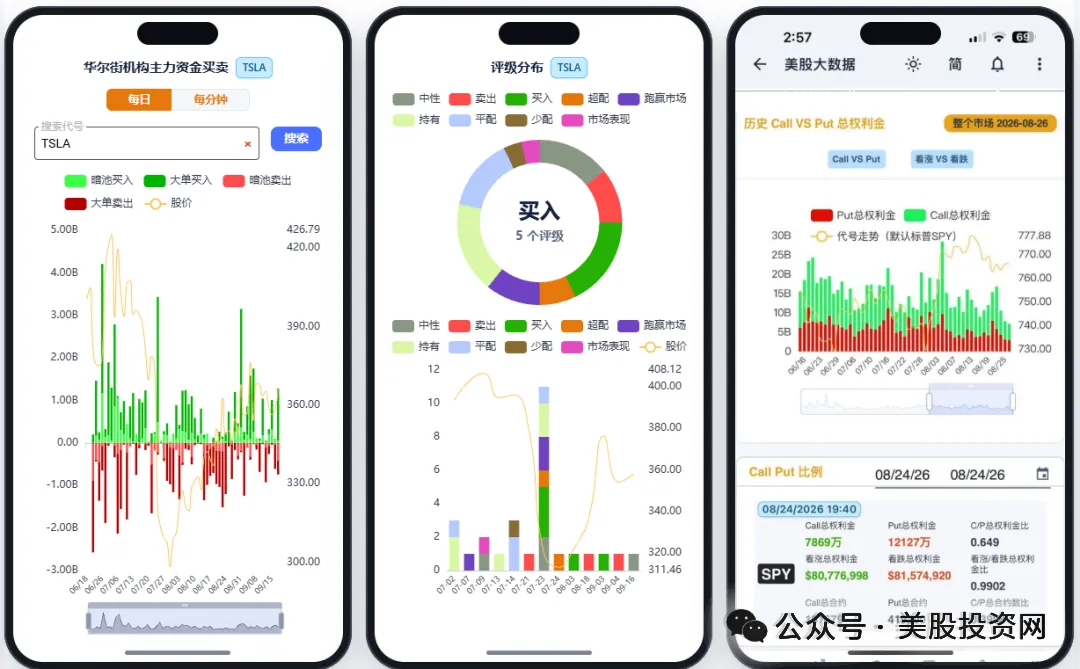
Il ruolo dell'App StockWe American Stock Big Data è quello di monitorare costantemente il mercato al posto tuo. Una volta attivato un segnale di crollo, il ticker, l'ampiezza della variazione e il prezzo ti vengono inviati immediatamente, così da poter controllare l’andamento, verificare il portafoglio e decidere cosa fare dopo.
Criterio di contabilizzazione: cosa rappresentano esattamente i ricavi annualizzati?
Tuttavia, dopo la notifica, resta da capire: cosa è effettivamente cambiato nell'azienda con questo crollo?
Una differenza di 20 miliardi può sembrare enorme, ma non significa che OpenAI abbia perso ordini per 20 miliardi. La questione principale riguarda l'ambito di calcolo dei ricavi, mentre il mercato su numeri più grandi aveva costruito aspettative più elevate per tutta la filiera AI.
Secondo il sito di investimento USA, è proprio questo che va osservato: i numeri possono essere spiegati, ma le valutazioni che sostengono i prezzi sono ancora solide?
Chiarire prima il concetto di "ricavi annualizzati" permette di non deviare nelle discussioni successive.
Se in un mese un’azienda incassa 1 miliardo, moltiplicando per 12 si ottiene un ricavo annualizzato di 12 miliardi. Esso riflette la velocità attuale dei ricavi, non indica che nell'ultimo anno l'azienda abbia effettivamente incassato 12 miliardi, né garantisce che manterrà questo ritmo in futuro.
Per le aziende in rapida crescita, questo indicatore è utile perché il volume più basso dei primi mesi rallenta il totale annuale, non riflettendo a pieno i progressi recenti. Tuttavia, serve ricordare che il dato mostra la velocità: il fatturato dell’intero anno va comunque realizzato mese per mese.
Questa controversia su OpenAI riguarda anche una differenza nel tracciamento dei ricavi dei partner.
Secondo i rapporti, il conteggio del fatturato annualizzato per Anthropic include le vendite attraverso partner come AWS e Google Cloud, mentre i dati OpenAI non comprendono la stessa quota di ricavi da canale. I numeri più elevati precedenti derivavano da aggiustamenti fatti dagli investitori per facilitare il confronto.
Si può suddividere in tre flussi:
- Quanto pagano i clienti per i servizi AI;
- Quanto incassano le aziende dei modelli e le piattaforme cloud;
- Quanto rimane dopo aver dedotto computing power, costi di canale e altri oneri.
Un unico pagamento può coinvolgere diverse aziende della filiera, ma non va conteggiato più volte per "dimostrare" la domanda finale.
Dunque, questa differenza di ricavi non prova una riduzione degli ordini, né permette di accusare di frode. Serve prima confermare se i dati a confronto coprono lo stesso perimetro.
Riadattamento delle valutazioni: se le definizioni spiegano, perché il titolo scende?
Perché chi investe aveva già incorporato numeri più grandi nelle proiezioni future.
Comprare titoli della filiera AI si basa spesso su questa logica: più crescono i ricavi delle aziende dei modelli, maggiore è la loro capacità di acquistare chip, affittare calcolo, e così anche ricavi e utili dei fornitori aumentano.
Ora occorre rivedere la scala dei ricavi, e di conseguenza ricalcolare la capacità d’acquisto futura.
Calcolo semplice: con valutazione invariata, ma con ricavi che passano da 70 a 50 miliardi, il multiplo rispetto ai ricavi aumenta del 40%.
Non significa che il prezzo debba scendere in maniera meccanica, ma ora, per giustificare lo stesso prezzo, servono prospettive di crescita ancora più forti.
La filiera AI è particolarmente sensibile, perchè l’acquisto di apparati, l’espansione di capacità produttiva e il finanziamento arrivano spesso prima della manifestazione dei ricavi. L’investimento dei fornitori si basa sulle reali possibilità di acquisto dei clienti futuri.
Non ci si può però limitare alle differenze di ricavi. OpenAI ha comunque mostrato nel Q3 un tasso di crescita ricavi del 77% e sulle aziende del settore enterprise del 107%.
Di conseguenza, la mia valutazione è che questa informazione abbia principalmente colpito le attese del mercato e che non sia sufficiente a dimostrare un’inversione della domanda AI.
Solo se successivamente si dovessero concretizzare tagli agli ordini, rinvii di progetto, o guidance in ribasso da parte dei fornitori, si tratterebbe di cambiamenti sostanziali. Che il titolo scenda ora non vuol dire che siano già avvenuti, ma ora serve monitorarli con attenzione.
Pressione sui flussi di cassa: i conti Oracle sono ancor più indicativi
A questo punto qualcuno potrebbe chiedere: perché i ricavi delle aziende dei modelli rendono Oracle così sensibile?
Basta guardare il bilancio per avere risposta.
Nel primo trimestre 2027, Oracle segnalava:
- Obbligazioni contrattuali non ancora registrate come ricavo pari a 664 miliardi di dollari;
- Flusso di cassa operativo circa 23,1 miliardi;
- Investimenti per circa 28,5 miliardi;
- Free cash flow pari a circa -5 miliardi di dollari.
Nel flusso operativo, sono inclusi circa 11,36 miliardi di prepagamenti notevoli da clienti. Riceverli in anticipo può alleggerire la necessità di anticipo cassa per macchine e data center, ma dopo l’incasso hanno ancora costi di realizzazione e quindi non sono già di per sé profitto maturato.
Anche i 664 miliardi di obbligazioni contrattuali sono così: sono business da realizzare, non contanti già sul conto. Il profitto finale dipenderà da tempi di consegna, costi e capacità dei clienti di onorare i pagamenti.
Allargando il periodo, il fabbisogno finanziario è ancora più chiaro. Nell'esercizio 2026 Oracle aveva un flusso operativo di circa 32 miliardi, un free cash flow di -23,7 miliardi; nello stesso periodo ha raccolto 43 miliardi di debito e 5 miliardi di capitale.
Un modello di business che richiede anticipi cospicui e il recupero dei capitali solo a posteriori. Paghi prima macchinari e lavori, poi incassi e il ritorno sull’investimento è ancora più in là nel tempo.
Se i clienti pagano puntualmente e i progetti rispettano tempi e costi, questi investimenti stimolano la crescita. Ma se i ricavi dei clienti deludono o il credito diventa più caro, la pressione si sposta anche sui fornitori.
Dunque il mercato osservando OpenAI valuta anche la sostenibilità di questi grandi contratti di approvvigionamento sul lungo termine.
Qualità della commercializzazione
Andando ancora più a monte: la crescita dei ricavi dei modelli viene dagli utenti paganti. Ma l’aumento del consumo non è sinonimo di aumento della redditività.
I prezzi delle API possono diminuire per attirare più utenti. Tuttavia, i ricavi cresceranno solo se i volumi d’uso aumenteranno abbastanza.
Se ogni chiamata API costa metà, ma i volumi aumentano del 50%, i ricavi totali si riducono del 25%; anche una crescita del 100% serve solo a mantenere il fatturato invariato.
Anche a ricavi in aumento, ci sono sempre da pagare risorse computazionali, training, ricerca e vendita. Se i costi calano più in fretta, la redditività migliora; ma se la competizione costringe sempre a sconti, si rischia di aumentare utenti ma espandere il gap di cassa.
Dunque, nell’analizzare queste aziende, guardo a quattro dati:
- I clienti paganti sono in aumento costante?
- La crescita dei volumi porta ricavi maggiori?
- Il costo del servizio si sta riducendo?
- Perdite operative e assorbimento di cassa stanno migliorando?
Anche i dati di Anthropic andrebbero monitorati così: il fatturato nel 2025, secondo le fonti, sarà di circa 4,6 miliardi, con perdite operative di 8,06 miliardi; perdite nette per circa 42 miliardi dovute a rettifiche contabili importanti, non equivalgono a un consumo di cassa di 42 miliardi in 12 mesi.
Secondo il sito di investimento statunitense, ora occorre provare che la crescita degli introiti dei clienti possa migliorare i risultati. Se crescono solo i ricavi e il gap di cassa aumenta, il fabbisogno finanziario resta irrisolto.
Focus sulla propria posizione
Alla fine, è importante capire: questa news, quanto impatta sulle aziende che hai nel portafoglio?
I fornitori di chip, cloud, datacenter e le società dei modelli guadagnano in modo diverso: non basta che operino nell’AI per decidere col medesimo criterio.
Sui fornitori di chip e fibre ottiche valuto prima ordini, delivery e competitività; le controversie sui ricavi dei modelli incidono sulla valutazione, ma non eliminano gli ordini dei fornitori in giornata.
Per operatori di datacenter e risorse computazionali, puntare su concentrazione della clientela, costo del funding e cash return: una crescita trainata dai debiti e da clienti che pagano a loro volta a credito va giudicata oltre gli importi contrattuali.
Le aziende con core business consolidato e forte generazione di cassa possono sostenere i costi per l’AI, ma serve sempre che le nuove spese siano in grado di portare redditi, utili o efficienza.
Nei prossimi mesi, seguirò quattro punti chiave:
- I mega-contratti si trasformano in ricavi secondo i piani?
- I pagamenti dei clienti sono stabili? I crediti vengono incassati regolarmente?
- Aumentando i capex, migliora il free cash flow?
- La crescita dei ricavi si accompagna a margini lordi e risultati operativi migliori?
Preferisco studiare società che sanno convertire ordini in ricavi e poi in cassa. Se un’impresa dipende dai finanziamenti e non migliora la redditività, entro solo a prezzi ancora più bassi per coprirmi dagli errori di valutazione.
Questa controversia OpenAI non basta a dimostrare un picco della domanda AI. Ma chiarisce un punto: non sono i numeri dei ricavi a far salire il titolo nel tempo, bensì la reale capacità dell’azienda di monetizzare.
Per le prossime trimestrali, seguirò di più i ritorni di cassa effettivamente generati dagli investimenti. Questa risposta, più che nuovi mega-contratti, ci farà capire quanto vale ciò che abbiamo in portafoglio.
Big Data Azionario USA
Lancio della funzione "I miei preferiti"
Inserendo i ticker di tuo interesse, puoi costruire il tuo watch list personale. Il nostro sistema AI quantitativo monitora costantemente:
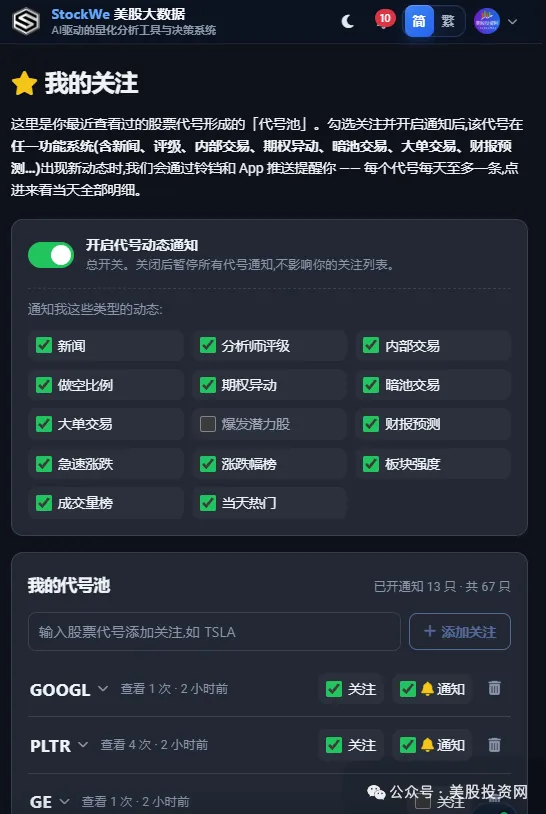
Notizie, rating degli analisti, insider trading, percentuali di short, opzioni anomale, dark pool, big trade, stime di bilancio, movimenti rapidi e altri eventi rilevanti.
Ad esempio, se tieni d’occhio NVDA, puoi vedere subito quante notizie sono uscite oggi, se ci sono stati movimenti sulle opzioni, nei dark pool o tra i grossi scambi.
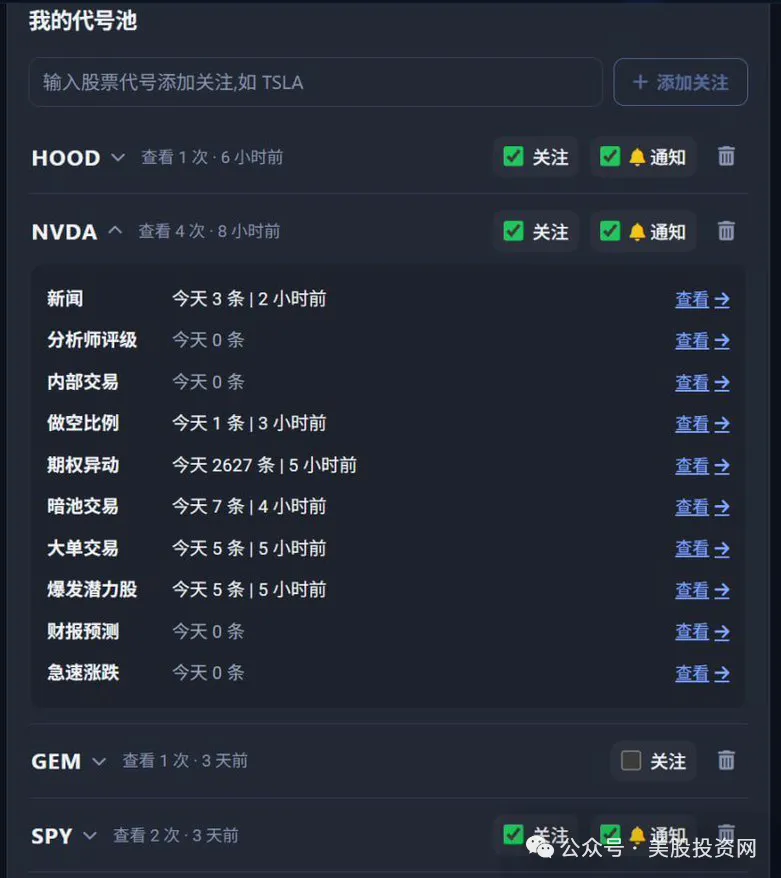
La cosa più importante è che, attivando le notifiche dell’APP, appena ci sono novità sulle azioni che segui, ricevi un alert in tempo reale.
Prima dovevi cercare le informazioni da solo, ora puoi affidare al sistema il monitoraggio h24 dei tuoi titoli.
Per chi detiene nel lungo periodo, è un sistema di allerta individuale;
Per chi fa trading e opzioni, diventa un radar per anomalie in tempo reale.
Inserisci il ticker, non perderti mai più nessuna variazione importante.
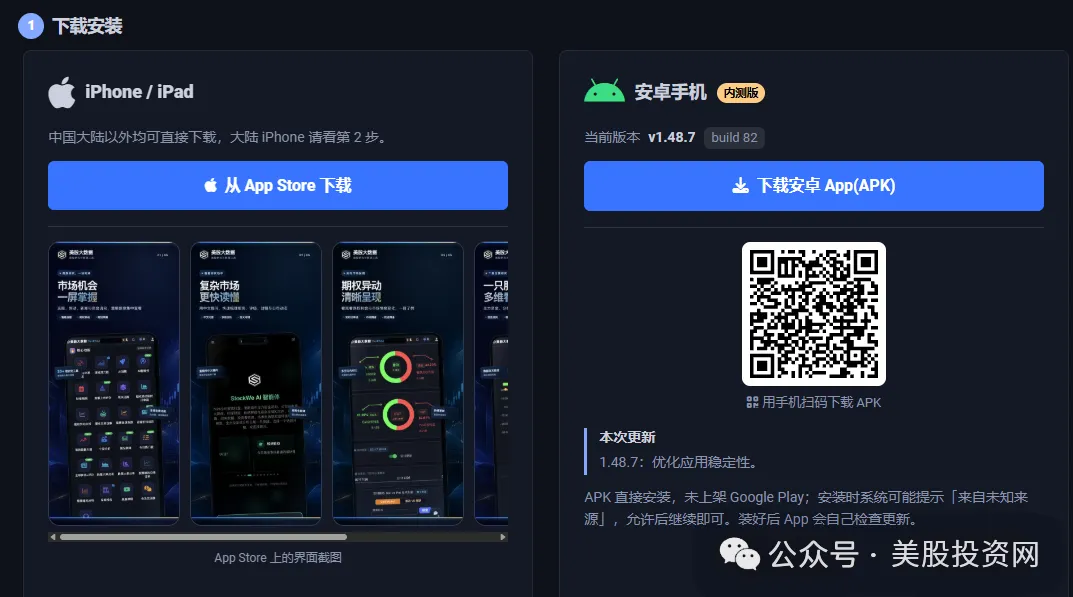
Clicca sul link originale per scaricare l’APP
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Goldman Sachs: continua a essere ottimista sulle prospettive del settore della raffinazione; Valero Energy (VLO.US), Marathon Petroleum (MPC.US), HF Sinclair (DINO.US) sono le scelte preferite
Goldman Sachs rimane ottimista sull'ambiente generale del settore della raffinazione e sottolinea una preferenza relativa per le azioni con rating "buy", tra cui Valero Energy, Marathon Petroleum (MPC.US) e HF Sinclair (DINO.US).
Indebitamento ai massimi storici, aumento dei fallimenti: i rischi del debito agricolo negli Stati Uniti sono sottovalutati?
La quantità di fondi presi in prestito dagli agricoltori statunitensi per mantenere le proprie attività ha raggiunto un livello record nella storia, ma l'aumento del credito non tradizionale e del credito dei fornitori sta creando una lacuna nella capacità del governo federale di misurare e monitorare l'indebitamento delle aziende agricole.
Starbucks (SBUX.US) rifiuta di commentare le voci sull'acquisizione di Chipotle (CMG.US): attualmente concentrata sulla trasformazione aziendale, una potenziale acquisizione potrebbe essere troppo costosa
Starbucks (SBUX.US) giovedì ha rifiutato di commentare un rapporto secondo cui avrebbe tentato di acquisire Chipotle Mexican Grill (CMG.US).
Prezzi delle criptovalute
Altro


