
Le entrate di MRVL mirano a decuplicarsi in cinque anni, AMD vive una seconda primavera per le CPU

Attualmente, l’intera architettura hardware dei data center AI sta subendo una completa riprogettazione: CPU, chip personalizzati, interconnessioni ottiche, switch, schede di rete, interfacce di memoria e controller di storage stanno tutti assistendo a un’esplosione della domanda insieme alle GPU.
Il 6 ottobre, Marvell (MRVL) ha improvvisamente alzato drasticamente i suoi obiettivi a lungo termine durante il suo Investor Day: l’azienda prevede ricavi per circa 20 miliardi di dollari nell’anno fiscale 2028 e ulteriori ricavi di 70-90 miliardi di dollari per il 2031, con una media di circa 80 miliardi.
A titolo di confronto, i ricavi di Marvell nell’anno fiscale 2026 sono solo circa 8,2 miliardi di dollari; in altre parole, la società sta sostanzialmente indicando a Wall Street che nei prossimi cinque anni Marvell ha la possibilità di crescere da un produttore di chip con ricavi annuali sopra gli 8 miliardi a un colosso dell’infrastruttura AI con quasi 80 miliardi di dollari di ricavi.
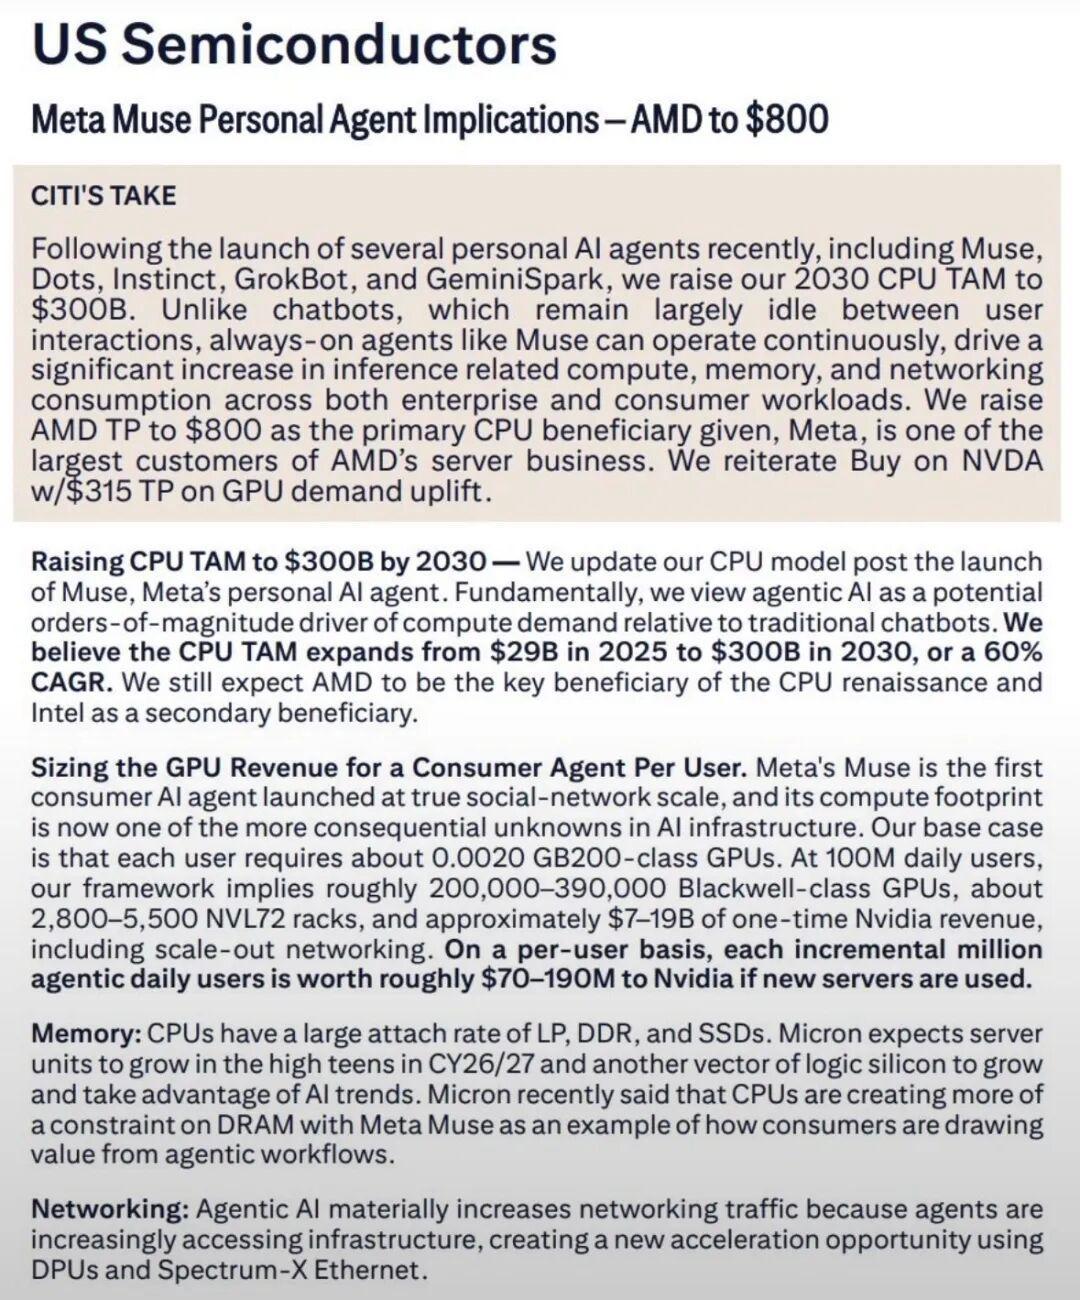
dall’altro lato, Citi ha aumentato direttamente il TAM globale del mercato CPU per il 2030 a 300 miliardi di dollari, rispetto agli 29 miliardi previsti per il 2025, un’espansione superiore a dieci volte in cinque anni, innalzando drasticamente il prezzo target di AMD da 575 dollari a 800 dollari.
Apparentemente, uno parla di Marvell, l’altro di AMD, ma la motivazione è esattamente la stessa: l’AI sta passando dalla prima fase di “addestramento dei modelli” alla seconda fase, in cui l’AI “inizia davvero a lavorare”.
La differenza fra queste due fasi determinerà dove fluirà denaro nella prossima ondata della filiera AI.
Negli ultimi tre anni, la strategia più semplice per guadagnare nell’industria AI è stata l’acquisto di GPU. OpenAI, Meta, Google, Microsoft richiedono sempre più GPU Nvidia per addestrare modelli sempre più grandi, rendendo le GPU il collo di bottiglia principale di tutto il settore AI.
Ma con l’arrivo dell’Agentic AI, cioè della fase degli agenti intelligenti AI, la situazione sta cambiando.
I chatbot tradizionali in stile ChatGPT, per la maggior parte del tempo, restano inattivi. Lanci una domanda, esegue il modello una volta e si ferma; se non chiedi nulla, praticamente non utilizza risorse di inferenza.
Ma i nuovi agenti personali AI tipo Meta Muse sono completamente diversi. Hanno la loro macchina virtuale, il proprio browser, possono aiutare l’utente a navigare in rete, compilare moduli, gestire il customer care, prenotare servizi, chiamare diversi software ed eseguire compiti in background in modo continuativo.
In altre parole, in futuro, ogni utente AI non corrisponderà più semplicemente a un modello di grandi dimensioni eseguito sporadicamente per qualche decina di secondi, ma potrà contare su un “impiegato digitale” sempre online.
Questo cambierà radicalmente il modo in cui l’elaborazione avviene all’interno dei server AI.
Citi evidenzia un dato fondamentale: nella fase tradizionale di training AI il rapporto fra CPU e GPU è di circa 1:8; nella fase di inferenza può arrivare a 1:4 e nella fase Agentic AI questo potrebbe raggiungere (o superare) 1:1.
Il motivo non è complicato: la GPU eccelle nell’elaborazione di grandi matrici, ma quando un agente AI inizia realmente a lavorare, accanto all’esecuzione del modello deve anche pianificare compiti, navigare sul web, leggere database, chiamare API, gestire permessi di sicurezza, eseguire sistemi operativi, gestire la memoria, trasmettere dati e coordinare il lavoro tra diversi modelli di AI.
Molte di queste operazioni, però, non sono l’ambito delle GPU, ma spettano a CPU, reti e diversi chip specializzati.
È per questo che Citi ha improvvisamente alzato la stima TAM CPU a 300 miliardi di dollari.
In realtà, ciò che comunica non è che “le CPU sostituiranno le GPU”, anzi: man mano che si aggiungono più GPU, ogni sistema dovrà essere dotato di più CPU, più DRAM, reti più veloci e più dispositivi di interconnessione nei data center.
Così, il settore AI si sta trasformando da una semplice “corsa agli armamenti delle GPU” a una vera e propria competizione sull’architettura hardware dei server.
Guardando i numeri presentati da Marvell all’Investor Day, risulta chiaro perché il management abbia alzato così tanto i target a lungo termine.
Marvell prevede che, entro il 2030, il mercato potenzialmente indirizzabile arriverà a circa 400 miliardi di dollari, mentre nell’ultima stima aziendale questo valore era inferiore a 100 miliardi, un’espansione di quattro volte in pochi anni.
Nel dettaglio:
Il mercato dei chip personalizzati è previsto intorno ai 235 miliardi di dollari, la principale opportunità futura per Marvell.
Il mercato AI Data Center Interconnect dovrebbe raggiungere circa 65 miliardi di dollari, con il più alto tasso di crescita.
Mercato switch e storage intorno agli 85 miliardi di dollari.
Servizi di comunicazione e altro ancora per circa 15 miliardi di dollari.
Quello che conta dietro questi numeri non è solo la cifra di 400 miliardi, ma il fatto che Marvell ritiene che la crescita più rapida nei data center AI del futuro si stia già spostando dal semplice “Compute” al “Connectivity”, cioè dalla potenza di calcolo pura alla connessione e comunicazione interna.
Molti investitori pensano erroneamente che l’elemento di maggior valore nei data center AI sia solo la GPU.
In realtà, quando un cluster AI passa da poche migliaia a decine di migliaia o anche milioni di XPU, uno dei principali problemi ingegneristici diventa: come vengono trasmessi i dati fra questi chip?
Le GPU possono elaborare rapidamente, ma se i dati non arrivano abbastanza in fretta, restano in attesa.
Così, i sistemi AI stanno affrontando colli di bottiglia fisici sempre più gravi: banda insufficiente, latenza troppo alta, consumo eccessivo sulle connessioni in rame e distanze di trasmissione dati sempre più lunghe.
Ed è proprio questo il mercato che Marvell mira a conquistare.
Marvell prevede che, con ricavi mediani di 80 miliardi di dollari nel 2031, circa 37,5 miliardi arriveranno dall’Interconnect, 30 miliardi dai chip personalizzati, circa 10 miliardi da switch e storage e altri 2,5 miliardi da comunicazione tradizionale e servizi affini.
Significa che, in futuro, il core business di Marvell non saranno nemmeno i chip per il calcolo AI, ma i chip che permetteranno alle componenti dei data center AI di interconnettersi ad alta velocità.
Ed è qui che i mercati rischiano di sottovalutare questa guidance dell’Investor Day.
Fino a poco tempo fa, gli investitori si chiedevano sempre: “Chi può sfidare le GPU Nvidia?”
Ma la vera domanda per il futuro sarà: “Per ogni GPU o XPU aggiunta, quanti altri chip bisognerà aggiungere accanto?”
Se la risposta è che a ogni GPU si associano CPU, NIC, chip di switching, optical DSP, retimer, controller di memoria, controller di storage e vari ASIC specializzati, allora le maggiori opportunità di crescita della filiera AI non risiederanno solo nelle GPU.
Ed è su questo che Marvell sta scommettendo.
Attualmente l’azienda fornisce già chip personalizzati ai quattro principali hyperscaler negli Stati Uniti e sempre più progetti non prevedono la realizzazione di una singola XPU per sostituire le GPU Nvidia, ma quello che viene chiamato XPU Attach, aggiungendo chip specializzati intorno agli acceleratori AI.
Come schede di rete ad alta velocità, interfacce di memoria, controller di storage, chip di gestione dell’infrastruttura AI e chip acceleratori per l’inferenza.
Il management di Marvell ha anche fornito una stima concreta: attorno a ogni XPU potrebbero essere connessi uno o due chip specializzati, e il valore unitario di alcuni prodotti potrebbe toccare i 1.000 dollari.
Quando una cloud company implementa milioni di chip AI in un anno, questi “piccoli chip accanto alle XPU” potrebbero trasformarsi in un mercato da miliardi di dollari.
Per questo Marvell ha alzato il target della divisione Custom per il 2029 a oltre 12 miliardi di dollari (da più di 10) e per il 2031 a circa 30 miliardi.
Ancora più importante, ora Marvell non sviluppa più solo un chip su richiesta di un singolo cliente.
L’azienda sottolinea che la sua divisione custom serve già i quattro principali hyperscaler USA, e in futuro i ricavi saranno sempre più suddivisi fra diversi clienti, diverse XPU e svariati prodotti XPU Attach.
La collaborazione di quest’anno tra Marvell e Google rappresenta un esempio molto rappresentativo.
La collaborazione non riguarda solo un chip AI, ma copre acceleratori di inferenza AI, controller di storage, controller di interfaccia di rete, controller d’interfaccia di memoria e anche prodotti Near-Memory Compute.
Come da accordo, se i futuri acquisti di prodotti raggiungeranno i requisiti di performance previsti, il potenziale valore raggiunge fino a 120 miliardi di dollari.
Va notato che questi 120 miliardi non sono contratti di acquisto firmati e garantiti oggi; non vanno quindi sommati direttamente all’order backlog di Marvell.
Ma è comunque un segnale molto importante, perché il fatto che Google sia disponibile a impegnarsi per una potenziale fornitura di queste dimensioni con Marvell significa già che i grandi cloud provider hanno bisogno non solo di un ASIC, ma di un’intera piattaforma di chip disegnata per le infrastrutture AI.
Secondo il sito d’investimento azionario USA, questa è la più grande differenza di Marvell rispetto al passato.
Il dubbio degli investitori era se Marvell fosse una piattaforma con una reale capacità di crescita AI di lungo periodo o se il suo vantaggio dipendesse solo temporaneamente da qualche grande progetto ASIC di pochi clienti durante il picco della spesa in capitale AI.
Questa Investor Day rappresenta la risposta della società.
Ricavi per circa 8,2 miliardi nell’esercizio 2026, 20 miliardi nel 2028 e un target fra 70 e 90 miliardi per il 2031, con una media di 80 miliardi; se verrà raggiunto, significa una crescita di quasi dieci volte in cinque anni, con un tasso annuo composto vicino al 58%.
L’azienda ha fissato anche un obiettivo EPS Non-GAAP sopra i 30 dollari per il 2031, rispetto ai soli 2,84 dollari del 2026.
Questa non è più una semplice ipotesi di crescita lineare per una società tradizionale dei semiconduttori: è una scommessa su un’espansione rapidissima dell’infrastruttura AI nei prossimi cinque anni.
Quindi, la vera domanda a cui guardare ora è: questi obiettivi di Marvell sono davvero credibili?
La risposta è che la direzione è molto chiara, ma sui numeri gli investitori devono restare lucidi.
Il primo grande rischio riguarda la spesa in conto capitale degli hyperscaler.
L’intero modello a lungo termine di Marvell si basa sulla continuazione della crescita accelerata della spesa globale nei data center, con una previsione aziendale di capitale investito globale vicino ai 3.000 miliardi di dollari entro il 2030, mentre i 10 maggiori hyperscaler continueranno ad aumentare la loro quota nel totale mondiale.
Finché Microsoft, Google, Meta, Amazon e altri leader AI continuano ad aumentare la spesa ogni anno, il mercato di Marvell crescerà di conseguenza; ma se nei prossimi 2-3 anni il ROI degli investimenti AI iniziasse a calare e gli hyperscaler rallentassero il ritmo di costruzione di data center, anche i numeri fissati da Marvell per il 2031 ne risentirebbero notevolmente.
Il secondo rischio riguarda la concorrenza.
Nel settore degli ASIC personalizzati il principale rivale resta Broadcom (AVGO), mentre nel networking AI la concorrenza include anche i prodotti di rete NVIDIA stessa e altri operatori di interconnessione ad alta velocità.
Un TAM da 400 miliardi non significa che Marvell se lo aggiudicherà tutto; il vero profitto dipenderà dalla quota di mercato reale.
Il terzo rischio arriva dalla valutazione.
Quando il mercato inizia a prezzare in anticipo ricavi futuri del 2030 o 2031, il prezzo delle azioni può crescere più rapidamente dei profitti effettivi. Per quanto la storia dei prossimi cinque anni sia brillante, se la valutazione attuale sconta già gran parte della crescita attesa, il titolo resterà comunque soggetto a forti oscillazioni.
Per questo il sito d’investimento azionario americano ritiene che, per capire davvero questa corsa all’AI, l’investitore non dovrebbe solo cercare la “nuova Nvidia”.
Il vero cambiamento è che l’AI sta passando dall’epoca del training dei modelli all’era degli agenti AI: e in questa nuova fase non serve solo più GPU, ma serve un’intera infrastruttura di data center molto più complessa.
Le GPU si occupano del calcolo, le CPU dell’organizzazione e della pianificazione, le DRAM dell’archiviazione dei dati, la rete del loro trasporto, moduli ottici e DSP superano i limiti di distanza e banda, i chip di switching abilitano la comunicazione fra migliaia di XPU e gli ASIC personalizzati danno efficienza e basso consumo alle funzioni specializzate.
Quando l’AI passerà da una semplice finestra chat che apri ogni tanto a dipendente digitale attivo 24 ore al giorno, il consumo hardware dietro ogni utente AI sarà completamente diverso.
Ed è per questo che Citi prevede un mercato CPU da 300 miliardi nel 2030, ed è per questo che Marvell si spinge a vedere ricavi da 8,2 miliardi di oggi fino ai 70-90 miliardi del 2031.
Se questo ciclo di investimenti AI si protrarrà fino al 2030, la prossima vera domanda di ricerca non sarà “chi comprare oltre a Nvidia”.
Bensì, dopo ogni euro di investimento in GPU, quanti ne andranno a CPU, chip personalizzati, comunicazioni ottiche, networking, memoria e storage.
Questa potrebbe davvero essere la prossima grande ridistribuzione delle ricchezze nell’industria AI.
Lancio della funzione “I miei Preferiti”
Inserisci il ticker azionario USA che vuoi seguire e crea il tuo portafoglio di monitoraggio personale. Il nostro sistema AI quantistico seguirà in modo continuativo:
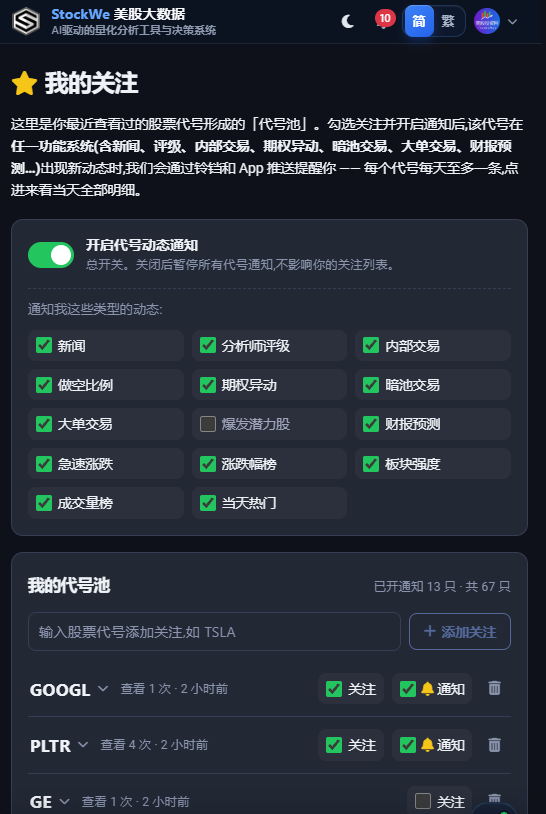
News, rating degli analisti, operazioni interne, percentuali short, anomalie sulle opzioni, dark pool, grandi transazioni, previsioni degli utili, variazioni rapide di prezzo e altre dinamiche chiave.
Ad esempio, se segui NVDA, oggi vedi subito quante notizie sono uscite, se ci sono anomalie sulle opzioni, cambi su dark pool o grandi operazioni: tutto a portata di click.
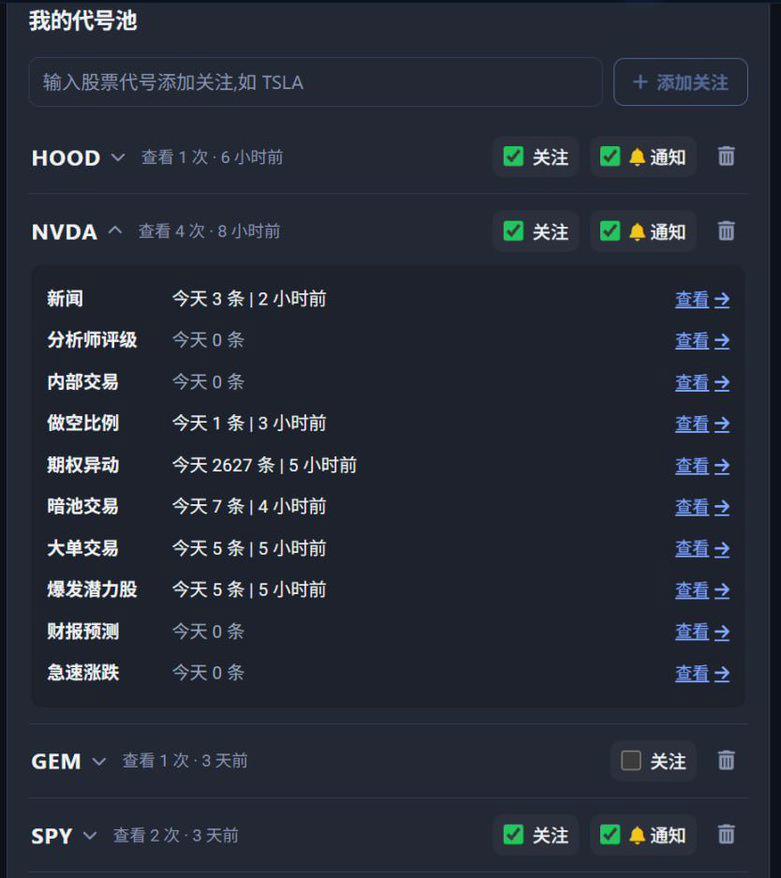
La cosa più importante: attivando le notifiche dell’APP, riceverai una segnalazione non appena il titolo che segui avrà novità.
Prima dovevi cercare informazioni ovunque, ora puoi affidare il controllo delle azioni che vuoi tracciare al sistema, sorveglianza 24/7.
Per chi investe a lungo termine, è un sistema di allerta personalizzato;
per chi fa trading o opzioni, è un radar in tempo reale sulle variazioni anomale.
Inserisci il ticker, non perdere più cambiamenti importanti.
Clicca sul link dell'articolo per scaricare l’APP
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Rischio di coda per componenti come ASIC, storage e moduli ottici: negli Stati Uniti manca l'elettricità, i rack sono installati ma non c'è alimentazione
Morgan Stanley prevede che entro il 2028 i data center negli Stati Uniti affronteranno un deficit netto di energia di circa 32GW, pari al 34%. I colli di bottiglia nell'approvvigionamento di energia potrebbero colpire per primi la parte terminale della catena di approvvigionamento, inclusi ASIC, archiviazione, moduli ottici e gestione dell'alimentazione, mentre aziende come Nvidia e Broadcom risultano relativamente più resilienti; anche accelerando l'autoproduzione di energia e l'espansione all'estero, sarà comunque difficile colmare rapidamente il gap.
Morgan Stanley: il mercato potrebbe presto iniziare un recupero?

Prezzi delle criptovalute
Altro


