
Dopo aver incluso nell valutazione gli impegni fuori bilancio di 628 miliardi di dollari, le azioni di Meta sono diventate il 35% più "care"?

Meta ha nascosto fuori bilancio circa 628 miliardi di dollari di passività per lungo tempo nelle note a piè di pagina dei bilanci; una volta che questa cifra viene inclusa nel calcolo del valore dell’impresa, l’intero quadro valutativo delle mega tech sta affrontando una ricostruzione.
L’analista Laura Martin di Needham ha pubblicato un report il 2 ottobre, sottolineando che se gli impegni fuori bilancio di Meta vengono inclusi nell’Enterprise Value (EV), il multiplo di valutazione aumenterebbe del 35%, rendendo le azioni molto più costose per gli azionisti di quanto suggeriscano gli indicatori tradizionali.
Martin ha successivamente dichiarato pubblicamente su CNBC: “I debiti e i leasing in bilancio di Meta ammontano a circa 100 miliardi di dollari, mentre le passività fuori bilancio raggiungono i 600 miliardi di dollari. Se non includi questi 600 miliardi nell’EV, stai sottovalutando del 35%.” Questa analisi ha impattato direttamente la logica di pricing del mercato su Meta.
Ancora più rilevante, quando il metodo di Needham è applicato in modo coerente ad Alphabet, la conclusione si ribalta in modo clamoroso: il multiplo EV/FY27E ricavi aggiustato di Google raggiunge 9,0 volte, superiore a quello di Meta (8,3 volte)—il che significa che, una volta pienamente divulgate le passività fuori bilancio, Google risulta essere la società più cara in termini di valutazione. Contemporaneamente, a luglio Meta ha sottoscritto nuovi contratti di locazione per data center per circa 68 miliardi di dollari in un solo mese; il ritmo di espansione delle obbligazioni fuori bilancio rimane rapido e la valutazione di questo leverage implicito è ormai divenuto un quesito imprescindibile per gli investitori nelle tech a grandissima scala.
Una differenza di 5,6 volte tra passività in bilancio e fuori bilancio di Meta
Il framework analitico di Needham parte dai principi contabili di base: la banca sostiene che “il valore azionario è il valore residuo toccato agli azionisti dopo il rimborso di debiti e altri obblighi contrattuali”, quindi indipendentemente dal trattamento contabile, l’aumento degli obblighi e impegni limita il potenziale al rialzo del prezzo delle azioni e dovrebbe essere incluso nel calcolo dell’EV.
Nel caso specifico di Meta, al 30 giugno 2026, il totale di debiti e leasing in bilancio ammontava a circa 112 miliardi di dollari, mentre le due principali passività fuori bilancio totalizzavano 628 miliardi di dollari—un rapporto di 5,6 volte: per ogni dollaro di leva in bilancio, nel piè di pagina se ne celano altri 5,60.
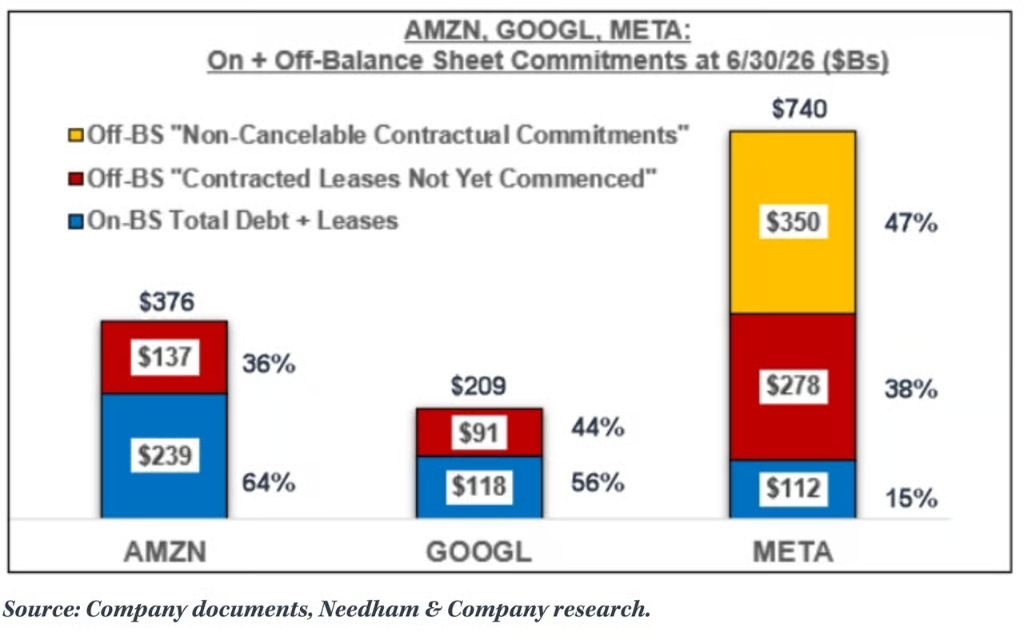
Queste due componenti delle passività fuori bilancio sono dettagliate nella nota 9 del 10-Q di Meta per il secondo trimestre: primo, obblighi di leasing operativo e finanziario non ancora iniziati per circa 279 miliardi di dollari, riguardanti data center, strutture di gestione e alcune infrastrutture di rete, con scadenza dal 2026 al 2036, fino a 30 anni; secondo, impegni contrattuali irrevocabili per circa 349 miliardi di dollari, principalmente relativi a forniture di capacità cloud terze parti, investimenti in server e infrastrutture di rete, costruzione di data center e prodotti hardware di Reality Labs, con scadenze di circa 53,5 miliardi nel 2026 e 81,7 miliardi nel 2027. Inoltre, Meta ha fino a 14,7 miliardi di dollari di obblighi condizionali per l’acquisto di capacità cloud.
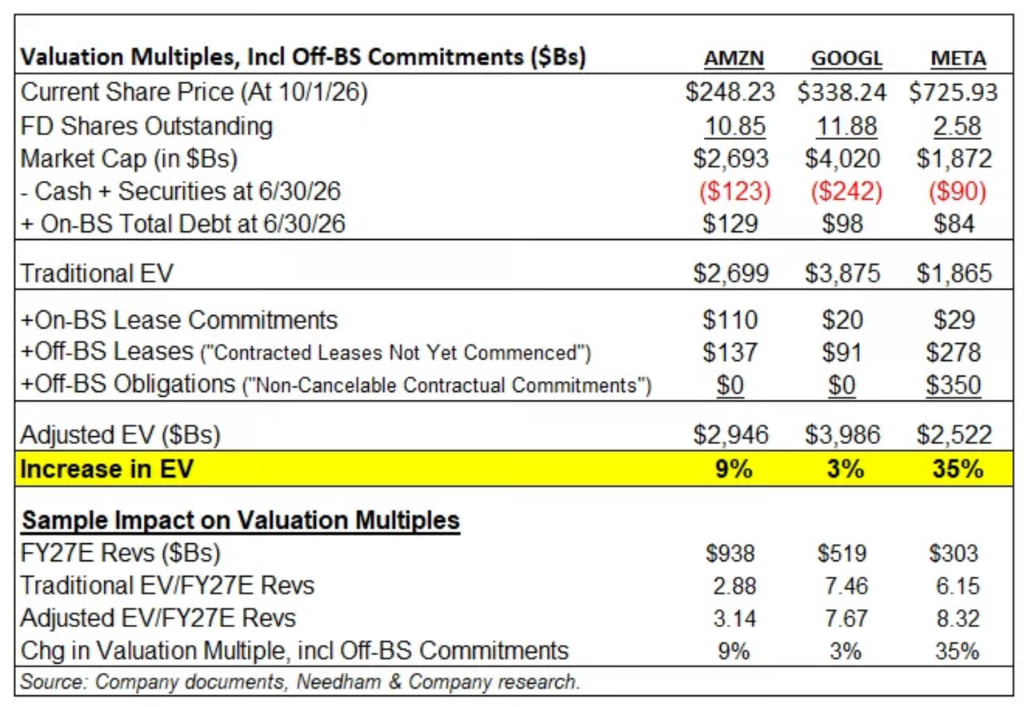
Includendo queste passività fuori bilancio nell’EV, il multiplo EV/FY27E ricavi di Meta passa da 6,15 a 8,32, con un aumento del 35%.
Il ritmo accelerato degli impegni sulle infrastrutture AI
I dati sopra citati non riflettono ancora le ultime dinamiche. Nel 10-Q del secondo trimestre, Meta ha dichiarato che a luglio 2026—dopo la chiusura del trimestre—la società ha sottoscritto nuovi obblighi di leasing per data center di circa 68 miliardi di dollari.
Questa cifra significa che, in un solo mese, Meta ha aggiunto un impegno in leasing pari all’80% circa di tutti i suoi debiti in bilancio di fine giugno (circa 84 miliardi di dollari) ed ha aumentato di oltre il 10% il bucket degli obblighi di leasing “non ancora iniziati” entro la fine del terzo trimestre. Secondo Needham, ciò dimostra una “crescita rapida” delle passività fuori bilancio di Meta nel Q3.
Secondo Amanda Lynam, credit strategist di Goldman Sachs, ad agosto durante la stagione degli utili del Q2, le mega tech avevano in totale 1,5 trilioni di dollari di impegni di leasing censiti, di cui 1,0 trilione da leasing non ancora iniziati. Il trattamento speciale richiesto dai GAAP statunitensi per i leasing implica che questa parte di impegni “non ancora iniziati” non appaia nei bilanci, ma costituirà un obbligo di pagamento negli anni futuri. Lynam sottolinea che questa metodologia “potrebbe sottostimare il livello di leva finanziaria e il fabbisogno di liquidità futuro”, prevedendo che “gli emittenti legati all’AI continueranno a sostenere un premio di rischio di spread aggiuntivo”.
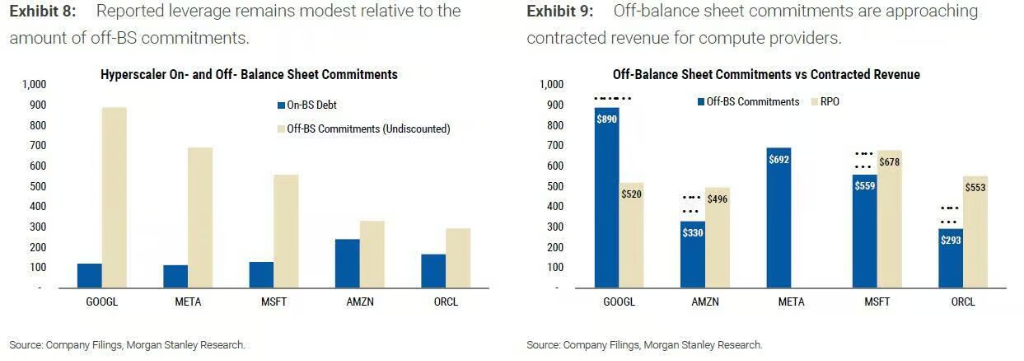
A fine agosto, il team contabile di Morgan Stanley (Todd Castagno e altri) ha esteso l’analisi includendo Nvidia, Broadcom e vari tipi di garanzie e accordi di copertura, stimando un ammontare totale di impegni fuori bilancio superiore a 3,1 trilioni di dollari. Secondo ZeroHedge, al 30 settembre, le passività fuori bilancio delle mega tech raggiungevano già 3,8 trilioni, con un incremento di circa 700 miliardi rispetto a fine giugno.
Google è la “più cara”: la correzione di coerenza del metodo Needham
Il report originale di Needham presenta una falla metodologica degna di nota: nella tabella, gli “impegni contrattuali irrevocabili” di Amazon e della capogruppo di Google, Alphabet, sono entrambi registrati a zero, ma i bilanci delle due società non lo confermano.
Nel Q2 10-Q, Alphabet ha dichiarato 707 miliardi di dollari di impegni di acquisto a lungo termine—dato identico a quello utilizzato da Morgan Stanley; Amazon ha invece reso noti 130 miliardi di dollari di obblighi di acquisto incondizionato. Questi impegni sono della stessa natura di quelli inclusi da Needham per Meta.
Applicando coerentemente il metodo di Needham alle tre aziende, emergono variazioni significative:
-
Alphabet: l’aumento dell’EV passa dal 3% originariamente riportato da Needham al 21%, con un multiplo EV/FY27E ricavi corretto fino a 9,0, superiore all’8,3 di Meta;
-
Amazon: l’aumento dell’EV passa dal 9% al 14%;
-
Meta: se si includono anche i nuovi contratti di locazione da 68 miliardi firmati a luglio, le esposizioni garantite ai progetti Hyperion ed El Paso (con perdite potenziali rispettivamente di circa 46 miliardi e 13 miliardi) e 14,7 miliardi di obblighi condizionali per l’acquisto di cloud, la variazione effettiva arriva al 42% circa.
In altre parole, Meta mantiene la leva fuori bilancio relativa più alta delle tre, confermando il giudizio centrale di Needham; tuttavia, il confronto originale “35% contro 3%” sottostimava gravemente la portata delle passività fuori bilancio di Google. Dopo adeguamento, Google risulta invece il titolo a valutazione più elevata secondo il multiplo EV/ricavi.
Il mercato ha già valutato questo leverage implicito?
I sostenitori ritengono che gli obblighi di acquisto non siano debito in senso tradizionale—they rappresentano contratti per server, capacità cloud e chip che Meta prevede di convertire in ricavi. Le agenzie di rating trattano generalmente le obbligazioni di leasing come debiti, ma raramente applicano lo stesso criterio agli obblighi d’acquisto. Inoltre, i 628 miliardi di dollari di passività fuori bilancio dichiarate da Meta sono a valore non attualizzato; se calcolati a valori attuali, l’impatto sull’EV risulterebbe ridotto.
Tuttavia, anche gli argomenti contrari sono solidi. Morgan Stanley avverte esplicitamente: “Questi contratti rappresentano un valore strategico in condizioni di offerta limitata, ma se il mercato si normalizza prima del previsto, le società potrebbero dover pagare per capacità in eccesso o dover rinegoziare le clausole”. In altre parole, il presupposto che un obbligo d’acquisto “non sia debito” è valido solo se l’azienda avrà sempre bisogno di ciò che ha promesso di comprare.
Il free cash flow inizia già a mostrarsi sotto pressione. Secondo Morgan Stanley, il free cash flow di Amazon e Google è già diventato negativo nel secondo trimestre, mentre Meta prevede di entrare anch’essa in negativo nel prossimo trimestre.
Nel mercato obbligazionario, secondo Goldman Sachs, le obbligazioni emesse dalle mega tech quest’anno hanno raggiunto i 250 miliardi di dollari, un salto rispetto ai meno di 20 miliardi del 2024; la previsione per il 2027 è di 420 miliardi, senza considerare ancora il finanziamento dei data center tramite veicoli di special purpose (SPV)—che rappresentano il cuore dell’attuale struttura fuori bilancio indicata da Morgan Stanley.
Needham mantiene Meta a “Hold”, e le sue preoccupazioni non sono solo contabili. Laura Martin osserva che Meta sta contemporaneamente portando avanti chip custom, data center, AI aziendale, agenti business, API di modelli, vendita di potenza di calcolo, smart glass e altro, con “l’attenzione del management, gli ingegneri ed il capitale degli azionisti dispersi su troppi fronti”; con 628 miliardi di dollari di impegni, il margine di errore si è drasticamente ridotto.
Il 10-Q di Meta per il terzo trimestre è previsto per fine ottobre. Con i 68 miliardi di nuovi contratti di locazione di luglio già parte del quadro, il mercato sa ormai bene dove porteranno quelle note a piè di pagina.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Meta Muse esplode in popolarità ma incontra un ostacolo nella fidelizzazione: il tasso di apertura è inferiore rispetto alle app mainstream, la monetizzazione a lungo termine rimane una sfida
L'agente AI Muse di proprietà di Meta ha superato i 5,6 milioni di download dall'inizio, raggiungendo per un periodo la vetta dell'App Store di Apple. Tuttavia, il tasso di apertura da parte degli utenti rimane inferiore rispetto alle principali app come Google e ChatGPT, e la frequenza d'uso e la fidelizzazione non sono ancora all'altezza. Sulla base di ciò, BNP Paribas ha rivisto al ribasso le previsioni di monetizzazione a lungo termine di Muse, ritenendo che nel breve termine difficilmente possa competere con piattaforme verticali come e-commerce e turismo. La futura commercializzazione dipenderà ancora dall'aumento del coinvolgimento degli utenti e dalla validazione di modelli come la pubblicità.
Bank of America: Il "trading AI" è l'ultima linea di difesa attuale del mercato dei Treasury USA
Bank of America avverte che la narrativa sull'intelligenza artificiale sta fungendo da "cuscinetto" contro i rischi macroeconomici, sopprimendo la volatilità del mercato. Il sentimento FOMO generato dall'AI produce un effetto simile a una "opzione put sull'AI", rendendo il mercato azionario quasi indifferente alle forti oscillazioni del mercato obbligazionario. Bank of America teme che, se la narrativa sull'AI dovesse subire una battuta d'arresto, il ridimensionamento delle aspettative di crescita potrebbe trasformare la crisi del mercato obbligazionario in una crisi di mercato generale, amplificando simultaneamente tutti i rischi macroeconomici finora soppressi.

Perché la crisi immobiliare non ha destabilizzato il tasso di cambio?
Prezzi delle criptovalute
Altro


