
Prospettive dell'oro: rischio di forte rimbalzo dopo il crollo dell'oro spot

Huitong.net, 29 settembre—— L'oro è stato recentemente sottoposto a un forte calo a causa di solidi fattori fondamentali, ma l'andamento storico mostra che uno stato di ipervenduto estremo su intervallo di quattro ore potrebbe innescare un violento rimbalzo contro tendenza.
Questa settimana il mercato dei metalli preziosi ha subito una dinamica drammatica, con varie tipologie di metalli preziosi che hanno registrato importanti ribassi, rientrando tra i crolli più grandi mai registrati nella storia.
L'oro è sceso di oltre il 4%, l'argento di oltre il 5%, mentre platino e palladio hanno perso rispettivamente circa il 3,5% e il 5%. Per quanto riguarda l'oro, questa rappresenta l'88ª più grande flessione giornaliera dall'inizio delle statistiche nel 1968, e le altre perdite sui metalli preziosi seguono a ruota.
Come già discusso in articoli precedenti, l'attuale macro contesto è estremamente sfavorevole per i metalli preziosi: questi non generano interesse, il possesso fisico comporta costi di stoccaggio e sono principalmente valutati in dollari.
L'andamento del rendimento reale statunitense conferma tutto ciò. Sebbene a breve termine il collegamento tra rendimento reale e oro non sia fortissimo, considerando una prospettiva temporale più ampia la divergenza diventa molto evidente.
Il rendimento reale a 10 anni degli Stati Uniti, che rappresenta il rendimento effettivo ottenibile dagli investitori al netto delle aspettative medie di inflazione sui mercati per i prossimi dieci anni, è ora salito al 2,85%, toccando il livello più alto dal novembre 2008 e segnando il 22º più alto valore giornaliero dalla raccolta dei dati iniziata nel 2003. Anche la velocità di questa ascesa è stata notevole: già su livelli storicamente elevati, negli ultimi 20 giorni di contrattazione il rendimento reale è salito di altri 51 punti base.
Anche se il segnale offerto dai TIPS (Treasury Inflation-Protected Securities) statunitensi può essere influenzato dall'effetto residuo delle precedenti immissioni di liquidità della Fed, di fronte a un rendimento reale privo di rischio così elevato risulta difficile trarre una visione rialzista sui metalli preziosi (e in generale sugli asset rischiosi).
Per quanto riguarda l'oro, la questione è molto diretta: quando un investitore può ricevere un rendimento reale vicino al 3% dai Treasury USA, l’oro, come asset rifugio tradizionale, non offre interessi ed è valutato in dollari; con cosa potrebbe competere?
Capire questo punto rende evidente perché l’oro abbia grosse difficoltà nell’attuale contesto.
L’oro è stato oggetto di forti vendite, sorrette sicuramente da solide ragioni fondamentali. Tuttavia il macro non è tutto, e uno stato di prezzo in ipervenduto estremo rappresenta tutt’altra dinamica.
Attualmente non si vedono catalizzatori in grado di alleviare la pressione ribassista sui metalli preziosi, ma l’esperienza storica insegna che un energico rimbalzo contrario alla tendenza non è impossibile.
Sul grafico a quattro ore dell’oro, il Relative Strength Index (RSI) a 14 periodi ha già raggiunto livelli di ipervenduto estremo, anche l’indicatore ATR-50 di estensione si trova su valori estremi, e l’ultimo prezzo di chiusura si muove sotto la banda inferiore di Bollinger.
Analizzando i grafici storici, quando in passato si sono verificati analoghi segnali tecnici, spesso è seguito un rimbalzo di una certa ampiezza.
Per evitare giudizi soggettivi, questo articolo ha esaminato i dati storici e ha effettuato un backtest sui risultati di mercato seguenti alle analoghe situazioni di ipervenduto.
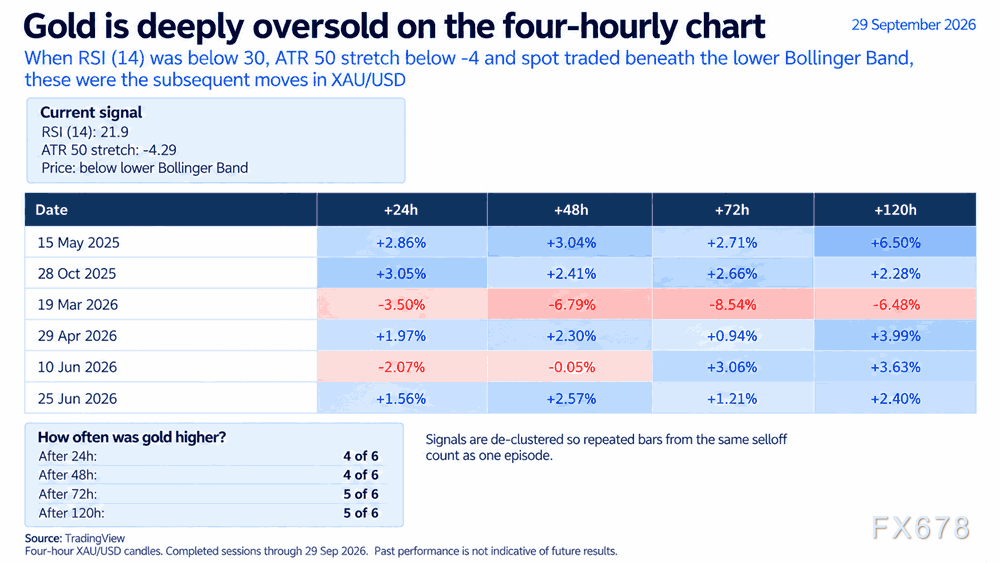
Il backtest è basato su criteri fissi e semplici: su intervallo a quattro ore, RSI a 14 periodi sotto 30, ATR-50 al di sotto di -4, e prezzo dell’oro situato sotto la banda inferiore di Bollinger.
Secondo questo standard, nella storia si sono verificate complessivamente 6 situazioni analoghe indipendenti.
In 4 casi su 6, entro 24 ore il prezzo dell’oro è salito; anche a 48 ore, 4 situazioni si sono concluse con un rialzo;
entro 72 e 120 ore, in 5 casi su 6 si è registrato un movimento al rialzo.
L’unica eccezione evidente è arrivata nel marzo di quest’anno: in quella fase la pressione di vendita è proseguita e il prezzo dell’oro ha continuato a scendere. Ogni ciclo di vendita di massa ha caratteri unici, e quell’episodio è stato piuttosto particolare: poco prima l’oro era salito in modo speculativo e frenetico nel mercato moderno, raggiungendo i 5.500 dollari/onzia, per poi crollare collo scoppiarsi della bolla.
Questo caso ci ricorda che le tendenze storiche non sono una garanzia di ripetizione meccanica. Nel complesso, però, il prezzo dell’oro ancora potrebbe avere possibilità di un rimbalzo a breve termine all’interno di una tendenza generale negativa.
4115 dollari, prima linea di demarcazione tra toro e orso
La violenza della flessione di lunedì è stata rilevante, diversi supporti sono stati violati, e ora il prezzo dell’oro lotta poco sopra il supporto chiave a 4.115 dollari/onzia.
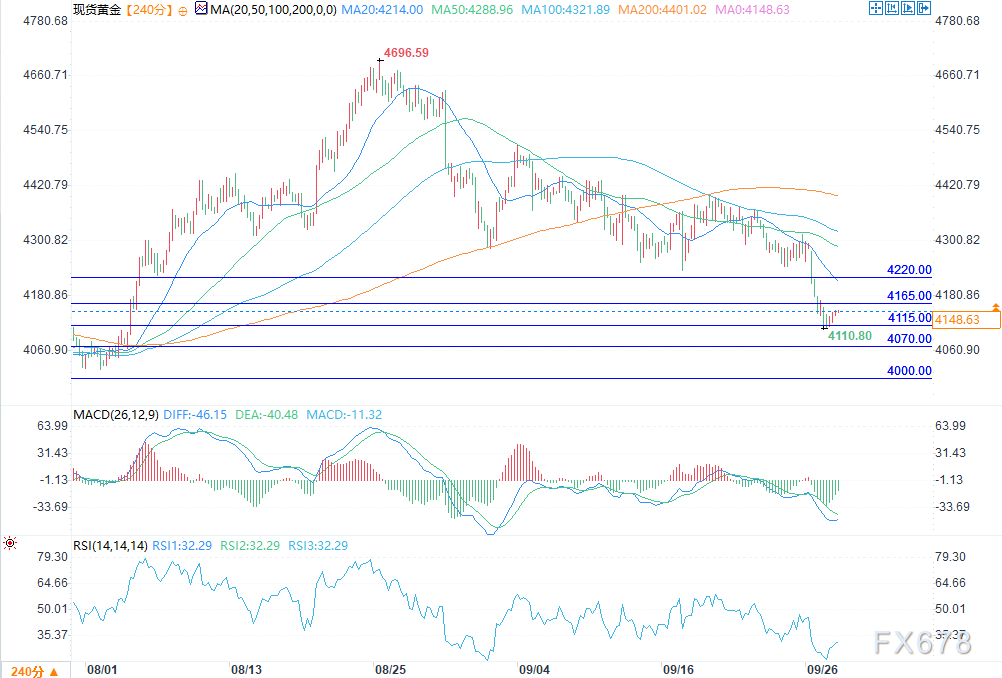
(Oro spot 4 ore Fonte: Yihuitong)
Questo livello è ora il punto focale per gli operatori sull’oro.
Se la tendenza ribassista dovesse proseguire, il prossimo importante target ribassista è 4.070 dollari/onzia; questa zona ha agito tra fine luglio e inizio agosto sia come resistenza che come supporto.
Scendendo ancora, sotto i 4.000 dollari si raggiunge una fascia di supporto più solida: il minimo di periodo di 3.996 dollari di fine luglio rappresenta il bordo superiore di quest’area, mentre la parte inferiore corrisponde al minimo di quest’anno a 3.943 dollari.
Al contrario, se il prezzo rimbalza da 4.115 dollari, il primo target realistico è il massimo di fine luglio a 4.165 dollari, con la successiva area di resistenza a 4.220 dollari.
Per consolidare il rimbalzo sopra i 4.220 dollari generalmente è necessario un importante catalizzatore macro, almeno in parte in grado di annullare la pressione ribassista derivante dall’aumento del rendimento dei Treasury e dal rafforzamento del dollaro.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche

Il "grande short" Burry colpisce ancora Nvidia (NVDA.US): critica Huang Renxun paragonandolo al CEO di Palantir Karp, il buyback da 150 miliardi di dollari suscita dubbi
Michael Burry, noto scettico della recente mania per le infrastrutture AI che coinvolge NVIDIA (NVDA.US) e il settore più ampio, ha nuovamente criticato il produttore di chip, paragonando il CEO Jensen Huang al CEO di Palantir, Alex Karp.
 VIPStrategia settimanale VOO

VIPStrategia settimanale XOM
Prezzi delle criptovalute
Altro


