
Il rialzo dei tassi di settembre è imminente: il dollaro inizierà un nuovo ciclo di crescita?

Dopo la pubblicazione dei dati sull'inflazione della scorsa settimana, il mercato ha ulteriormente consolidato le aspettative di un rialzo dei tassi a settembre, con numerosi istituti di Wall Street che hanno rivisto i loro report, prevedendo ora un aumento dei tassi a settembre. Dopo l'apertura di lunedì, l'indice del dollaro ha continuato la sua tendenza al rialzo. Considerando che il rialzo dei tassi è ormai ampiamente scontato dal mercato, dopo questa decisione la valuta statunitense potrà ancora avviare una nuova fase di apprezzamento?
Le aspettative sono pienamente valutate: il rialzo a settembre è ormai "inevitabile"
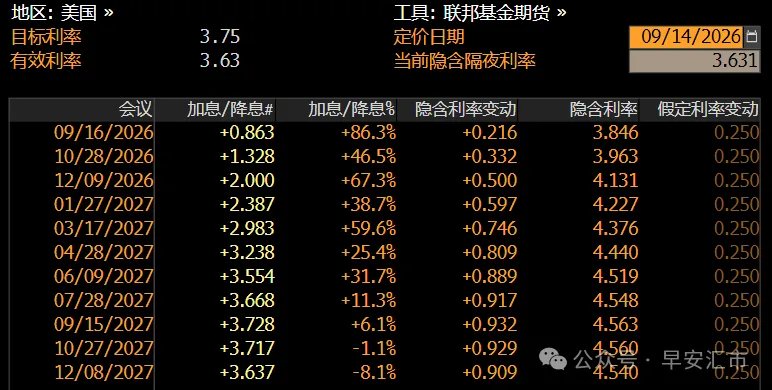
Secondo le valutazioni attuali del mercato dei futures sui tassi d'interesse, la probabilità di un aumento di 25 punti base da parte della Federal Reserve a settembre è ormai vicina al 90%, diventando quasi un consenso per il mercato. Dopo il rialzo dei tassi a settembre, le attese di mercato prevedono altri circa tre aumenti in questo ciclo, raggiungendo un tasso terminale attorno al 4,56%.
"Buy the rumour, sell the news": il dollaro potrà continuare a salire?
1. Il punto chiave riguarda i segnali di ulteriori rialzi dai dot plot
Il mercato ha già scontato ampiamente il rialzo dei tassi. L'effettivo annuncio di aumento offre poche nuove informazioni positive per i rialzisti. La reazione del dollaro dipenderà dai dot plot e dal tono del discorso del presidente Powell durante la conferenza stampa. Per consentire all'indice del dollaro di superare in modo deciso e stabile quota 100, la Federal Reserve dovrà segnalare, tramite i dot plot, un ciclo di rialzi prolungato, non solo un aumento isolato.
2. Crescono i timori per il deficit fiscale: questo è il tallone d'Achille strutturale del dollaro
Il continuo peggioramento della situazione fiscale statunitense è diventato la ragione principale della divergenza tra i rendimenti dei Treasury e l'andamento del dollaro. Attualmente, il deficit federale degli Stati Uniti si avvicina ai 2 bilioni di dollari, per la prima volta la spesa per interessi sui titoli di Stato ha superato 1 bilione di dollari, e la parte lunga dei Treasury ha iniziato a prezzare i rischi di una spirale del debito.
Yellen sta cercando di gestire la situazione con operazioni volte a stabilizzare il mercato dei Treasury; tuttavia, Trump alimenta ulteriormente le tensioni: la scorsa settimana ha presentato una proposta di politica fiscale espansiva. Se i repubblicani continueranno a controllare Camera e Senato, intendono concedere un sussidio di 5.000 dollari a tutti gli adulti americani. Il costo stimato supererebbe i 1,2 bilioni di dollari, circa il 4% del PIL, aumentando ulteriormente i rischi di deficit fiscale e la pressione sull'offerta di titoli di Stato.
3. Il Tesoro sostiene il debito a lunga scadenza: la "put" di Yellen
Per fronteggiare la pressione sui Treasury a lunga scadenza, il Dipartimento del Tesoro ha già inviato segnali a sostegno del mercato, offrendo di fatto una "put" per stabilizzare la situazione. Il 9 settembre, il Tesoro statunitense ha annunciato il riacquisto di titoli di stato decennali e ventennali per 6 miliardi di dollari, una cifra inferiore alle attese di mercato (8-10 miliardi di dollari). Tuttavia, se la Federal Reserve dovesse continuare ad alzare i tassi e il rendimento dei Treasury a 10 anni dovesse superare il 5%, è molto probabile che il Dipartimento del Tesoro intensifichi ulteriormente le operazioni di riacquisto, al fine di contenere l’innalzamento troppo rapido dei rendimenti a lungo termine.
La riunione FOMC di settembre presenta rischi asimmetrici per il dollaro
Scenario "dovish": se a settembre la Fed decidesse di non alzare i tassi (evento poco probabile) oppure adottasse una posizione accomodante (valore mediano dei dot plot al 4,125% o inferiore, ovvero meno di due aumenti futuri), potrebbero riemergere dubbi sull’indipendenza e la credibilità della Federal Reserve, portando il dollaro a subire un calo significativo.
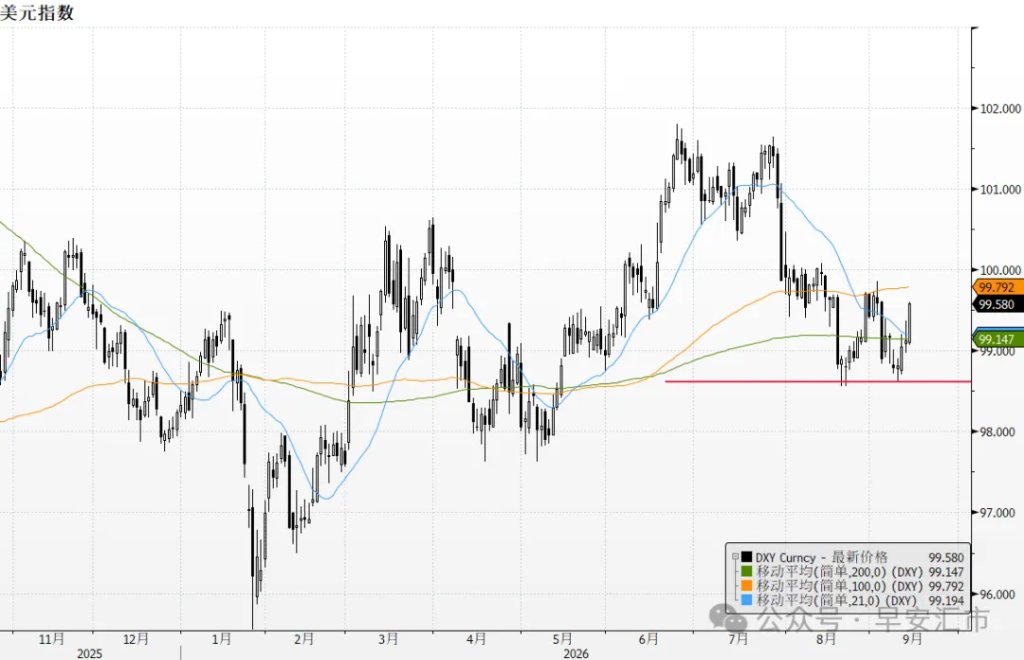
Scenario "hawkish": se a settembre ci sarà un rialzo dei tassi ed i dot plot segnaleranno ulteriori aumenti (valore mediano superiore al 4,375%, ossia tre o più rialzi futuri), allora l’indice del dollaro potrebbe testare la resistenza a quota 100. Dal punto di vista tecnico, l’indice del dollaro ha formato un doppio minimo a 98,5, mentre la resistenza superiore si trova sulla neckline a 99,8.
Per quanto riguarda lo yuan, attualmente il differenziale sui tassi a 10 anni tra Cina e Stati Uniti ha raggiunto un valore storico. Questo differenziale non è favorevole a un apprezzamento duraturo dello yuan, ma l’elevato surplus commerciale continua a supportare il regolamento in USD delle aziende. Si prevede che, sotto l'influenza di questi due fattori, il cambio USDCNY si muova in una fase di consolidamento attorno a quota 6,70.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
JPMorgan aumenta il target price di IREN a 65 dollari
Il VIX balza a 18, le opzioni raddoppiano: i trader puntano sul fatto che “il rischio AI è più spaventoso del rialzo dei tassi della Fed”
I trader di opzioni sul mercato azionario statunitense ritengono che la controversia sulla velocità di sviluppo dell'AI sia più destabilizzante rispetto all'aumento dei tassi d'interesse della Fed; il volume delle opzioni VIX è raddoppiato e i capitali stanno correndo a coprirsi contro i rischi di forti oscillazioni nelle azioni tecnologiche.

GLJ assegna a GE Vernova (GEV.US) un rating “vendere” con un prezzo target di 470 dollari, il più basso di Wall Street, affermando che “le azioni industriali cicliche sono valutate come quelle software”.
GLJ Research ha assegnato a GE Vernova un rating “sell” e ha fissato un target price di 470 dollari, il più basso di Wall Street, affermando che la società è “un produttore di turbine a gas ciclico valutato come un titolo di crescita a capitalizzazione composta a lungo termine”.

Prezzi delle criptovalute
Altro


