
La rupia indonesiana nel pantano

L’Indonesia, come la più grande economia dell’Asia sudorientale, ha visto l’indice composito di Jakarta registrare un crollo del 29% da inizio anno, mentre la rupia indonesiana si è svalutata di oltre il 6% contro il dollaro statunitense. Colpita ripetutamente da un “triplice colpo” su azioni, obbligazioni e valuta, l’Indonesia ha affrontato negli ultimi sei mesi una lotta per mantenere il proprio status di “mercato emergente”. A gennaio di quest’anno, MSCI ha annunciato il congelamento di tutte le modifiche di ribilanciamento degli indici relativi all’Indonesia, escludendo l’introduzione di nuove azioni indonesiane negli indici dei mercati emergenti, e lanciando allo stesso tempo un forte avvertimento: il mercato indonesiano presenta difetti fondamentali in termini di investibilità. Se non verranno corretti entro un determinato termine, l’Indonesia sarà declassata da mercato emergente a mercato di frontiera.
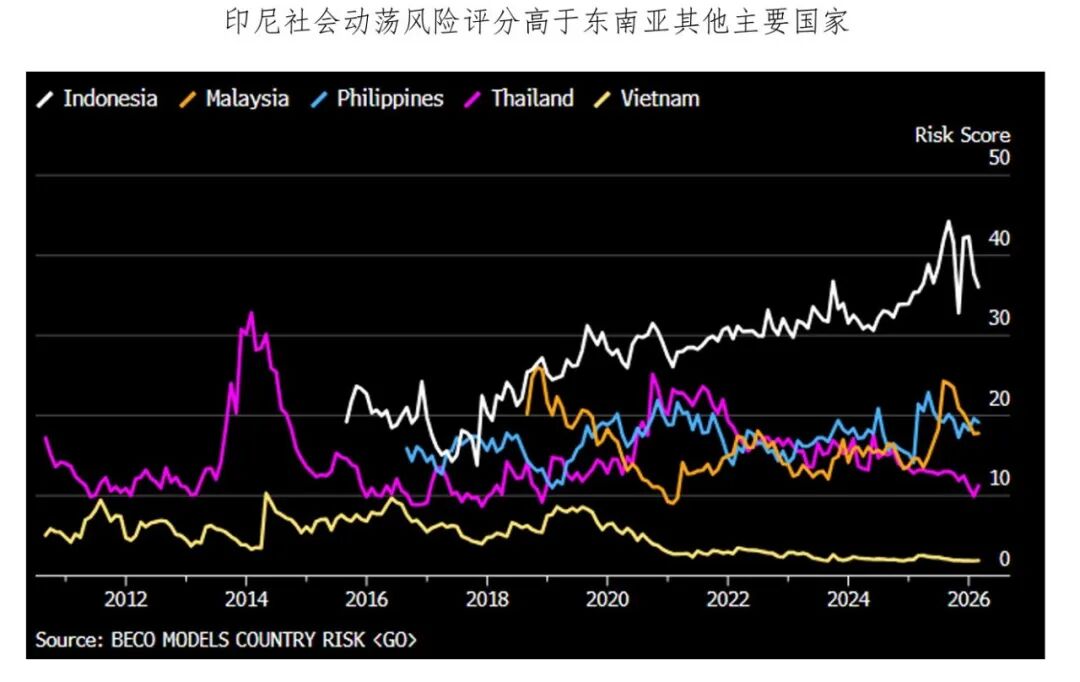
La scorsa settimana MSCI ha deciso infine di mantenere il rating, ma ha abbassato quello della sottovoce “flusso informativo” a negativo. Nel giro di meno di un mese, la banca centrale indonesiana ha aumentato i tassi di 100 punti base portando la rupia a rimbalzare dai minimi storici. La crisi è veramente scongiurata?
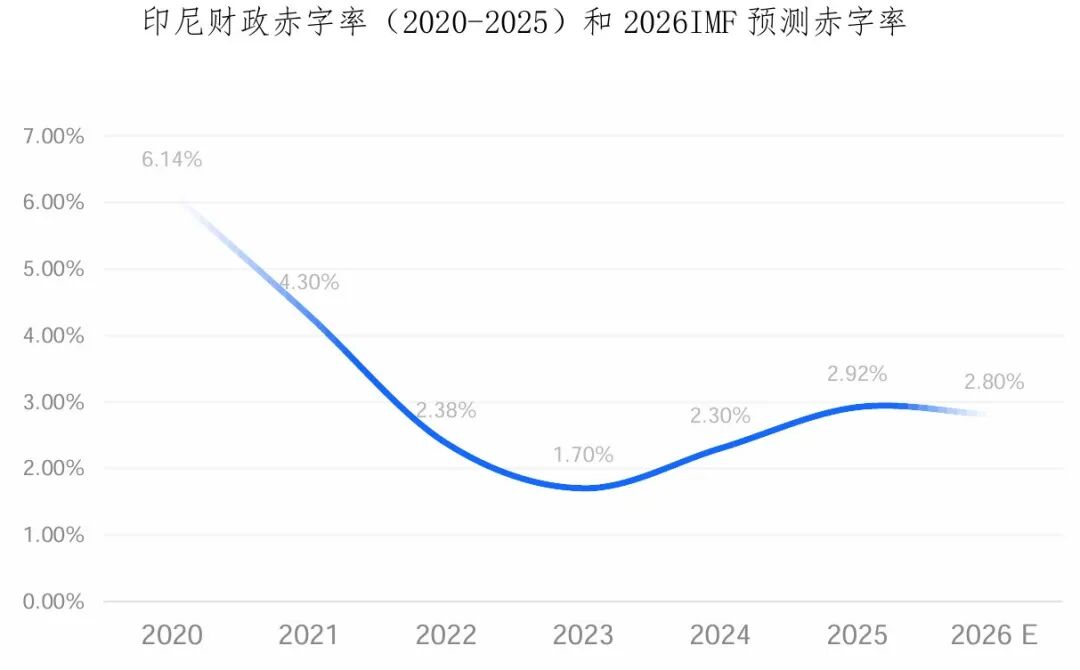
Il disavanzo di bilancio rimane elevato e la valuta è sotto pressione.Secondo la “Legge sul Bilancio Nazionale” indonesiana, il rapporto massimo di disavanzo di bilancio è fissato al 3%, mentre il livello massimo di debito pubblico è al 60%. Nel 2025 il disavanzo fiscale salirà ai massimi post-pandemia (il limite fu temporaneamente sospeso durante l’emergenza sanitaria); il conflitto tra USA e Iran ha fatto aumentare i prezzi internazionali del petrolio, il governo ha dovuto incrementare i sussidi sui carburanti e contemporaneamente sostenere piani di nutrizione per tutti e i progetti infrastrutturali. L’elevato livello di spesa pubblica e la debole crescita delle entrate generano dubbi sulla sostenibilità e l’equilibrio del bilancio nazionale.
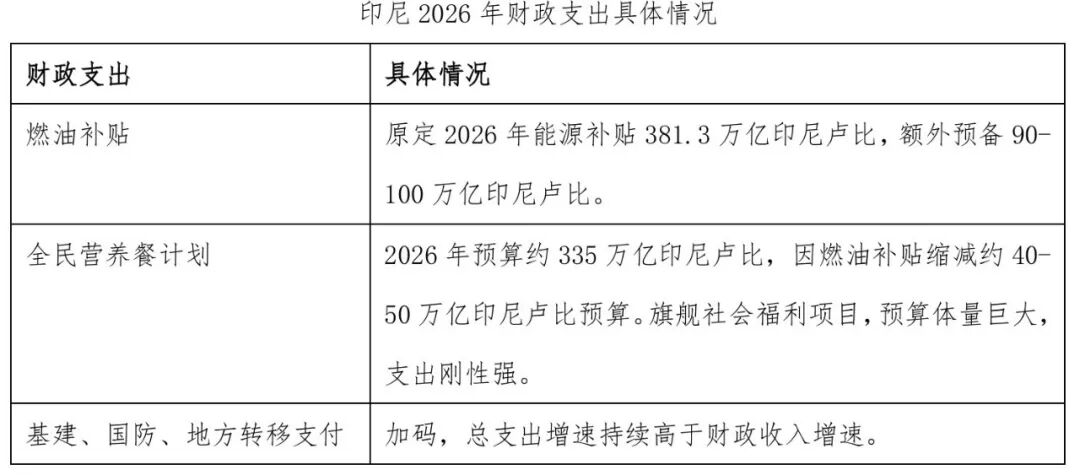
Il saldo negativo del petrolio è diventato un fattore di pressione sulla valuta dall’inizio del conflitto tra USA e Iran.In confronto, sia il Brasile che l’Indonesia sono economie emergenti orientate all’export di materie prime, ma le loro valute presentano andamenti opposti. Analizzando la struttura del commercio, il Brasile può contare sulla tecnologia per il petrolio offshore e risulta esportatore netto di greggio. Al contrario, il surplus commerciale indonesiano deriva principalmente da carbone, olio di palma e leghe di nichel, ma la voce petrolio è in forte deficit: la maggior parte dell’energia è importata. L’ascesa dei prezzi del petrolio dopo il conflitto USA-Iran ha accentuato la divergenza nei tassi di cambio delle due valute.
Nell’articolo “La guerra di difesa delle valute asiatiche” abbiamo già spiegato come la banca centrale indonesiana, dall’inizio dell’anno, abbia cercato di intervenire direttamente sui mercati utilizzando le riserve valutarie e adottando misure prudenziali macroeconomiche e controlli sui capitali. La serie di rialzi dei tassi dal mese di maggio ha contribuito a dare respiro alla rupia, ma le ragioni strutturali della sua debolezza non sono cambiate:
(1) Il disavanzo fiscale si amplia mentre il rapporto deficit/PIL resta elevato: sia l’aumento dei tassi che la svalutazione continueranno a esercitare pressione sulle finanze pubbliche;
(2) Le nuove politiche che prevedono l’esclusiva statale sull’export di risorse strategiche (gestite da aziende partecipate dal fondo sovrano, come carbone, olio di palma, leghe di titanio), mirate a incrementare le entrate fiscali, sono controverse sul mercato e potrebbero colpire le esportazioni; inoltre, con il saldo energetico costantemente in negativo, aumenta l’incertezza sul commercio.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il team quantitativo di Morgan Stanley: le azioni dei chip AI non hanno ancora finito di scendere, si consiglia di ridurre le posizioni durante i rimbalzi
Il team quantitativo di Morgan Stanley avverte che la svendita delle azioni dei semiconduttori e dei data center non è ancora terminata e che l’andamento attuale dell’indice dei chip è simile a quello durante la bolla internet del 2000, con rischi al ribasso ancora presenti nel medio termine. Si consiglia di approfittare dei rimbalzi per ridurre le posizioni e aumentare l’allocazione su titoli a bassa volatilità e di valore, oltre che puntare su aziende attive nelle applicazioni di intelligenza artificiale. Il rapporto sottolinea che il tema dell’AI si sta spostando dalle infrastrutture di base (upstream) verso le applicazioni finali (downstream), con le imprese che adottano l’AI che mostrano una resilienza relativa.

JPMorgan: Se la redditività guidata dall'AI continua, il mercato azionario statunitense può sopportare un rendimento del Treasury a 10 anni che sale al 5,5%-6,0%
JPMorgan ha sottolineato che, sulla base di circa 80 anni di dati storici, se si realizza una previsione di crescita dell'EPS a termine superiore al 20%, l'S&P 500 è in grado di assorbire un aumento del rendimento del Treasury USA a 10 anni fino al 5,5%-6,0%, specialmente nell'ipotesi in cui la crescita della produttività guidata dall'intelligenza artificiale sostenga un ambiente di valutazioni elevate.


Prezzi delle criptovalute
Altro


