
Q4 CY2025 di Omnicom Group (NYSE:OMC): supera le aspettative sui ricavi

Il gigante globale della pubblicità Omnicom Group (NYSE:OMC) ha riportato i risultati del Q4 CY2025
È ora il momento giusto per acquistare Omnicom Group?
Punti salienti del Q4 CY2025 di Omnicom Group (OMC):
- Fatturato: 5,53 miliardi di dollari rispetto alle stime degli analisti di 4,50 miliardi di dollari (crescita anno su anno del 27,9%, superando le aspettative del 22,8%)
- EPS rettificato: 2,59 dollari rispetto alle aspettative degli analisti di 2,94 dollari (mancanza dell'11,8%)
- EBITDA rettificato: 928,9 milioni di dollari rispetto alle stime degli analisti di 1,27 miliardi di dollari (margine del 16,8%, mancanza del 27,1%)
- Margine operativo: -17,7%, in calo rispetto al 15,9% dello stesso trimestre dell'anno scorso
- Capitalizzazione di mercato: 21,39 miliardi di dollari
"Dopo la chiusura con successo dell'acquisizione di Interpublic il 26 novembre, abbiamo annunciato importanti cambiamenti nella leadership e nel brand, rinnovato la nostra strategia di crescita aziendale e lanciato la nuova generazione della nostra piattaforma dati e tecnologica Omni", ha dichiarato John Wren, Presidente e CEO di Omnicom.
Panoramica della Società
Con una vasta rete di agenzie creative che hanno contribuito alla realizzazione di alcune delle campagne pubblicitarie più memorabili della storia, Omnicom Group (NYSE:OMC) è una holding strategica che fornisce servizi di pubblicità, marketing e comunicazione a molte delle più grandi aziende del mondo.
Crescita dei ricavi
Analizzare la performance delle vendite di una società nel lungo termine fornisce informazioni sulla sua qualità. Anche un'azienda mediocre può brillare per uno o due trimestri, ma una di alto livello cresce per anni.
Con 17,27 miliardi di dollari di fatturato negli ultimi 12 mesi, Omnicom Group è un colosso nel settore dei servizi aziendali e beneficia di economie di scala, dando un vantaggio nella distribuzione. Questo le consente anche di sfruttare maggiormente i costi fissi rispetto ai concorrenti più piccoli e la flessibilità di offrire prezzi più bassi.
Come si può vedere di seguito, le vendite di Omnicom Group sono cresciute a un tasso di crescita annuale composto del 5,6% negli ultimi cinque anni. Ciò dimostra che la domanda per le sue offerte è stata leggermente superiore rispetto alla media delle aziende di servizi, un buon punto di partenza per la nostra analisi.
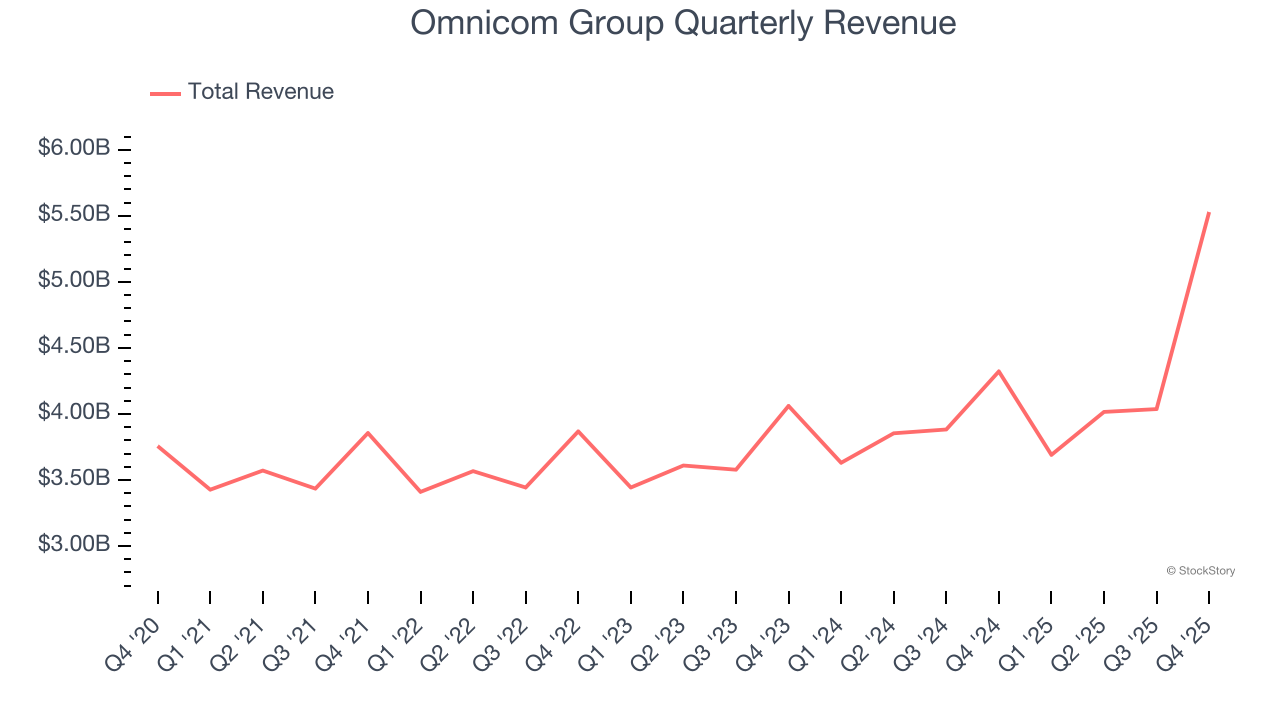
La crescita a lungo termine è la più importante, ma nel settore dei servizi, una visione storica di cinque anni potrebbe non cogliere nuove innovazioni o cicli di domanda. La crescita annualizzata dei ricavi di Omnicom Group dell'8,4% negli ultimi due anni è superiore alla sua tendenza quinquennale, suggerendo che la domanda è recentemente accelerata.
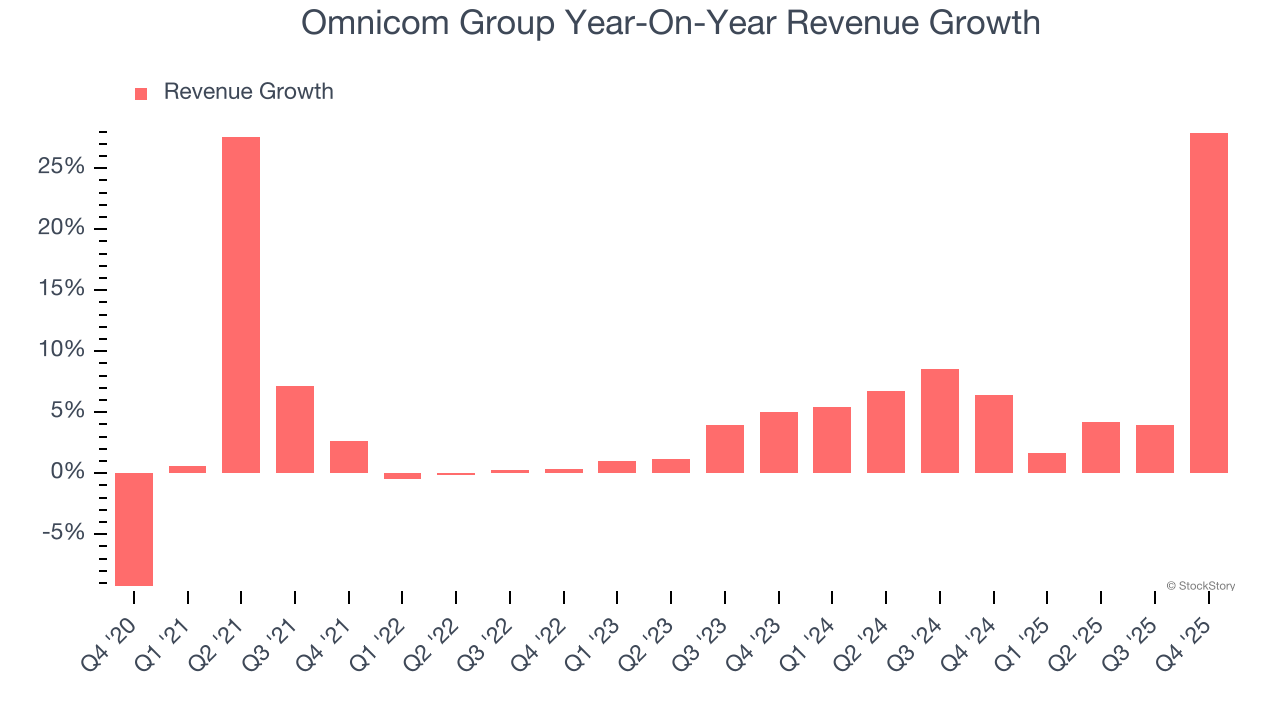
In questo trimestre, Omnicom Group ha riportato una forte crescita dei ricavi anno su anno del 27,9%, e i suoi 5,53 miliardi di dollari di fatturato hanno superato le stime di Wall Street del 22,8%.
Guardando al futuro, gli analisti prevedono una crescita dei ricavi del 55,4% nei prossimi 12 mesi, un miglioramento rispetto agli ultimi due anni. Questa proiezione è notevole per una società delle sue dimensioni e indica che i suoi prodotti e servizi più recenti alimenteranno una migliore performance dei ricavi.
Il software sta rivoluzionando il mondo e praticamente nessun settore ne è rimasto immune. Ciò aumenta la domanda di strumenti che aiutano gli sviluppatori di software nel loro lavoro, che si tratti di monitorare infrastrutture cloud critiche, integrare funzionalità audio e video, o garantire uno streaming di contenuti senza interruzioni.
Margine operativo
Il margine operativo è una misura chiave della redditività. Pensatelo come il reddito netto - il risultato finale - escludendo l'impatto delle tasse e degli interessi sul debito, che sono meno collegati ai fondamentali aziendali.
Omnicom Group ha gestito piuttosto bene la propria base di costi negli ultimi cinque anni. La società ha prodotto un margine operativo medio dell'11,9%, superiore al settore dei servizi aziendali in generale.
Osservando l’andamento della redditività, il margine operativo di Omnicom Group è diminuito di 12,8 punti percentuali negli ultimi cinque anni. Questo solleva interrogativi sulla struttura dei costi aziendali poiché la crescita dei ricavi avrebbe dovuto consentirle di sfruttare meglio i costi fissi, con conseguente miglioramento delle economie di scala e della redditività.
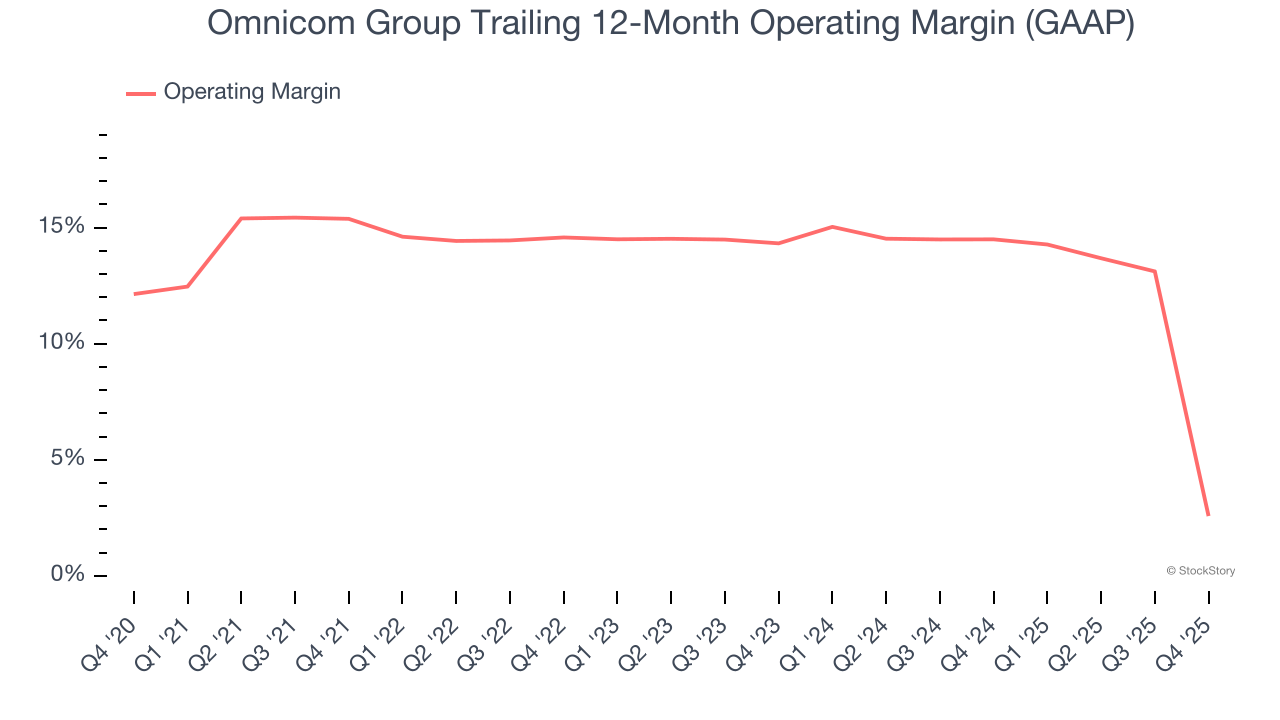
In questo trimestre, Omnicom Group ha registrato un margine operativo negativo del 17,7%, in calo di 33,5 punti percentuali anno su anno. Questa contrazione dimostra una minore efficienza, poiché le spese sono cresciute più rapidamente dei ricavi.
Utile per azione
Le tendenze dei ricavi spiegano la crescita storica di una società, ma la variazione a lungo termine dell’utile per azione (EPS) indica la redditività di tale crescita – ad esempio, una società potrebbe gonfiare le vendite tramite spese eccessive in pubblicità e promozioni.
L’EPS di Omnicom Group è cresciuto a un solido tasso di crescita annuale composto del 10,4% negli ultimi cinque anni, superiore alla crescita annualizzata dei ricavi del 5,6%. Tuttavia, prendiamo questo dato con cautela poiché il suo margine operativo non è migliorato e non ha riacquistato azioni proprie, il che significa che la differenza deriva dalla riduzione degli oneri finanziari o delle tasse.
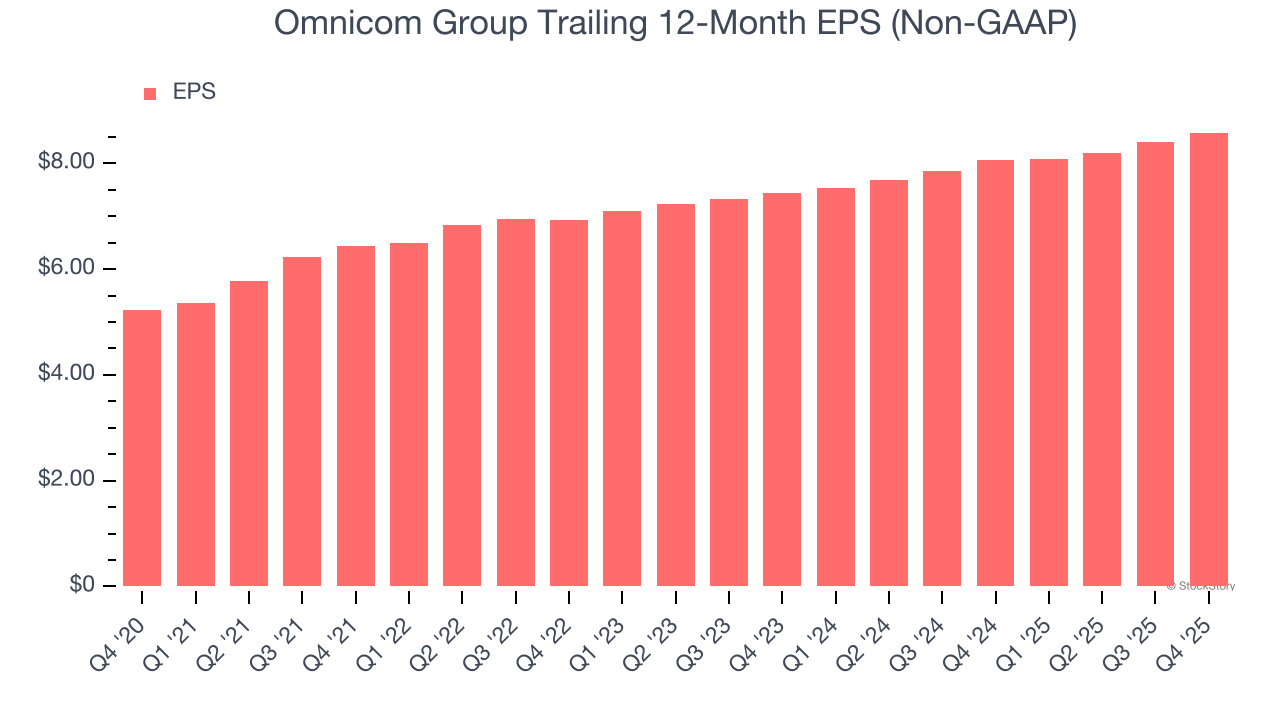
Come per i ricavi, analizziamo l’EPS su un periodo più breve per vedere se ci sfugge un cambiamento nell'attività.
Per Omnicom Group, la crescita annuale dell’EPS su due anni del 7,5% è stata inferiore alla sua tendenza quinquennale. Speriamo che la crescita possa accelerare in futuro.
Nel Q4, Omnicom Group ha riportato un EPS rettificato di 2,59 dollari, in aumento rispetto ai 2,41 dollari dello stesso trimestre dell’anno scorso. Nonostante la crescita anno su anno, questo risultato è stato inferiore alle stime degli analisti, ma ci interessa di più la crescita dell’EPS rettificato nel lungo termine che i movimenti a breve termine. Nei prossimi 12 mesi, Wall Street prevede che l’EPS annuale di Omnicom Group, pari a 8,58 dollari, crescerà del 18,3%.
Punti chiave dai risultati del Q4 di Omnicom Group
Siamo rimasti colpiti da quanto Omnicom Group abbia superato le aspettative degli analisti sui ricavi in questo trimestre. D’altra parte, l’EPS è stato inferiore alle attese. Nel complesso, è stato un trimestre più debole. Il titolo è rimasto stabile a 71,52 dollari subito dopo la pubblicazione dei risultati.
Quindi, dovresti investire in Omnicom Group ora? Se stai prendendo questa decisione, dovresti considerare il quadro più ampio della valutazione, le qualità dell’azienda e i risultati più recenti.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Quando Meta e Alphabet preoccupano il mercato per i costi elevati dell'AI, Microsoft (MSFT.US) presenta un flusso di cassa superiore ai dieci miliardi di dollari come "copertura" e porta la commercializzazione dell'AI dalla narrazione al profitto.
Microsoft ha annunciato i risultati del primo trimestre dell'anno fiscale 2027 (fino al 30 settembre 2026) dopo la chiusura del mercato azionario statunitense di mercoledì ora della costa orientale. Tre indicatori chiave, tra cui ricavi, utili per azione e crescita di Azure, hanno tutti superato le aspettative del mercato.
Wall Street "riflette" sul discorso di Walsh: indica ulteriori aumenti dei tassi, ma non troppo significativi
Durante la conferenza stampa, Wash ha rifiutato di definire le attuali condizioni finanziarie come "troppo restrittive", sostenuto da dati economici solidi (PIL superiore al 3% e crescita degli investimenti a doppia cifra). Il mercato ha interpretato questa posizione come la necessità di ulteriori rialzi dei tassi, sebbene di entità limitata. Con due voti contrari all’interno e i membri falchi che hanno invece votato a favore, si suggerisce che la maggioranza preveda un adeguamento al rialzo a dicembre. Il mercato dei futures ha già scontato un aumento dei tassi sia a dicembre che a marzo del prossimo anno.
Sei anni di inflazione alle stelle e due voti contrari: la Fed è pronta ad aumentare i tassi a dicembre, un altro rialzo potrebbe arrivare a marzo prossimo?
La Federal Reserve mantiene i tassi invariati, Waller suggerisce un possibile aumento a dicembre e forse un altro all'inizio del 2027; l'inflazione non ha raggiunto l'obiettivo per sei anni, i futures stanno già scommettendo su aumenti dei tassi a dicembre e marzo.
Oracle si impegna a scommettere sull'intelligenza artificiale con ritorni anticipati rispetto alle aspettative, prevedendo un flusso di cassa libero positivo nella seconda metà dell'anno fiscale 2028 e una riduzione delle spese in conto capitale nell'anno fiscale 2029.
La direttrice finanziaria di Oracle, Hilary Maxson, ha dichiarato durante l'Investor Day che Oracle prevede che il flusso di cassa libero diventerà positivo nella seconda metà dell'anno fiscale 2028 e supererà i 30 miliardi di dollari nell'anno fiscale 2029, mentre in precedenza il mercato si aspettava generalmente che tale dato diventasse positivo solo nell'anno fiscale 2030. Maxson prevede inoltre una riduzione delle spese in conto capitale nell'anno fiscale 2029 e ha fissato il limite massimo per ulteriori finanziamenti prima dell'anno fiscale 2030 a 20 miliardi di dollari. Dopo la notizia, il prezzo delle azioni Oracle è aumentato fino al 13%.
Prezzi delle criptovalute
Altro


