
Stryker lancia il sistema di chiodatura omerale T2 Alpha per il trattamento delle fratture

Stryker SYK ha recentemente annunciato il lancio del T2 Alpha Humerus Nailing System, ampliando il proprio portafoglio di prodotti T2 Alpha. Il nuovo sistema è progettato per semplificare le procedure chirurgiche per la fissazione delle fratture omerali, offrendo agli ospedali una piattaforma standardizzata per fornire cure ai pazienti di alta qualità e costanti.
Secondo la direzione, il T2 Alpha Humerus Nailing System migliora la capacità dei chirurghi di gestire fratture omerali complesse offrendo una maggiore flessibilità procedurale. Il prodotto si basa sulla lunga collaborazione dell’azienda con i chirurghi ed estende la gamma T2 Alpha con soluzioni volte a migliorare la coerenza chirurgica e l’efficienza in sala operatoria.
Tendenza probabile del titolo SYK dopo la notizia
Dopo l’annuncio, le azioni SYK hanno guadagnato lo 0,7% alla chiusura di ieri. Negli ultimi sei mesi, le azioni della società hanno perso il 3,4% rispetto al calo dell’11,6% del settore. Tuttavia, l’S&P 500 è salito del 9,8% nello stesso periodo di tempo.
Nel lungo periodo, il lancio del T2 Alpha Humerus Nailing System dovrebbe rafforzare il portafoglio trauma e ortopedia di Stryker ampliando le soluzioni per la gestione di fratture omerali complesse e consolidando la posizione innovativa dell’azienda. L’integrazione con la piattaforma T2 Alpha già esistente migliora le sinergie tra i vari segmenti di prodotto, favorendo una maggiore adozione grazie alla familiarità dei flussi di lavoro, alla formazione semplificata e all’efficienza operativa per gli ospedali. Progettato per affrontare indicazioni di fratture complesse e offrire capacità avanzate di fissazione, il sistema può contribuire a volumi di procedure incrementali e a una domanda sostenuta negli ambienti ospedalieri, supportando potenzialmente la crescita dei ricavi, un coinvolgimento più profondo dei clienti e una differenziazione competitiva duratura nel mercato globale del trauma ortopedico.
Attualmente, SYK ha una capitalizzazione di mercato di 138,08 miliardi di dollari.
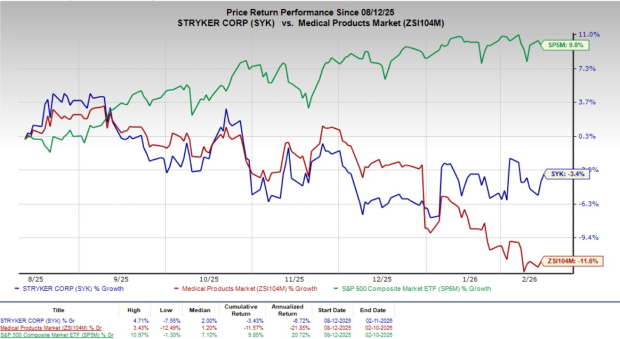
Fonte immagine: Zacks Investment Research
Ulteriori dettagli sul T2 Alpha Humerus Nailing System
Sfruttando la tecnologia SOMA (Stryker Orthopaedic Modeling and Analytics) di Stryker, il T2 Alpha Humerus Nailing System è progettato per gestire fratture omerali complesse, incluse pseudoartrosi, consolidamenti viziati, malallineamenti e fratture patologiche. Il sistema presenta un design del chiodo informato anatomicamente volto a migliorare l’allineamento con l’anatomia del paziente, incrementare la stabilità della fissazione e offrire flessibilità procedurale.
Il T2 Alpha Humerus Nailing System è progettato per aumentare l’efficienza procedurale e ampliare l’applicabilità terapeutica attraverso l’uso di strumentazione intuitiva e meccanismi di targeting guidato, facilitando così l’adozione in sala operatoria. La sua integrazione nella piattaforma di chiodi già consolidata di Stryker supporta la coerenza procedurale e la familiarità dei chirurghi tra le varie indicazioni, il che può contribuire a requisiti formativi più snelli, un utilizzo ottimizzato dei vassoi di strumenti e una maggiore efficienza operativa a livello ospedaliero.
Il sistema T2 Alpha Humerus incorpora numerose caratteristiche progettuali e procedurali pensate per sostenere le prestazioni cliniche e l’efficienza chirurgica. Il sistema utilizza un design del chiodo informato da SOMA, basato su set di dati anatomici da TC di popolazioni di pazienti eterogenee, per facilitare una migliore conformità anatomica e allineamento.
Consente la compressione intraoperatoria attiva fino a 6 mm per una riduzione controllata della frattura rispetto alle tecniche convenzionali. La piattaforma offre una fissazione a vite multiplanare con configurazioni avanzate di bloccaggio per coinvolgere strutture ossee più dense e migliorare la stabilità della costruzione. La strumentazione di targeting guidato supporta la riproducibilità della procedura e aiuta a ridurre l’esposizione intraoperatoria alle radiazioni.
Prospettive di settore favorevoli al mercato
Secondo i dati forniti da Precedence Research, il mercato dei dispositivi per traumi ed estremità è valutato a 16,55 miliardi di dollari nel 2026 e dovrebbe registrare un CAGR del 5,2% fino al 2034.
Fattori come la crescente prevalenza di patologie e lesioni ortopediche, insieme agli sviluppi continui nelle tecniche chirurgiche meno invasive come i chiodi endomidollari e i sistemi di placche bloccanti per una guarigione più rapida e una riduzione del trauma ai tessuti molli, stanno favorendo l’espansione del mercato.
Altre notizie
Stryker ha recentemente annunciato il rilascio limitato sul mercato del Mako RPS (Robotic Power System) per il ginocchio totale, una soluzione robotica portatile e intuitiva che combina l’esperienza robotica dell’azienda con le sue consolidate tecnologie di strumenti elettrici, espandendo la piattaforma Mako in un nuovo segmento robotico. Compatibile con il Triathlon Total Knee System, Mako RPS è progettato per i chirurghi che cercano assistenza robotica mantenendo la familiarità degli strumenti manuali. Il sistema offre pianificazione intraoperatoria e una sega roboticamente guidata con tecnologia di regolazione attiva che allinea i tagli con il piano chirurgico, integrandosi perfettamente nei flussi di lavoro esistenti e nel sistema Q Guidance.
Prezzo Stryker Corporation
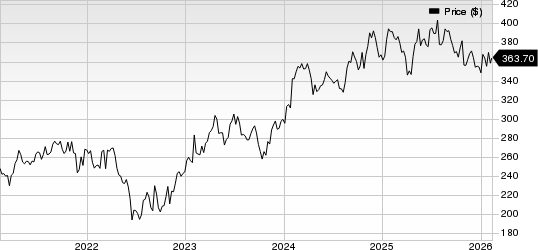
Prezzo Stryker Corporation | Quotazione Stryker Corporation
Zacks Rank & principali scelte di SYK
Attualmente, SYK ha un Zacks Rank #3 (Hold).
Alcuni titoli meglio classificati nel settore medico sono Intuitive Surgical ISRG, GE HealthCare Technologies GEHC e AtriCure ATRC.
Intuitive Surgical, attualmente con un Zacks Rank #1 (Strong Buy), ha riportato un utile rettificato per azione (EPS) del quarto trimestre 2025 di 2,53 dollari, battendo la Zacks Consensus Estimate del 12,4%. I ricavi di 2,87 miliardi di dollari hanno superato la stima Zacks del 4,7%.
ISRG ha un tasso di crescita degli utili a lungo termine stimato al 15,7% rispetto all’aumento del 12,8% dell’industria. L’azienda ha superato le aspettative sugli utili negli ultimi quattro trimestri, con una sorpresa media del 13,2%.
GE HealthCare Technologies, attualmente con un Zacks Rank #2 (Buy), ha riportato un EPS rettificato del quarto trimestre 2025 di 1,44 dollari, superando la stima Zacks dello 0,7%. I ricavi di 5,7 miliardi di dollari hanno superato la stima Zacks dell’1,9%.
GEHC ha un tasso di crescita degli utili a lungo termine stimato al 9,1% rispetto all’aumento del 13,4% dell’industria. L’azienda ha superato le aspettative sugli utili negli ultimi quattro trimestri, con una sorpresa media del 7,5%.
AtriCure, attualmente con un Zacks Rank #2, ha riportato una perdita rettificata per azione del terzo trimestre 2025 di 1 centesimo, inferiore del 90,9% rispetto alla Zacks Consensus Estimate. I ricavi di 134,3 milioni di dollari hanno superato la stima Zacks del 2,1%.
ATRC ha un tasso di crescita degli utili stimato al 91,7% per il 2026 rispetto all’aumento del 16,5% dell’industria. L’azienda ha superato le aspettative sugli utili negli ultimi quattro trimestri, con una sorpresa media del 67,1%.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Goldman Sachs: Non aspettate le elezioni di metà mandato, il mercato “Goldilocks” potrebbe accendere prima del previsto il rally di fine anno delle azioni USA
Goldman Sachs ritiene che il mercato abbia sovrastimato i rischi di stagflazione e di elevati rendimenti; l'effetto dei dazi si sta attenuando, l'energia potrebbe favorire la deflazione e la consumerizzazione dell'AI porterà a una riduzione dei costi, spingendo l'inflazione verso il basso. Sebbene la crescita rallenti, la redditività core rimane forte, mentre lo spazio di manovra delle banche centrali è limitato. In uno scenario "Goldilocks", il FOMO sull'AI si riaccende e non è necessario attendere le elezioni di medio termine: il rally "Goldilocks" potrebbe anticipare il trend di fine anno delle azioni USA.
Il rapporto del terzo trimestre è imminente, Samsung Electronics e SK Hynix affrontano aspettative "estremamente elevate", mettendo alla prova il "mercato globale dell'AI".
L'ondata dell'AI sta guidando un "super ciclo" globale dei semiconduttori; Samsung e SK Hynix potrebbero vedere il loro utile operativo combinato per il terzo trimestre avvicinarsi al record storico di 190 mila miliardi di won sudcoreani. La competizione per la HBM4 si sta intensificando, mentre l'aumento di dieci volte della domanda di larghezza di banda di memoria da parte dell'AI generativa trasforma la memoria stessa nel vero "sangue" dei data center AI. Due imminenti rapporti finanziari determineranno se questa prosperità sia solo un fenomeno temporaneo o il segnale di una rivoluzione strutturale che rimodellerà le infrastrutture tecnologiche.

Direttore di Meta AI Alexandr Wang: Perché voglio creare Muse
Muse ha raggiunto 2,8 milioni di download in soli 12 giorni, superando le performance di ChatGPT nello stesso periodo e stabilendo un record di 264.000 download giornalieri negli Stati Uniti — il valore di mercato di Meta è così aumentato di 234 miliardi di dollari. Dietro a tutto ciò, vi è la lettera aperta del Chief AI Officer Alexandr Wang, che parla del "desiderio umano", e l'acquisizione da 14,3 miliardi di dollari di Zuckerberg, considerata allora "folle": oggi, risulta forse la mossa più vantaggiosa della storia della Silicon Valley, almeno sul piano del talento.
UBS: mantiene il rating "Neutrale" su Tesla (TSLA.US), prezzo obiettivo 385 dollari. La narrazione sull'AI guida la logica di valutazione del prezzo delle azioni.
UBS prevede che la consegna globale di Tesla nel terzo trimestre del 2026 (3Q26) sarà di circa 470.000 unità, con un calo del 5% su base annua e dell'1% su base trimestrale.
Prezzi delle criptovalute
Altro


