
Coin Metrics: Perché questo ciclo di bitcoin è stato prolungato?

Con l'ingresso degli investitori istituzionali e la diminuzione della volatilità, bitcoin sta entrando in un ciclo di maturazione più stabile.
L'assorbimento istituzionale combinato con il raffreddamento della volatilità indica che Bitcoin sta entrando in un ciclo di maturazione più graduale.
Scritto da: Tanay Ved
Traduzione: Luffy, Foresight News
TL;TR
- Con la vendita graduale da parte dei detentori di lungo termine e i nuovi partecipanti che assorbono l’offerta, la velocità di rotazione dell’offerta di Bitcoin sta rallentando, mostrando uno stato di trasferimento della proprietà più graduale.
- Dall'inizio del 2024, solo gli ETF spot su Bitcoin e i Digital Asset Treasuries (DAT) hanno assorbito circa il 57% dell'incremento dell'offerta dei detentori di breve termine, rappresentando ora quasi un quarto della quantità totale di Bitcoin circolanti nell'ultimo anno.
- La volatilità realizzata continua a stabilizzarsi, segnando una maturazione della struttura di mercato, caratterizzata da una domanda istituzionale dominante e da cicli più lunghi.
Dopo aver raggiunto un massimo storico all'inizio di quest'anno, Bitcoin è rimasto in una fase di consolidamento, scendendo brevemente sotto la soglia dei 100.000 dollari, per la prima volta da giugno. Venti contrari macroeconomici, debolezza dei mercati azionari e un raro evento di liquidazione su larga scala nel settore crypto hanno tutti contribuito a frenare il sentiment di mercato, rallentando gli afflussi di capitale e sollevando dubbi sulla sostenibilità del bull market di Bitcoin. Inoltre, le crescenti preoccupazioni riguardo al trasferimento o alla vendita di posizioni storiche da parte di grandi detentori hanno esercitato ulteriore pressione su Bitcoin e sull'intero mercato crypto. Dopo il recente calo, la capitalizzazione totale del mercato crypto è attualmente di circa 3,6 trilioni di dollari.
Guardando oltre la superficie, i dati on-chain di Bitcoin forniscono un contesto importante. In questo articolo esploreremo come i cambiamenti nel comportamento dei detentori di Bitcoin e i principali fattori di domanda influenzino il sentiment di mercato e definiscano il ritmo di questo ciclo. Analizzando le variazioni dell’offerta attiva e i canali di domanda, cercheremo di capire se la recente volatilità di mercato sia un segnale di presa di profitto di fine ciclo o una trasformazione strutturale nella proprietà di Bitcoin.
Distribuzione dell’offerta e assorbimento istituzionale
Offerta attiva
Per cominciare, osserviamo l’offerta attiva di Bitcoin, un indicatore suddiviso in base al “tempo trascorso dall’ultimo movimento on-chain”, che riflette la liquidità dei token detenuti per diversi periodi e mostra chiaramente la distribuzione dell’offerta tra “token dormienti” e “token recentemente mossi”.
Il grafico seguente mostra separatamente la quota di offerta di Bitcoin che non si è mossa da oltre un anno, un dato che può essere utilizzato come proxy per la quantità detenuta dai detentori di lungo termine (LTH). Storicamente, questa percentuale tende ad aumentare durante i bear market (i token si concentrano nelle mani dei detentori di lungo termine) e a diminuire durante i bull market (i detentori di lungo termine iniziano a muovere i token, realizzando profitti e vendendo ai massimi).

Fonte dati: Coin Metrics Network Data Pro
Ad oggi, tra i 19,94 milioni di Bitcoin in circolazione, circa il 52% dei token non si è mosso da oltre un anno, in calo rispetto al 61% di inizio 2024. Sia l’aumento durante il bear market che la diminuzione durante il bull market sono diventati notevolmente più graduali. Nel primo trimestre 2024, nel terzo trimestre 2024 e recentemente nel 2025 si sono osservate vendite scaglionate. Ciò indica che i detentori di lungo termine stanno vendendo i token in modo più costante, riflettendo un allungamento del ciclo di trasferimento della proprietà.
ETF e DAT: i principali motori della domanda
Al contrario, dall’inizio del 2024, l’offerta dei detentori di breve termine (token attivi nell’ultimo anno) è aumentata costantemente, poiché i token precedentemente dormienti sono tornati in circolazione. Allo stesso tempo, il lancio degli ETF spot su Bitcoin e l’accelerazione dell’accumulo da parte dei Digital Asset Treasuries (DAT) hanno portato nuova domanda sostenuta, assorbendo l’offerta distribuita dai detentori di lungo termine.
Fino a novembre 2025, il numero di Bitcoin attivi nell’ultimo anno è di 7,83 milioni, in crescita di circa il 34% rispetto ai 5,86 milioni di inizio 2024 (token dormienti tornati in circolazione). Nello stesso periodo, le partecipazioni degli ETF spot su Bitcoin e degli Strategy Treasuries sono passate da circa 600.000 a 1,9 milioni di Bitcoin, assorbendo quasi il 57% dell’incremento netto dell’offerta dei detentori di breve termine. Attualmente, questi due canali rappresentano circa il 23% dell’offerta dei detentori di breve termine.
Nonostante il rallentamento degli afflussi nelle ultime settimane, la tendenza generale mostra che l’offerta si sta gradualmente spostando verso canali di detenzione più stabili e di lungo termine, una caratteristica distintiva della struttura di mercato di questo ciclo.

Fonte dati: Coin Metrics Network Data Pro & Bitbo Treasuries; Nota: l’offerta ETF non include Fidelity FBTC, l’offerta DAT include Strategy
Comportamento dei detentori di breve e lungo termine
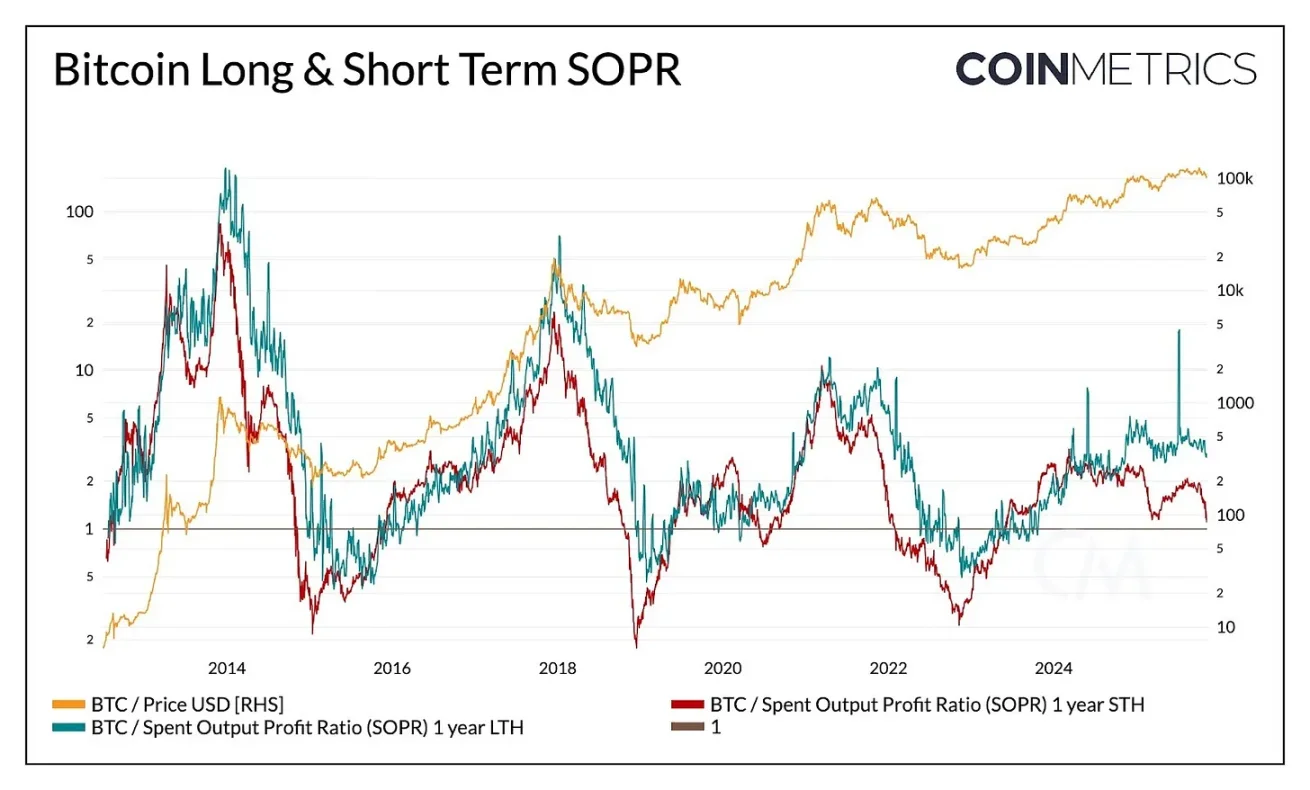
Le tendenze di profitto realizzato confermano ulteriormente la natura graduale della dinamica dell’offerta di Bitcoin. Il rapporto tra output spesi in profitto (SOPR) viene utilizzato per misurare se i detentori stanno vendendo i token in profitto o in perdita, riflettendo chiaramente i modelli comportamentali dei diversi gruppi di detentori nei cicli di mercato.
Nei cicli precedenti, la realizzazione di profitti e perdite da parte dei detentori di lungo e breve termine tendeva a mostrare forti oscillazioni sincronizzate. Recentemente, questa relazione si è differenziata: il SOPR dei detentori di lungo termine rimane leggermente sopra 1, indicando che stanno realizzando profitti in modo costante e vendendo moderatamente ai massimi.
Fonte dati: Coin Metrics Network Data Pro
Il SOPR dei detentori di breve termine oscilla invece vicino alla linea di pareggio, il che spiega anche la cautela del sentiment di mercato recente, poiché molte posizioni dei detentori di breve termine sono vicine al prezzo di costo. La divergenza nei comportamenti dei due gruppi riflette una fase di mercato più graduale: la domanda istituzionale assorbe l’offerta distribuita dai detentori di lungo termine, invece di ripetere le forti oscillazioni del passato. Se il SOPR dei detentori di breve termine dovesse superare stabilmente 1, ciò potrebbe indicare un rafforzamento del momentum di mercato.
Sebbene una correzione generale possa comprimere la redditività di tutti i gruppi di detentori, il modello complessivo mostra una struttura di mercato più equilibrata: la rotazione dell’offerta e la realizzazione dei profitti procedono gradualmente, allungando il ciclo di Bitcoin.
La volatilità di Bitcoin diminuisce
Questa graduale trasformazione strutturale si riflette anche nella volatilità di Bitcoin, che mostra una tendenza al ribasso nel lungo periodo. Attualmente, la volatilità realizzata su 30, 60, 180 e 360 giorni di Bitcoin si mantiene stabile intorno al 45%-50%, mentre in passato la volatilità era spesso esplosiva, causando forti oscillazioni di mercato. Oggi, la volatilità di Bitcoin si avvicina sempre più a quella dei grandi titoli tecnologici, segnalando una maturazione dell’asset. Questo riflette sia un miglioramento della liquidità sia una base di investitori sempre più dominata da istituzionali.
Per gli asset allocator, la diminuzione della volatilità potrebbe aumentare l’attrattiva di Bitcoin nei portafogli di investimento, soprattutto mentre la sua correlazione con azioni, oro e altri asset macro rimane dinamica.

Fonte dati: Coin Metrics Market Data Pro
Conclusioni
I trend on-chain di Bitcoin indicano che questo ciclo sta procedendo in modo più graduale e prolungato, senza le impennate frenetiche tipiche dei precedenti bull market. I detentori di lungo termine stanno vendendo in modo scaglionato, e la maggior parte dell’offerta viene assorbita da canali di domanda più sostenibili (ETF, DAT e detenzioni istituzionali più ampie). Questa trasformazione segna una maturazione della struttura di mercato: volatilità e velocità di circolazione in calo, cicli più lunghi.
Nonostante ciò, il momentum di mercato dipende ancora dalla persistenza della domanda. L’appiattimento degli afflussi negli ETF, la pressione su alcuni DAT, i recenti eventi di liquidazione di mercato e il SOPR dei detentori di breve termine vicino alla linea di pareggio evidenziano che il mercato sta attraversando una fase di riassestamento. Un aumento dell’offerta dei detentori di lungo termine (token non mossi da oltre un anno), un SOPR sopra 1, nuovi afflussi negli ETF spot su Bitcoin e nelle stablecoin potrebbero essere segnali chiave per il ritorno del momentum di mercato.
Guardando al futuro, un allentamento delle incertezze macro, condizioni di liquidità migliorate e progressi regolamentari sulla struttura di mercato potrebbero accelerare nuovamente gli afflussi di capitale e prolungare il ciclo rialzista. Nonostante il raffreddamento del sentiment, dopo il recente deleveraging, il mercato appare più sano grazie all’espansione dei canali istituzionali e alla diffusione delle infrastrutture on-chain.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Quando Meta e Alphabet preoccupano il mercato per i costi elevati dell'AI, Microsoft (MSFT.US) presenta un flusso di cassa superiore ai dieci miliardi di dollari come "copertura" e porta la commercializzazione dell'AI dalla narrazione al profitto.
Microsoft ha annunciato i risultati del primo trimestre dell'anno fiscale 2027 (fino al 30 settembre 2026) dopo la chiusura del mercato azionario statunitense di mercoledì ora della costa orientale. Tre indicatori chiave, tra cui ricavi, utili per azione e crescita di Azure, hanno tutti superato le aspettative del mercato.
Wall Street "riflette" sul discorso di Walsh: indica ulteriori aumenti dei tassi, ma non troppo significativi
Durante la conferenza stampa, Wash ha rifiutato di definire le attuali condizioni finanziarie come "troppo restrittive", sostenuto da dati economici solidi (PIL superiore al 3% e crescita degli investimenti a doppia cifra). Il mercato ha interpretato questa posizione come la necessità di ulteriori rialzi dei tassi, sebbene di entità limitata. Con due voti contrari all’interno e i membri falchi che hanno invece votato a favore, si suggerisce che la maggioranza preveda un adeguamento al rialzo a dicembre. Il mercato dei futures ha già scontato un aumento dei tassi sia a dicembre che a marzo del prossimo anno.
Sei anni di inflazione alle stelle e due voti contrari: la Fed è pronta ad aumentare i tassi a dicembre, un altro rialzo potrebbe arrivare a marzo prossimo?
La Federal Reserve mantiene i tassi invariati, Waller suggerisce un possibile aumento a dicembre e forse un altro all'inizio del 2027; l'inflazione non ha raggiunto l'obiettivo per sei anni, i futures stanno già scommettendo su aumenti dei tassi a dicembre e marzo.
Oracle si impegna a scommettere sull'intelligenza artificiale con ritorni anticipati rispetto alle aspettative, prevedendo un flusso di cassa libero positivo nella seconda metà dell'anno fiscale 2028 e una riduzione delle spese in conto capitale nell'anno fiscale 2029.
La direttrice finanziaria di Oracle, Hilary Maxson, ha dichiarato durante l'Investor Day che Oracle prevede che il flusso di cassa libero diventerà positivo nella seconda metà dell'anno fiscale 2028 e supererà i 30 miliardi di dollari nell'anno fiscale 2029, mentre in precedenza il mercato si aspettava generalmente che tale dato diventasse positivo solo nell'anno fiscale 2030. Maxson prevede inoltre una riduzione delle spese in conto capitale nell'anno fiscale 2029 e ha fissato il limite massimo per ulteriori finanziamenti prima dell'anno fiscale 2030 a 20 miliardi di dollari. Dopo la notizia, il prezzo delle azioni Oracle è aumentato fino al 13%.
Prezzi delle criptovalute
Altro


