
La strategia non sta più "acquistando in modo aggressivo": è questa la causa dell'attuale calo di bitcoin?

Gli ETF spot su bitcoin, a lungo considerati degli "assorbitori automatici della nuova offerta", stanno mostrando segni simili di debolezza.
Autore originale: Oluwapelumi Adejumo, Crypto Slate
Traduzione originale: Luffy, Foresight News
Per la maggior parte del 2025, il supporto di Bitcoin è sembrato difficile da scuotere grazie all'alleanza inaspettata tra i corporate digital asset treasury (DAT) e gli exchange traded fund (ETF), che insieme hanno costituito una base di sostegno.
Le aziende hanno acquistato Bitcoin emettendo azioni e obbligazioni convertibili, mentre i flussi di capitale negli ETF hanno assorbito silenziosamente la nuova offerta. Insieme, questi due fattori hanno creato una solida base di domanda, aiutando Bitcoin a resistere alla pressione di un ambiente finanziario più restrittivo.
Oggi, questa base sta iniziando a indebolirsi.
Il 3 novembre, Charles Edwards, fondatore di Capriole Investments, ha scritto su X che le sue aspettative rialziste si sono attenuate con il rallentamento degli acquisti istituzionali.
Ha sottolineato: "Per la prima volta in sette mesi, il volume netto degli acquisti istituzionali è sceso sotto la quantità di Bitcoin estratta giornalmente, il che non è un buon segno."
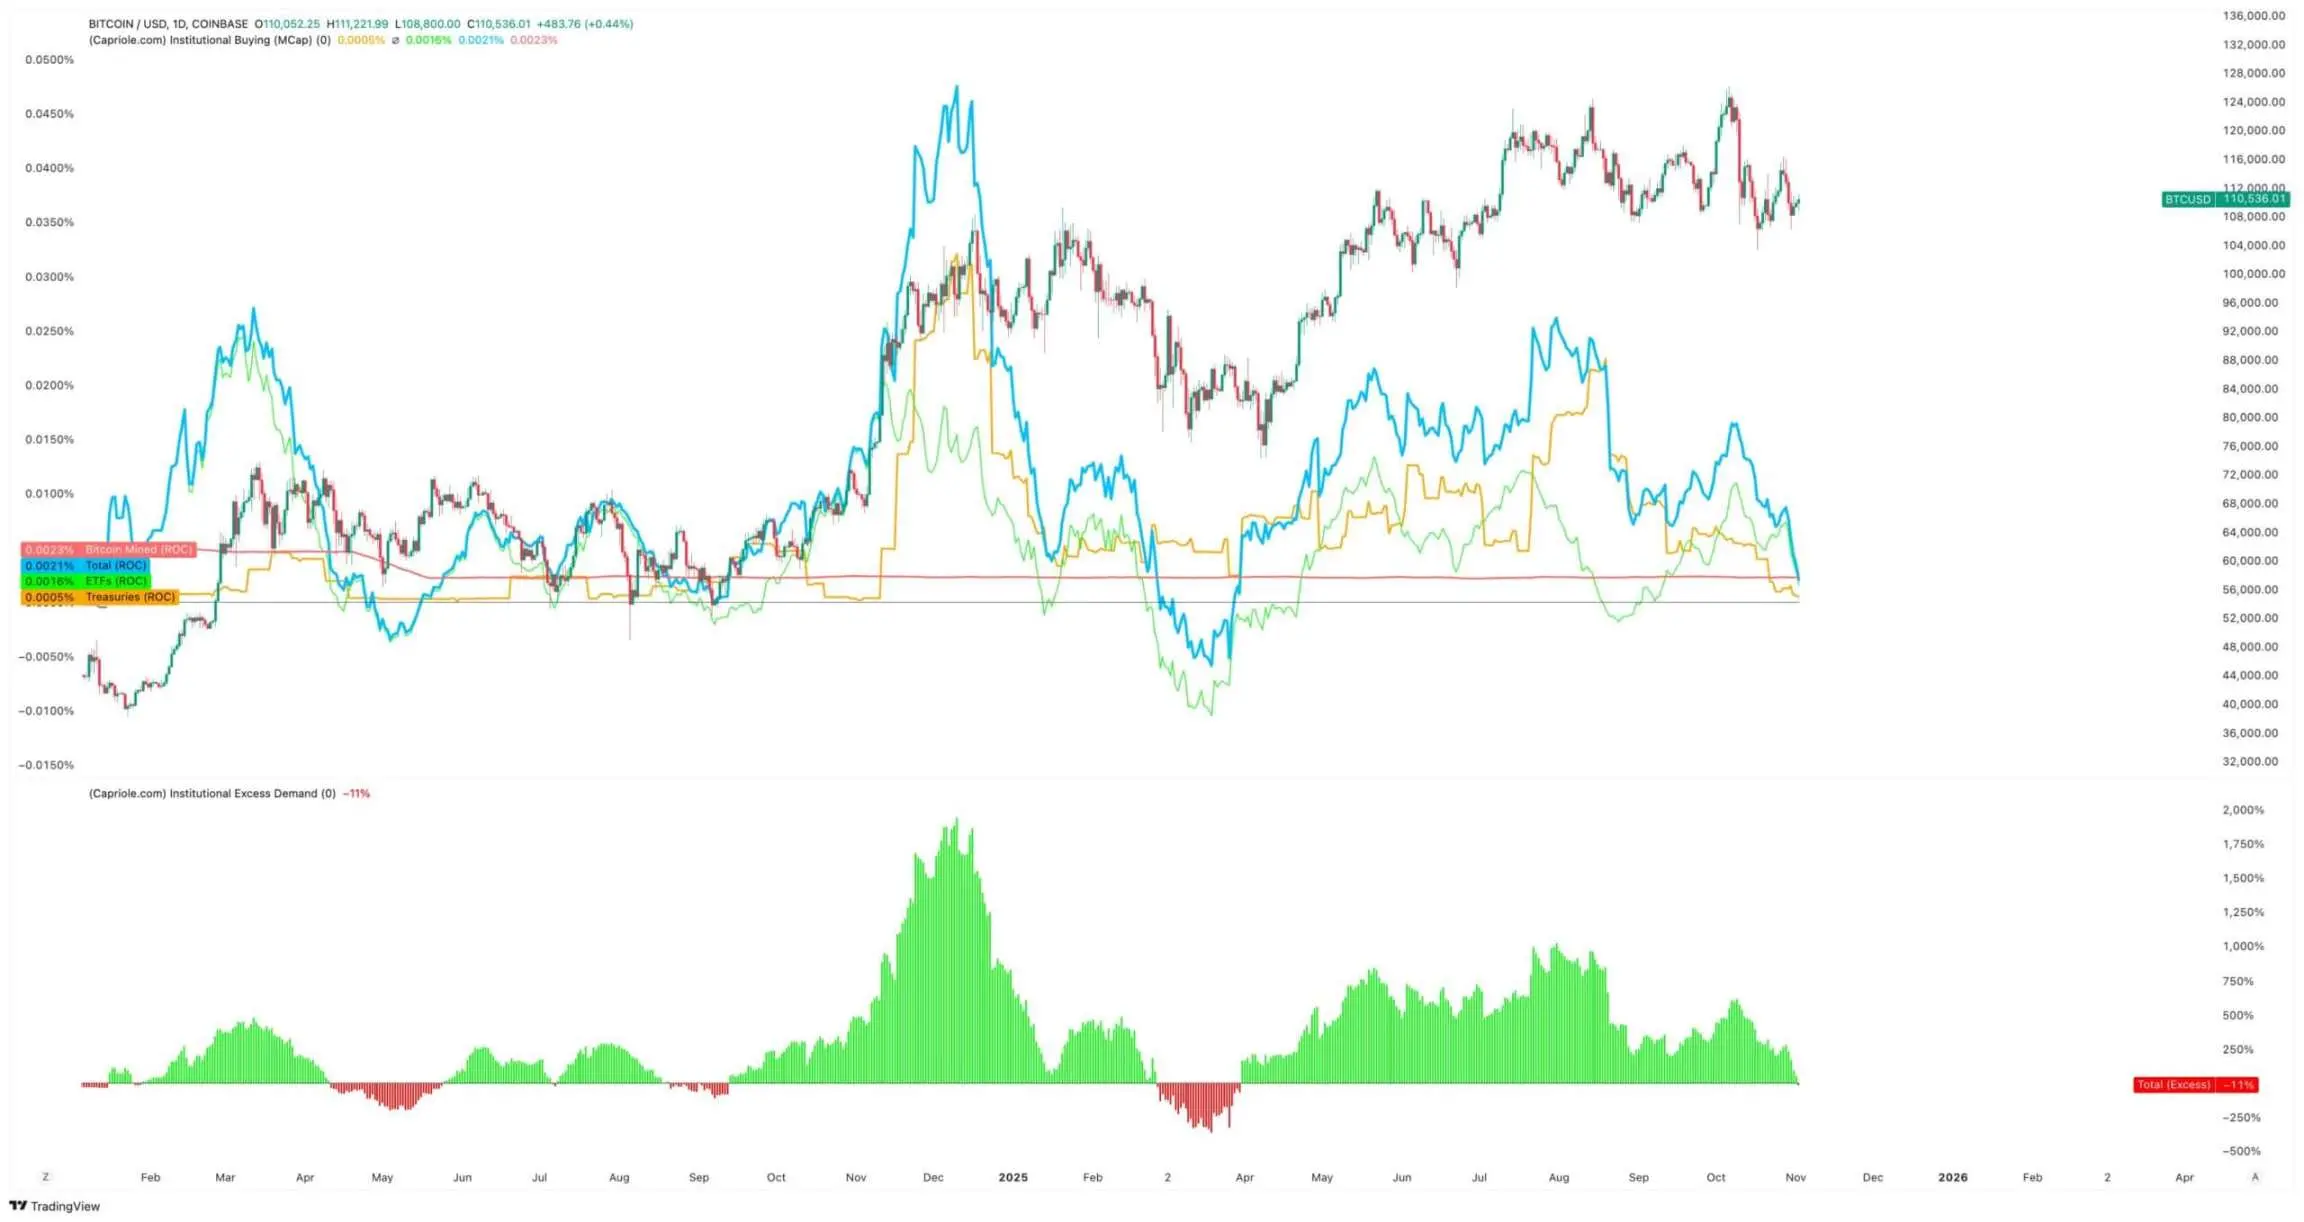
Volume di acquisto istituzionale di Bitcoin, fonte: Capriole Investments
Edwards ha affermato che, anche se altri asset performano meglio di Bitcoin, questo indicatore è stato la ragione chiave per il suo ottimismo.
Attualmente, circa 188 corporate treasury detengono posizioni significative in Bitcoin, molte delle quali hanno un modello di business relativamente semplice oltre all'esposizione in Bitcoin.
Rallentamento dell'accumulo nei corporate treasury di Bitcoin
Nessuna azienda rappresenta meglio le operazioni corporate su Bitcoin di Strategy, recentemente rinominata.
Questa azienda guidata da Michael Saylor, originariamente produttrice di software, si è trasformata in una società di corporate treasury di Bitcoin e attualmente detiene oltre 674.000 Bitcoin, mantenendo la posizione di maggior detentore aziendale al mondo.
Tuttavia, il ritmo degli acquisti si è notevolmente rallentato negli ultimi mesi.
Nel terzo trimestre, Strategy ha aggiunto solo circa 43.000 Bitcoin, il volume trimestrale più basso dell'anno. Considerando che durante questo periodo alcuni acquisti sono scesi a poche centinaia di Bitcoin, questo dato non sorprende.
L'analista di CryptoQuant J.A. Maarturn spiega che il rallentamento potrebbe essere legato al calo del Net Asset Value (NAV) di Strategy.
Ha affermato che gli investitori erano disposti a pagare un alto "premium NAV" per ogni dollaro di Bitcoin sul bilancio di Strategy, consentendo agli azionisti di beneficiare della crescita di Bitcoin tramite leva finanziaria. Tuttavia, da metà anno, questo premio si è notevolmente ridotto.
Con la diminuzione del premio di valutazione, l'emissione di nuove azioni per acquistare Bitcoin non porta più un valore aggiunto significativo, riducendo così la motivazione delle aziende a finanziare ulteriori acquisti.
Maarturn sottolinea: "Le difficoltà di finanziamento sono aumentate, il premium sull'emissione di azioni è sceso dal 208% al 4%."
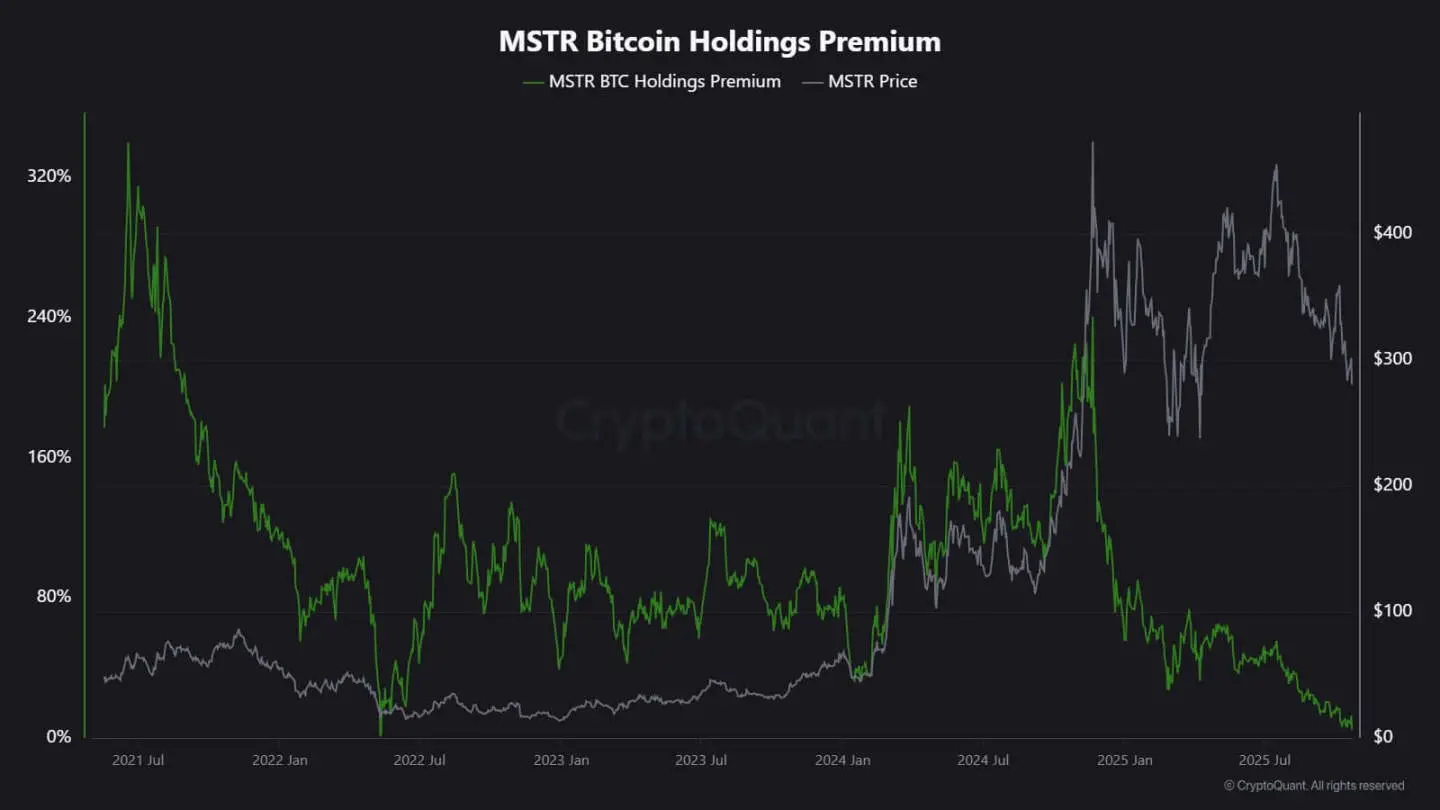
Premium delle azioni Strategy, fonte: CryptoQuant
Nel frattempo, la tendenza al rallentamento non riguarda solo Strategy.
La società quotata a Tokyo Metaplanet aveva seguito il modello di questa pioniera americana, ma dopo un forte calo del prezzo delle azioni, il valore di mercato è ora inferiore al valore dei Bitcoin detenuti.
In risposta, l'azienda ha approvato un programma di riacquisto di azioni e ha introdotto nuove linee guida di finanziamento per espandere il corporate treasury di Bitcoin. Questa mossa dimostra la fiducia dell'azienda nel proprio bilancio, ma evidenzia anche il calo di entusiasmo degli investitori per il modello di business del "crypto treasury".
In effetti, il rallentamento dell'accumulo nei corporate treasury di Bitcoin ha portato ad alcune fusioni aziendali.
Lo scorso mese, la società di asset management Strive ha annunciato l'acquisizione della più piccola società di corporate treasury di Bitcoin Semler Scientific. Dopo la fusione, queste aziende deterranno quasi 11.000 Bitcoin.
Questi casi riflettono vincoli strutturali, non un indebolimento della convinzione. Quando l'emissione di azioni o obbligazioni convertibili non ottiene più un premio di mercato, i flussi di capitale si esauriscono e l'accumulo aziendale rallenta di conseguenza.
Qual è la direzione dei flussi di capitale negli ETF?
Gli ETF spot su Bitcoin, a lungo considerati "assorbitori automatici della nuova offerta", mostrano ora segni simili di debolezza.
Per la maggior parte del 2025, questi strumenti finanziari hanno dominato la domanda netta, con le sottoscrizioni che hanno costantemente superato i riscatti, soprattutto quando Bitcoin ha raggiunto nuovi massimi storici.
Ma dalla fine di ottobre, i flussi di capitale sono diventati instabili. A causa delle variazioni nelle aspettative sui tassi di interesse, i gestori di portafoglio hanno aggiustato le posizioni e i dipartimenti di rischio hanno ridotto l'esposizione, portando alcuni flussi settimanali in territorio negativo. Questa volatilità segna una nuova fase comportamentale per gli ETF su Bitcoin.
L'ambiente macro si è irrigidito, le speranze di un rapido taglio dei tassi sono svanite e le condizioni di liquidità si sono raffreddate. Nonostante ciò, la domanda di esposizione a Bitcoin rimane forte, ma è passata da "afflussi costanti" a "afflussi a impulsi".
I dati di SoSoValue illustrano chiaramente questo cambiamento. Nelle prime due settimane di ottobre, i prodotti di investimento in asset digitali hanno attirato quasi 6 miliardi di dollari; ma entro la fine del mese, con i riscatti saliti a oltre 2 miliardi di dollari, parte degli afflussi è stata cancellata.
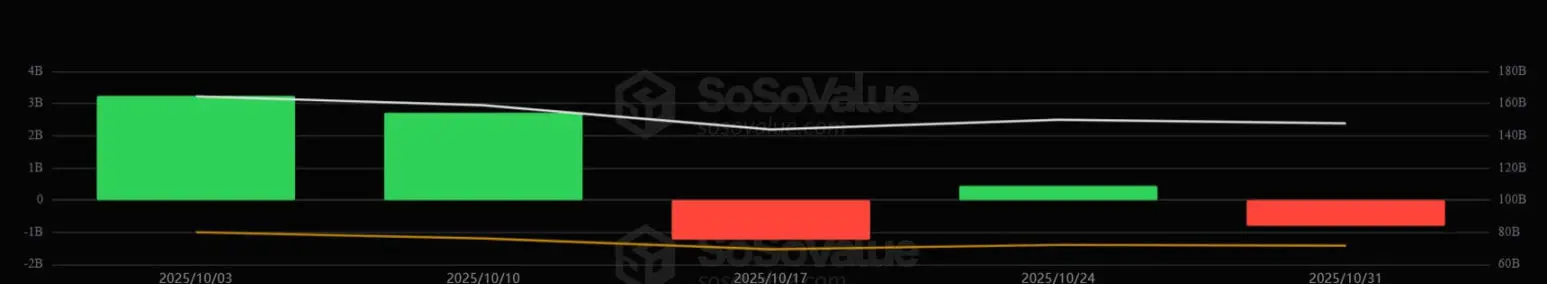
Flussi settimanali degli ETF su Bitcoin, fonte: SoSoValue
Questo modello indica che gli ETF su Bitcoin sono ormai maturati come veri mercati bidirezionali. Offrono ancora liquidità profonda e canali di accesso istituzionali, ma non sono più strumenti di accumulo unidirezionali.
Quando i segnali macroeconomici sono volatili, la velocità di uscita degli investitori negli ETF può essere rapida quanto quella di ingresso.
Impatto sul mercato di Bitcoin
Questo cambiamento non implica necessariamente un calo di Bitcoin, ma preannuncia sicuramente una maggiore volatilità. Con la diminuzione della capacità di assorbimento di aziende e ETF, il prezzo di Bitcoin sarà sempre più guidato dai trader a breve termine e dal sentiment macroeconomico.
Secondo Edwards, in questo contesto, nuovi catalizzatori—come un allentamento monetario, una regolamentazione chiara o un ritorno dell'appetito per il rischio nei mercati azionari—potrebbero riaccendere gli acquisti istituzionali.
Per ora, tuttavia, gli acquirenti marginali sono più cauti, rendendo la scoperta dei prezzi più sensibile ai cicli di liquidità globale.
L'impatto si manifesta principalmente in due modi:
Primo, la domanda strutturale che fungeva da supporto si sta indebolendo. Nei periodi di assorbimento insufficiente, la volatilità intraday può aumentare, poiché mancano acquirenti stabili in grado di attenuare la volatilità. L'halving di aprile 2024 ha ridotto meccanicamente la nuova offerta, ma senza una domanda costante, la sola scarsità non può garantire un aumento dei prezzi.
Secondo, la correlazione di Bitcoin sta cambiando. Con il raffreddamento dell'accumulo nei bilanci aziendali, l'asset potrebbe tornare a seguire i cicli di liquidità generale. Periodi di tassi reali in aumento e di rafforzamento del dollaro potrebbero esercitare pressione sui prezzi, mentre un ambiente più accomodante potrebbe riportare Bitcoin in testa durante i rally di rischio.
In sostanza, Bitcoin sta rientrando in una fase di riflessione macro, comportandosi più come un asset ad alto beta che come oro digitale.
Nel frattempo, tutto ciò non nega la narrativa di lungo termine di Bitcoin come asset scarso e programmabile. Al contrario, riflette l'influenza crescente delle dinamiche istituzionali—le stesse che hanno protetto Bitcoin dalla volatilità guidata dai retail, ma che ora, tramite i meccanismi che lo hanno portato nei portafogli mainstream, lo legano più strettamente ai mercati dei capitali.
I prossimi mesi metteranno alla prova la capacità di Bitcoin di mantenere la sua funzione di riserva di valore in assenza di flussi automatici da aziende e ETF.
Se guardiamo alla storia, Bitcoin ha spesso dimostrato capacità di adattamento. Quando un canale di domanda rallenta, ne emerge un altro—potrebbe provenire dalle riserve nazionali, dall'integrazione fintech o dal ritorno degli investitori retail durante un ciclo macro accomodante.
Link all'articolo originale
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Quando Meta e Alphabet preoccupano il mercato per i costi elevati dell'AI, Microsoft (MSFT.US) presenta un flusso di cassa superiore ai dieci miliardi di dollari come "copertura" e porta la commercializzazione dell'AI dalla narrazione al profitto.
Microsoft ha annunciato i risultati del primo trimestre dell'anno fiscale 2027 (fino al 30 settembre 2026) dopo la chiusura del mercato azionario statunitense di mercoledì ora della costa orientale. Tre indicatori chiave, tra cui ricavi, utili per azione e crescita di Azure, hanno tutti superato le aspettative del mercato.
Wall Street "riflette" sul discorso di Walsh: indica ulteriori aumenti dei tassi, ma non troppo significativi
Durante la conferenza stampa, Wash ha rifiutato di definire le attuali condizioni finanziarie come "troppo restrittive", sostenuto da dati economici solidi (PIL superiore al 3% e crescita degli investimenti a doppia cifra). Il mercato ha interpretato questa posizione come la necessità di ulteriori rialzi dei tassi, sebbene di entità limitata. Con due voti contrari all’interno e i membri falchi che hanno invece votato a favore, si suggerisce che la maggioranza preveda un adeguamento al rialzo a dicembre. Il mercato dei futures ha già scontato un aumento dei tassi sia a dicembre che a marzo del prossimo anno.
Sei anni di inflazione alle stelle e due voti contrari: la Fed è pronta ad aumentare i tassi a dicembre, un altro rialzo potrebbe arrivare a marzo prossimo?
La Federal Reserve mantiene i tassi invariati, Waller suggerisce un possibile aumento a dicembre e forse un altro all'inizio del 2027; l'inflazione non ha raggiunto l'obiettivo per sei anni, i futures stanno già scommettendo su aumenti dei tassi a dicembre e marzo.
Oracle si impegna a scommettere sull'intelligenza artificiale con ritorni anticipati rispetto alle aspettative, prevedendo un flusso di cassa libero positivo nella seconda metà dell'anno fiscale 2028 e una riduzione delle spese in conto capitale nell'anno fiscale 2029.
La direttrice finanziaria di Oracle, Hilary Maxson, ha dichiarato durante l'Investor Day che Oracle prevede che il flusso di cassa libero diventerà positivo nella seconda metà dell'anno fiscale 2028 e supererà i 30 miliardi di dollari nell'anno fiscale 2029, mentre in precedenza il mercato si aspettava generalmente che tale dato diventasse positivo solo nell'anno fiscale 2030. Maxson prevede inoltre una riduzione delle spese in conto capitale nell'anno fiscale 2029 e ha fissato il limite massimo per ulteriori finanziamenti prima dell'anno fiscale 2030 a 20 miliardi di dollari. Dopo la notizia, il prezzo delle azioni Oracle è aumentato fino al 13%.
Prezzi delle criptovalute
Altro


