
Setelah komitmen di luar neraca senilai $628 miliar dimasukkan ke dalam valuasi, saham Meta menjadi "35% lebih mahal"?

Sekitar USD 628 miliar kewajiban luar neraca Meta telah lama tersembunyi dalam catatan kaki laporan keuangan, dan ketika angka ini dimasukkan dalam perhitungan nilai perusahaan, kerangka penilaian saham teknologi berskala super besar kini menghadapi rekonstruksi besar-besaran.
Analis Needham dari bank investasi, Laura Martin, dalam riset yang dirilis pada 2 Oktober menunjukkan, jika komitmen luar neraca Meta dimasukkan ke dalam nilai perusahaan (EV), kelipatan valuasinya akan naik sebesar 35%, sehingga saham menjadi jauh lebih mahal bagi pemegang saham daripada yang tercermin dari indikator tradisional.
Martin kemudian menyatakan secara terbuka di CNBC: "Utang dan sewa dalam neraca Meta sekitar USD 100 miliar, dengan kewajiban luar neraca mencapai USD 600 miliar. Jika Anda tidak memasukkan USD 600 miliar ini ke dalam EV, valuasi Anda akan kurang 35%." Penilaian ini secara langsung mengguncang logika penetapan harga pasar terhadap Meta.
Yang lebih patut dicermati lagi, saat metode Needham diterapkan secara konsisten kepada Alphabet, hasilnya berbalik secara dramatis: kelipatan EV/FY27E pendapatan Google yang sudah disesuaikan mencapai 9,0 kali, lebih tinggi dari Meta sebesar 8,3 kali — ini berarti setelah pengungkapan penuh kewajiban luar neraca, justru Google yang lebih mahal secara valuasi. Sementara itu, pada bulan Juli saja Meta menambah sekitar USD 68 miliar komitmen sewa pusat data dalam sebulan, sehingga ekspansi kewajiban luar neraca terus berakselerasi. Apakah harga pasar telah cukup merefleksikan leverage tersembunyi ini kini menjadi pertanyaan inti yang tak terhindarkan bagi para investor saham teknologi ultra-besar.
Perbedaan 5,6 Kali Lipat antara Kewajiban Dalam dan Luar Neraca Meta
Kerangka analisis Needham berangkat dari prinsip dasar akuntansi. Mereka berpendapat bahwa, "nilai ekuitas adalah nilai sisa yang menjadi milik pemegang saham setelah pembayaran utang dan kewajiban kontraktual lain," sehingga terlepas dari cara perlakuan akuntansi, kewajiban dan komitmen yang terus menanjak tetap menjadi hambatan bagi kenaikan harga saham dan sepatutnya dimasukkan dalam perhitungan EV.
Secara spesifik untuk Meta, hingga akhir Juni 2026, utang dan sewa dalam neraca berjumlah sekitar USD 112 miliar, sementara dua jenis kewajiban luar neraca total sekitar USD 628 miliar, rasio keduanya mencapai 5,6 kali — artinya setiap USD 1 leverage yang diungkapkan dalam pembukuan Meta, masih tersembunyi USD 5,60 dalam catatan kaki.
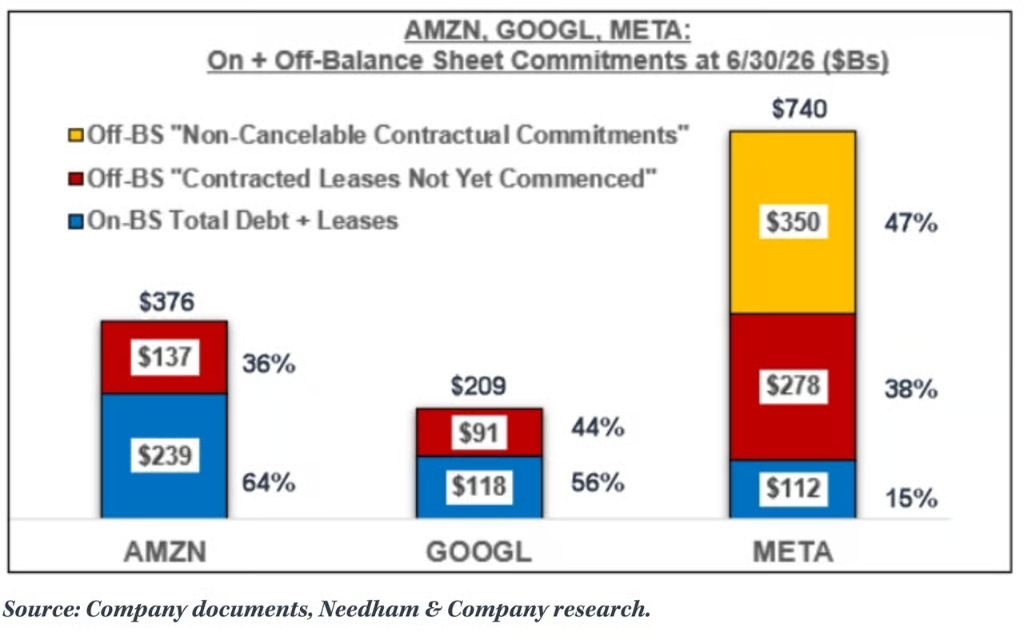
Dua kategori kewajiban luar neraca ini dijelaskan dengan jelas dalam catatan 9 laporan 10-Q kuartal kedua Meta: pertama, kewajiban sewa operasional dan pembiayaan yang belum dimulai sekitar USD 279 miliar, berkaitan dengan pusat data, fasilitas hosting, serta sejumlah infrastruktur jaringan, dengan masa sewa dari tahun 2026 hingga 2036, maksimal 30 tahun; kedua, komitmen kontrak yang tidak dapat dibatalkan sekitar USD 349,3 miliar, terutama berkaitan dengan pengaturan kapasitas cloud pihak ketiga, investasi server dan infrastruktur jaringan, pembangunan pusat data, serta produk perangkat keras konsumer Reality Labs, dengan jatuh tempo masing-masing sekitar USD 53,5 miliar dan USD 81,7 miliar pada tahun 2026 dan 2027. Selain itu, Meta juga memiliki kewajiban pembelian kapasitas cloud potensial maksimal USD 14,7 miliar.
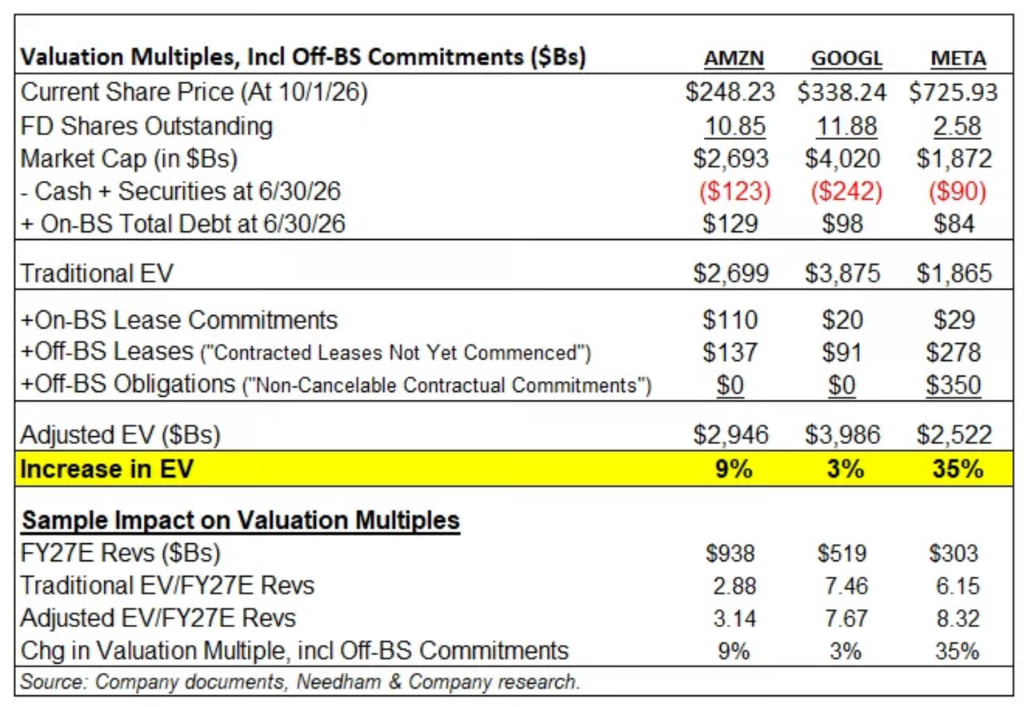
Setelah memasukkan kewajiban luar neraca tersebut ke EV, kelipatan EV/FY27E pendapatan Meta naik dari 6,15 kali menjadi 8,32 kali, naik 35%.
Percepatan Komitmen Infrastruktur AI
Angka-angka di atas belum mencerminkan dinamika terbaru. Dalam 10-Q kuartal kedua, Meta mengungkapkan bahwa pada Juli 2026 — tepat setelah akhir kuartal — perusahaan kembali menandatangani kewajiban sewa pusat data sekitar USD 68 miliar baru.
Angka ini berarti bahwa hanya dalam satu bulan, tambahan komitmen sewa Meta setara dengan sekitar 80% dari seluruh utang dalam neraca per akhir Juni (sekitar USD 84 miliar), sekaligus meningkatkan nilai "sewa yang belum dimulai" lebih dari 10% sebelum kuartal ketiga berakhir. Berdasarkan hal ini, Needham menilai kewajiban luar neraca Meta pada kuartal ketiga menunjukkan tren "pertumbuhan pesat".
Menurut analis strategi kredit Goldman Sachs Amanda Lynam dalam riset yang dirilis Agustus, saat musim laporan keuangan kuartal kedua, total komitmen sewa yang dilacak perusahaan teknologi super besar mencapai USD 1,5 triliun, termasuk USD 1,0 triliun dari sewa yang belum dimulai. Karena perlakuan khusus standar akuntansi sewa GAAP AS, bagian komitmen sewa "yang belum dimulai" ini tidak tercatat dalam laporan keuangan, namun akan menjadi kewajiban pembayaran nyata dalam beberapa tahun ke depan. Lynam menyatakan, perlakuan ini "mungkin meremehkan tingkat leverage dan kebutuhan likuiditas masa depan," serta memperkirakan "penerbit terkait AI akan terus menanggung premi risiko kredit tambahan."
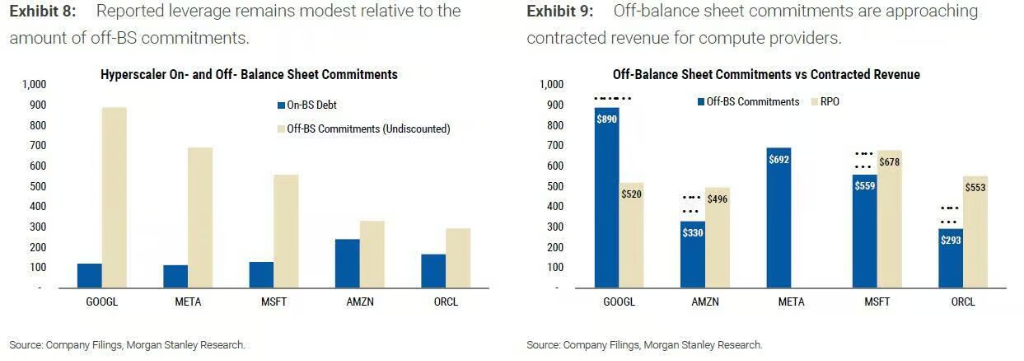
Tim akuntansi Morgan Stanley (Todd Castagno dkk.) pada akhir Agustus memperluas lingkup statistik hingga Nvidia, Broadcom, dan berbagai jaminan serta perlindungan, menghasilkan total komitmen luar neraca lebih dari USD 3,1 triliun. Berdasarkan pelacakan ZeroHedge per 30 September, kewajiban luar neraca perusahaan teknologi super besar telah mencapai USD 3,8 triliun, bertambah sekitar USD 700 miliar sejak akhir Juni.
Google Ternyata "Lebih Mahal": Koreksi Konsistensi Metodologi Needham
Laporan riset asli Needham memiliki kelemahan metodologi yang patut dicatat: tabelnya mengasumsikan "komitmen kontrak tidak dapat dibatalkan" Amazon dan induk Google, Alphabet, adalah nol, padahal pengungkapan laporan keuangan kedua perusahaan tidak demikian.
Pada laporan 10-Q kuartal kedua, Alphabet mengungkapkan komitmen pembelian jangka panjang sebesar USD 707 miliar — sama dengan angka yang digunakan Morgan Stanley; Amazon mengungkapkan kewajiban pembelian tanpa syarat sebesar USD 130 miliar. Komitmen ini identik dengan jenis yang diperhitungkan Needham untuk Meta.
Setelah menerapkan metode Needham secara konsisten pada ketiga perusahaan, hasilnya berubah secara signifikan:
-
Alphabet: Kenaikan EV dari laporan awal Needham sebesar 3% membesar menjadi 21%, kelipatan EV/FY27E pendapatan yang telah disesuaikan naik menjadi 9,0 kali, lebih tinggi dari Meta 8,3 kali;
-
Amazon: Kenaikan EV dari 9% meningkat menjadi 14%;
-
Meta: Jika termasuk tambahan USD 68 miliar sewa baru Juli, eksposur jaminan proyek pusat data Hyperion dan El Paso (masing-masing eksposur kerugian maksimal sekitar USD 46 miliar dan USD 13 miliar), serta kewajiban pembelian cloud potensial USD 14,7 miliar, kenaikan penyesuaian sebenarnya mencapai sekitar 42%.
Dengan kata lain, secara relatif skala leverage luar neraca Meta masih tertinggi di antara ketiganya dan penilaian inti Needham tetap valid; namun perbandingan awal "35% vs 3%" meremehkan skala kewajiban luar neraca Google. Setelah penyesuaian penuh, justru Google yang menjadi aset dengan kelipatan EV/pendapatan lebih tinggi secara valuasi.
Apakah Leverage Tersembunyi Ini Sudah Dihargai Pasar?
Pendukung berpendapat bahwa komitmen pembelian bukanlah utang dalam arti tradisional — semuanya adalah kontrak server, kapasitas cloud, dan chip yang diharapkan oleh Meta dapat menghasilkan pendapatan. Lembaga pemeringkat kredit biasanya memperlakukan kewajiban sewa seperti utang, namun tidak memperlakukan kewajiban pembelian dengan cara yang sama. Selain itu, angka USD 628 miliar kewajiban luar neraca Meta adalah nilai belum ter diskonto, dan jika dihitung nilai kini, dampak ke EV akan lebih kecil.
Namun, sanggahan juga sama kuatnya. Morgan Stanley secara tegas memperingatkan: "Kontrak-kontrak ini memiliki nilai strategis saat pasokan mengetat, tetapi jika keseimbangan antara penawaran dan permintaan pulih lebih awal, perusahaan mungkin harus menanggung kelebihan kapasitas, atau mencoba menegosiasi ulang syarat kontrak." Dengan kata lain, asumsi bahwa komitmen pembelian "bukan utang" hanya berlaku jika perusahaan memang selalu membutuhkan apa yang sudah dijanjikan pembeliannya.
Arus kas bebas mulai menunjukkan tekanan. Menurut Morgan Stanley, arus kas bebas Amazon dan Google sudah negatif pada kuartal kedua, dan Meta diperkirakan juga akan memasuki zona negatif pada kuartal berikutnya.
Di pasar obligasi, data Goldman Sachs menunjukkan penerbitan obligasi perusahaan teknologi ultra besar tahun ini telah mencapai USD 250 miliar, melonjak dari kurang dari USD 20 miliar pada 2024; dan prediksi penerbitan 2027 sebesar USD 420 miliar, tanpa menghitung pembiayaan pusat data lewat kendaraan tujuan khusus (SPV) — yang justru menjadi inti struktur luar neraca saat ini menurut Morgan Stanley.
Needham mempertahankan peringkat "hold" untuk Meta, dengan keprihatinan yang tidak hanya terbatas pada sisi akuntansi. Laura Martin menyoroti bahwa Meta bersamaan menggarap chip kustom, pusat data, AI perusahaan, intelligent agent bisnis, model API, penjualan kekuatan komputasi, kacamata pintar, dan lain-lain, sehingga "fokus manajemen, talenta engineering, dan modal pemegang saham tersebar ke terlalu banyak arah", dengan latar belakang komitmen USD 628 miliar, ruang toleransi kesalahan makin sempit.
10-Q kuartal ketiga Meta diperkirakan akan dirilis pada akhir Oktober. Dengan tambahan sewa USD 68 miliar di bulan Juli yang sudah menjadi fakta, arah isi catatan kaki tersebut sudah dapat diperkirakan pasar.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Setelah ledakan popularitas Meta Muse, menghadapi tantangan retensi: tingkat keterbukaan lebih rendah dari aplikasi utama, monetisasi jangka panjang menghadapi ujian
Sejak diluncurkan, Muse, agen AI di bawah Meta, telah diunduh lebih dari 5,6 juta kali dan sempat menduduki puncak toko aplikasi Apple. Namun, tingkat pembukaan aplikasi oleh pengguna masih lebih rendah dibandingkan dengan aplikasi utama seperti Google dan ChatGPT, serta retensi dan frekuensi penggunaan belum berkembang secara signifikan. Berdasarkan hal ini, BNP Paribas menurunkan ekspektasi monetisasi jangka panjang Muse, dan berpendapat bahwa dalam jangka pendek sulit bagi Muse untuk menggoyahkan platform vertikal seperti e-commerce dan wisata. Komersialisasi di masa depan masih perlu mengandalkan peningkatan partisipasi pengguna dan pembuktian model seperti periklanan.
Bank Amerika: "Perdagangan AI" adalah "garis pertahanan terakhir" di pasar obligasi pemerintah AS saat ini
Bank of America memperingatkan bahwa narasi AI saat ini berperan sebagai "penyangga" risiko makro, yang menekan volatilitas pasar. FOMO yang dipicu AI membentuk efek "opsi jual AI", sehingga pasar saham hampir tidak bereaksi terhadap gejolak tajam di pasar obligasi. Bank of America khawatir jika narasi AI mengalami hambatan, penurunan ekspektasi pertumbuhan dapat mengubah krisis di pasar obligasi menjadi krisis di seluruh pasar, dan semua risiko makro yang selama ini tertahan akan meningkat secara bersamaan.
Laporan riset Goldman Sachs ini menyimpan petunjuk bagi kenaikan selanjutnya saham AS

Mengapa krisis real estat tidak menembus nilai tukar?
Harga kripto
Lainnya


