
Le récit de l'IA freine le prix de l'or, la pression de la dette des bons du Trésor américain crée des opportunités à moyen et long terme.

汇通网 le 7 octobre—— Les prix de l’or ont fortement chuté, contredisant les investisseurs haussiers ; la dernière orientation de l’IA a fait grimper les taux des obligations américaines de long terme, exerçant une pression sur l’or, mais une opportunité pourrait se cacher sous les interprétations habituelles du marché.
Mercredi (7 octobre), le prix de l’or a baissé toute la journée, se négociant actuellement autour de 4121. L’élan accumulé hier lors du rebond de l’or a rapidement été effacé, décevant tous les fonds qui misaient sur une hausse.
La baisse des taux réels, plus importante que celle des taux nominaux, résulte principalement du fait que le marché estime que l’engouement pour les investissements dans l’IA et l’incertitude géopolitique obligent les détenteurs d'obligations de long terme à exiger une compensation plus élevée, et qu’en raison de la persistance de l’inflation, la valeur de l’argent diminue pour l’avenir, ce qui fait chuter davantage les taux réels.
Dans le même temps, les prix du pétrole sont très volatils dernièrement, ce qui maintient la pression sur l’euro et renforce l’indice du dollar.
Risque géopolitique énergétique persistant : renforcement de l’indice dollar
Un porte-parole des Houthis a confirmé que les forces armées ont repoussé les troupes saoudiennes se regroupant vers le détroit de Bab el-Mandeb, utilisant des missiles balistiques pour stopper l’avancée ennemie et infliger des pertes en hommes et en matériels ; la fréquence des attaques dans le détroit d’Ormuz s’accélère également, les incidents de ce mois représentant déjà la moitié des attaques de la région.
Même si une partie du transport maritime contourne la zone ou procède à des transbordements pour atténuer l’impact d’un éventuel arrêt des approvisionnements en pétrole, l’EIA prévoit qu’au premier trimestre 2027 la production pétrolière interrompue chutera nettement. Cependant, en 2026, l’offre de pétrole au Moyen-Orient restera limitée, les stocks de diesel aux États-Unis resteront tendus à court terme, les stocks de distillats sur la côte est étant inférieurs de 32 % à la moyenne sur cinq ans, et les stocks resteront significativement bas cet hiver.
Le principal facteur baissier : l’IA rebat la logique des taux longs et pèse sur l’or
Mais le marché passe rapidement à un autre récit dominant : les investissements en capital dans l’IA poussent le taux d’intérêt réel d’équilibre de long terme, le fameux r*, à la hausse, ce qui pénalise les actifs à longue durée.
Les responsables de la Fed enchaînent les signaux hawkish, catalysant ce récit.
Daly de la Fed de San Francisco indique que la demande de puces liée à l’IA génère des pressions tarifaires non temporaires ; si l’IA, les droits de douane et les chocs énergétiques persistent, la Fed pourrait encore relever les taux. Schmid, présidente de la Fed de Kansas City, est plus directe : l’inflation reste coriace, et les dépenses d’investissement dans des centres de données et des semi-conducteurs tirées par l’IA sont devenues un des principaux moteurs de l’inflation. Même avec la hausse du rendement des obligations à long terme, la Fed ne peut relâcher sa lutte contre l’inflation sur les taux courts pour l’instant.
D’après le marché, la logique est la suivante : l’IA entraîne une vaste infrastructure, une expansion de la production de puces et une explosion de la demande en investissements, ce qui provoque une compétition intense pour les capitaux à long terme et nécessite une hausse du r* de long terme.
En parallèle, Temasek et Ray Dalio de Bridgewater alertent simultanément sur un risque de bulle dans la frénésie d’investissement liée à l’IA, alimentée par de lourdes dettes. Si les taux continuent d’augmenter, la bulle pourrait éclater et affecter les recettes budgétaires.
Le marché évalue en même temps deux couches de risques : à court terme, l’investissement dans l’IA continue de faire grimper le coût du capital ; à long terme, l’éclatement d’une bulle de l’IA pourrait entraîner une récession.
Marché : hausse des taux longs, pression à la baisse sur l’or
Les données de marché valident ce récit : le rendement du Treasury US à 10 ans a ouvert bas mais a fini en hausse, tandis que le taux à 2 ans est resté quasiment stable, dessinant une courbe bear steepening.
L’élément clé de la hausse des rendements est la reprise du taux réel des TIPS, et non une forte révision à la hausse des attentes de hausse des taux courts.
La hausse des taux réels l’emporte sur le soutien à l’or lié aux risques de queue sur l’inflation énergétique ; l’or reste donc sous pression.
Ici se matérialise la principale contradiction du marché : d’un côté, les attaques à Bab el-Mandeb et dans le détroit d’Ormuz s’intensifient, l’offre de pétrole reste contrainte, ce qui devrait faire monter la prime de risque de queue sur l’inflation et profiter à l’or ;
de l’autre, le marché valorise la hausse du coût du capital due à l’IA, les taux réels de long terme montent, renchérissant le coût de détention de l’or, sans rendement, ce qui est clairement négatif.
Perspectives : des taux élevés pas forcément négatifs, la pression de la dette américaine pourrait s’inverser
Le marché a tendance à penser par habitude qu’une remontée des taux est négative pour les métaux précieux, et que l’or pourrait encore baisser prochainement.
Mais la cause de la hausse des taux est essentielle : si elle découle d’une accélération de l’inflation ou d’une crise sur la dette souveraine, cela pourrait au contraire soutenir l’or.
Actuellement, la lutte de la Fed contre l’inflation est en grande partie de façade, tandis que l’accroissement continu de la dette américaine pose des contraintes ; la Fed aura du mal à maintenir les taux suffisamment hauts.
Sous la pression de cette dette colossale, la Fed pourrait être contrainte d’arrêter les hausses plus tôt que prévu, voire de relancer une politique accommodante. Si ce scénario se produit, les métaux précieux pourraient connaître un rallye marqué.
D’un point de vue technique : les moyennes mobiles de l’or sont organisées à la baisse. Il a toujours été conseillé de vendre dans les rebonds, la pression restant forte en cas de hausse. Bien qu’actuellement orienté à la baisse, un rebond pourrait se produire à tout moment, étant proche du support des 4050.
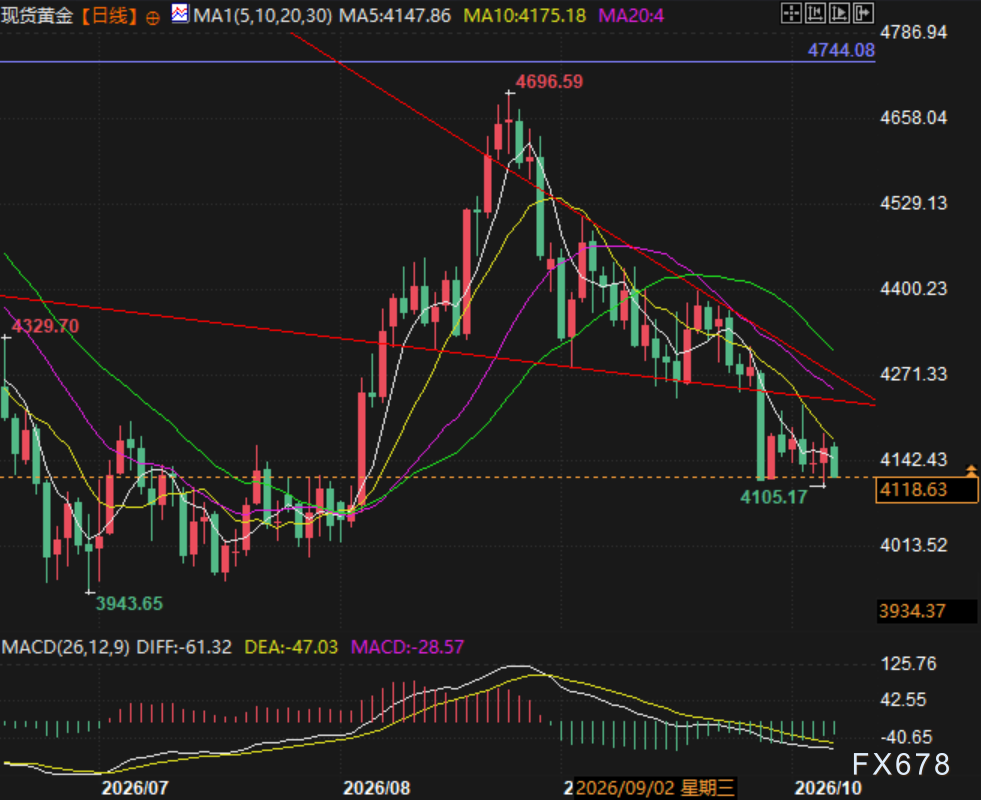
(Graphique quotidien de l’or au comptant, source : Yihuichong)
Fuseau horaire GMT+8, 18:00 : l'or au comptant s’établit à 4117 dollars l’once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Prévisions pour les actions américaines | Les trois principaux indices à terme baissent, le Brent dépasse à nouveau 100 dollars, le rendement des bons du Trésor à 30 ans atteint son plus haut niveau depuis 2002
Les contrats à terme sur les trois principaux indices boursiers américains sont tous en baisse.

Lors de la journée des investisseurs de Marvell (MRVL.US), un plan quinquennal "au-dessus des attentes de Wall Street" a été présenté : Goldman Sachs n’y adhère pas et maintient sa recommandation "neutre".
Goldman Sachs a déclaré que la valorisation avait déjà intégré la plupart des anticipations optimistes dans le prix des actions. La banque a relevé son objectif de cours de 220 dollars à 270 dollars, tout en maintenant sa recommandation « neutre ».
Prix des cryptos
Plus


