
Les prix de l’or et de l’argent augmentent à mesure que les rendements baissent, mais le risque d’une hausse des taux par la Fed en décembre demeure.

Huitong Finance, 6 octobre—— Mardi 6 octobre lors de la séance matinale de trading américaine, les prix de l'or au comptant et de l'argent au comptant ont augmenté. Le rendement des obligations américaines à long terme a reculé après avoir atteint lundi un sommet depuis des décennies, tandis que le prix international du pétrole est passé sous 100 dollars le baril, créant un espace pour la poursuite du rebond des métaux précieux après la publication des données sur l'emploi non agricole. L'or au comptant se négocie autour de 4165,31 dollars l'once, en hausse de 0,60 % sur la journée ; l'argent au comptant autour de 61,326 dollars, en hausse de 0,44 % sur la journée.
Mardi 6 octobre lors de la séance matinale de trading américaine, les prix de l'or au comptant et de l'argent au comptant ont augmenté. Le rendement des obligations américaines à long terme a reculé après avoir atteint lundi un sommet depuis des décennies, tandis que le prix international du pétrole est passé sous 100 dollars le baril, créant un espace pour la poursuite du rebond des métaux précieux après la publication des données sur l'emploi non agricole. L'or au comptant se négocie autour de 4165,31 dollars l'once, en hausse de 0,60 % sur la journée ; l'argent au comptant autour de 61,326 dollars, en hausse de 0,44 % sur la journée.
Le marché reste partagé entre baissiers et haussiers : d'un côté, le marché du travail montre des signes de faiblesse, de l'autre, les pressions inflationnistes persistent. Le rapport sur l'emploi non agricole de septembre aux États-Unis montre que le taux de chômage reste à 4,2 %, le salaire horaire moyen a augmenté de 0,1 % par rapport au mois précédent et les chiffres de l'emploi non agricole de juillet et août ont été révisés à la baisse d'un total de 60 000. L'indice PMI des services ISM de septembre a atteint 54,9, l'indice des prix atteignant son plus haut niveau depuis juillet 2022. Selon les contrats à terme sur le taux des fonds fédéraux, le marché estime à près de 78 % la probabilité que la réunion du 28 octobre maintienne les taux inchangés, mais une hausse des taux reste probable en décembre.
Le rendement des obligations américaines à 10 ans est proche de 5,27 %, celui des 30 ans d'environ 5,63 % ; l'indice dollar, après avoir atteint lundi son plus haut niveau depuis 18 mois, s'est quelque peu replié. Plusieurs événements clés susceptibles d’orienter les taux sont à venir : discours des responsables de la Fed mardi, publication du compte-rendu de la réunion de septembre de la Fed mercredi, demande hebdomadaire d’allocations chômage jeudi et indice du sentiment des consommateurs de l’Université du Michigan vendredi. Si les données sur l'emploi ou la confiance des consommateurs s'affaiblissent, cela soutiendra le prix de l'or ; en revanche, si les anticipations d’inflation restent élevées, ou si le compte-rendu de la Fed envoie un signal faucon, l’environnement de taux élevés continuera de peser sur les métaux précieux.
La situation dans le détroit d'Ormuz et le bras de fer entre les États-Unis et l'Iran restent non résolus, mais avec le retour des exportations pétrolières régionales et l'apport des réserves stratégiques sur le marché, la pression à la baisse sur le prix du pétrole s’atténue à court terme. La dernière semaine de septembre, les exportations de pétrole du Moyen-Orient ont dépassé pendant quatre jours le niveau d'avant-guerre ; parallèlement, le G7 a convenu de libérer 100 millions de barils de réserves stratégiques de pétrole et de diesel. L’Arabie Saoudite a réduit le prix du pétrole brut léger arabe destiné à l’Asie pour novembre, ce qui suggère une amélioration de l’offre. Pourtant, la prime de risque géopolitique n’a pas complètement disparu : nouvelle attaque de pétrolier dans le détroit d'Ormuz, attaques des Houthis contre des cibles saoudiennes, dommages aux infrastructures dans la région du Golfe - autant de risques qui incitent les traders à rester vigilants quant à un nouveau choc sur l’offre. La baisse des prix du pétrole amoindrit la dynamique inflationniste qui soutient la hausse des rendements des bons du Trésor américain et du dollar, ce qui est positif pour l'or ; mais les menaces persistantes à la sécurité dans la région du Golfe maintiennent une demande de couverture sur l'or, et la volatilité du marché énergétique reste un critère pour la politique de la Fed.
Avant l'ouverture de Wall Street, l'appétit mondial pour le risque s'est légèrement réchauffé. Les contrats à terme mini Dow Jones ont gagné 281 points, soit 0,55 % ; le mini S&P 500 a pris 30,75 points, soit 0,39 % ; le mini Nasdaq 100 a avancé de 192 points, soit 0,61 %, avec le secteur de la technologie et de l’intelligence artificielle en tête.
Autres principaux marchés : le prix du West Texas Intermediate à la New York Mercantile Exchange a reculé, passant sous les 88 dollars le baril ; le Brent évolue autour de 97,97 dollars le baril. Le rendement de référence des obligations américaines à 10 ans reste proche de 5,284 %. L’indice dollar s’est un peu affaibli mais reste élevé.
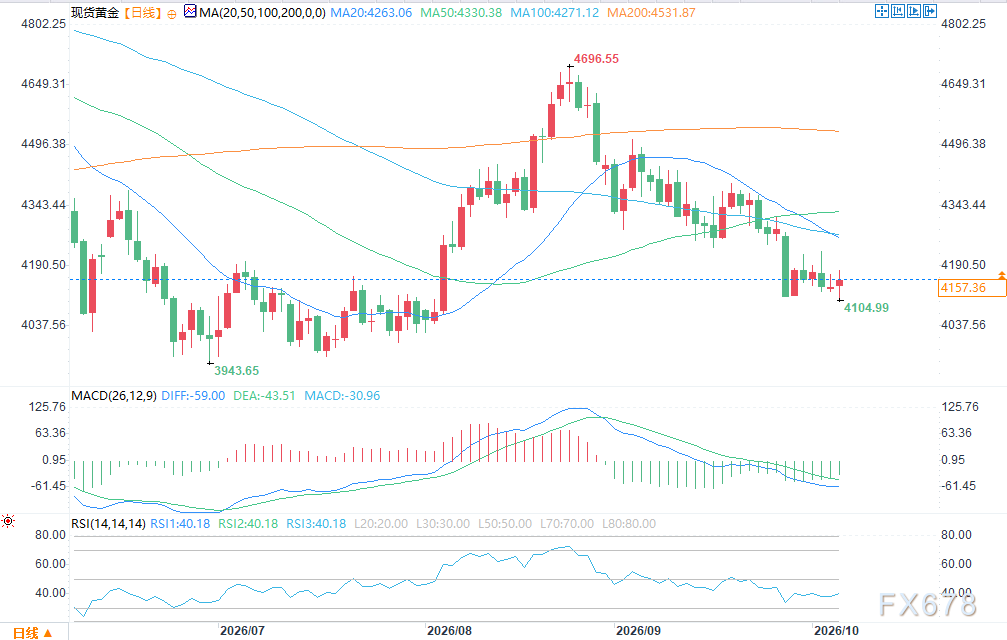
(Graphique journalier de l'or au comptant Source : YiHuitong)
Le prochain objectif haussier pour l'or au comptant est de franchir la zone de résistance 4203,61-4230,51 dollars ; en cas de franchissement effectif, direction 4319,61 dollars puis 4330,43 dollars. À la baisse, les vendeurs visent d'abord un retour sous 4103,52 dollars, puis 3996,06 dollars et enfin 3942,10 dollars. Première résistance : 4203,61 dollars, ensuite 4230,51 dollars ; premier support : 4164,44 dollars, puis 4103,52 dollars.
Le prochain objectif haussier pour l'argent au comptant est de s'établir dans la zone de 61,744–63,060 dollars ; en cas de franchissement, objectif à 65,090 dollars puis le seuil psychologique de 66,000 dollars. À la baisse, objectif de retour sous 59,960 dollars, puis perspective à 58,940 dollars et enfin 57,640 dollars. Première résistance : 61,744 dollars, ensuite 63,060 dollars ; premier support : 60,715 dollars, puis 59,960 dollars.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Rétrospective-ROI-Pour le Trésor dirigé par Trump, la « queue » des enchères est la partie la plus délicate : McKeefer
Répétition, le contenu principal reste inchangé. Jamie McGeever, Reuters, Orlando, Floride, 6 octobre – Les adjudications de bons du Trésor américain devraient normalement être des affaires routinières, prévisibles et dépourvues d'intérêt médiatique. Mais l’époque actuelle n'est pas ordinaire, et l'administration Trump risque de voir la faiblesse des ventes de bons du Trésor faire la une de l’actualité. Le Trésor américain prévoit d'émettre près de 120 milliards de dollars de bons cette semaine, marquant la première émission depuis deux semaines, à l’exception des bons du Trésor à court terme : 58 milliards de dollars de bons à trois ans mardi, 39 milliards de dollars à dix ans mercredi, et 22 milliards de dollars à trente ans jeudi. Dans des conditions normales, ces adjudications n'auraient guère d'importance, mais l’intérêt s’est accru à cause des résultats extrêmement décevants des ventes des 22 au 24 septembre—en particulier celle du 23 septembre concernant les bons à cinq ans, qui a provoqué la plus forte hausse des rendements obligataires depuis avril dernier. Depuis lors, les rendements non seulement n’ont pas baissé, mais ils ont grimpé à des niveaux inégalés depuis des décennies sur la majorité des maturités. Il est important de noter que la probabilité d’un « échec » d’une adjudication de bons du Trésor américain est quasiment nulle. Les primary dealers—les 26 banques et institutions actuellement agréées par la Fed de New York pour intervenir sur ce marché—sont toujours tenus de participer, agissant en tant que souscripteurs pour garantir le bon fonctionnement du marché des bons du Trésor américain, le plus liquide au monde, pesant 30 000 milliards de dollars. Cela permet, en retour, la continuité du fonctionnement du système financier mondial. Des milliers de milliards de dollars de dette, d’actifs et de produits dérivés mondiaux prennent les bons du Trésor américain comme référence. Ceux-ci servent aussi de garantie pour lubrifier les rouages du système financier américain et global, comme dans les opérations de pension, les prêts interbancaires et autres financements. En résumé, tant que les bons du Trésor restent le pilier du système financier mondial, il y aura toujours des acheteurs lors des adjudications. La question demeure, comme toujours, à quel prix ces obligations sont finalement attribuées. Actuellement, le coût d’emprunt sur le marché secondaire a atteint ses niveaux les plus élevés depuis le milieu des années 2000, il est donc logique de penser que le Trésor paiera également des taux élevés sur le marché primaire. Mais, comme l'ont montré les récentes adjudications, un choc négatif reste possible. « Trop gros pour être absorbé par le marché ? » L’adjudication de 70 milliards de dollars de bons à cinq ans du 23 septembre a été la plus préoccupante de ces dernières années. La demande, mesurée par le « bid-to-cover ratio », a été la plus faible depuis neuf ans. Le Trésor a finalement vendu ces obligations à un rendement de 5,033 %, soit plus de 3 points de base au-dessus du rendement marché à la clôture des offres. Trois points de base peuvent sembler insignifiants, mais pour une adjudication à cinq ans, c’est exceptionnel. Il s'agit du plus grand « tail » (écart entre le rendement moyen adjugé et le marché) depuis juin 2022. D’après les analystes de JP Morgan, il faut remonter à 2011 pour retrouver un écart de 3 points pour une telle adjudication, à l’époque de la crise du plafond de la dette qui avait conduit à une dégradation de la note de crédit américaine en août. Aujourd’hui, les craintes liées à la situation budgétaire américaine tendent à faire grimper les coûts d’emprunt à long terme. Ainsi, le marché anticipe que l’administration Trump déplacera progressivement ses besoins de financement massifs sur des maturités intermédiaires ou plus courtes—celles avec un coût moindre. C’est pourquoi l’adjudication des cinq ans d’il y a deux semaines a tellement inquiété. Un « tail » de 3 points n’est pas rare sur les émissions de longue maturité, mais il l’est pour des obligations au « ventre » de la courbe. Si le Trésor devait recourir à des primes plus élevées pour les placer, cela indiquerait de sérieux problèmes. Des « tails » importants peuvent être causés par divers facteurs, comme une volatilité du marché le jour de l’adjudication, ou des inquiétudes fondamentales plus profondes susceptibles d’éroder la demande au fil du temps. Il est souvent difficile de distinguer ces deux dynamiques, qui ne s’excluent pas mutuellement. D’un point de vue plus optimiste, cette inquiétude ne s’est pas encore propagée aux échéances courtes—du moins pas pour l’instant. Les rendements des bons à trois et dix ans ont augmenté, en hausse d’environ 50 points de base par rapport à l’adjudication précédente un mois plus tôt, oscillant respectivement autour de 4,96 % et 5,32 %. Le rendement à trente ans a grimpé de près de 35 points de base, atteignant 5,65 %. Ce niveau paraît assez élevé po
Annuler l'émission de bons du Trésor américain à 20 ans pourrait être contre-productif ? BNP Paribas avertit d'un risque de ventes accrues sur le marché et maintient sa prévision de rendement à 30 ans à 5,8%.
La BNP Paribas avertit que la secrétaire au Trésor des États-Unis, Janet Yellen, devrait résister aux appels à supprimer l’émission d’obligations du Trésor américain à 20 ans. Selon la banque, cette mesure, qui semble viser à réduire le coût du financement à long terme, pourrait produire l’effet inverse : au lieu de maintenir les rendements des obligations à un niveau bas, elle risquerait d’augmenter les coûts d’emprunt et d’affaiblir la liquidité du marché.
Les perspectives de hausse des taux par la Fed restent incertaines : Daly s'intéresse à la durabilité du choc inflationniste, Bowman poursuit la réforme de la régulation bancaire.
La Réserve fédérale des États-Unis avance simultanément sur des ajustements importants en matière de politique monétaire et de supervision bancaire.

Actions américaines pendant la nuit | Les indices S&P 500 et Nasdaq atteignent des sommets historiques, les actions du secteur du stockage chutent fortement, SK Hynix (SKHY.US) chute de plus de 6%
À la clôture, l’indice Dow Jones a augmenté de 253,32 points, soit une hausse de 0,49 %, à 51 521,22 points ; l’indice S&P 500 a gagné 45,03 points, en hausse de 0,58 %, à 7 818,98 points ; l’indice composite Nasdaq a progressé de 122,48 points, soit une hausse de 0,45 %, à 27 599,79 points.
Prix des cryptos
Plus


