
Même si les données sur l'inflation sont meilleures que prévu, le rendement des obligations américaines continue d'augmenter, Wall Street soupçonne que le Japon est le "coupable en coulisses".

La vague de ventes massives des obligations américaines se poursuit, et le marché tourne désormais son attention vers le Japon. Même si les données sur l'inflation ont surpris par leur faiblesse, le rendement des bons du Trésor américain à 10 ans a grimpé à un niveau record de 5,28 % sur plusieurs décennies, et les analystes de Wall Street débattent vivement de la manière dont le Japon alimente cette turbulence mondiale sur les marchés obligataires.
Jeudi, malgré un indice PCE de base inférieur aux attentes, les rendements des obligations américaines ont continué d'augmenter, défaisant les espoirs du marché selon lesquels "un apaisement de l'inflation atténuerait la pression de vente". Yardeni Research et Deutsche Bank pointent tous deux le Japon du doigt, mais leurs opinions sur le mécanisme de transmission diffèrent radicalement : le premier estime que la principale cause est le débouclage des opérations de carry trade sur le yen, tandis que le second considère que c'est la hausse des rendements des obligations d'État japonaises (JGB) qui est déterminante.
L'enjeu central de ce débat concerne le point de rupture de la vente des bons du Trésor américain, qui pourrait dépendre de la capacité du Japon à stabiliser son propre marché obligataire. Selon le dernier rapport de Goldman Sachs, les fonds CTA de tendance détiennent désormais une position nette vendeuse de -170 milliards de dollars (en DV01) sur les marchés obligataires mondiaux, un chiffre en augmentation continue, ce qui reflète un pessimisme extrême du marché sur la trajectoire des obligations.
Deux interprétations : débouclage des arbitrages ou re-pricing des taux ?
Ed Yardeni, président et stratégiste en chef de l’investissement chez Yardeni Research, souligne dans son rapport que les investisseurs qui utilisent le yen comme devise de financement pour des opérations de carry trade pourraient accélérer la vente de dettes mondiales. Selon lui, avec la hausse des taux de la Banque du Japon (BOJ), les arbitragistes sont forcés de vendre des obligations gouvernementales achetées précédemment au moyen de prêts en yen bon marché, « ces opérations permettaient autrefois aux gouvernements de maintenir leurs déficits budgétaires sans augmenter les rendements obligataires, mais il est désormais temps de rembourser. »
Ed Yardeni ajoute que pendant la période où la BOJ et d'autres grandes banques centrales maintenaient les coûts d'emprunt à un niveau inhabituellement bas, de nombreux gouvernements se sont fortement endettés. Il qualifie la situation actuelle de revanche des « vigilantes obligataires » – un concept qu’il a lui-même introduit et popularisé dans les années 1980.
Toutefois, Shoki Omori, stratège en chef de la dette japonaise chez Deutsche Bank, remet en question cette logique. Selon lui, le débouclage des opérations de carry trade entraînerait mécaniquement une appréciation du yen, tout en laissant une « empreinte » caractéristique sur le marché : envolée du yen, effondrement des positions short spéculatives sur la devise, chute des marchés actions, et hausse des obligations américaines pour leur rôle de valeur refuge. « Or, la dynamique actuelle est tout l’inverse, » explique-t-il, « obligations japonaises et yen chutent simultanément, signe d’une revalorisation des taux et de l’inflation, et non d’un deleveraging. »
Les données sur les flux de capitaux confirment également cette analyse. D'après le ministère japonais des Finances, sur les deux semaines se terminant le 12 septembre, les résidents japonais ont été acheteurs nets d'obligations étrangères à long terme (1 100 milliards de yens du 6 au 12 septembre), alors qu'ils étaient vendeurs nets de 2 800 milliards de yens à la fin août ; dans le même temps, les non-résidents ont été acheteurs nets d'obligations japonaises à long terme pendant quatre semaines consécutives, achetant 2 200 milliards de yens rien que pour la semaine du 12 septembre. Shoki Omori interprète cela comme un « afflux de capitaux étrangers vers les JGB et une nouvelle sortie de capitaux japonais », tout le contraire d'un rapatriement des fonds.
Consensus sous divergence : le problème prend racine sur le marché obligataire japonais
Malgré les désaccords sur le mécanisme de transmission, les deux analystes s'accordent sur un point : la source de la vente des bons du Trésor américain vient bien du Japon, et le nœud du problème réside dans l'instabilité du marché obligataire japonais.
Isabella Rosenberg, stratégiste chez Goldman Sachs, note dans son dernier rapport « Quel signal de risque fiscal transmet l’écart sur les taux japonais ? » qu’avec la hausse des rendements depuis mai, l’écart sur les swaps JGB s’est élargi sur toute la courbe. Elle observe que les JGB ont mieux performé que prévu face aux swaps – c’est-à-dire que l’augmentation du rendement des swaps dépasse celle des obligations – ce qui rend difficile d’affirmer que la vente serait due à un problème d’offre et d’absorption de JGB, contrairement à la situation constatée après l’abandon du contrôle de la courbe des taux (YCC).
Goldman Sachs estime que cette solidité relative des JGB reflète plusieurs facteurs : la baisse de l’émission obligataire à long terme, les attentes positives du marché concernant la demande intérieure (notamment au travers de la GPIF et des évolutions réglementaires liées au NISA), ainsi qu’une détente marginale sur l’offre de taux longs dans les principales économies telles que le Japon, les États-Unis et le Royaume-Uni.
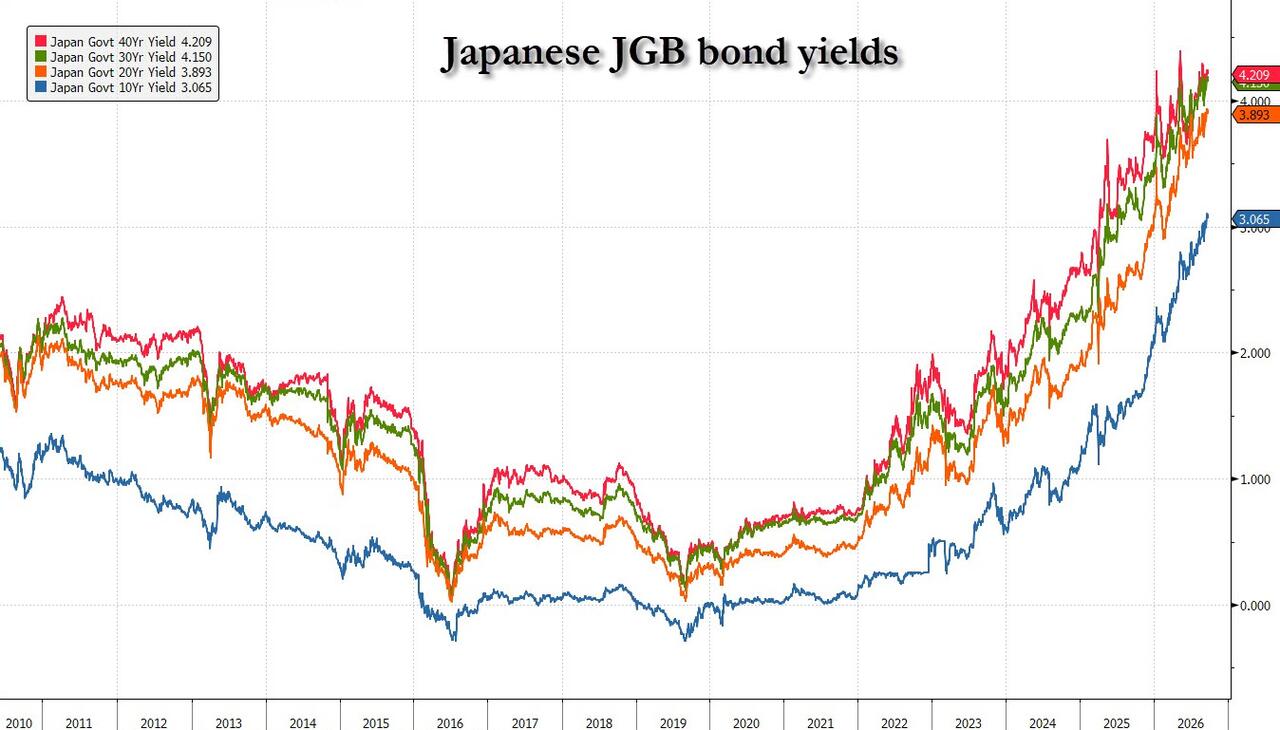
Toutefois, Goldman Sachs met en garde : à moyen terme, avec une hausse attendue de l’émission de JGB l’an prochain et la poursuite du resserrement du bilan par la BOJ, les écarts de swaps devraient revenir à des niveaux plus étroits. En d'autres termes, si le marché obligataire japonais ne parvient pas à se stabiliser, la pression vendeuse sur les bons du Trésor américain aura du mal à s’atténuer effectivement, d’autant que la plupart des rendements des obligations japonaises à long terme sont à des sommets historiques.
Contrainte politique : la BOJ à la marge de manœuvre limitée
Ce qui inquiète davantage le marché, c’est l’espace de manœuvre politique de la BOJ.
La nouvelle Première ministre Sanae Takaichi a exprimé son mécontentement face à la récente hausse des taux, et prévoit de remplacer plusieurs membres de la BOJ par des profils plus accommodants, ce qui suggère que la banque centrale manque de volonté politique pour durcir davantage ses politiques monétaires.
Dans ce contexte, le rendement des JGB à 10 ans a atteint un niveau exceptionnellement élevé, preuve que le marché estime que la hausse décidée par la BOJ est insuffisante pour contenir une inflation toujours élevée au Japon. L’attention accrue du ministre des Finances Vincent à la situation japonaise corrobore indirectement l’impact profond du marché obligataire japonais sur la trajectoire des Treasuries américains.
Actuellement, les fonds CTA de tendance détiennent une position nette vendeuse de -170 milliards de dollars sur le marché mondial des obligations, chiffre qui ne cesse d’augmenter chaque semaine. Ce qui traduit une spéculation baissière du marché sur une intensité jamais vue. Toutefois, Goldman Sachs prévient également que dès qu’un signal de déflation ou un net ralentissement de l’économie apparaîtra, les positions vendeuses sur les Treasuries et sur les JGB pourraient subir le short squeeze le plus violent de l’histoire.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Conférence téléphonique du quatrième trimestre de Micron (MU.US) : la direction affirme "qu'elle ne voit pas le point d'équilibre entre l'offre et la demande", 75 % des livraisons de l'année prochaine déjà sécurisées, 2028 sera plus tendu que 2027.
La direction de Micron Technology (MU.US) a envoyé des signaux optimistes lors de la conférence téléphonique du quatrième trimestre, affirmant que la demande de mémoire alimentée par l’IA reste forte et que l’offre restera tendue en 2027 et 2028.
Après avoir essayé Muse, j'ai liquidé toutes mes positions Airbnb.
Un analyste chevronné fortement investi dans Airbnb a décidé de liquider toutes ses actions Airbnb après seulement dix jours d’utilisation de Muse, une application Meta AI. Selon lui, Muse est non seulement capable de comprendre ses préférences, mais lui permet également de réserver des logements sans passer par Airbnb, avec des prix jusqu’à 60 % moins chers. Lorsque les agents intelligents d’IA commencent à comparer les prix, annuler et re-réserver à votre place, le "fossé de trafic" sur lequel reposent les plateformes Internet est menacé. Une nouvelle ère du "commerce électronique proactif" pourrait être sur le point de s’ouvrir.
Goldman Sachs : L'IA doit d'abord endurer des difficultés avant de récolter les fruits
Que signifie l’« autorégulation de l’IA » de Trump ? Huang remporte une grande victoire, en coulisses il prend la tête pour interroger Anthropic Amodei
Trump promeut "l'autorégulation" de l'IA, ce qui semble renforcer la sécurité mais prépare en réalité le terrain pour l'expansion de la puissance de calcul : les exigences de conformité en matière de sécurité telles que les tests, audits et la surveillance créeront de nouveaux besoins en matière d'inférence et d'interconnexions optiques, faisant potentiellement de Nvidia le plus grand bénéficiaire. Jensen Huang s'est également allié à Mark Zuckerberg pour rejeter une régulation stricte et a directement interrogé le dirigeant d'Anthropic, Amodei, sur les raisons pour lesquelles il promeut excessivement des discours sur les risques de l'IA en public.
Prix des cryptos
Plus


