
Institution : à court terme, le prix de l'or pourrait descendre à 4 000 dollars, mais il reste possible d'atteindre 5 000 dollars dans les six prochains mois

Huìtōng Net, 29 septembre—— Akash Doshi, responsable de la stratégie sur l’or chez State Street Investments, a déclaré que les anticipations de hausse des taux alimentent la hausse des rendements des obligations américaines, ce qui pourrait conduire le cours de l’or à tester le support des 4000 dollars à court terme. Toutefois, ce niveau de support est solide et il reste possible que l’or atteigne 5000 dollars au cours des six prochains mois. La prime de durée sur les Treasuries américains est tirée par le déséquilibre budgétaire, tandis que les importations d’or physique des grandes puissances asiatiques atteignent des niveaux records, les ETF occidentaux continuent d’attirer des flux et les options sur l’or se tournent vers la hausse. Ces achats structurels soutiennent le prix de l’or, faisant en sorte que les taux d’intérêt ne soient plus le seul facteur déterminant pour le métal précieux.
Les attentes de hausse des taux sur le marché s’intensifient, les rendements des Treasuries américains s’envolent, ce qui pourrait permettre au prix de l’or de retomber vers 4000 dollars l’once la semaine prochaine. Mais selon Akash Doshi, responsable de la stratégie sur l’or chez State Street Global Advisors,
À court terme, vents contraires tactiques, le prix de l’or pourrait tester le support des 4000 dollars
Akash Doshi indique que le marché a revalorisé le scénario d’une Fed plus agressive, avec le dollar également en hausse, ce qui exerce une pression visible à court terme sur l’or. Depuis la mi-août, le marché a anticipé deux nouvelles hausses de taux de la Fed et les attentes sur les taux longs ont été fortement ajustées. L’or subit le choc de cette anticipation ultra-faucon, avec la hausse combinée des rendements nominaux, réels et du dollar qui pèse sur le prix des métaux précieux.
La volatilité des anticipations de taux rend le repli du prix de l’or peu surprenant. Il explique : "Si la Fed intervient avec plusieurs nouvelles hausses de taux, ce serait négatif à court terme pour l’or. Des taux réels élevés rendent plus difficile la progression vers 5000 dollars." Cependant, il souligne que la correction actuelle des prix ne modifie pas fondamentalement les perspectives structurelles à long terme de l’or.
Doshi donne l’exemple suivant : avant la pandémie de Covid-19, le rendement à 10 ans des Treasuries américains était d’environ 1,5%. Rares étaient les investisseurs à prévoir que, six ans et demi plus tard, il serait proche de 5,3%, alors que le cours de l’or se maintiendrait autour de 4000 dollars. Ce phénomène de divergence prouve que, au-delà de la logique traditionnelle des taux, il existe de puissants facteurs structurels pilotant le prix de l’or.
Forte progression de la prime de durée sur les Treasuries, le déséquilibre budgétaire au cœur des enjeux
State Street a souligné dans son rapport mensuel sur l’or de septembre que la compréhension des causes de la hausse des rendements est cruciale. Sous l’influence de déséquilibres budgétaires, du risque inflationniste persistant et des incertitudes géopolitiques, les primes de terme à long terme des États-Unis, du Royaume-Uni, de la France et de l’Allemagne ont atteint leur plus haut niveau depuis 2011. La dette publique américaine a dépassé les 40 000 milliards de dollars en août, le milliard de plus ayant été ajouté en à peine cinq mois.
Doshi précise que trois facteurs principaux alimentent la hausse de la prime de durée : l’inquiétude du marché sur la crédibilité des institutions politiques, la pression inflationniste persistante et le déséquilibre budgétaire conjugué à une offre accrue de Treasuries. La hausse des taux est essentiellement le signe d’une revalorisation des risques de soutenabilité budgétaire américaine par le marché, des risques qui ne peuvent être résolus par de simples hausses de taux, alors que l’or, en tant qu’actif de couverture du système monétaire, verra sa valeur durablement mise en avant.
Double soutien de la demande physique et d’investissement, signaux haussiers sur le marché des produits dérivés
La demande fondamentale pour l’or reste forte, soutenue par des achats physiques et d’investissement de grandes puissances asiatiques. Selon les données de State Street, sur les sept premiers mois de 2026, les importations d’or non monétaire des grands pays asiatiques ont atteint un record de 1000 tonnes, soit une hausse de 78% par rapport à la même période de l’année précédente.
Les investisseurs occidentaux alimentent également les achats sur repli du prix de l’or. Les données de flux des ETF or en septembre révèlent des allocations stratégiques pour couvrir l’incertitude macroéconomique et les risques monétaires. Dès août, la demande d’investissement occidentale s’est nettement redressée : les ETF mondiaux or ont attiré 17,1 milliards de dollars sur le mois, les fonds or cotés aux États-Unis ont enregistré 7,9 milliards de dollars de flux entrants, plus fort afflux mensuel depuis septembre 2025.
La structure des positions sur le marché des options soutient également la hausse de l’or. Doshi explique que la volatilité implicite à long terme reste orientée à la hausse, les investisseurs privilégiant les options acheteuses. Le rapport de septembre de State Street signale que le flux de capitaux sur les produits dérivés or est passé de la domination des options de vente à une prédominance des options d’achat, la prime des options d’achat par rapport aux options de vente ne cessant d’augmenter — ce qui traduit un optimisme structurel des investisseurs institutionnels vis-à-vis du prix de l’or.
Conclusion
Dans l’ensemble, à court terme, les anticipations de hausse de la Fed et l’augmentation des rendements des Treasuries exercent une pression sur l’or et pourraient le pousser vers le seuil des 4000 dollars l’once. Mais le support des 4000 dollars reste solide ; le déficit budgétaire US et la charge croissante des intérêts sur la dette publique continuent d’alimenter la hausse de la prime de durée des Treasuries. Ajoutez à cela la forte demande physique asiatique et les flux continus dans les ETF or mondiaux : ces forces structurelles ne disparaîtront pas avec quelques hausses de taux supplémentaires. Bien que le chemin vers 5000 dollars devienne plus sinueux, la logique haussière à moyen terme demeure intacte.
Les investisseurs devront surveiller de près les évolutions des rendements longs des Treasuries, les déclarations des responsables de la Fed ainsi que les flux de capitaux des ETF or mondiaux, afin de juger de l’ampleur du repli et des opportunités de rebond du prix de l’or.
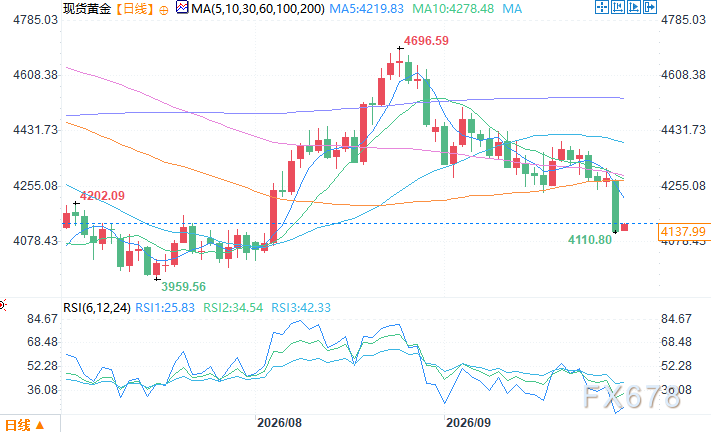
Graphique journalier de l’or au comptant — Source : Easy Forex
Fuseau horaire GMT+8, 29 septembre 11:17, or au comptant à 4135,49 dollars/once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le "grand vendeur à découvert" Burry cible à nouveau Nvidia (NVDA.US) : critique Huang Renxun comme le PDG de Palantir Karp, le rachat de 150 milliards de dollars suscite des doutes
Michael Burry, célèbre sceptique de la vague d’infrastructures d’IA menée par Nvidia (NVDA.US), a de nouveau critiqué le fabricant de puces, comparant le PDG Jensen Huang à Alex Karp, le PDG de Palantir.
 VIPStratégie hebdomadaire VOO

VIPStratégie hebdomadaire XOM
Prix des cryptos
Plus


