
La corrélation négative entre les taux d'intérêt réels et le prix de l'or s'affaiblit, et les institutions affirment que l'or bénéficie d'un soutien structurel.

Huitong News, 22 septembre—— Suki Cooper, responsable mondiale de la recherche sur les matières premières chez Standard Chartered Bank, souligne que la relation négative traditionnelle entre l'or et les taux d'intérêt réels s'affaiblit. Malgré la hausse des taux de la Fed et des rendements des obligations américaines, les fonds continuent d'affluer vers les ETF or, et les positions spéculatives ne sont pas excessivement élevées. À court terme, le renforcement du dollar reste le principal risque baissier, mais l'achat d'or par les banques centrales et la dédollarisation constituent des soutiens structurels solides. La banque prévoit un prix moyen de l'or au quatrième trimestre à 4 650 dollars l'once, avec un potentiel de reprise d'ici la fin de l'année.
Depuis longtemps, les taux d'intérêt réels sont considérés comme la variable la plus déterminante pour le prix de l'or, les deux présentant généralement une nette corrélation négative. Mais
L'affaiblissement de la logique traditionnelle de corrélation, la sensibilité de l'or au taux de rendement réel diminue
Suki Cooper indique qu'après la hausse de taux de 25 points de base annoncée la semaine dernière par la Fed, le prix de l'or a absorbé cette mauvaise nouvelle et récupéré ses pertes, s'appuyant à présent sur la moyenne mobile à 50 jours pour rechercher un support technique. L'attention du marché se détourne progressivement de la politique monétaire à court terme vers des thèmes de long terme tels que la dédollarisation, les risques de dépréciation monétaire ou la possibilité d'interventions de marché. Le prix de l'or devrait rester volatil mais la demande officielle des banques centrales, qui continuent d'acheter de l'or, constitue un soutien constant, et les moteurs structurels persistent ; seul le rythme de la hausse pourrait ralentir.
Les données attestent visuellement de la transformation de cette corrélation. Cooper explique : « La corrélation entre l'or et les rendements des obligations américaines à 10 et 30 ans est proche d'un niveau neutre, respectivement à -20 % et -10 %. La corrélation négative entre l'or et les taux réels à 2 et 5 ans s'est aussi atténuée, passant de -30 % et -38 % il y a un mois à -16 % et -22 %, bien que ces deux corrélations restent pertinentes. »
En 2026, les anticipations du marché concernant la politique monétaire se sont complètement renversées, un changement d'autant plus marquant. Début d'année, le marché tablait sur deux baisses de taux de la Fed, alors que le prix de l'or se situait alors autour de 4 500 dollars l'once.
Les capitaux d'investissement continuent de revenir, les positions spéculatives ne sont pas excessives
Même avec des rendements obligataires américains élevés, la demande d'investissement pour l'or reprend.
Du point de vue des positions spéculatives, le marché n'est actuellement pas en situation de surchauffe. À l'approche de la réunion de la Fed de septembre, les investisseurs à court terme ont surtout réduit leur exposition à l'or en prenant leurs bénéfices, les positions nettes longues des fonds reculant de 11 800 lots dans les deux semaines précédant la réunion, soit la plus forte baisse depuis mars dernier, avec une diminution totale de 14 000 lots sur les positions longues.
Cooper commente : « Les capitaux à court terme ont tendance à intégrer à l'avance les attentes de hausse de taux, réagissant plus vite qu'aux anticipations de baisse, si bien qu'après l'annonce de la hausse, la marge de baisse du prix de l'or se retrouve limitée. » Actuellement, les positions nettes longues des fonds représentent encore 34 % du total, indiquant une tendance globalement positive, mais Standard Chartered estime que le niveau actuel n'est pas excessif et qu'un risque de débouclage massif reste limité.
Le dollar reste le principal risque à court terme, les attentes pour le prix de l'or au T4 émergent
Les économistes de Standard Chartered prévoient que la Fed opérera une nouvelle hausse de taux en décembre, maintenant ensuite ses taux inchangés pendant toute l'année 2027. Suite à la révision à la hausse de 50 points de base de leur prévision du taux terminal de la Fed, la banque a également relevé ses anticipations de courbe de rendement des obligations américaines. Bien que la banque reste optimiste sur la reprise du prix de l'or en fin d'année, ce dernier fait toujours face à des pressions baissières.
Suki Cooper estime que,
L'annonce de la hausse des taux en septembre a temporairement dissipé les inquiétudes du marché concernant une dépréciation du dollar et renforcé l'avantage de rendement du billet vert. Ainsi, une nouvelle appréciation du dollar pourrait, à court terme, comprimer le prix de l'or. Toutefois, les investisseurs avaient déjà largement intégré la probabilité de cette hausse avant la réunion, la vague de prises de bénéfices qui a suivi étant de courte durée. Standard Chartered anticipe un prix moyen au quatrième trimestre de l'ordre de 4 650 dollars l'once, contre une moyenne actuelle autour de 4 350 dollars au troisième trimestre, la banque étant optimiste sur une reprise des prix d'ici la fin de l'année.
Conclusion
Le cadre de valorisation de l'or est en mutation : l'influence des taux réels, autrefois primordiale, s'affaiblit et les facteurs structurels de long terme comme la dédollarisation et les achats des banques centrales prennent le relais. À court terme, la remontée du dollar et les attentes de nouvelles hausses de taux par la Fed alimentent certes la volatilité et limitent le potentiel de hausse, mais les positions spéculatives restent raisonnables et les flux vers les ETF demeurent soutenus, offrant un effet amortisseur au prix de l'or.
L'analyse de Standard Chartered montre que,
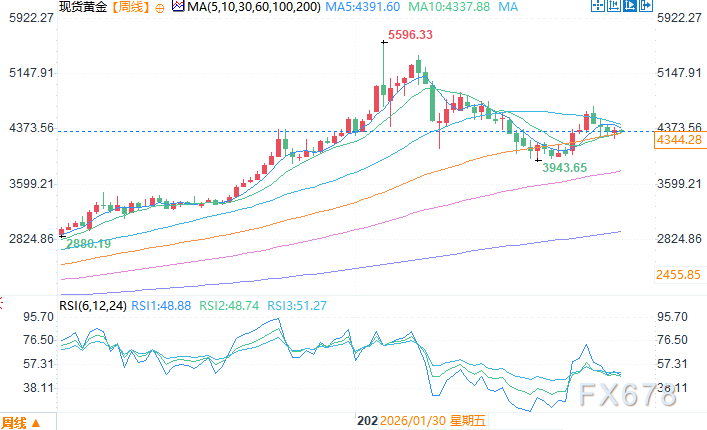
Graphique hebdomadaire de l'or spot Source : Yihuitong
Heure de Pékin, 22 septembre, 11h15, Or spot cote à 4 346,28 dollars/once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le changement le plus important dans les communications optiques est arrivé !
Goldman Sachs attribue pour la première fois une note "neutre" à Tempus AI (TEM.US) : les activités de diagnostic apportent des dividendes liés au remboursement, mais les contrats de données entrent dans une "période de vérification".
Goldman Sachs a attribué une note « Neutre » à Tempus AI avec un objectif de prix de 75 dollars ; les avantages liés xT et xF en matière de remboursements sont prometteurs, mais la durabilité des contrats avec les grandes entreprises pharmaceutiques et des barrières à l'entrée reste à vérifier.
Prix des cryptos
Plus


