
Institution : Le prix de l'or atteindra 4750 dollars au quatrième trimestre et 5250 dollars au troisième trimestre de l'année prochaine ; le prix du cuivre bénéficiera également d'un cycle long de croissance.

Huitong Finance, le 21 septembre—— La dernière stratégie d’allocation de Société Générale montre qu’au quatrième trimestre, elle maintient une forte pondération en actions et matières premières, tout en réduisant son exposition aux obligations d’État, restant résolument optimiste sur l’or et le cuivre. Avec la fragmentation géopolitique, les doutes sur la crédibilité du dollar américain et l’achat continu d’or par les banques centrales, le potentiel de hausse de l’or reste important ; la cible la plus élevée donnée par l’institution est de 5 250 dollars l’once. Parallèlement, la construction liée à l’IA stimule la demande de cuivre, dont l’offre demeure structurellement tendue, soutenant une progression régulière des prix du cuivre. En outre, le risque croissant lié aux paiements d’intérêts de la dette américaine érode davantage la valeur des obligations souveraines au profit des actifs de matières premières.
Le cycle de hausse des taux de nombreuses banques centrales mondiales se poursuit et une nouvelle phase de resserrement a d’ores et déjà commencé.
Le département de recherche de Société Générale souligne que, même avec un resserrement monétaire prolongé, il sera difficile de maîtriser rapidement les pressions inflationnistes, ce qui confère à l’or une valeur d’allocation solidement ancrée. La banque a publié
Rééquilibrage des grandes classes d’actifs : augmenter la part des actions et matières premières, réduire les obligations d’État
Société Générale indique que, dans l’allocation d’actifs pour le quatrième trimestre, la part attribuée à l’or et aux matières premières au sens large reste à 10%, inchangée par rapport au troisième trimestre. La pondération en actions est relevée de 55% à 58%, tandis que la part des obligations d’État est réduite de 15% à 12%. Par ailleurs, 5% sont maintenus en obligations indexées sur l’inflation et 5% en obligations d’entreprises.
Les analystes de la banque précisent dans leur rapport : « Depuis 2026, la divergence de performance entre les différentes classes d’actifs s’est considérablement accentuée, avec une nette surperformance des actions et des matières premières, tandis que les marchés obligataires restent sous pression. Notre portefeuille SGMAP, centré sur les actions et les matières premières, a généré une performance remarquable dans ce contexte de marché. Pour l’avenir, les matières premières sont des actifs incontournables pour couvrir les risques géopolitiques et climatiques.
Multiplicité des logiques favorables, le potentiel de hausse de l’or reste ouvert
Dans les portefeuilles multi-actifs, l’or conserve une place centrale. Société Générale estime qu’un cycle de dépréciation monétaire refait surface.
Les analystes de la banque ajoutent : « Les banques centrales continuent d’accumuler de l’or tout en liquidant des Treasuries américaines. La diversification géopolitique et les interrogations sur la solidité fiscale et monétaire créent une demande forte pour des actifs de réserve alternatifs. »
Outre le soutien structurel apporté par les achats continus d’or par les banques centrales, d’autres facteurs conjoncturels s’accumulent. Selon les prévisions de la banque, lors de la deuxième phase du cycle, la baisse des taux réels limitera le coût d’opportunité de la détention d’actifs non rémunérés comme l’or ; un affaiblissement du dollar et les flux vers les ETF soutiendront encore plus la hausse de l’once. Les encours mondiaux d’ETF or sont revenus à près de 3 000 tonnes, confirmant la reprise de la demande d’investissement.
Sur la base de ces analyses,
Un marché du cuivre structurellement tendu, pas de nouvelle capacité significative à l’horizon
Le cuivre fait également l’objet d’une recommandation forte de la part de la banque. Selon ses analystes, le développement massif des data centers liés à l’IA soutiendra durablement la demande de ce métal industriel clé, tandis que l’offre peinera à suivre le rythme. Au premier semestre 2026, la production de cuivre devrait baisser de 1,1 % en glissement annuel et, cette année, une contraction annuelle de production pourrait se produire pour la première fois depuis 2017. La principale faiblesse vient du manque d’investissements au cours de la dernière décennie, limitées réserves de nouveaux projets. Même si la hausse des prix stimule la volonté d’extraire, il est improbable que de nouvelles capacités importantes arrivent avant 2030.
Les prévisions de prix indiquent que
Inquiétude persistante sur les Treasuries américaines : les intérêts de la dette, nouveau point de tension
Le rapport met également en garde contre les risques liés à la dette américaine. Il ne s’agit plus seulement de déficits budgétaires fondamentaux mais aussi d’une pression croissante des charges d’intérêts. Selon le Congressional Budget Office, bien que le déficit primaire reste inférieur aux pics de crises passées, la hausse ininterrompue du coût du service de la dette portera les intérêts nets proches de 5% du PIB à l’horizon du milieu des années 2030, avec un déficit budgétaire global supérieur à 6% du PIB.
Selon l’équipe de stratégistes de taux de la banque,
Conclusion
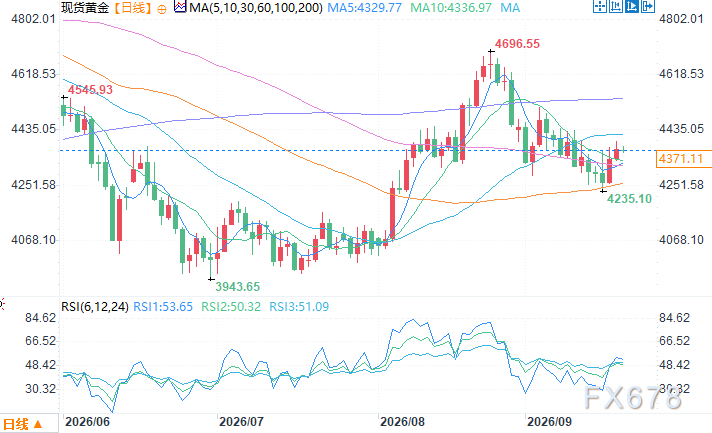
Graphique quotidien de l’or spot, source : Yihuitong
Fuseau horaire UTC+8, 21 septembre 10:42 : or spot à 4 366,11 USD l’once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Goldman Sachs : N'attendez pas les élections de mi-mandat, le scénario "Goldilocks" pourrait stimuler la hausse des marchés américains avant la fin de l'année
Goldman Sachs estime que le marché a déjà trop pris en compte les risques de stagflation et de rendements élevés ; l'affaiblissement de l'effet des tarifs douaniers, la possible déflation de l'énergie et la réduction des coûts liée à la généralisation de l’IA vont favoriser le recul de l'inflation. Bien que la croissance ralentisse, les bénéfices fondamentaux restent solides, ce qui limite la marge de manœuvre des politiques monétaires restrictives des banques centrales. Dans un scénario « Boucles d'or », la vague FOMO sur l’IA pourrait repartir à la hausse, sans attendre les élections de mi-mandat ; ce contexte « Boucles d’or » pourrait ainsi enclencher de manière anticipée le rallye de fin d’année des actions américaines.
Le rapport du troisième trimestre approche, Samsung Electronics et SK Hynix face à des "attentes très élevées", un test pour le "commerce mondial de l’IA".
La vague de l'IA stimule un "super cycle" mondial des semi-conducteurs. Samsung et SK Hynix pourraient voir leur bénéfice opérationnel combiné au troisième trimestre approcher le record historique de 190 000 milliards de wons. La bataille pour le HBM4 s’intensifie, tandis que l’IA agent augmente la demande en bande passante mémoire par dix ; la mémoire devient le véritable "sang" des centres de données AI. Deux rapports financiers imminents détermineront si cette prospérité n’est qu’un phénomène passager ou une transformation structurelle qui redéfinit l'infrastructure technologique.

Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
Prix des cryptos
Plus


