
El dólar está en auge, el euro está en peligro

Morning FX
Durante el feriado del Día Nacional, ocurrieron numerosos acontecimientos importantes a nivel internacional, lo que provocó cambios drásticos en la trayectoria del mercado cambiario global. A continuación, se resumen tres temas candentes:
1. La Reserva Federal suaviza su postura, sorpresivos datos de empleo, próxima suba de tasas podría ser en diciembre
El reporte de empleo no agrícola de septiembre en EE. UU. fue sumamente débil: bajo crecimiento de nuevos empleos, fuerte revisión a la baja del dato anterior, aumento de la tasa de desempleo y escaso crecimiento de los salarios por hora. Además, los cuatro sectores clave (TI, finanzas, servicios profesionales e industria manufacturera) registraron reducción neta de empleados por segundo mes consecutivo, lo que sugiere que el mercado laboral estadounidense podría estar deteriorándose tanto en cantidad como en calidad.
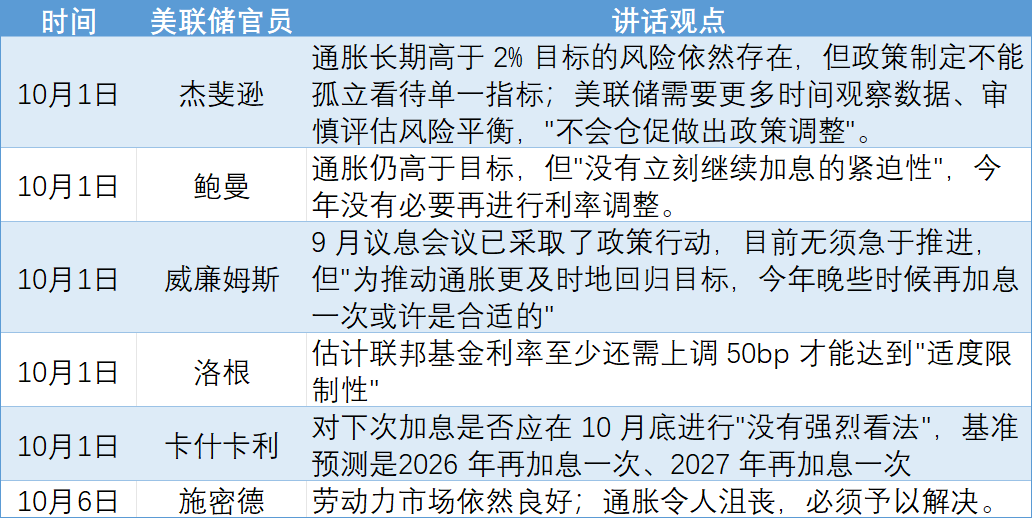
Al mismo tiempo, los discursos de los funcionarios de la Reserva Federal durante el feriado rebajaron en su mayoría las expectativas de suba de tasas en octubre.
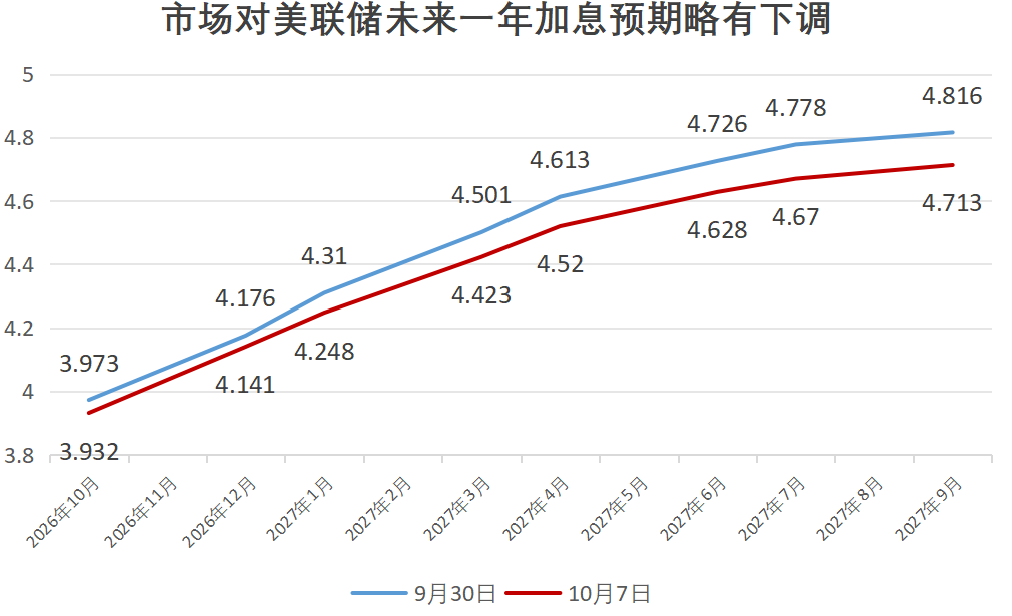
Sin embargo, el mercado se mantiene lúcido: no apostó unilateralmente entre "empleo débil" y "alta inflación", ni sobrevaloró la señal de que “no habría suba de tasas en octubre”; se mantuvo la expectativa de una suba de tasas de 25 pb entre octubre y diciembre de este año, y la previsión de subas durante el próximo año solo bajó unos 10 pb. El índice del dólar cayó y luego rebotó, dejando una larga mecha inferior en la vela diaria.
2. Crisis fiscal en Francia fermenta y el euro se desploma
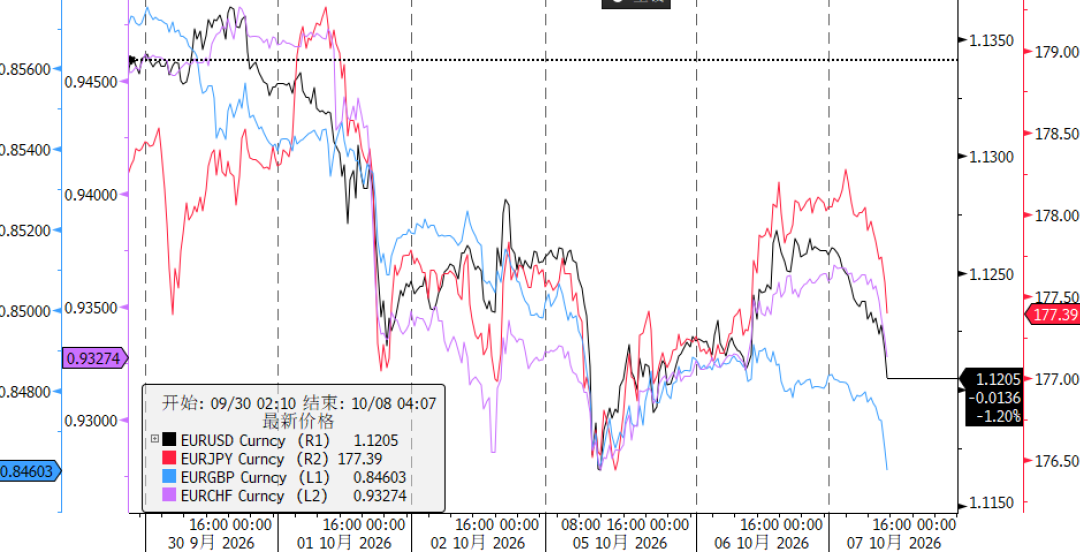
El euro fue el mayor perdedor durante el feriado. El EURUSD cayó de 1,1350 antes del feriado hasta 1,1161, el nivel más bajo desde mayo de 2025, y el euro se debilitó frente a la libra, el franco suizo y el yen, no por fortaleza del dólar, sino por problemas internos del euro.
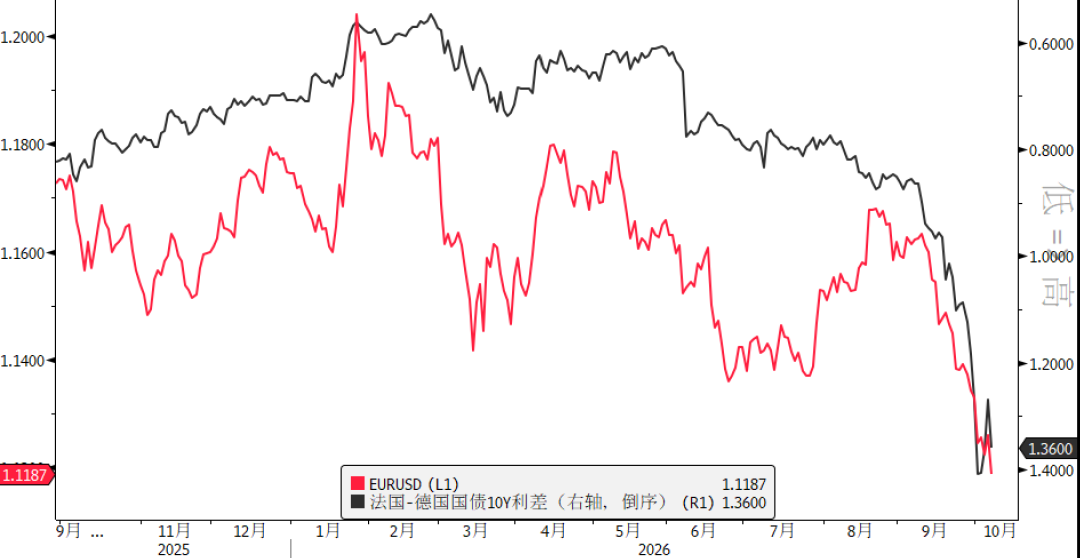
La raíz del problema es la crisis fiscal francesa: el gobierno impulsa a la fuerza un presupuesto restrictivo poco popular para 2027 con el fin de reducir el déficit y la deuda récord, pero el parlamento está gravemente dividido, los partidos ya están posicionándose para las elecciones presidenciales del próximo año y la incertidumbre política se dispara. Los fondos vendieron de forma masiva bonos franceses y se refugiaron en los alemanes, llevando el spread entre Francia y Alemania a máximos desde la crisis de deuda europea de 2012. Para colmo de males, el primer ministro español, Sánchez, anunció elecciones anticipadas para el 29 de noviembre, aumentando la prima de riesgo político y generando temores de contagio desde Francia al resto de la eurozona.
La crisis fiscal debilitó al euro pero impulsó al franco suizo, beneficiado por la aversión al riesgo; los capitales se volcaron al franco y las posiciones «carry trade» fueron cerradas de forma acelerada, llevando el par EURCHF a su nivel más bajo en dos meses.
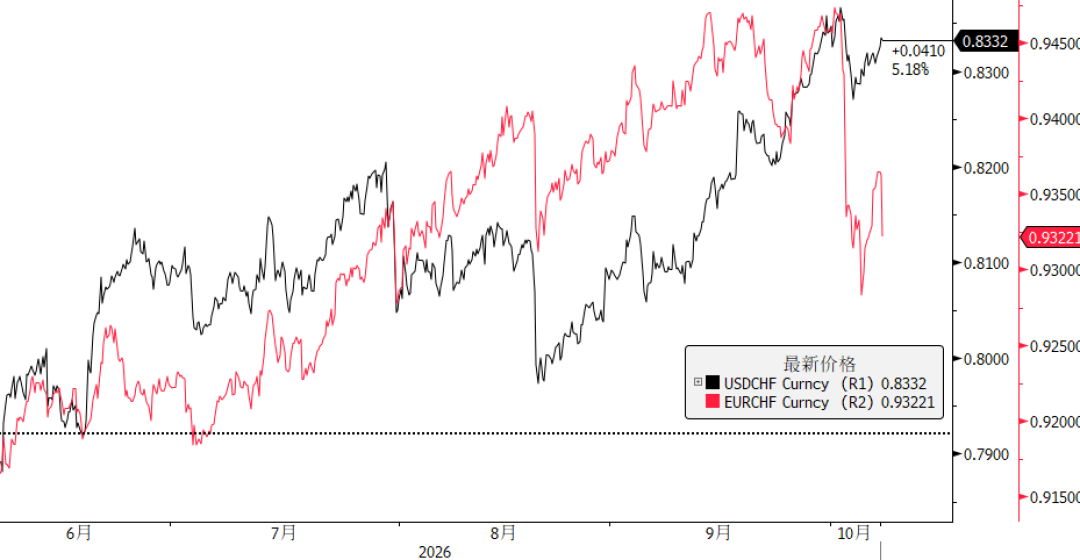
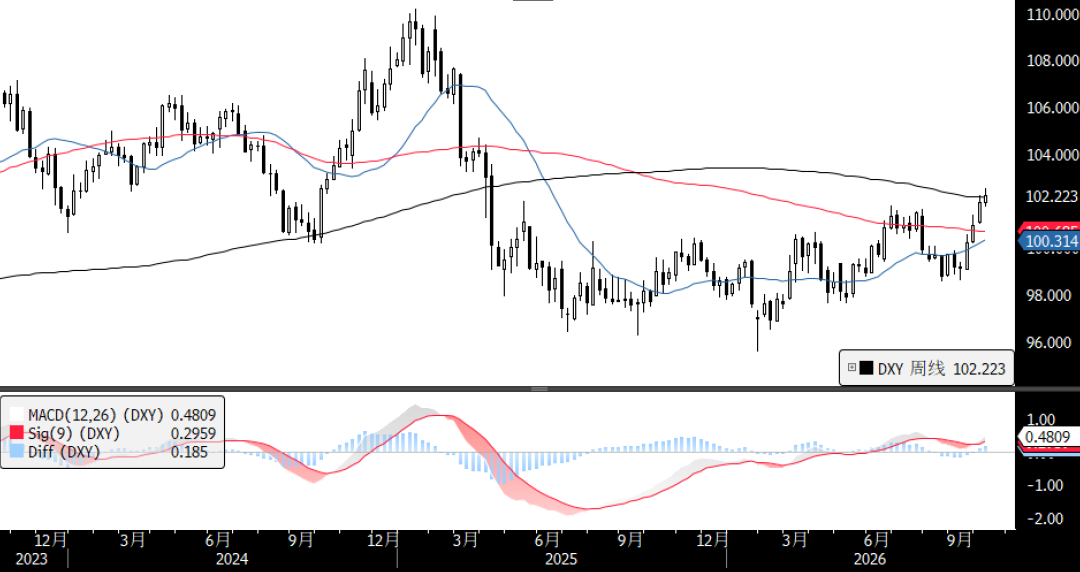
La crisis del euro podría reconfigurar la estructura de precios del dólar en el último trimestre: antes, la fortaleza del dólar se explicaba por el tono hawkish de la Fed, pero en el futuro tendría el “segundo motor” del fortalecimiento pasivo debido a las debilidades del euro. Técnicamente, a nivel semanal el índice del dólar enfrenta la resistencia de 102,14; si la rompe, podría iniciar una nueva tendencia alcista. Incluso si cae, encontrará un fuerte soporte en la zona de 100,5.
 3. Liberación de reservas del G7 vs. OPEC+ sin aumento de producción: diferencia extrema de precios entre Brent y WTI
El mercado petrolero durante el feriado estuvo marcado por el choque de dos fuerzas: por un lado, los países consumidores de Europa y EE. UU. buscan contener la situación; la reunión virtual del G7 anunció la liberación de 100 millones de barriles de reservas de petróleo y diésel en cuatro meses, concentrando el flujo de diésel en los primeros 20 días, y Trump aseguró que no se impondrá una prohibición a la exportación de diésel. Por otro lado, los productores en Medio Oriente se mantienen a la espera; OPEC+ no modificó sus cuotas de producción y postergó la revisión de capacidad hasta noviembre, mientras que Saudi Aramco bajó los precios oficiales para Asia a mínimos de seis años para ganar cuota de mercado.
Unos venden reservas para bajar precios, otros ni aumentan la producción ni intervienen para estabilizarlos: así, la diferencia de precios entre Brent y WTI se amplió hasta USD 12, el doble de la observada en septiembre y meses previos.
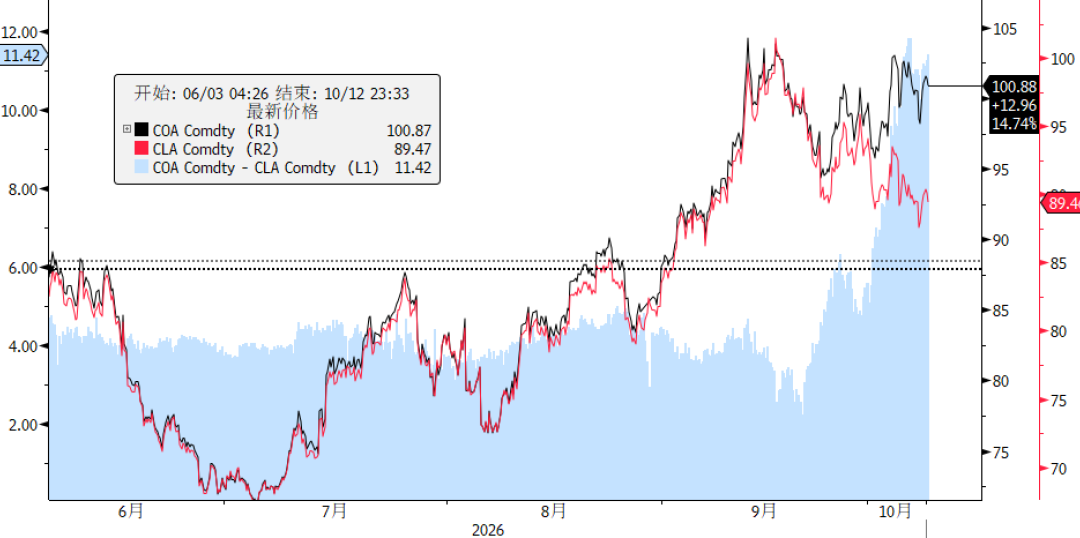
De cara al futuro, con la situación en Medio Oriente aún inestable y la reducción constante de los inventarios comerciales globales, la liberación de reservas por parte del G7 podría ser apenas una solución temporal, mientras los altos precios del petróleo seguirán aumentando la presión sobre los bancos centrales para subir tasas y controlar la inflación.
【Resumen de novedades internacionales durante el feriado del Día Nacional】
1 de octubre
Banco de Japón publica resumen de opiniones de la reunión de septiembre: el foco se desplaza a prevenir una inflación excesiva, pero no se indica una suba consecutiva de tasas en octubre. La probabilidad de subida antes del 30 de octubre bajó de más del 30% a menos del 20%. Para diciembre, el aumento ya está descontado por el mercado.
- Presupuesto preliminar de Francia para 2027 publicado: confirma un plan de ahorro de 54.000 millones de euros, meta de llevar el déficit al 5% del PIB para 2027, aunque el mercado duda de su credibilidad.
Índice PMI manufacturero ISM de EEUU en septiembre: 54,5, el índice de precios saltó a 77,9.
Declaraciones frecuentes de funcionarios de la Fed (ver tabla arriba).
2 de octubre
IPC subyacente de Tokio en septiembre: 2,7% interanual, esperado 2,4%, anterior 1,8%. Es el incremento más rápido en 10 meses y, desde enero, el primero que supera el objetivo del 2% del BoJ.
EEUU creó 29.000 nuevos empleos no agrícolas en septiembre, esperado: 90.000; tasa de desempleo 4,2%, anterior 4,1%. En julio-agosto hubo una revisión a la baja de 60.000 puestos; salario promedio anual 3,0%, el menor aumento desde mayo de 2021.
G7 anuncia en coordinación con la AIE la liberación de hasta 100 millones de barriles de reservas de crudo y diésel en 4 meses, centrando el flujo de diésel en los primeros 20 días. Trump: no implementará prohibición a la exportación de diésel. WTI cayó intradía más del 5% a 88,06 USD, cerró a -1,9% en 91,11 USD; Brent cayó intradía por debajo de 100 USD y cerró en 102,25 USD.
Preliminar IPC de la eurozona en septiembre: 3,8% interanual (energía +18,8%), máximo de tres años; IPC subyacente 2,5%.
4 de octubre
OPEC+ mantiene el cupo de producción para noviembre entre los siete principales productores (segundo mes consecutivo), y confirman la postergación de evaluación de capacidad para noviembre.
5 de octubre
El primer ministro español Sánchez anuncia elecciones anticipadas para el 29 de noviembre de 2026.
Índice PMI no manufacturero ISM de EEUU en septiembre: 54,9 (previsto 55, anterior 55,4). La presión de costos registró su mayor incremento en más de cuatro años.
Desde el 28 de septiembre, se han reportado 7 ataques a buques en el Estrecho de Ormuz; la red de oleoductos este-oeste de Arabia Saudita transporta cerca de 6 millones de barriles diarios (alrededor del 86% de su capacidad). Saudi Aramco bajó el precio oficial para sus clientes asiáticos a mínimos de varios años y advirtió sobre la “peligrosa debilidad” de los inventarios comerciales globales
6 de octubre
Trump afirmó que después de las elecciones intermedias podría intensificar los bombardeos sobre Irán. Trasciende que Arabia Saudita prepara apoyo a las fuerzas yemeníes para lanzar una ofensiva contra los hutíes, buscando mejorar la seguridad del Mar Rojo.
El presidente del Banco de Japón Ueda Kazuo: Anclar la inflación subyacente en torno al objetivo del 2% está siendo cada vez más importante; el BoJ se está preparando para seguir subiendo las tasas. El Ministerio de Finanzas de Japón subió la tasa nominal de los bonos a 10 años de 2,7% a 3,1%, el nivel más alto en casi 30 años (desde agosto de 1996).
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Qué significa Meta Muse para GPU y CPU?
A diferencia de los chatbots con altas tasas de inactividad, la característica de “siempre en línea” de los agentes inteligentes como Meta Muse genera un aumento exponencial en el consumo de potencia de procesamiento. Citibank estima que esta tendencia llevará la proporción CPU-GPU de 1:8 durante el periodo de entrenamiento a 1:1, impulsando el mercado de CPU a alcanzar los 300 mil millones de dólares para 2030. Además, solo 100 millones de usuarios activos diarios de Muse podrían generar hasta 19 mil millones de dólares en ingresos por GPU para Nvidia.
Amazon (AMZN.US) inicia una nueva ronda de despidos a pequeña escala: el sector de retail es el más afectado
Amazon confirmó el miércoles que la empresa ha despedido a una pequeña cantidad de empleados, principalmente en el departamento de Stores, responsable de su principal sitio web de comercio electrónico.
La temporada de reportes trimestrales en el mercado estadounidense comienza: el crecimiento de las expectativas de ganancias se acerca al 30%. ¿Podrá esto impulsar al S&P 500 a alcanzar nuevos máximos?
El motor de IA funciona a toda velocidad, el crecimiento de las ganancias del S&P 500 se acerca al 30%, pero la amplitud del mercado deteriorada y el alto rendimiento de los bonos del Tesoro estadounidense siguen siendo motivos de preocupación.
Precios de las criptos
Más


