
Aunque los datos de inflación fueron mejores de lo esperado, los rendimientos de los bonos del Tesoro estadounidense siguen aumentando y Wall Street sospecha que "Japón es el actor detrás de escena".

La ola de ventas de bonos del Tesoro estadounidense continúa y el mercado centra su atención en Japón. Incluso con un dato de inflación sorprendentemente débil, el rendimiento de los bonos a 10 años de EE.UU. ascendió a un máximo de varias décadas del 5,28%, y los analistas de Wall Street debaten intensamente sobre la forma exacta en que Japón está impulsando esta agitación en el mercado global de deuda.
El jueves, a pesar de que el dato subyacente del PCE fue inferior a lo esperado, los rendimientos de los treasury siguieron subiendo, frustrando las expectativas del mercado de que un "alivio de la inflación reduciría la presión vendedora". Yardeni Research y Deutsche Bank señalan a Japón como el factor clave, pero difieren completamente en su análisis del mecanismo de transmisión: el primero cree que el cierre de operaciones de carry trade con yenes es la causa principal, mientras que el segundo sostiene que el verdadero factor crucial es el aumento de los rendimientos de los bonos japoneses (JGB) en sí mismos.
El núcleo de este debate radica en: ¿cuándo se detendrá la venta masiva de treasuries estadounidenses? Esto podría depender de si Japón logra estabilizar su propio mercado de deuda. El último informe de Goldman Sachs muestra que los fondos CTA de seguimiento de tendencias mantienen una posición neta corta récord en el mercado global de deuda, alcanzando los -170.000 millones de dólares (calculado por DV01), cifra que sigue ampliándose, reflejando un pesimismo sobre el futuro del mercado de bonos que ya se ubica en máximos históricos.
Dos interpretaciones: ¿cierre de arbitrajes o revalorización de tasas?
Ed Yardeni, presidente y principal estratega de inversiones de Yardeni Research, apunta en su informe que los inversores que usan el yen como moneda de financiación para realizar carry trade podrían estar intensificando la ola vendedora en el mercado global de bonos. Según él, a medida que el Banco de Japón (BOJ) sube tasas, los operadores de carry trade se ven forzados a vender los bonos gubernamentales de distintos países adquiridos previamente con préstamos baratos en yenes, "Una operación que permitió a muchos gobiernos financiar déficits fiscales sin encarecer la deuda; ahora es hora de devolver ese dinero."
Ed Yardeni también señala que, durante el periodo en que el BOJ y otros grandes bancos centrales mantuvieron los costos de préstamo en niveles anómalamente bajos, los gobiernos se endeudaron en grande, acumulando enormes niveles de deuda. Califica la situación actual como la "venganza de los vigilantes del bono", un concepto que él mismo propuso y popularizó en la década de 1980.
Sin embargo, Shoki Omori, principal estratega de renta fija japonesa en Deutsche Bank, pone en duda esa lógica. Según él, el cierre de carry trade debe, en teoría, impulsar la apreciación del yen y dejar una "huella" clara en el mercado: salto del yen, colapso de posiciones especulativas cortas en yenes, caída bursátil y, simultáneamente, rally de los treasuries estadounidenses por demanda de refugio. "Pero lo que vemos ahora es exactamente lo contrario", dice, "bonos y yen cayendo juntos: eso es una señal de revalorización de tasas e inflación, no de desendeudamiento."
El flujo de capitales también respalda este planteo. Según el Ministerio de Finanzas japonés, en las dos semanas hasta el 12 de septiembre, los residentes japoneses fueron compradores netos de bonos extranjeros de largo plazo (1,1 billones de yenes netos entre el 6 y el 12 de septiembre), luego de haber vendido 2,8 billones de yenes netos en la segunda mitad de agosto; mientras tanto, los no residentes compraron bonos japoneses de largo plazo por cuarta semana consecutiva, adquiriendo 2,2 billones de yenes solo en la semana al 12 de septiembre. Omori interpreta esto como "entrada de capital extranjero a los JGB y salida renovada de capital japonés", justamente lo contrario a una lógica de repatriación.
Un consenso en medio de la discordia: la raíz del problema está en el mercado japonés
A pesar del debate sobre los mecanismos de transmisión, ambos analistas coinciden en un punto: el origen de la venta masiva de treasuries estadounidenses apunta a Japón, y el foco del problema es la propia volatilidad del mercado de deuda japonés.
Isabella Rosenberg, estratega de Goldman Sachs, remarca en su último informe "¿Qué riesgo fiscal indican los diferenciales japoneses?" que desde mayo los spreads de swaps de JGB se ensancharon en toda la curva a medida que subían los rendimientos. Observa que los JGB han superado las expectativas frente a los swaps —es decir, el aumento de tasa de los swaps ha superado al de los bonos—, lo que hace difícil sostener la idea de que la venta responde solo a preocupaciones de absorción de oferta, en contraste con el comportamiento del mercado tras el fin del YCC (control de la curva de rendimientos).
Goldman Sachs sostiene que la relativa fortaleza de los JGB puede responder a varios factores: menor volumen de emisiones largas, optimismo sobre la demanda interna (especialmente por cambios en políticas vinculadas a GPIF y NISA), y cierto alivio en la presión de oferta de tasas largas por parte de los principales hacedores de política económica como Japón, Estados Unidos y Reino Unido.
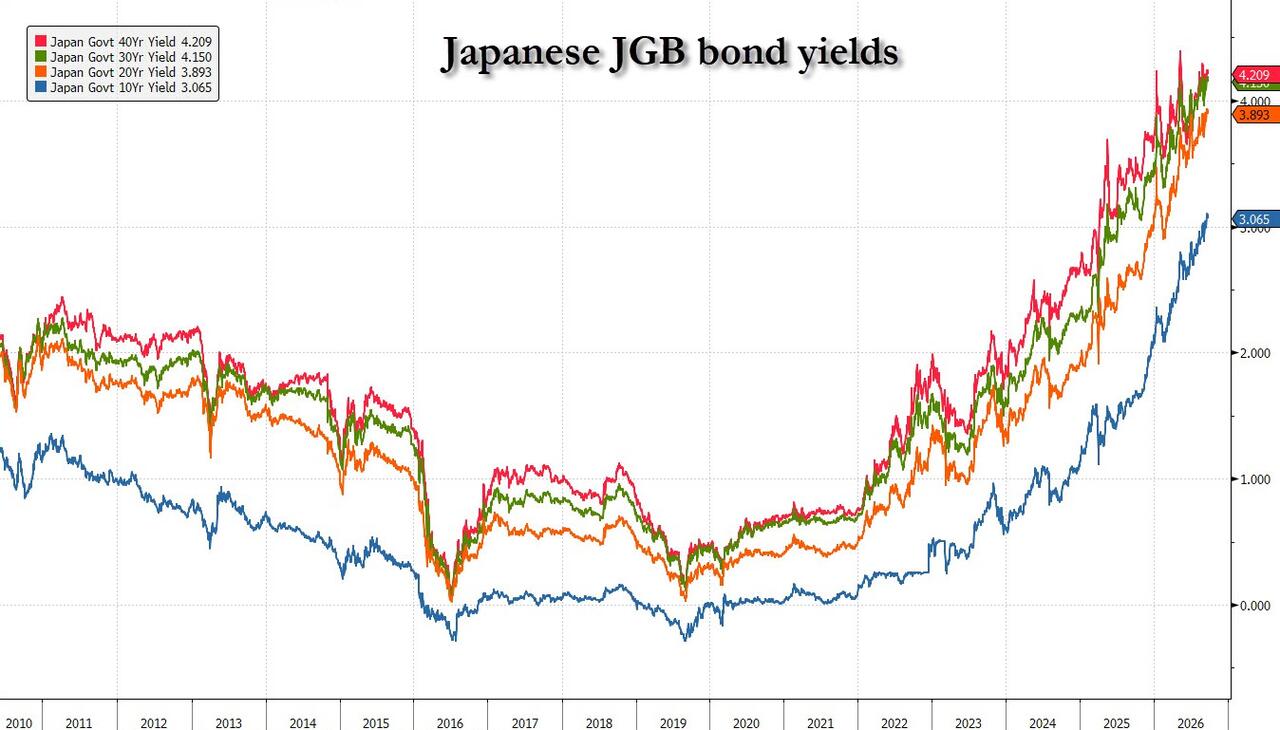
Sin embargo, Goldman advierte también que, a mediano plazo, con un aumento esperado en las emisiones de JGB el año próximo y un BOJ que sigue achicando su hoja de balance, los spreads de swaps deberían volver gradualmente a niveles más acotados. En otras palabras, si el mercado japonés de deuda no logra estabilizarse, será difícil que ceda la presión vendedora sobre los treasuries estadounidenses, considerando que la mayoría de los rendimientos de JGB a largo plazo se ubican en máximos históricos.
La política complica el accionar del BOJ
Lo que más preocupa al mercado es el margen de maniobra de la política monetaria del Banco de Japón.
La nueva primera ministra, Sanae Takaichi, ya expresó su descontento con las recientes subas de tasas y planea reemplazar a varios miembros del BOJ por candidatos de perfil más moderado (dovish), lo que implica que, en términos políticos, el BOJ carece de voluntad para endurecer más la política monetaria.
En este contexto, el rendimiento a 10 años de los JGB se ha elevado a máximos pocas veces vistos en la historia, dejando claro que el mercado percibe como insuficiente la respuesta del BOJ ante la persistente inflación japonesa. El reciente foco del ministro de Finanzas, Besent, sobre la situación japonesa, también evidencia de forma indirecta el fuerte impacto del mercado de deuda japonés sobre los treasuries estadounidenses.
Actualmente, la posición neta corta de los fondos CTA de seguimiento de tendencias en el mercado global de bonos ya alcanza los -170.000 millones de dólares, cifra que aumenta semana a semana y refleja apuestas extremadamente pesimistas sobre los bonos globales. Sin embargo, Goldman Sachs advierte que, si surgen señales de deflación o una desaceleración económica significativa, las posiciones cortas tanto en treasuries estadounidenses como en JGB podrían enfrentarse a un short squeeze histórico.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Después de probar Muse, liquidé todas mis acciones de Airbnb.
Un analista experimentado, que tenía una gran inversión en Airbnb, decidió vender todas sus acciones de Airbnb tras probar la aplicación Muse de Meta AI durante solo 10 días. Según él, Muse no solo entiende sus preferencias, sino que también le permitió reservar alojamiento directamente, evitando así Airbnb y ahorrando un 60% en el precio. Cuando los agentes de IA comienzan a comparar precios, cancelar y volver a reservar por vos, las plataformas de internet ven amenazada su “fosa de tráfico” que era su principal ventaja. Así, puede estar comenzando una nueva era de “comercio electrónico proactivo”.
Goldman Sachs: La IA primero requiere esfuerzo antes de dar resultados positivos
¿Qué significa la “autorregulación de IA” de Trump? El gran triunfo de Huang en el trasfondo, liderando el cuestionamiento a Anthropic Amodei.
Trump impulsa la “autorregulación” de la IA, que parece enfocarse en la seguridad pero en realidad allana el camino para la expansión del poder de cómputo: requisitos de “seguridad y cumplimiento” como pruebas, auditorías y monitoreo generarán nuevas demandas de inferencia y conexiones ópticas, lo que podría convertir a Nvidia en el mayor beneficiario. Jensen Huang se alió con Zuckerberg para rechazar una fuerte regulación y cuestionó públicamente al dirigente de Anthropic, Amodei, por difundir excesivamente declaraciones sobre los riesgos de la IA en lugares públicos.
Perspectiva de nuevas acciones en el mercado estadounidense | Henghong Technology (HCPC.US): un aumento de ingresos sin beneficios plantea un dilema por resolver, ¿podrá una narrativa multidimensional sostener la valuación del IPO?
Después del aumento en la valoración, ¿estará el mercado dispuesto a suscribirse plenamente a este precio?
Precios de las criptos
Más


