
Las altas tasas de interés presionan el precio del oro, pero los ETF siguen acumulando posiciones. A fin de año, el oro podría presentar tres escenarios completamente diferentes.

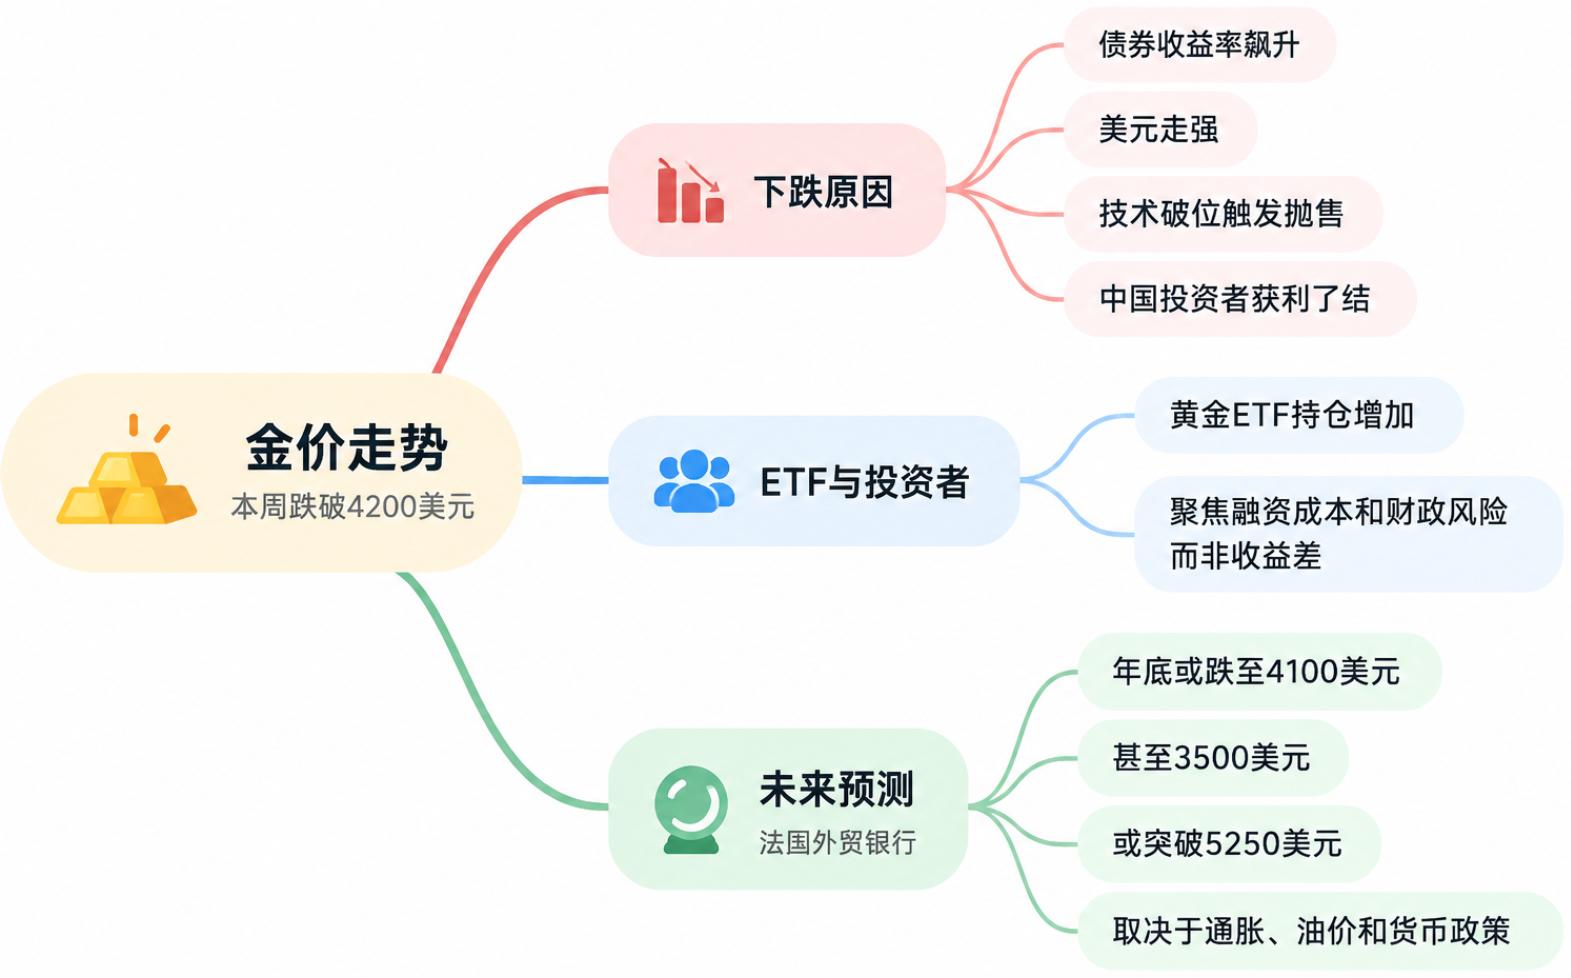
El precio del oro cayó por debajo de 4.200 dólares la onza a principios de esta semana, desencadenando una nueva ola de ventas debido al aumento de los rendimientos de los bonos, el fortalecimiento del dólar y la ruptura técnica de soportes. Sin embargo, las posiciones en ETF de oro siguen creciendo, lo que indica que algunos inversores no han abandonado este mercado.
Ole Hansen, jefe de estrategia de materias primas en Saxo Bank, señaló que el principal dilema que enfrenta el oro actualmente es que el aumento de las tasas de interés está debilitando el atractivo de mantener activos sin rendimiento, pero a su vez, las tasas más altas también aumentan la presión sobre los sistemas fiscales y financieros.
Hansen indicó que el rendimiento real a 10 años en Estados Unidos ha subido hasta cerca del 2,85%, el nivel más alto en 18 años, y que el mercado de tasas de interés a corto plazo actualmente descuenta que la Reserva Federal subirá las tasas tres veces más hasta abril del próximo año, 25 puntos básicos cada vez.
“La debilidad del precio del oro refleja el aumento brusco de los rendimientos de los bonos, el fortalecimiento del dólar y las ventas técnicas tras la ruptura de soportes, lo que puede haberse amplificado por las tomas de ganancias de inversores chinos antes de la Semana Dorada.” escribió Hansen.
Los flujos hacia los ETF son un soporte clave
Actualmente existe una señal para el oro que va en contra de la tendencia de las tasas de interés: el rendimiento real sigue aumentando, pero las posiciones en ETF de oro continúan creciendo.
Según Hansen, esto muestra que algunos inversores están más enfocados en los riesgos financieros y fiscales que podrían implicar los altos costos de financiamiento, en vez de sólo comparar el diferencial de rendimiento entre oro y bonos.
“La cuestión clave es si esa demanda puede sostenerse. Así que el foco seguirá puesto en los flujos hacia los ETF, especialmente entre aquellos inversores que parecen menos sensibles a las tasas de interés y más preocupados por las consecuencias financieras del persistente alto costo del endeudamiento.”, dijo.
Pero unas tasas más elevadas también están presionando el mercado de financiamiento corporativo. Hansen indicó que ya se observan señales de presión en el segmento más débil del crédito corporativo estadounidense, con diferenciales notablemente más amplios en los bonos de calificación CCC, y que la brecha respecto a la deuda calificada en B ha alcanzado niveles anteriormente asociados con severas desaceleraciones económicas.
El viernes pasado, el diferencial entre bonos corporativos estadounidenses de alto rendimiento y los bonos del Tesoro se amplió aún más, en 12 puntos básicos, hasta 294 puntos, el nivel más alto desde abril.
Si las presiones financieras siguen aumentando, los inversores podrían verse obligados a vender los activos más líquidos para cubrir exigencias de efectivo como los llamados de margen. Hansen opina que el mercado del oro, por su tamaño y liquidez, podría convertirse así en una fuente para obtener efectivo.
“Las presiones financieras y fiscales causadas por mayores rendimientos podrían reforzar la lógica de inversión en oro a largo plazo, pero una contracción severa de la liquidez podría inicialmente desencadenar ventas y empujar los precios a la baja.” afirmó.
La baja volatilidad de Wall Street da un respiro temporal al oro
Joy Yang, directora global de productos de índices en MarketVector Indexes, también considera que el oro ha mostrado cierta resiliencia recientemente.
En una entrevista con Kitco News, Yang señaló que, pese al fuerte aumento del rendimiento de los bonos estadounidenses, la volatilidad bursátil sigue siendo baja. El VIX ronda los 15 puntos y el oro sostiene su soporte inicial por encima de los 4.150 dólares la onza.
“Creo que esta resistencia del oro también refleja la baja volatilidad del mercado de acciones.”, señaló Yang.
Yang considera que tanto los inversores de acciones como los de oro están observando si la alta inflación persistirá y si el impacto de la reciente subida del precio del petróleo se mantendrá. Algunos inversores estarían utilizando oro para cubrir estos riesgos.
Desde septiembre, la entrada de fondos hacia ETF de oro continúa siendo fuerte. Según Yang, esto indica que algunos inversores están cambiando su enfoque: el oro ya no compite sólo con los bonos por el rendimiento, sino que se utiliza para cubrir riesgos macroeconómicos más amplios.
Pero esta demanda no garantiza que el oro no siga bajando. Yang señaló que si el mercado entra realmente en una fase de competencia por el efectivo, los inversores en oro vía ETF también podrían verse obligados a vender, lo que haría que el oro caiga en paralelo con las acciones.
Yang no cree que el precio del oro regrese al rango bajo de los últimos años, sino que la incertidumbre generada por la deuda, la geopolítica, las sanciones y los shocks de suministro podría mantenerlo en un rango estructuralmente más alto.
“Realmente no veo una ruptura, pero tampoco pienso que el oro retroceda a los niveles del año pasado o de hace dos años.”, concluyó Yang.
Natixis: podría caer a 4.100 dólares para fin de año, aunque también podría romper los 5.250 dólares
Bernard Dahdah, analista de metales preciosos en Natixis, presentó un rango de precios más amplio.
El último informe del banco plantea tres escenarios: una caída hacia 4.100 dólares a fin de año, un descenso extremo a 3.500 dólares, o una subida por encima de 5.250 dólares si la inflación baja rápidamente y obliga a la Reserva Federal a cambiar de rumbo.
Esto representa un cambio significativo respecto a la evaluación de Natixis a fines de agosto, cuando Dahdah había elevado su objetivo para fin de año a 5.000 dólares, sobretodo por el aumento en la demanda de refugio debido a la inestabilidad en el mercado de deuda y bonos estadounidenses.
Pero en el último mes, la relación entre el oro y el petróleo volvió a ser negativa. Para Natixis, precios más altos del crudo aumentan la presión inflacionaria y alimentan las expectativas de nuevas subidas de tasas por parte de la Reserva Federal, incrementando el costo de oportunidad de mantener oro.
El banco también destacó que la correlación entre el oro y el rendimiento de los bonos del Tesoro estadounidense a 10 años resurgió desde fines de agosto, mientras que la relación con el índice del dólar se ha mantenido relativamente estable en lo que va del año.
Incluso con la caída del oro, las posiciones en ETF respaldados por oro físico continúan aumentando. Dahdah afirma que: “Algunos inversores están comprando (ETF) ante las caídas, pero la demanda estructural no compensa el ajuste de precios impulsado por las tasas.”
La demanda de los bancos centrales también es incierta. La fuerte compra oficial previa ayudó al oro a resistir la presión de los altos rendimientos de los bonos, pero Natixis considera que si el petróleo se mantiene caro y el dólar fuerte, algunos bancos centrales podrían priorizar controlar la inflación y apoyar su moneda en vez de seguir sumando reservas de oro.
En el escenario base, Natixis prevé que la Reserva Federal podría subir las tasas nuevamente en diciembre, haciendo que el precio del oro se mantenga bajo presión el resto del 2026 y caiga hacia los 4.100 dólares a fin de año. Si la Reserva Federal mantiene las tasas durante 2027, la desdolarización, el repunte de la demanda de los inversores y las compras de bancos centrales podrían impulsar el oro a cerca de 4.750 dólares hacia fines del próximo año.
En un escenario pesimista, si la situación en Oriente Medio escala y lleva al cierre del Estrecho de Ormuz, los precios del petróleo podrían subir aún más, la inflación permanecer alta y la Reserva Federal mantener tasas elevadas por más tiempo.
Si, además, los bancos centrales pasan de compradores a vendedores netos de oro para liberar reservas que respalden sus monedas, Natixis estima que el oro podría caer hasta los 3.500 dólares.
El escenario opuesto es completamente diferente. Si el Estrecho de Ormuz vuelve a la normalidad, los precios del petróleo bajan considerablemente y la inflación se enfría más rápido, la Reserva Federal podría tener margen para políticas más relajadas. En ese caso, Natixis considera que el oro podría estabilizarse por encima de los 5.250 dólares.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Las acciones inmobiliarias europeas bajo la sombra de altas tasas de interés; estrategas advierten que el pesimismo excesivo podría generar una reversión dramática.
El sentimiento negativo hacia las acciones inmobiliarias europeas sigue creciendo en el mercado. Algunos estrategas consideran que esto crea una oportunidad para que las acciones inmobiliarias experimenten una reversión dramática.

La SEC emite una “carta de no objeción”: autorización única para minoristas, que seguirán automáticamente las votaciones de la junta directiva; Tesla (TSLA.US) obtiene primero el modelo.
La Comisión de Bolsa y Valores de Estados Unidos aprobó el plan que permite a los accionistas minoristas de Tesla votar automáticamente junto con la junta directiva. El CEO de Robinhood celebró y expresó su apoyo.
Boeing (BA.US) logra otra victoria: supera a Northrop Grumman (NOC.US) y obtiene el contrato para desarrollar el avión de sexta generación F/A-XX de la Marina de EE.UU., con un acuerdo de 20 mil millones de dólares.
El Pentágono afirmó que Boeing ganó el contrato para el caza de próxima generación de la Marina de Estados Unidos.
Precios de las criptos
Más


