
La correlación negativa entre la tasa de interés real y el precio del oro se debilita, instituciones afirman que el oro recibe un apoyo estructural.

Resumen Financiero, 22 de septiembre—— Suki Cooper, directora global de investigación de commodities de Standard Chartered Bank, señala que la tradicional correlación negativa entre el oro y las tasas de interés reales se está debilitando. A pesar de las subas de tasas de la Reserva Federal y el incremento en los rendimientos de bonos del Tesoro estadounidense, los flujos hacia los ETFs de oro continúan, y las posiciones especulativas no están excesivamente sobrecargadas. El fortalecimiento del dólar estadounidense en el corto plazo es el principal riesgo bajista, pero el respaldo estructural proveniente de las compras de oro por parte de bancos centrales y la desdolarización es sólido. El banco prevé que el precio promedio del oro en el cuarto trimestre podría alcanzar los 4650 dólares por onza, y existe espacio para una recuperación hacia fin de año.
Durante mucho tiempo, las tasas de interés reales han sido vistas como la variable central que influye en el precio del oro, mostrando tradicionalmente una marcada correlación negativa. Pero
Se debilita la lógica tradicional; menor sensibilidad del oro a los rendimientos reales
Suki Cooper señala que, luego de la reciente suba de 25 puntos básicos de la Reserva Federal, el precio del oro ya ha absorbido el impacto negativo y se ha recuperado, buscando soporte técnico en la media móvil de 50 días. El foco del mercado está pasando de la política monetaria de corto plazo a cuestiones más grandes de largo plazo, como la desdolarización, el riesgo de devaluación monetaria y la posibilidad de intervención en el mercado. Se espera que la volatilidad en el precio del oro continúe, pero la demanda oficial proveniente de las compras constantes de oro por parte de bancos centrales sigue brindando soporte, y los distintos factores estructurales aún existen, aunque el ritmo de subida podría desacelerarse.
Los datos reflejan claramente el cambio en la correlación. Cooper dice: “La correlación del oro con los rendimientos de los bonos del Tesoro a 10 y 30 años ya está cerca de niveles neutros, en -20% y -10% respectivamente. También se ha debilitado la correlación negativa del oro con los rendimientos reales a 2 y 5 años, pasando de -30% y -38% hace un mes, a -16% y -22% actualmente, aunque ambos conjuntos de correlaciones siguen siendo relevantes”.
En 2026, las expectativas del mercado respecto a la política monetaria han experimentado un vuelco importante y este cambio merece todavía más atención. A principios de año, el mercado apostaba a dos recortes de tasas por parte de la Reserva Federal y entonces el oro cotizaba alrededor de 4500 dólares la onza. Ahora,
Flujos de inversión se revierten; posiciones especulativas no están saturadas
Aun cuando los rendimientos de los bonos estadounidenses permanecen elevados, la demanda de inversión en oro está repuntando.
En cuanto a las posiciones especulativas, actualmente no se observa una situación de sobrecalentamiento. En la previa de la reunión de la Reserva Federal de septiembre, los inversores de corto plazo principalmente redujeron su exposición mediante toma de ganancias; en las dos semanas previas a la reunión, las posiciones netas largas de los fondos cayeron en 11.800 contratos, siendo este el mayor descenso desde marzo de este año, con una reducción total de posiciones largas de 14.000 contratos.
Cooper señala: “El capital de corto plazo tiende a anticipar las expectativas de suba de tasas, reaccionando más rápidamente que frente a expectativas de recorte, por lo que, una vez concretada la suba, el margen de baja para el oro se comprime.” Actualmente, la proporción de posiciones largas netas de fondos sobre el total sigue siendo elevada, en 34%, por lo que la posición es generalmente positiva, pero Standard Chartered considera que dicha posición aún no puede considerarse como excesivamente saturada ni existe un gran riesgo de liquidación masiva.
El dólar sigue siendo el principal riesgo de corto plazo y surgen las expectativas de precio para el cuarto trimestre
Los economistas de Standard Chartered prevén que la Reserva Federal subirá las tasas una vez más en diciembre y luego mantendrá las tasas sin cambios durante todo el 2027. Tras elevar en 50 puntos básicos su estimación de la tasa terminal de la Fed, el banco ajustó al alza su pronóstico de curva para los bonos estadounidenses. Si bien la perspectiva alcista de recuperación del oro hacia fin de año se mantiene, aún enfrenta factores negativos.
Suki Cooper considera que,
La suba de tasas en septiembre alivió en parte la preocupación del mercado respecto a una devaluación del dólar, aumentando la ventaja relativa del billete estadounidense; por lo tanto, si el dólar continúa fortaleciéndose, podría ejercer presión temporal sobre el precio del oro. Sin embargo, los inversores ya habían descontado en gran medida la probabilidad de suba de tasas antes de la reunión, por lo que la toma de ganancias posterior fue de corta duración. Standard Chartered prevé que, durante el cuarto trimestre de este año, el precio promedio del oro sea de aproximadamente 4650 dólares la onza, mientras que el promedio actual del oro al contado en el tercer trimestre es de cerca de 4350 dólares, lo que lleva a la institución a tener buenas expectativas para la recuperación del precio hacia fin de año.
Conclusión
El esquema de formación de precios del oro está cambiando: la influencia de las tasas reales, que antes dominaba el mercado, está disminuyendo, mientras que factores estructurales de largo plazo como la desdolarización y las compras de oro por parte de bancos centrales están cobrando más relevancia. En el corto plazo, el fortalecimiento del dólar y las expectativas de nuevas subas de tasas por parte de la Fed generan volatilidad y limitan el ritmo de subida, pero las posiciones especulativas no están saturadas y los flujos hacia los ETFs se mantienen, brindando respaldo al precio.
El análisis de Standard Chartered indica que,
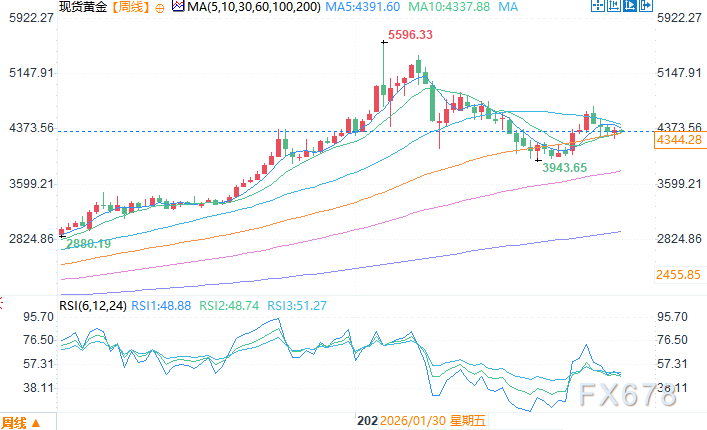
Gráfico semanal del oro al contado. Fuente: Yihuichong
Hora de Buenos Aires, 22 de septiembre, 11:15. Oro al contado cotiza en 4346,28 dólares por onza.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡La valoración cae al nivel más bajo en diez años! Jensen Huang afirma que Nvidia es la "primera acción de crecimiento y valor del mundo", pero los inversores parecen no estar convencidos.
El ratio precio-ganancia de Nvidia ha caído por debajo de 17 veces, aproximadamente la mitad del nivel estimado para 2025. Aunque se espera que los ingresos y la utilidad neta para el año fiscal 2027 aumenten un 90% y un 99% respectivamente, el precio de las acciones de la compañía solo ha subido alrededor del 20% este año, quedando muy rezagado frente al Índice de Semiconductores de Filadelfia. Al mismo tiempo, se prevé que el margen bruto descienda del 75% en el segundo trimestre a menos del 72% en el cuarto trimestre, debido al aumento de los costos de memoria y la presión constante de los clientes que desarrollan sus propios chips. La sostenibilidad del gasto de capital en IA se ha vuelto también clave para que el mercado vuelva a evaluar el valor de la empresa.
Las expectativas de ganancias en la industria de lujo son "demasiado optimistas"! Varias grandes entidades financieras se muestran pesimistas en el último mes, y las acciones de lujo se encaminan hacia el peor año desde 2008.
RBC rebajó la calificación de LVMH y Burberry a “en línea con el mercado”, señalando que las expectativas de ganancias para el sector de lujo son demasiado optimistas; este sector ha caído un 15% en lo que va del año, siendo su peor desempeño desde 2008.


Precios de las criptos
Más


