Bitget App
Trading Inteligente
Comprar criptoMercadosTradingFuturosStocksEarnInstituciónIA y más
Los ETFs de Solana atraen 138 millones de dólares en 10 días – ¿Está SOL ignorando la demanda?

Los ETFs de Solana atraen 138 millones de dólares en 10 días – ¿Está SOL ignorando la demanda?

AMBCryptoAMBCrypto2026/08/29 11:45
Mostrar el original

Mientras el mercado experimenta un renovado optimismo alcista, el ETF spot de Solana [SOL] registró su mayor periodo de demanda inversora desde el lanzamiento de estos productos.

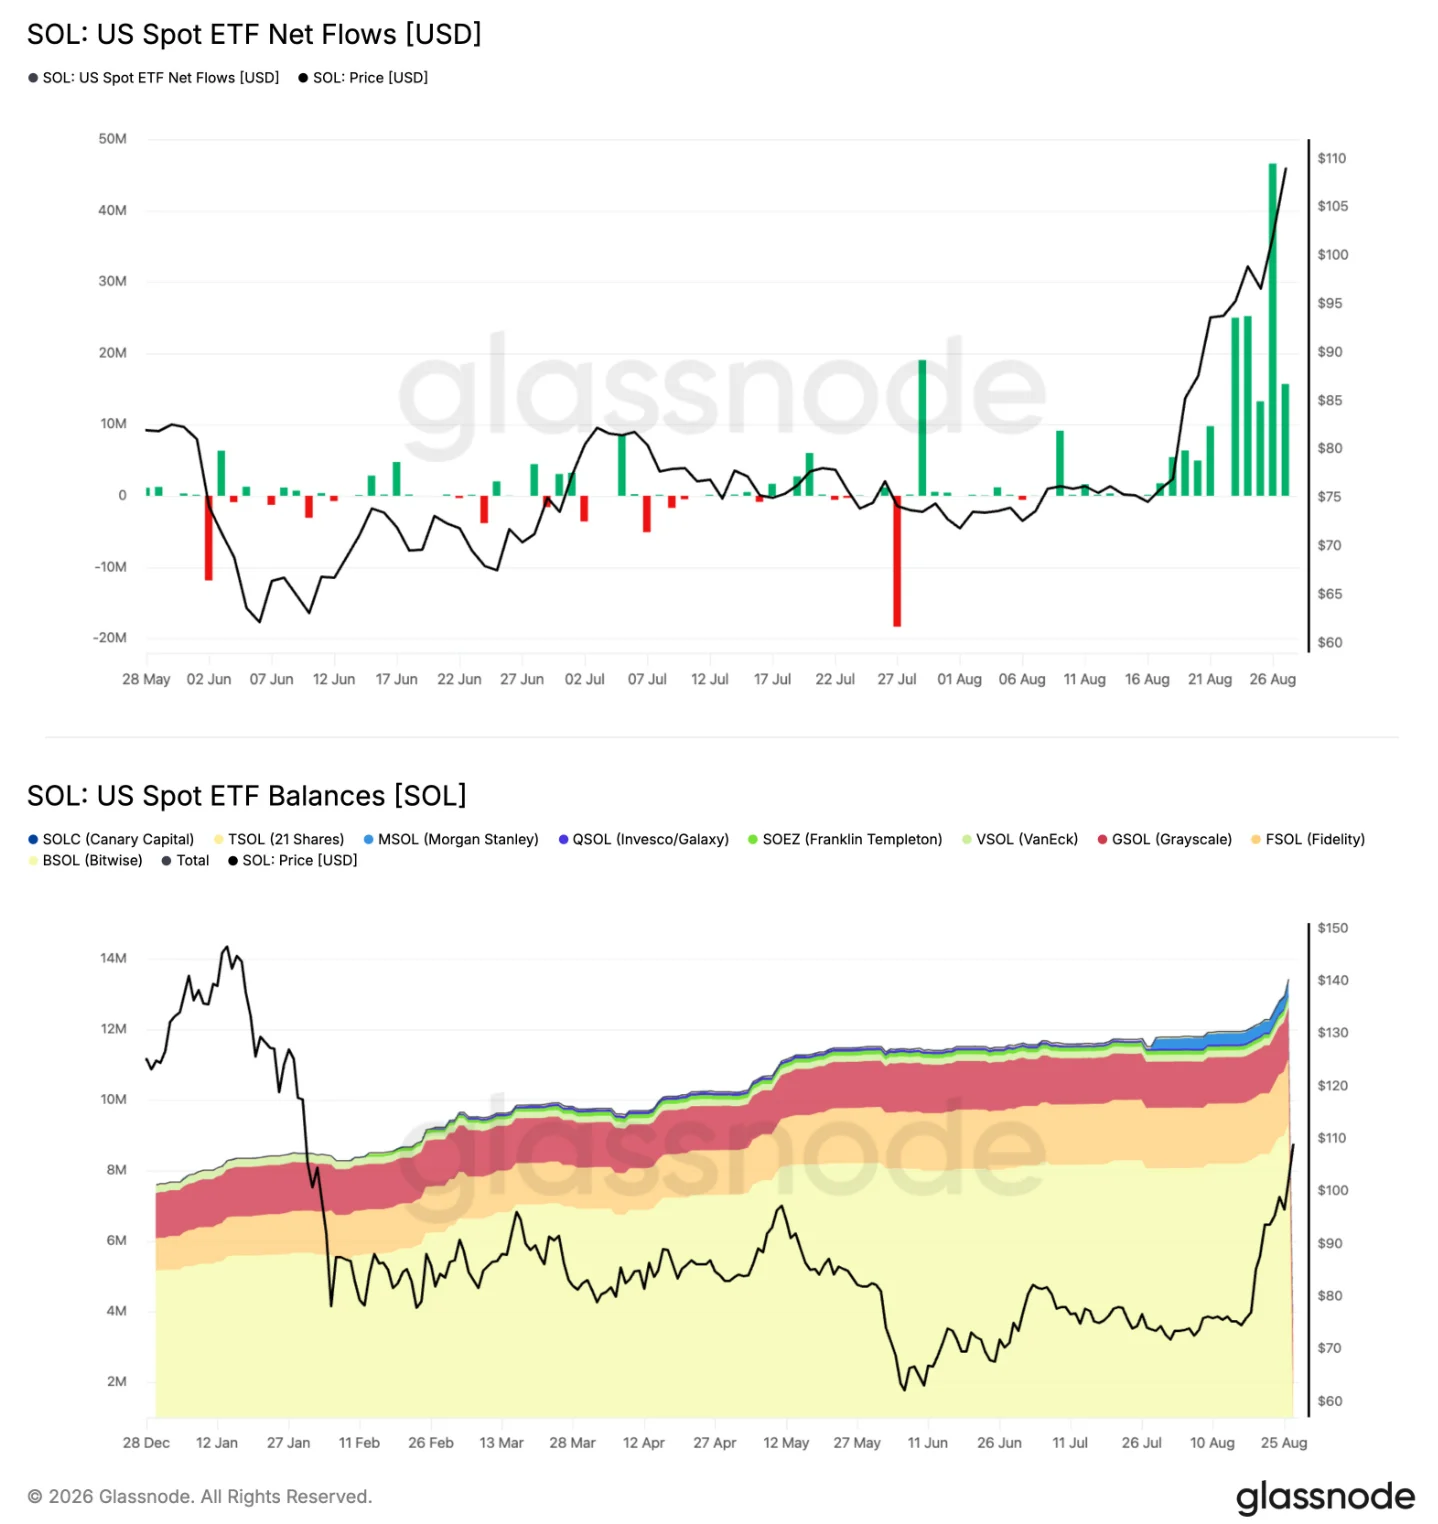
Según Glassnode, los ETFs spot de Solana registraron 138 millones de dólares en entradas netas durante 10 días. El día más destacado fue el 25 de agosto, cuando los productos de Solana atrajeron colectivamente cerca de 47 millones de dólares en tan solo un día.

Solana ETF rompe récord, pero…

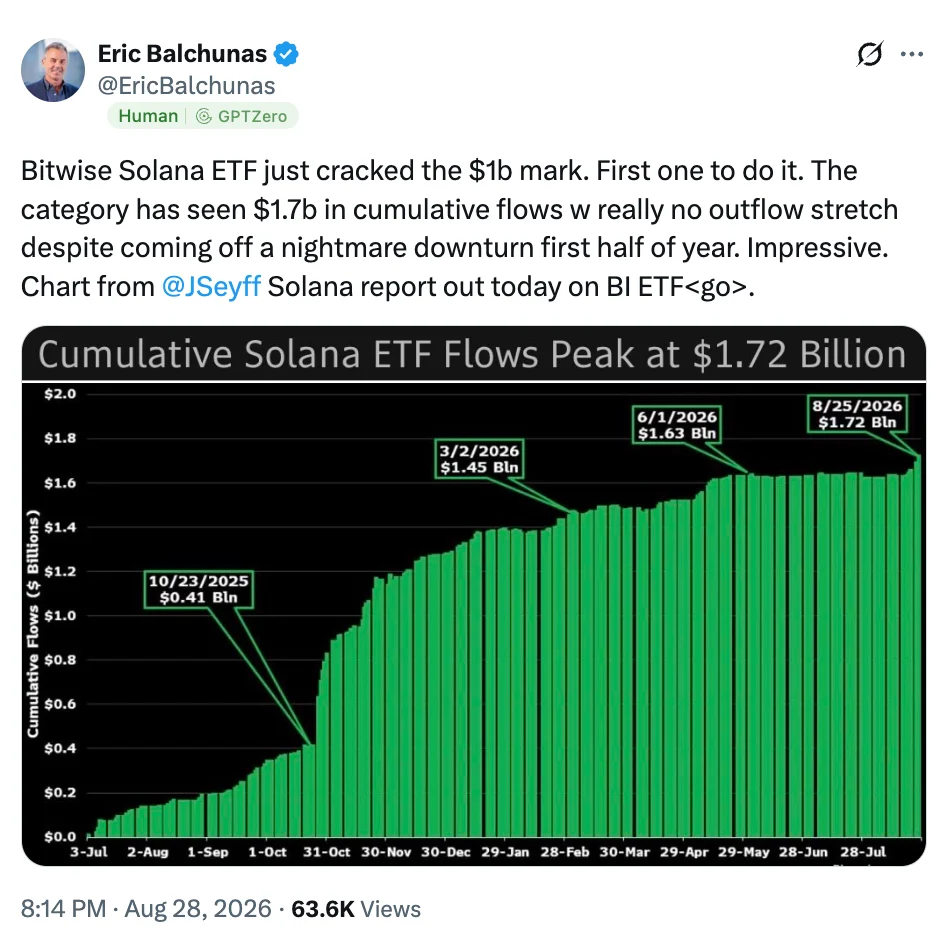
Al mismo tiempo, el total de los ETFs de Solana acumularon aproximadamente 1.7 mil millones de dólares en entradas totales, según Eric Balchunas, analista de Bloomberg ETF.

AD

De manera llamativa, la categoría evitó salidas netas prolongadas a pesar de las difíciles condiciones de mercado durante la primera mitad de 2026.

El Solana Staking ETF de Bitwise, BSOL, resultó ser el mayor beneficiado. El fondo superó los 1 mil millones de dólares en activos bajo gestión (AUM), convirtiéndose en el primer ETF de Solana en alcanzar ese hito.

Según los datos oficiales del fondo de Bitwise, BSOL tenía 9,332,360.79 SOL, por un valor aproximado de 1.018 mil millones de dólares, al 26 de agosto. De hecho, el fondo se lanzó en octubre de 2025, es decir, logró superar los 1 mil millones de dólares en cerca de 10 meses.

Sin embargo, las entradas a los ETFs no deben interpretarse como una señal alcista garantizada para el precio de SOL. Esto se debe a que SOL cotizaba a 104.05 dólares al momento de la publicación, tras caer un 3.1% en las últimas 24 horas pero subir más del 10% durante la última semana.

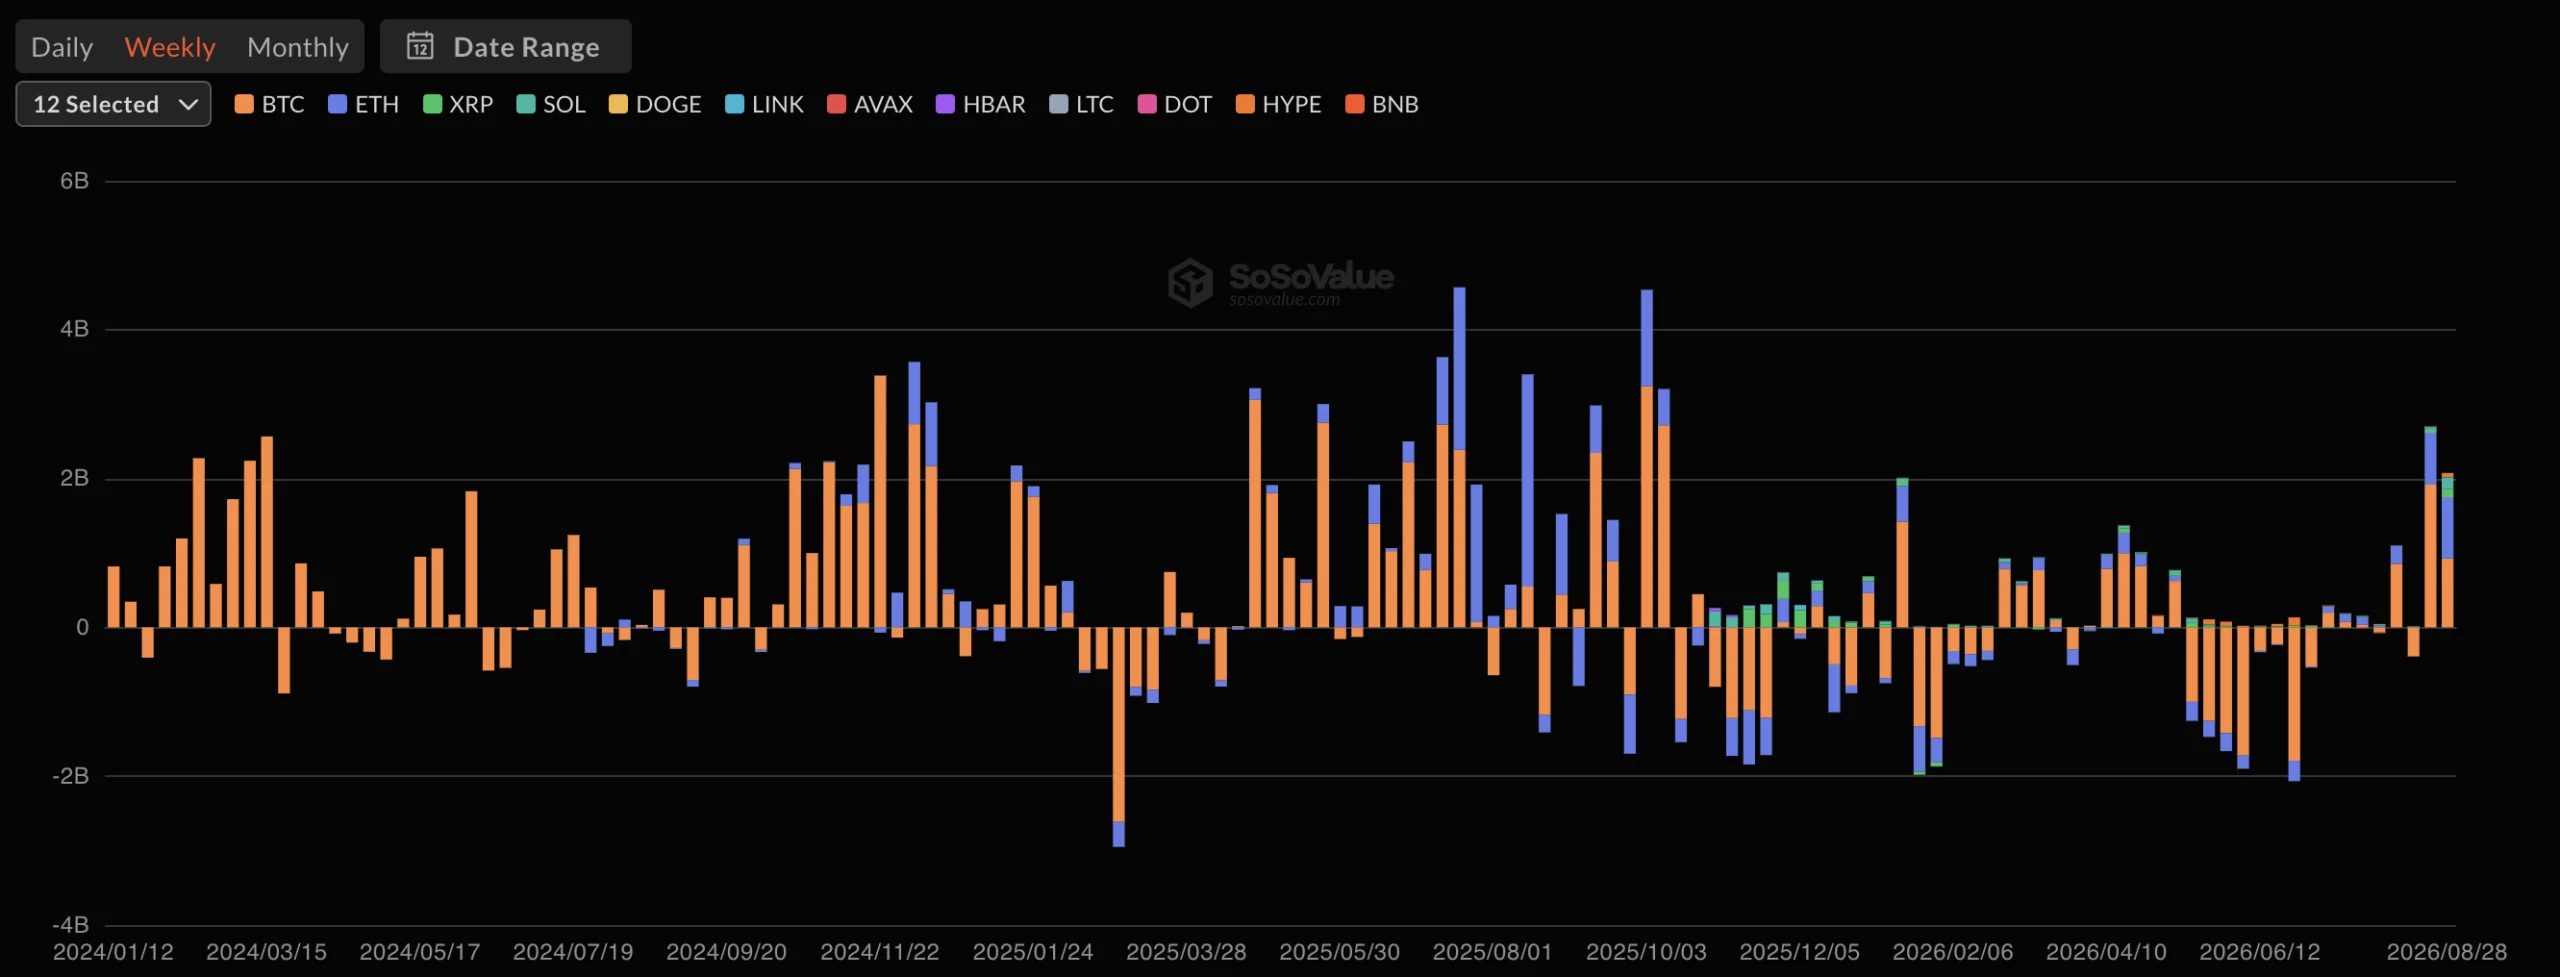
Mientras tanto, los ETFs de Bitcoin, junto con otros ETFs de altcoins, mantuvieron también una racha de entradas en ese mismo periodo.

La votación de gobernanza de Solana suma más optimismo

Al mismo tiempo, la primera ronda de votación on-chain de gobernanza de Solana ha concluido, con la comunidad aprobando dos propuestas: SGP-0001, “The Solana Constitution”, y SGP-0002, “Double Disinflation”.

Mientras que rechazaron la SGP-0003, la propuesta de “Resource and Inclusion Fee”.

En cuanto a su función, SGP-0002 duplica la tasa anual de desinflación de Solana del 15% al 30%, permitiendo que SOL alcance su tasa terminal de inflación del 1,5% en aproximadamente 2,8 años en vez de 5,7 años.

Por su parte, la SGP-0003 fracasó con un 53,90% de apoyo.

Esta última propuesta planteaba dividir las comisiones por transacción en una comisión fija de inclusión y una de recurso, quemándose esta última por completo.

En resumen, Solana aprobó una desinflación más rápida pero rechazó la nueva estructura propuesta de comisiones y quema. Esto ocurre luego de que el precio de AVICI, basado en Solana, se desplomara un 37% tras un incidente reportado de retiro de tarjeta por 600 mil dólares.

Resumen final

  • La categoría de ETFs de Solana ha acumulado cerca de 1.7 mil millones de dólares en flujos acumulados.
  • Solo el Solana Staking ETF de Bitwise, BSOL, superó los 1 mil millones de dólares en activos bajo gestión (AUM).
News Image 0News Image 1News Image 2
0
0

Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.

PoolX: Haz staking y gana nuevos tokens.
APR de hasta 12%. Gana más airdrop bloqueando más.
¡Bloquea ahora!

También te puede gustar

BUZZ: Las acciones de Moderna suben considerablemente tras ser incluida en el índice Nasdaq 100; Bank of America eleva el precio objetivo

El 9 de octubre, las acciones de Moderna (MRNA.O) subieron aproximadamente un 12% hasta los USD 220, alcanzando su mayor valor desde enero de 2022, después de que la empresa fuera incluida en el índice Nasdaq 100 (.NDX). Bank of America elevó el precio objetivo de la acción de USD 170 a USD 200. El precio de cierre del jueves fue de USD 197. Los analistas de Bank of America mantuvieron una calificación neutral, señalando que el ajuste del precio objetivo se debe a una leve reducción en la expectativa de ingresos por negocios de COVID-19 en Estados Unidos, compensada por el crecimiento previsto en las ventas de gripe para 2027. "Además, se incorpora una subida en la estimación de precios de intismeran y un crecimiento anticipado en ventas del medicamento en los próximos años", refiriéndose a la vacuna contra el cáncer desarrollada en colaboración con Merck (MRK.N). Sin embargo, los analistas indican que gran parte del valor de intismeran ya está reflejado en el precio de la acción, especialmente antes de la presentación en la conferencia de la Sociedad Europea de Oncología Médica (ESMO) y la publicación de nuevos datos. Bank of America considera que los resultados del tercer trimestre tienen menor relevancia, ya que serán publicados después de la presentación en ESMO el 24 de octubre. Aun así, el banco espera que la empresa cumpla el objetivo de un crecimiento de ingresos del 10% en 2026 y un saldo de caja de USD 4.7 a 5.2 billions al final del año. Sus estimaciones para ingresos por vacunas preventivas en el tercer trimestre ascienden a USD 812 millones, por debajo del consenso, y el ingreso total estimado es de USD 848 millones, también por debajo del consenso. Desde el 18 de agosto, las acciones de mRNA han mantenido una tendencia alcista luego de la publicación de prometedores datos clínicos tardíos de intismeran (link), lo cual impulsó la compra por parte de inversores. Moderna ha sido incluida en el índice Nasdaq 100 (link), sustituyendo a Warner Bros. Discovery, debido a su próxima fusión con Paramount Skydance. Las acciones de Moderna han subido aproximadamente 650% en lo que va del año, marcando el mayor aumento anual registrado, convirtiéndose en la acción de mayor crecimiento en el índice S&P 500 (.SPX) en este periodo. En comparación, el índice de salud S&P 500 (.SPXHC) ha subido solo un 10.3% en 2026 hasta la fecha. (Para adaptar las noticias a lectores no angloparlantes, Reuters automatiza la traducción en varios idiomas. Estas traducciones pueden contener errores o carecer de contexto adecuado; Reuters no garantiza la precisión de las traducciones automáticas y no asume responsabilidad por daños o pérdidas derivadas del uso de este servicio).

路透社•2026/10/09 18:51

Movimiento inusual en el mercado estadounidense | Trex Bio (TRXB.US) debuta en el mercado bursátil de EE.UU., cae más del 1.3% tras la apertura

Hasta el momento de la publicación, la acción cayó más del 1,3%, cotizando a 13,805 dólares.

智通财经•2026/10/09 16:32

BUZZ-Opiniones de corredores: Analistas muestran escepticismo ante la adquisición de Starbucks y Chipotle

Últimas novedades 9 de octubre - ** Financial Times informó el jueves que Starbucks (SBUX.O) ha explorado (link) la posibilidad de adquirir Chipotle (Chipotle CMG.N), lo que llevaría al CEO Brian Niccol de regreso a la cadena de burritos mexicana que solía dirigir. Starbucks se negó a comentar y afirmó que permanecerá “totalmente concentrado” en la reestructuración de su negocio. ** El viernes, las acciones de Chipotle cayeron alrededor del 4% hasta los 31,32 dólares, después de haber subido 6.2% en la jornada previa. Razonamiento estratégico limitado ** BTIG expresó “serias dudas”, señalando que la transacción “no tendría lógica operativa”, provocaría una dilución significativa para los accionistas de Starbucks y alteraría el funcionamiento de la gerencia. ** “A lo largo de los años hemos escuchado muchos rumores sobre adquisiciones multi-marca… pero pocos se concretan y menos aún tienen éxito,”—BTIG ** William Blair señaló que, al cierre de junio, la deuda neta de Starbucks ascendía a 9.4 billones de dólares, lo que haría difícil financiar la adquisición y podría elevar el apalancamiento combinado a casi 6 veces, un nivel elevado para el sector gastronómico. ** D.A. Davidson manifestó que, por las importantes diferencias entre ambas marcas y la falta de sinergias evidentes, la probabilidad de éxito de la operación es del 20% o incluso menos. ** Raymond James indicó que, debido a la baja coincidencia en los menús, los beneficios para la cadena de suministro serían limitados y el desempeño de plataformas de comida con múltiples marcas ha sido dispar. ** Susie David-Kanian de eMarketer señaló que el conocimiento de Niccol podría reducir el riesgo de ejecución, pero aun así los inversores podrían ver la operación como una “costosa distracción” en el proceso de transformación de Starbucks. (Para facilitar la comprensión de quienes no son nativos en inglés, Reuters automatiza la traducción de sus reportajes a varios idiomas. Dado que las traducciones automáticas pueden contener errores o no reflejar el contexto necesario, Reuters no garantiza la precisión de dichos textos, que se ofrecen únicamente para comodidad del lector. Reuters no asume responsabilidad por daños o pérdidas derivados del uso de la función de traducción automática.)

路透社•2026/10/09 16:16