
¿Detrás del auge de Sandisk: es la inteligencia artificial la que está remodelando el ADN del almacenamiento, o es solo otra ilusión épica de ciclo?

Según información de Zhitong Finance, bajo la lógica de que el "NAND ha logrado la 'des-ciclicidad' mediante contratos a largo plazo con proveedores de nube a gran escala por 42.000 millones de dólares", SanDisk (SNDK.US) ha registrado un rendimiento superior al 356% en lo que va del año. El analista Louis Gerard comentó que aún queda por verse si este impulso alcista representa un salto permanente en el modelo de negocio o si es el pico cíclico más extremo en la historia de la industria de memoria flash.
SanDisk se escindirá de Western Digital (WDC.US) en febrero de 2025, lo que eliminará el "descuento conglomerado" que en el pasado ocultaba el potencial de la memoria flash por parte del negocio de HDD, permitiendo que ambas compañías se conviertan en activos puros durante el superciclo de IA.
El último informe financiero revela que los ingresos de SanDisk en el tercer trimestre fiscal de 2026 alcanzaron los 5.950 millones de dólares, un aumento anual del 252,1%, y el beneficio por acción no GAAP fue de 23,41 dólares, superando ampliamente las expectativas. Sin embargo, esto se debió principalmente al poder de fijación de precios y a la optimización de la combinación de productos, ya que el volumen de envíos en realidad se mantuvo estable en términos interanuales y disminuyó frente al trimestre anterior. La compañía ha abandonado activamente el mercado de consumo de bajo valor, orientándose hacia centros de datos de alta gama.
La métrica más sorprendente es su margen bruto no GAAP del 78,4%, muy por encima del promedio del sector, que es del 30%-40%, y marca el ascenso más abrupto en la historia de los semiconductores. Sin embargo, esto depende completamente del crecimiento interanual del 645% en el negocio de centros de datos.
Limitaciones del "nuevo modelo de negocio"
El "nuevo modelo de negocio" (NBM) implementado por SanDisk tiene como objetivo eliminar la ciclicidad mediante acuerdos a largo plazo respaldados financieramente. Sin embargo, estos acuerdos presentan una falla central: una parte a largo plazo utiliza precios variables. Esto significa que, aunque los 1.100 millones de dólares de garantía financiera pueden evitar el incumplimiento por parte de los clientes, no pueden proteger contra caídas de precios.
A medida que se liberen nuevas capacidades de producción de Samsung y SK Hynix (como la tecnología de 321 capas) entre 2026 y 2027, los precios variables se ajustarán junto con el mercado spot. El mercado actualmente considera los 42.000 millones de dólares en RPO como ingresos fijos, lo que podría ser un error de juicio.
Valoración notablemente elevada
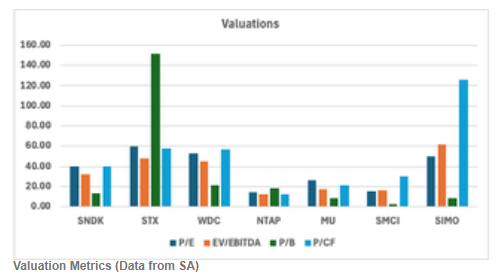
El PER no GAAP de SanDisk es de 40,36, muy superior al 26,30 de Micron. El modelo de flujo de caja descontado (DCF) muestra que, considerando la normalización de precios después de 2027, el precio objetivo implícito es de solo 372,42 dólares, aproximadamente un 70% por debajo del precio actual. El análisis de escenarios ponderados por probabilidades también sugiere rendimientos potenciales negativos. En comparación con Micron, la prima de valoración actual de SanDisk carece de fundamentos sólidos.
Riesgos y conclusión
El punto de riesgo de SanDisk radica en que el desajuste entre oferta y demanda podría continuar, ya que los fabricantes pasan a priorizar las ganancias y la capacidad productiva privilegiada para HBM ha limitado la oferta de NAND; además, la garantía financiera de 1.100 millones de dólares también refuerza la rigidez de los contratos.
El analista Louis Gerard considera que el hecho de que el precio de las acciones de SanDisk haya subido en un año de 33 a 1.406 dólares, basado en la narrativa de IA y la escasez de suministro, ya roza lo absurdo. Dado que un margen bruto del 78% es difícil de sostener en un negocio de productos estandarizados y este ciclo ha marcado un récord en expansión de márgenes, la futura corrección podría ser igual de severa. Se otorga una calificación de “venta” a la compañía.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs: No esperes a las elecciones de medio término, el rally de "Ricitos de Oro" podría anticipar el impulso de las acciones estadounidenses hacia fin de año
Goldman Sachs considera que el mercado ya ha sobrevalorado los riesgos de estanflación y altos rendimientos. El efecto de las tarifas disminuye, la energía podría entrar en deflación y la comercialización de IA reduce costos, lo que impulsará la baja de la inflación. Aunque el crecimiento se desacelera, las ganancias centrales siguen siendo fuertes y el margen de maniobra de los bancos centrales es limitado. En un escenario de "Ricitos de Oro", el FOMO por IA se reactiva y no es necesario esperar las elecciones de medio término; el rally de "Ricitos de Oro" podría adelantar la tendencia alcista de las acciones estadounidenses hacia fin de año.
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
Precios de las criptos
Más


