
¡En medio del “superciclo de almacenamiento”, esta gigante de inodoros inteligentes estalla en popularidad! Toto se posiciona con precisión en la capacidad de producción de NAND y su acción registra un aumento récord en un solo día.

Impulsada por la fiebre mundial de construcción de centros de datos de inteligencia artificial, la demanda de chips de almacenamiento DRAM/NAND es sumamente fuerte. Los centros de datos en construcción o por iniciar tienen una demanda de chips de almacenamiento casi “sin fin”, lo que ha impulsado a la empresa japonesa de alta calidad en productos sanitarios, Toto Corporation (conocida también como “Tōtō”), especializada en la línea de productos de inodoros inteligentes, a anunciar resultados de crecimiento superiores a lo esperado y a declarar de inmediato el plan de aumentar su inversión real en el negocio de componentes de chips. Tras anunciar sus resultados sólidos y la gran expansión de inversión en el negocio de chips, su cotización en la bolsa de Tokio se disparó violentamente más del 18%, marcando el mayor aumento en la historia de la empresa.
Según un comunicado de resultados publicado el jueves, Toto Corporation acelerará la inversión en el desarrollo y la capacidad de fabricación de portatarjetas electrostáticos personalizados. Estos portatarjetas se utilizan en la fabricación de chips de almacenamiento de la serie NAND, siendo un componente indispensable. Además, la empresa globalmente reconocida de productos sanitarios anunció que, beneficiándose de la fuerte demanda de portatarjetas electrostáticos y componentes AD, en el año fiscal que terminó en marzo, las ventas netas de su negocio de cerámica avanzada alcanzaron 67,400 millones de yenes (US$429 millones), un aumento del 34% respecto al año anterior, superando las expectativas de casi todos los analistas.
En este contexto de “superciclo de chips de almacenamiento” impulsado por una oleada sin precedentes de infraestructura de IA, el portatarjetas electrostático se ha vuelto el producto central más reevaluado del mercado relacionado al almacenamiento, siendo especialmente beneficiado por el incremento de la demanda de chips NAND generado por la construcción de centros de datos de IA.
Por más potencia que tengan los GPU/TPU, sin el ancho de banda que proporciona HBM para alimentar datos, sin NAND empresarial y HDD de gran capacidad para respaldar los checkpoints de entrenamiento, bases de datos vectoriales y lagos de datos de inferencia, la eficiencia y el uso de los clústeres de infraestructura de cómputo de IA no aumentan. Por eso, el mercado mundial de capital está dispuesto a dar una valuación más alta a la cadena de chips de almacenamiento DRAM/NAND, ya que se beneficia de un triple apalancamiento: “aumento de volumen+suba de precios+restricción de oferta a largo plazo”, no solo del crecimiento de los envíos.
En este rally de Toto, la empresa enfrenta presión de los accionistas por parte del fondo británico activista de defensa de los derechos de los inversores, Palliser Capital. Este fondo de inversión conocido adquirió acciones recientemente e impulsa a la firma a ampliar la promoción e inversión en el negocio de componentes de chips. Palliser sostiene que Toto está perdiendo la oportunidad de beneficiarse del espacio de crecimiento impulsado por el superciclo de almacenamiento generado por la fiebre de IA, y debería mejorar el reconocimiento del mercado sobre su negocio de portatarjetas electrostáticos.
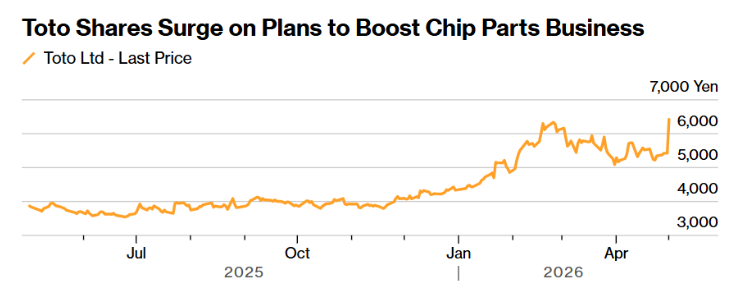
Como muestra la imagen anterior, la cotización de Toto ha subido considerablemente recientemente por su plan de ampliar el negocio de componentes de chips.
En su último comunicado, Toto afirmó que planea invertir unos 30,000 millones de yenes para el año fiscal 2028, con el objetivo de incrementar la producción en tres plantas de cerámica. La empresa japonesa, con sede en Fukuoka, señaló en su presentación de resultados que espera que la demanda de su negocio de portatarjetas aumente a medida que las empresas tecnológicas invierten más en infraestructura de cómputo de IA.
Dado el sólido desempeño de la empresa, Daisuke Fukushima, analista senior de Nomura Securities, aumentó drásticamente el precio objetivo de las acciones de Toto a 12 meses, de 4,570 yenes a 5,430 yenes, citando el fuerte desempeño del negocio de cerámica como la razón principal.
Otro ejemplo claro del auge en la demanda de chips de almacenamiento es Tokyo Electron Ltd., el mayor fabricante de equipos de chips de Japón y proveedor clave para SK Hynix y TSMC. El jueves, la compañía lanzó sus resultados y pronosticó que las ventas del primer semestre superarían notablemente las expectativas del mercado; la acción subió hasta un 8,6% el viernes en Tokio, marcando un nuevo máx histórico intradía.
El director ejecutivo de Tokyo Electron, Toshiki Kawai, comentó a principios de semana que el gasto de capacidad en NAND podría aumentar aún más, y que todavía no ha incorporado ese potencial de crecimiento en las previsiones de resultados de la compañía. En una charla con analistas declaró: “Queremos asegurarnos de capturar esa demanda.”
Los proveedores de servicios de computación en la nube necesitan comprar SSD empresariales cada vez más caros (eSSD) y otros dispositivos avanzados de almacenamiento serie NAND, incluyendo tecnologías MLC y QLC, para soportar cargas de trabajo masivas de entrenamiento/inferencia de IA, además de requerir chips de memoria para acceder a los datos rápidamente.
¡La fiebre de IA llega al gigante de los sanitarios! Los portatarjetas electrostáticos de Toto encajan de manera precisa en la capacidad de NAND
La lógica detrás del reciente aumento explosivo en el precio de Toto no es un incremento generalizado de la demanda por chips lógicos, GPU o semiconductores en general, sino el beneficio directo de sus productos avanzados de cerámica por el repunte en la demanda de chips de almacenamiento NAND generado por la ola de IA. El activo más reevaluado por el mercado de Toto es el portatarjetas electrostático (electrostatic chuck, ESC) dentro de su negocio de cerámica avanzada, un componente indispensable de la cadena de fabricación de NAND.
Desde la perspectiva ingenieril, el producto ESC de Toto es fundamental en la etapa clave del proceso de fabricación de obleas de 3D NAND: el portatarjetas electrostático ofrece fijación estable de la oblea durante los procesos de grabado y deposición de alta precisión, asegurando uniformidad de temperatura, limpieza y estabilidad mecánica. Con el avance de los NAND de más de 100 capas a más de 200 y 300 capas, los requisitos para la estabilidad térmica, la capacidad de aislamiento, planitud y resistencia a la contaminación de los materiales del portatarjetas aumentan considerablemente debido al grabado de huecos profundos, estructuras de gran relación de aspecto y necesidad de grabado a bajas/ultrabajas temperaturas. Un informe de inversión de Palliser destaca que el incremento de producción de NAND de más de 200 capas está impulsando el uso de grabado a bajas temperaturas, y con ello la demanda por ESC de Toto.
El mercado solía considerar a Toto Corporation como empresa de equipos sanitarios/hogar inteligente avanzada, pero el inversor activista Palliser la define como la “gran ganadora” largamente subestimada y olvidada del superciclo de almacenamiento, basada en la posición sumamente escasa de su cerámica avanzada en la cadena de fabricación de chips NAND, que está siendo reevaluada por el mercado.
A diferencia del eslabón directo de chips de potencia de IA como los GPU de Nvidia, o los ASIC de IA de Google/Broadcom/Mediatek o los HBM, Toto es un beneficiario oculto del auge en la demanda por componentes y consumibles clave de equipos de fabricación de chips de almacenamiento impulsados por la ola de IA. Actualmente, proveedores de nube como Google, Microsoft y Amazon requieren urgentemente más SSD y NAND de avanzada para soportar almacenamiento de datos de entrenamiento de IA, logs de inferencia, bases de datos vectoriales, contenido multimodal y almacenamiento de datos empresariales.
¡La guerra en Medio Oriente no puede frenar la narrativa del “mercado alcista de IA”! IA hace explotar el “superciclo de almacenamiento”, escasez total de HBM a NAND
La oleada global de construcción de centros de datos de IA ha generado una demanda casi infinita de chips de almacenamiento y flujos récord de efectivo. Los resultados recién publicados de Samsung Electronics Co., el mayor proveedor mundial de chips DRAM/NAND, muestran que su división de manufactura de semiconductores obtuvo resultados mucho mejores de lo esperado, con utilidades multiplicándose 48x. SanDisk, líder global de productos de almacenamiento SSD, reportó ingresos del tercer trimestre de US$5,950 millones, casi un 97% más que el año anterior y mucho más que los US$4,700 millones previstos por los analistas. El beneficio ajustado por acción fue de US$23,41, un 1,6x del estimado de los analistas de US$14,54. Los ingresos del negocio de centros de datos de la compañía crecieron más del triple en el trimestre, alcanzando US$1,470 millones.
El equipo de analistas liderado por Ben Reitzes de Melius publicó recientemente un informe que sostiene que la fiebre por inteligencia artificial impulsará el crecimiento sostenido de la demanda de chips de almacenamiento hasta el final de esta década (2030). Según los datos de Counterpoint Research, el mercado de almacenamiento ha entrado en una fase de “super mercado alcista” o “superciclo”, con los niveles actuales de oferta, demanda y precios muy por encima del máximo histórico alcanzado en la fiebre de la computación en la nube de 2018.
Con el lanzamiento de Claude Cowork de Anthropic y herramientas de súper agentes de IA como OpenClaw en 2026, se desató una ola global de agentes inteligentes de IA (AI Agent). Así, el cuello de botella de la arquitectura de potencia de IA se está desplazando de los GPU centrados en la multiplicación de matrices, hacia sistemas de inteligencia artificial de pila completa impulsados por agentes de IA. En este cambio narrativo, los CPU de centros de datos y los chips de almacenamiento podrían convertirse en los grandes ganadores.
Es decir, el mercado alcista de potencia de IA se está expandiendo desde “sistemas de chips de potencia de IA” hacia los procesadores centrales y la “base de almacenamiento de datos”. El GPU genera inteligencia, el HBM/DRAM alimenta datos a alta velocidad, el NAND/eSSD empresarial se encarga de los datos calientes y el caché, mientras que el HDD sirve para la retención a largo plazo de datos fríos/tibios en cantidades masivas.
Con el índice bursátil KOSPI de Corea del Sur (liderado por Samsung y SK Hynix) marcando nuevos máximos históricos bajo presión geopolítica, el mercado de valores de Taiwán en China Taiwán, impulsado por el “rey del chip fab”, TSMC, también llegó a máximos históricos. Además, el indicador de “barómetro de acciones de chips” Philadelphia Semiconductor Index marcó un récord de 18 sesiones consecutivas de alza, junto con el S&P 500 subiendo cuatro semanas seguidas, lo que refuerza la convicción de los inversores en que el tema de “inversión en potencia de IA” puede superar todo el ruido del mercado accionario, especialmente el vinculado a la geopolítica de Medio Oriente.
Ya sea el inmenso clúster de potencia de IA con TPU liderado por Google, o el masivo clúster de GPU de IA de Nvidia, ambos requieren la integración total de sistemas de almacenamiento HBM con chips de IA. Además de HBM, los gigantes tecnológicos como Google y OpenAI que están acelerando la construcción y expansión de centros de datos de IA deben adquirir en masa soluciones de almacenamiento de servidor como DDR5, SSD/HDD empresariales de alto rendimiento.
Desde la perspectiva de hardware base, el cómputo de IA en esencia no solo está limitado por la potencia de procesamiento, sino también por la “capacidad de almacenamiento y transferencia de datos”. Tanto los GPU de Nvidia como los sistemas de potencia TPU, el verdadero factor que determina la eficiencia del entrenamiento e inferencia de modelos grandes no es solo la cantidad de Tensor Core o unidades de matrices, sino la velocidad de transferencia de pesos, caché KV, valores de activación y tensores intermedios al núcleo de procesamiento. Los clústeres de potencia de IA que soportan cargas de entrenamiento e inferencia masiva no solo requieren GPU, sino también HBM como memoria de alto ancho de banda próxima, DDR5/LPDDR5 como memoria del sistema, NAND/eSSD como data lake y caché de inferencia. El almacenamiento se ha convertido de un “componente complementario” a un cuello de botella de la potencia de IA.
Lo más interesante es que la lógica de inversión del mercado está pasando de la pura “prima por HBM” al problema de escasez en DRAM/NAND tradicionales. Las tasas de ganancia de DRAM convencional están empezando a superar las de HBM. Cuando los precios de DDR5, LPDDR5, SSD empresariales y NAND suben sin parar, los fabricantes de chips de almacenamiento no necesariamente quieren destinar toda la inversión adicional en el complejo y costoso HBM de empaquetado avanzado, sino que recalculan el retorno del capital entre HBM, DRAM convencional, NAND y empaquetado avanzado. En otras palabras, HBM sigue siendo el activo estrella para cargas de entrenamiento/inferencia masiva de IA, pero la mayor sorpresa viene de la “escasez total en todo el pool de almacenamiento”, especialmente porque DRAM de alto rendimiento y eSSD están siendo ampliamente utilizados para cargas de trabajo de inferencia en IA, y su demanda y espacio de aumento de precios pueden estar lejos de terminar.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs: No esperes a las elecciones de medio término, el rally de "Ricitos de Oro" podría anticipar el impulso de las acciones estadounidenses hacia fin de año
Goldman Sachs considera que el mercado ya ha sobrevalorado los riesgos de estanflación y altos rendimientos. El efecto de las tarifas disminuye, la energía podría entrar en deflación y la comercialización de IA reduce costos, lo que impulsará la baja de la inflación. Aunque el crecimiento se desacelera, las ganancias centrales siguen siendo fuertes y el margen de maniobra de los bancos centrales es limitado. En un escenario de "Ricitos de Oro", el FOMO por IA se reactiva y no es necesario esperar las elecciones de medio término; el rally de "Ricitos de Oro" podría adelantar la tendencia alcista de las acciones estadounidenses hacia fin de año.
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
Precios de las criptos
Más


