
La fortaleza en la unidad de Defensa y Propulsión impulsa a GE Aerospace: ¿Puede sostenerse?

GE Aerospace GE se está beneficiando del sólido impulso en su segmento de Tecnologías de Defensa y Propulsión. La creciente popularidad de las tecnologías de propulsión y aditivas de la compañía, sistemas críticos para aeronaves y servicios de posventa en el sector de defensa está impulsando el desempeño del segmento.
Durante 2025, la empresa obtuvo un contrato de 5.000 millones de dólares con la Fuerza Aérea de los Estados Unidos para suministrar motores F110, repuestos y servicios de soporte como parte de un programa de Ventas Militares Extranjeras (FMS). Además, GE Aerospace recibió un contrato de Entrega Indefinida y Cantidad Indefinida (IDIQ) del Ejército de los Estados Unidos para suministrar motores F110 para los aviones F-15 y F-16 utilizados por países aliados. Probó exitosamente el motor T901 en un helicóptero Black Hawk y completó la revisión de diseño del nuevo motor XA102. La compañía también cerró un pedido con Hindustan Aeronautics para suministrar 113 motores F404.
Los ingresos del negocio de Tecnologías de Defensa y Propulsión aumentaron un 11% interanual y los pedidos crecieron un 19% en el año. El aumento en los presupuestos de defensa de EE.UU. e internacionales y las crecientes tensiones geopolíticas, junto con una dinámica positiva en aerolíneas y fabricantes de aeronaves y una sólida demanda de viajes aéreos comerciales, beneficiarán a GE Aerospace en los próximos trimestres. Para 2026, espera que los ingresos ajustados de la unidad de tecnologías de defensa y propulsión aumenten en un rango de un solo dígito medio a alto.
Los pares de GE en el mercado de defensa
Entre sus principales pares, el mercado aeroespacial de defensa de Howmet Aerospace Inc. HWM está desempeñando un papel importante en el impulso del crecimiento general de la empresa. En el cuarto trimestre de 2025, los ingresos de Howmet provenientes del mercado aeroespacial de defensa aumentaron un 20% interanual, lo que representó el 17% de sus ventas totales. El incremento en los ingresos fue impulsado por la fuerte demanda de repuestos de motores de Howmet, especialmente relacionados con el programa F-35 y un aumento en los pedidos de nuevas construcciones y piezas de aviones de combate de generaciones anteriores.
Otro de sus pares, RTX Corporation RTX, está experimentando sólidos niveles de reservas y cartera de pedidos. La dirección de RTX continúa esperando que tanto el crecimiento de programas nacionales como internacionales siga siendo robusto para su negocio de defensa en los próximos trimestres. La fuerte cartera de pedidos de RTX respalda una perspectiva positiva para el crecimiento de ingresos en su negocio de defensa, lo que se espera fortalezca las ganancias a largo plazo.
Desempeño de precio, valoración y estimaciones de GE
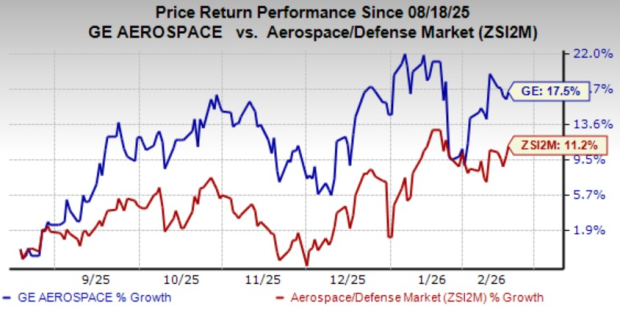
Las acciones de GE Aerospace han subido un 17,5% en los últimos seis meses en comparación con el crecimiento del 11,2% de la industria.
Fuente de la imagen: Zacks Investment Research
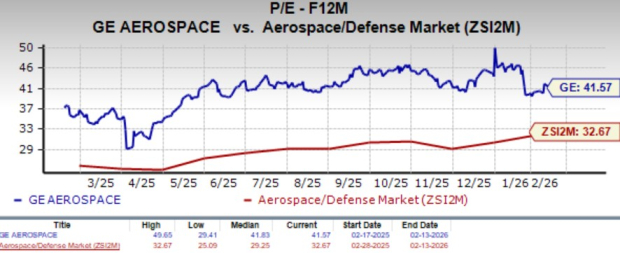
Desde una perspectiva de valoración, GE cotiza a un ratio precio/beneficio a futuro de 41,57X, por encima del promedio de la industria de 32,67X. GE Aerospace tiene una Puntuación de Valor de D.
Fuente de la imagen: Zacks Investment Research
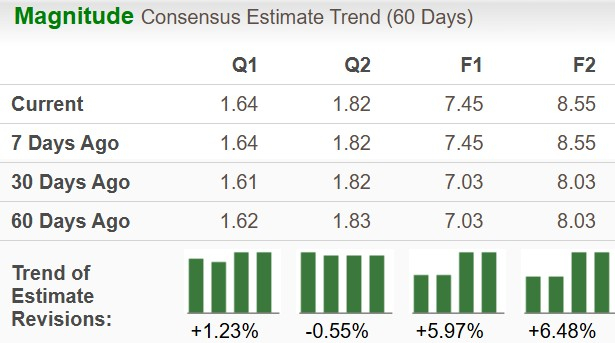
La estimación de consenso de Zacks para las ganancias de GE en 2026 y 2027 ha venido aumentando en los últimos 60 días.
Fuente de la imagen: Zacks Investment Research
Actualmente, la compañía cuenta con un Zacks Rank #2 (Comprar). Podés ver la lista completa de acciones con Zacks #1 Rank (Compra Fuerte) de hoy aquí.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs: No esperes a las elecciones de medio término, el rally de "Ricitos de Oro" podría anticipar el impulso de las acciones estadounidenses hacia fin de año
Goldman Sachs considera que el mercado ya ha sobrevalorado los riesgos de estanflación y altos rendimientos. El efecto de las tarifas disminuye, la energía podría entrar en deflación y la comercialización de IA reduce costos, lo que impulsará la baja de la inflación. Aunque el crecimiento se desacelera, las ganancias centrales siguen siendo fuertes y el margen de maniobra de los bancos centrales es limitado. En un escenario de "Ricitos de Oro", el FOMO por IA se reactiva y no es necesario esperar las elecciones de medio término; el rally de "Ricitos de Oro" podría adelantar la tendencia alcista de las acciones estadounidenses hacia fin de año.
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
Precios de las criptos
Más


