
Desglosando la inflación en Estados Unidos: ¿Con los aranceles en su punto máximo y los altos precios de la energía, podrá llegar un punto de inflexión en 2027?

La actual presión inflacionaria en Estados Unidos está impulsada principalmente por tres perturbaciones temporales: los aranceles, el repunte energético y la fiebre de construcción relacionada con la inteligencia artificial (IA). Analizando la estructura del IPC se observa que la transmisión de los aranceles está llegando a su fin y su contribución marginal a la inflación actual se ha debilitado notablemente; los precios de la energía siguen en niveles elevados y constituyen el principal motor a corto plazo; la presión en los precios provocada por la construcción de IA se concentra en un reducido grupo de productos tecnológicos y sectores de insumos productivos, sin haberse extendido de forma generalizada.
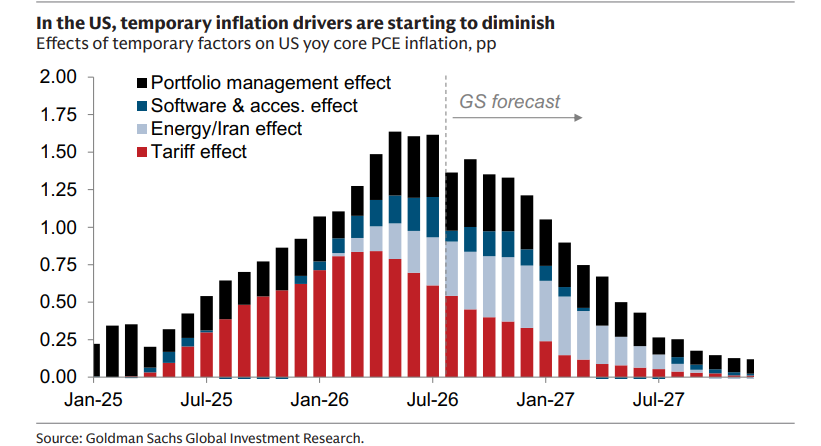
La presión inflacionaria sobre los productos básicos se ha debilitado de forma evidente. Actualmente, el crecimiento interanual del IPC de bienes básicos es del 0,66%, con una tasa anualizada a tres meses de aproximadamente el 1,97%, inferior al 2,45% registrado en el mismo periodo del año pasado, lo que indica que la transmisión de los aranceles ya no es la principal fuente de la inflación restante en el índice actual, y la desinflación en el sector de bienes es básicamente clara.
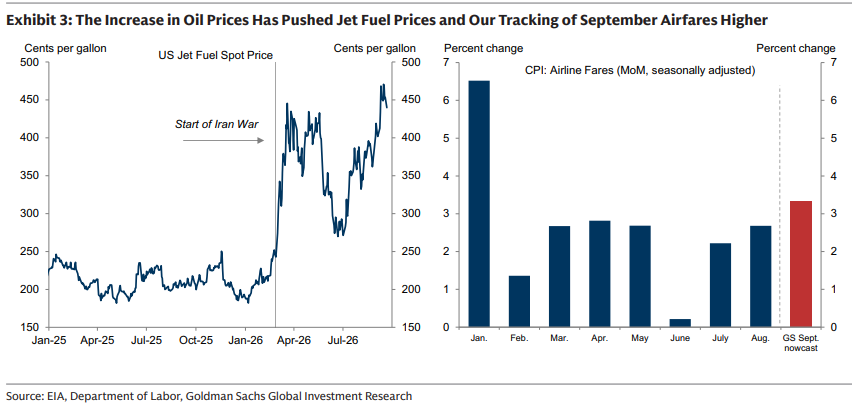
En cuanto a la energía, los precios internacionales del petróleo se mantienen elevados, el precio del diésel en Estados Unidos ha alcanzado un nuevo máximo histórico de 6,5 dólares por galón, lo que eleva directamente los costes de transporte, agricultura, calefacción y logística. En agosto, el componente energético subió un 2,1% mensual y un 16,3% interanual, impulsando el IPC nominal interanual en aproximadamente 1,1 puntos porcentuales y contribuyendo alrededor de un tercio de la inflación actual.
La construcción de IA constituye una perturbación estructural especial. La inversión en centros de datos ha elevado los precios de software informático y accesorios, así como de dispositivos periféricos, con los precios de software aumentando hasta un 25,4% interanual y los dispositivos periféricos un 8,4% interanual. Sin embargo, el conjunto de productos de tecnología de la información todavía muestra una caída interanual del 4,3%, con un peso de sólo el 0,75%, por lo que difícilmente podrá impulsar por sí solo la inflación de los bienes básicos en el corto plazo.
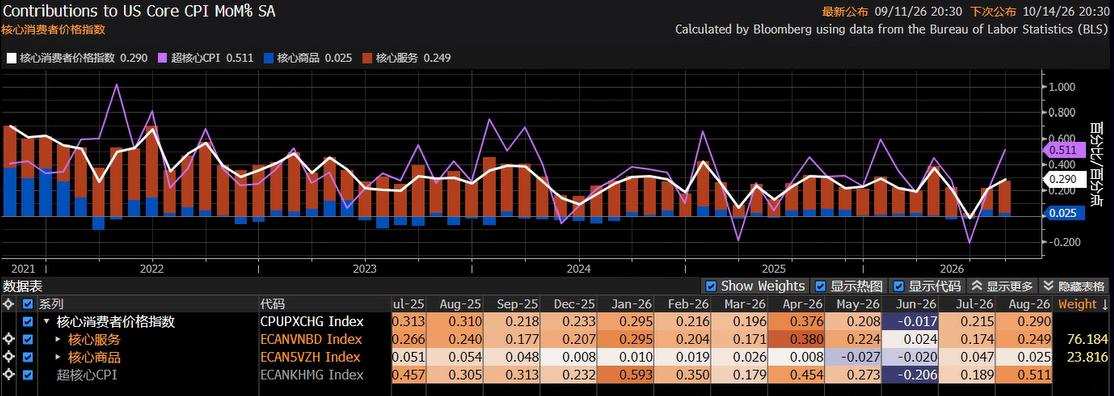
Sin embargo, el proceso de desinflación aún no ha concluido en el sector servicios. El IPC de servicios básicos registra un crecimiento interanual del 3,02%, notablemente superior al de los bienes, lo que indica que la presión inflacionaria se ha desplazado de los bienes a los servicios. Los altos precios de la energía pueden volver a introducirse en la estructura de precios de los servicios a través de los sectores de transporte, aviación, seguros, servicios empresariales y costes corporativos, haciendo que la inflación en servicios sea la principal restricción para la reducción de la inflación subyacente durante los próximos meses.
Así, los datos macroeconómicos transmiten el siguiente mensaje: la desinflación en bienes está casi completada, mientras que en el sector servicios todavía no ha finalizado; la segunda mitad del proceso inflacionario girará en torno a la persistencia de los servicios y las perturbaciones puntuales de la oferta.
La inflación en Estados Unidos ha entrado en la última milla
La presión de los precios en el sector de bienes se ha aliviado notablemente, pero la persistencia de los precios en servicios es mayor y el ajuste se produce a un ritmo más lento que en los bienes.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
BUZZ-Coastal Financial espera recuperarse después de la venta masiva del lunes
BUZZ-SoundThinking sube un 50% tras el acuerdo de privatización
Crypto prices
More


