
¿Por qué el aumento de los intereses de los bonos estadounidenses no ha impulsado el tipo de cambio del dólar?

Morning FX
Desde septiembre, los tipos de interés de los bonos estadounidenses han experimentado una ola de operaciones por subidas de tipos, pero lo curioso es que el tipo de cambio del dólar apenas ha cambiado. El rendimiento de los bonos estadounidenses a 2 años subió más de 20 puntos básicos desde principios de mes, la probabilidad de una subida de tipos en septiembre descontada por el mercado alcanzó el 88%, y durante el año se valoraron suficientemente 2 subidas de tipos. Mientras tanto, el índice del dólar se mantiene alrededor de 99, prácticamente sin cambios.
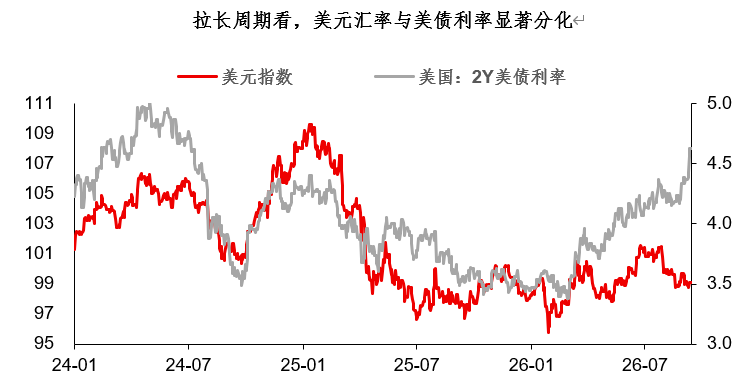
¿Cómo entender la marcada divergencia entre el dólar y los tipos de interés de los bonos estadounidenses? En mi opinión, hay varios puntos:
En primer lugar, esta subida de tipos es global y el diferencial de tipos entre EEUU y el resto del mundo no se ha ampliado. Históricamente, cuando la política monetaria de EEUU y la de otros países divergen (como en 2022), la lógica de "altos tipos de interés → dólar fuerte" es muy evidente.
Pero en esta ocasión, la subida de tipos es global: en el último mes, los tipos de los bonos alemanes, británicos y canadienses han subido todos más de 30 puntos básicos. El índice dólar, que refleja el diferencial entre EEUU y el resto del mundo, se sitúa en torno a 99, sin estar claramente sobrevalorado ni infravalorado.
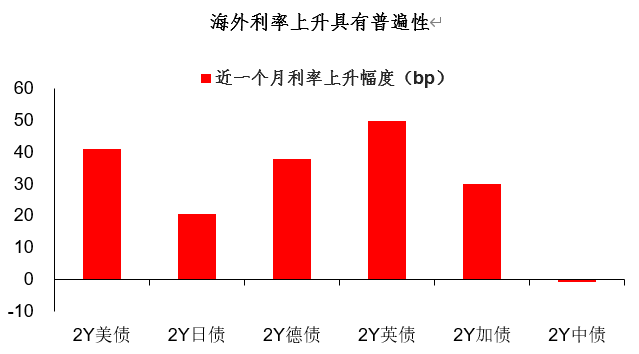
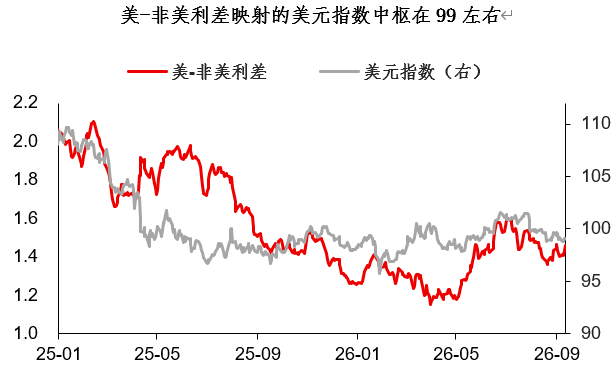
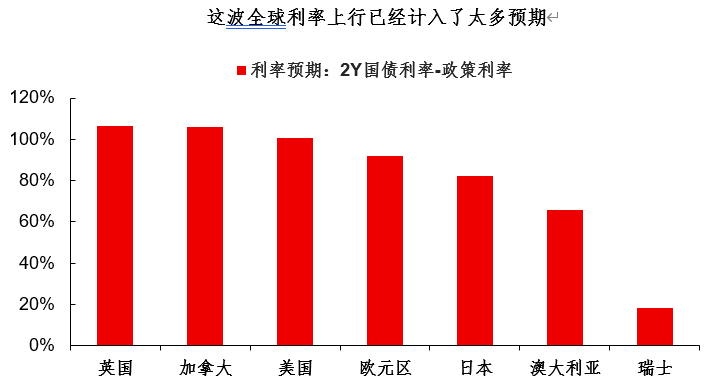
¿Se diferenciará el diferencial de tipos entre EEUU y el resto del mundo en el futuro? Es probable que sí, ya que esta ola de subidas de tipos globales ya ha descontado muchas expectativas y inevitablemente habrá países con fundamentos más débiles que no puedan seguir subiendo tipos, o algún país que exceda en el ajuste… Esto es una cuestión importante a medio plazo, aunque aún no es la principal narrativa del mercado.
Además del factor diferencial de tipos, otra razón por la que el dólar ha mostrado un comportamiento plano en esta ronda es la presión de las fuertes divisas asiáticas. Aunque en el global el índice del dólar no ha oscilado mucho, si lo miras en detalle, hay una característica clara intradía: es más débil durante el día y más fuerte en la noche.
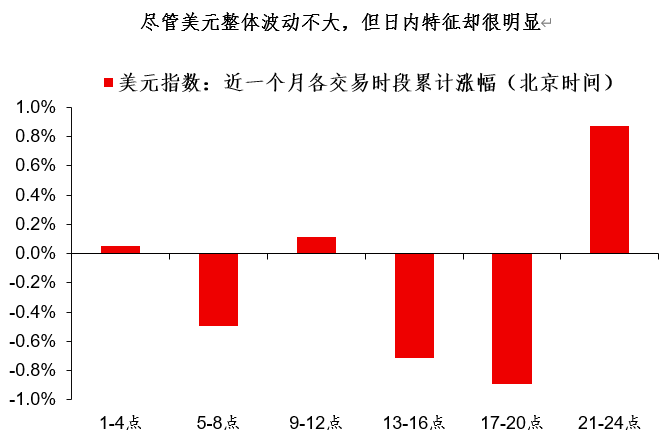
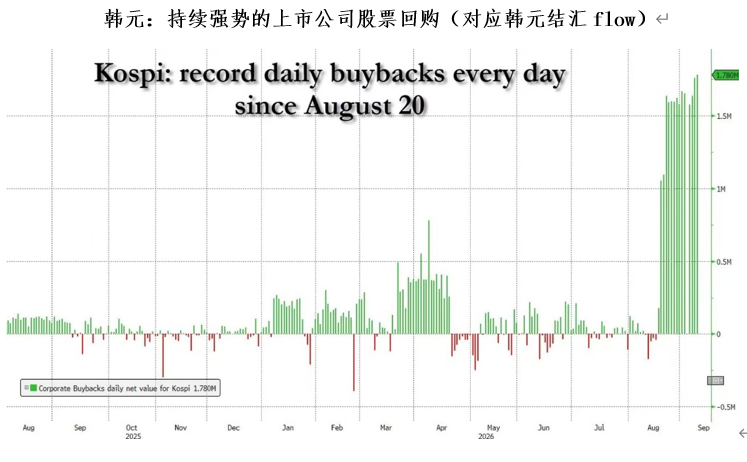
Considero que la debilidad del dólar en la sesión asiática se debe en parte a la presión de las fuertes monedas asiáticas. Porque las tres divisas principales de Asia (CNY, KRW, JPY) tienen cada una su propia lógica de flujos, como la liquidación de divisas del CNY, la recompra de acciones de empresas cotizadas en KRW, etc.
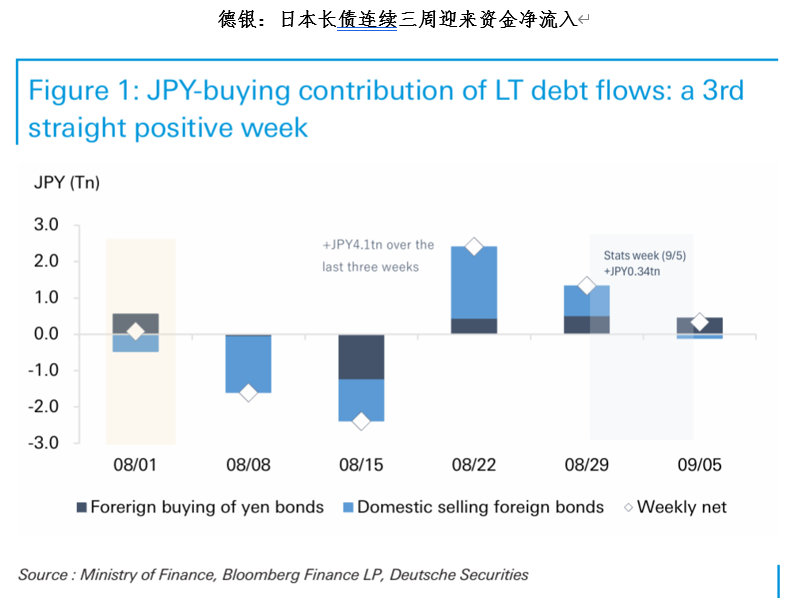
Hay señales de que los fondos japoneses invertidos en el extranjero también muestran indicios de retorno a Japón. Aunque estos flujos no son muy grandes, efectivamente están ocurriendo, lo que objetivamente ha favorecido la combinación de "bonos estadounidenses débiles + dólar débil". Si la tendencia de repatriación de fondos japoneses continúa, el JPY podría mostrar mayor resiliencia incluso en el contexto de altos tipos de interés en los bonos estadounidenses.
En resumen, actualizo mi visión sobre el mercado de divisas y de activos:
Divisas: Las monedas asiáticas (CNY, KRW, JPY) muestran más resiliencia, incluso si la Fed sube tipos, es posible que no caigan tanto. Las monedas europeas (EUR, GBP) tenderán más al rango, ya que la divergencia entre EEUU y Europa aún no es obvia;
Bonos estadounidenses: El corto plazo ya descuenta suficientemente las expectativas de subidas, pero el riesgo principal está en el largo (problemas de oferta y demanda, subidas globales de tipos). Es recomendable observar: si el bono a 10 años se estabiliza en torno al 5.0%, tiene cierto valor para una asignación parcial anticipada;
Oro: El riesgo de los bonos estadounidenses (problemas de oferta y demanda, etc.) apoya indirectamente el precio del oro, que es la razón por la que el oro puede resistir la subida de tipos de los bonos. Cuando no se sabe qué comprar, comprar algo de oro no debería ser un error.
【Resultados de la predicción del CPI de EE. UU. en agosto publicados】
Enhorabuena a los que acertaron el pronóstico de 3,4%. Por favor, envíen su información de envío por mensaje privado, el premio se enviará en un plazo de cinco días laborables.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
El panorama de los vehículos eléctricos en EE.UU. tras la reducción de subsidios: los fabricantes tradicionales detienen o reducen la producción, mientras Tesla recupera la mayor parte del mercado gracias al Model Y.
A medida que los fabricantes tradicionales de automóviles recortan sus operaciones de vehículos eléctricos que generan pérdidas, Tesla (TSLA.US) ha recuperado más de la mitad de la cuota de mercado de vehículos eléctricos en Estados Unidos.

Estados Unidos ahorra dinero, el mundo paga la cuenta: advertencia en la industria señala que la reducción de precios de medicamentos propuesta por Trump podría incentivar a las farmacéuticas a subir precios en el extranjero.
Un estudio publicado en The Lancet revela que la política de Trump de reducir los precios de los medicamentos en Estados Unidos podría obligar a las farmacéuticas a aumentar los precios o salir de los mercados en el extranjero, lo que podría reducir drásticamente los ahorros anuales de aproximadamente 11.6 billions de dólares para Medicare.

Crypto prices
More


