
Microsoft Q3 Finanzbericht Vorschau: Azure Kapazitätsfreisetzung und Verifizierung der Monetarisierung von KI
 2026/10/27 04:47
🔥 Das US-Aktien Hotspot-Radar ist jetzt online! 3 Haupt-Trends der US-Aktien + 6 ausgewählte Einzelaktien + 7 Großereignis-Kalender – Wo liegen diese Woche die Chancen am US-Markt? Klicken Sie auf den Link und erhalten Sie eine Übersicht über 22 Handelsrichtungen→
1. Überblick zu den Investmentpunkten
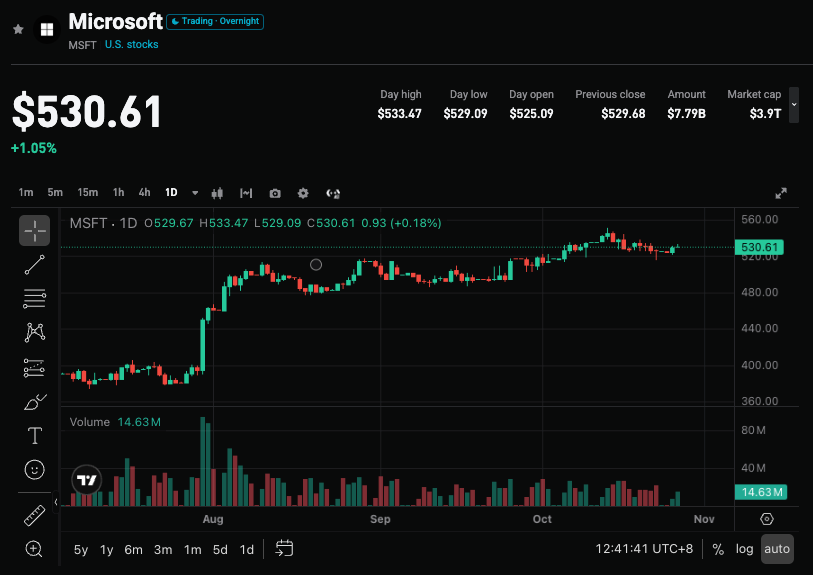
Microsoft (MSFT.US) wird am 28. Oktober 2026 nach Börsenschluss die Ergebnisse des dritten Quartals des Geschäftsjahres 2026 (FY2027 Q1) veröffentlichen. Die Wall-Street-Konsensschätzung sieht einen Umsatz von ca. 89,9 bis 91,2 Milliarden US-Dollar (+16%~17% gegenüber Vorjahr), einen Nettogewinn von 35,2 bis 35,8 Milliarden US-Dollar (+27,5% gegenüber Vorjahr), Azure-Wachstumsrate 45%~46%, Investitionsausgaben 50 bis 51,5 Milliarden US-Dollar. Der Aktienkurs erreichte zuletzt ein Allzeithoch, begünstigt durch verbesserte Prognosen und Kapitalzufluss. Der Markt beobachtet aufmerksam, ob Azure nach der Freigabe der Kapazitäten beschleunigen kann, den Fortschritt der AI-Monetarisierung und die Widerstandsfähigkeit des Free Cashflows und der Prognosen angesichts hoher Ausgaben.
2. Vier zentrale Beobachtungspunkte
Fokus 1: Kann das Azure-Cloud-Wachstum dank Kapazitätsfreigabe an Fahrt gewinnen?
Azure bleibt der Haupt-Wachstumstreiber der intelligenten Cloud. Das frühere Wachstum stagnierte lange bei 38%-40%, da neue GPUs bevorzugt Copilot und interner Forschung zugeteilt wurden. Im aktuellen Quartal ist die Angebotssituation deutlich entspannter: ca. 31 neue Rechenzentren in einem Quartal, rund 88 im Jahr, zusätzliche Kapazität von ca. 1GW, GPU-Inbetriebnahme in den größten Regionen jetzt rund 50% schneller, wodurch die Monetarisierung beschleunigt wird. Die Wall Street hofft auf eine Wachstumsrate von 47% oder sogar nahe 50%. Der Autor rechnet mit 46%-47%. Bei Erreichen wäre dies ein Beleg für robuste Nachfrage und Entspannung seitens des Angebots; fällt das Wachstum nur in den erwarteten Bereich oder darunter (<45%), dürfte dies Sorgen über eine Verlangsamung untermauern.
Fokus 2: Fortschritt der AI-Monetarisierung und Beitrag des Productivity-Geschäfts
Produktivitäts-Tools sind nach wie vor der größte Umsatz- und Gewinnbringer mit einer operativen Marge von ca. 60%. Die Zahl der M365 Copilot zahlenden Nutzer übersteigt nun 30 Millionen (im Vorquartal ca. 20 Millionen, eine Verdopplung gegenüber vorher), Großkunden stiegen um mehr als das Siebenfache im Jahresvergleich; Github zählt insgesamt 50 Millionen Nutzer, davon über 4,7 Millionen (+75% gegenüber Vorjahr) zahlende Abonnenten. Nach der vollständigen Umstellung auf verbrauchsbasierte Abrechnung ist der Copilot-Umsatz gegenüber dem Vorquartal um mehr als 60% gestiegen, der jährliche wiederkehrende Umsatz (ARR) übersteigt 1 Milliarde US-Dollar. Eine schnellere als erwartete Monetarisierung hilft, die Sorgen bezüglich einer Abhängigkeit von Azure zu mildern, aber es bleibt zu beobachten, ob die Durchdringung sich dauerhaft in hochwertigen Umsätzen und Gewinnen niederschlägt.
Fokus 3: Investitionsausgaben, Free Cashflow und Abschreibungsdruck
Für das Quartal erwartet die Wall Street Investitionen von 50 bis 51,5 Milliarden US-Dollar, für das Geschäftsjahr 27FY rund 240 Milliarden US-Dollar. Das Unternehmen hat die Ausgabenprognose zuletzt leicht gesenkt und Zusicherung für einen positiven Free Cashflow gegeben. Die hohen Investitionen, gekoppelt mit verlängerten Abschreibungsfristen (Rechenzentrumsgebäude von 15 auf 25 Jahre verlängert), könnten die Bilanz kurzfristig verschönern, bergen zugleich Risiken durch Wertminderungen und Bilanzierungsverpflichtungen (ca. 329,1 Milliarden US-Dollar an nicht begonnenen Leasing-Verpflichtungen). Der FCF könnte auf unter 10 Milliarden US-Dollar oder noch weniger sinken. Der Trend geht von "brutaler Expansion" zu gezieltem Gießen – aber Ertragszyklus und Cashflow-Gesundheit bleiben kritische Prüfsteine.
Fokus 4: Prognose fürs nächste Quartal und Ausblick fürs ganze Jahr
Für das nächste Quartal (26Q4/27FYQ2) erwartet der Markt einen Umsatz von 95,5 bis 96 Milliarden US-Dollar, Azure-Wachstumsprognose 44%~47%. Der Autor sieht einen ähnlichen Umsatz, schätzt Azure etwas konservativer. Das Konsens-Niveau für offene Aufträge liegt bei 720 Milliarden US-Dollar, bei weiterer Steigerung steigt die Sichtbarkeit. Weichen Jahresausgabenniveau und Azure-Prognose deutlich vom Markt ab (Markterwartung: Nahe 50%-Wachstum), beeinflusst dies unmittelbar Stimmung und Bewertungsdynamik.
3. Risiken und Chancen
Aufwärtstreiber:
- Azure-Wachstum erreicht oder übersteigt 47%, Nachweis für den beschleunigten Effekt nach Kapazitätsfreigabe.
- Gesamtumsatz und Nettogewinn übertreffen Konsens, Copilot/GitHub-Monetarisierungsdaten stark, Anhebung der Prognosen fürs nächste Quartal oder Jahr.
- Deutliche Auftragssteigerung, präzise Investitionsausgaben und FCF besser als die pessimistischste Erwartung.
Abwärtsrisiken:
- Azure-Wachstum nur im Konsensbereich oder unter 45%, oder nächste Quartalsprognose konservativ, verstärkt Angebots-/Nachfragesorgen.
- Investitionsausgaben höher als erwartet, FCF deutlich unter Druck oder nahe Null, Zweifel am Ertragszyklus.
- Verlangsamte AI-Monetarisierung oder hervorgehobene Risiken aus Abschreibung/Leasing, belastet Bewertung.
4. Vorschläge zur Handelsstrategie
Bullishe Logik: Bei deutlicher Azure-Beschleunigung und klar besserer Gesamtperformance sowie positivem Management-Ausblick auf Monetarisierung und Kapazitätsfreigabe könnte der Aktienkurs seine Stärke fortsetzen und die Position als KI-Cloud- und Produktivitätsführer ausbauen.
Bärisches Risiko: Wenn die Kerndaten nur den Erwartungen entsprechen, Azure-Prognosen niedriger ausfallen oder FCF/Ausgaben Sorgen bereiten, könnte angesichts der hohen Bewertung Gewinnmitnahmen ausgelöst werden.
Schlüsselkennzahlen:
- Gesamtumsatz, Nettogewinn und Wachstum im Jahresvergleich
- Azure-Wachstumsrate und Prognose fürs nächste Quartal
- Investitionsausgaben und Free Cashflow
- Copilot-Nutzer/ARR-Entwicklung und Auftragsbestand
Handelsempfehlung: Bei zweifacher Übererfüllung (Ergebnis/Prognose) lohnt es sich, nach einem Kursrückgang einzusteigen. Bei schwächeren Daten oder konservativen Prognosen sollte das kurzfristige Volatilitätsrisiko beachtet und kein Einstieg auf hohem Niveau erfolgen. Positionsgröße und Stop-Loss müssen flexibel dem eigenen Risiko angepasst werden.
Haftungsausschluss: Die obigen Inhalte dienen nur zur Information und stellen keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Wenn die KI-Erzählung ins Wanken gerät, treten jene vom Markt lange übersehenen Risiken leise ans Licht.
Citadel Securities warnt, dass der Ausverkauf am Aktienmarkt zeigt, dass die Geduld der Anleger mit den Renditen von KI nachlässt. Die hohen Zinsen verschärfen das Problem der Rentabilität von Infrastrukturinvestitionen, und die Investitionsausgaben für KI entwickeln sich zum zweischneidigen Schwert. Mit der Kombination aus fiskalischem Druck, Zöllen, Energiepreisen und geopolitischen Spannungen steckt die Federal Reserve in einem Dilemma. Der Bericht erklärt, dass Risiken seit Langem durch die Erzählungen über KI und Wachstum überdeckt wurden und der Spielraum für Fehler am Markt inzwischen äußerst begrenzt ist.

"Dieses Muster haben wir schon gesehen!" – Der erfahrene Short-Trader erklärt ausführlich, warum er auf die neue KI-Sensation CoreWeave shortet
Die von den drei Vorbildern aus "The Big Short" gegründete Seawolf Capital hat eine Short-Position auf CoreWeave aufgebaut. Sie sind der Ansicht, dass das hohe Kapitalverbrauchsniveau, die unsichere wirtschaftliche Lebensdauer von GPUs sowie die zunehmende Konkurrenz durch expandierende Chip-Lieferanten das Geschäftsmodell von CoreWeave gefährden. Entscheidender ist jedoch, dass CoreWeave in Zukunft fortlaufend Finanzierungen in Milliardenhöhe benötigt. Sollten die Finanzierungskosten steigen oder der Zugang zu Kapital erschwert werden, könnte das Geschäft nicht fortgeführt werden. Diese Short-Position stellt keine grundsätzliche Skepsis gegenüber der AI-Branche dar, sondern ist eine Wette auf die Finanzierungsfähigkeit und die Kapitalkosten des Unternehmens.

Das britische Börsenaufschwung trifft auf die große Bewährungsprobe des Haushaltsplans! Steuererhöhungen, Staatsanleiherenditen und Konsumdruck beeinflussen die Marktstimmung.
Während globale Investoren wieder Vertrauen in den britischen Markt fassen, wird das am Mittwoch veröffentlichte Herbstbudget eine wichtige Bewährungsprobe für den Aktienmarkt des Landes sein.

Krypto-Preise
Mehr


