
Analysten: Der starke Einbruch des Goldpreises in der vergangenen Woche war größtenteils durch Handelsstörungen verursacht und hat die langfristigen fundamentalen Faktoren für Gold nicht verändert.

Huitong Finance am 26. Oktober—— In der vergangenen Woche wurde Gold seit Anfang Juni stark verkauft, der Spotpreis fiel um 3,99% pro Woche, obwohl die Rendite der zehnjährigen US-Staatsanleihen zurückging. Liquiditätsdruck und technische Stop-Loss-Verkäufe dominierten das Marktgeschehen. Viele Analysten halten diesen Rückgang für eine vorübergehende Marktturbulenz und sehen keine Umkehr der langfristigen fundamentalen Situation von Gold. Der Fokus des Marktes liegt auf den Sitzungen der US-Notenbank und anderer Zentralbanken in dieser Woche. Erwartete politische Maßnahmen, die Stärke des US-Dollars und die Lage im Nahen Osten werden die Goldpreise weiterhin belasten. Einige Institutionen prognostizieren eine übertriebene Gegenbewegung und potenzielle Stärke des Goldes zum Jahresende.
Vor dem Wochenende fiel der internationale Goldpreis unter einen entscheidenden Schlüsselwert, der Marktdruck war deutlich zu spüren. Obwohl die Rendite der zehnjährigen US-Staatsanleihen unter 5% sank, konnte Gold seinen Abwärtstrend nicht stoppen. Zahlreiche Marktanalysten analysieren aus technischer Sicht, unter Liquiditätsaspekten, bezüglich der US-Notenbank und geopolitischen Faktoren die Logik des aktuellen Goldverkaufs. Über die spätere Entwicklung gehen die Meinungen der Institutionen auseinander.
Inflation und Liquidität drücken den Goldpreis – stärkster Verkaufsdruck seit sechs Wochen
Anhaltend hohe Inflation belastet die Gold-Bullen, die zähe Inflation zwingt die US-Notenbank zu einem Straffungszyklus, was Zinsen und reale Renditen steigen lässt und die Opportunitätskosten für das Halten von Gold als zinsloses Asset erhöht. Am Donnerstag flossen Gelder zur Absicherung in langlaufende US-Staatsanleihen, die Rendite sank, was theoretisch Gold helfen sollte, doch technische Verkäufe und liquiditätsbedingte Umstrukturierungen dominierten das Geschehen. Der Spotpreis für Gold fiel letzte Woche um 3,99% – der stärkste Rückgang seit Anfang Juni, konzentriert auf Donnerstag.
Ole Hansen, Leiter der Rohstoffstrategie bei Saxo Bank, sagt: „Es ist deutlich ein Wettstreit zwischen kurzfristigen technischen Händlern und langfristigen Investoren; kurzfristiges Kapital verkauft mit dem Trend, langfristige Nachfrage bleibt jedoch stabil.“ Er sagt weiter, dass die Sorgen über Liquiditätsprobleme den Verkaufsdruck verstärkten und nach dem Durchbrechen der Marke von 4065 Dollar viele Stop-Loss-Orders ausgelöst wurden, wobei die nächste wichtige Unterstützung bei 3970 Dollar liegt. Gleichzeitig sieht er, dass Spekulationspositionen möglicherweise ein extremes Niveau erreicht haben und nach technischer Korrektur eine schnelle Erholung des Goldpreises möglich ist.
Geteilte Meinungen bei Institutionen – Mehrheit sieht keinen Bärenmarkt-Trend
Roukaya Ibrahim, Chef-Rohstoffstrategin bei BCA Research, betont, dass der Preisrückgang der letzten Woche enttäuschend war, aber keineswegs den Beginn eines tiefgreifenden Abwärtstrends darstellt. Sie sieht den Rückgang am Donnerstag als durch spezielle Ereignisse getrieben, insbesondere aufgrund der straffen Liquidität über mehrere Assetklassen und nicht durch fundamentale Änderungen im Goldmarkt. Die Panik beim Erreichen der Schlüsselunterstützung verstärkte die Bewegung.
Ibrahim fügt hinzu, dass die Widerstandsfähigkeit des Goldpreises unter makroökonomischen Gegenwinden bestehen bleibt und dass der jüngste Abschwung Gold in den überverkauften Bereich gebracht hat. Die Abweichung zur 200-Tage-Linie ist wieder auf dem Niveau von Ende Juli, als es nach einem lokalen Tiefpunkt eine Erholung gab. Allerdings werden der starke US-Dollar und die hartnäckige Inflation den Raum für eine Erholung begrenzen; sie erwartet, dass Gold im Bereich schwanken wird und kaum einen einseitig starken Anstieg oder einen bärischen Trend zeigt.
Neil Welsh, Leiter Metallhandel bei Britannia Global Markets, ist ebenfalls der Ansicht, dass dieser Rückgang lediglich eine Veränderung der Marktstruktur darstellt und die langfristige Investmentlogik für Gold nicht verändert. Er warnt, dass bei einer weiteren Korrektur an den Aktienmärkten Investoren gezwungen sein könnten, Gold zur Sicherstellung von Margen zu verkaufen, was zu neuem Verkaufsdruck führen könnte. Viele Fonds bleiben jedoch bullisch und Zentralbanken weltweit kaufen weiterhin Gold, was den Preis stützt.
US-Notenbank-Politik als entscheidendes Element – Zentralbanken weltweit mit Zinsentscheidungen
Rob Haworth, Senior Investmentstratege bei Bank of America Wealth Management, meint, dass der Straffungszyklus der US-Notenbank den Dollar weiterhin stützt und damit den Goldpreis belasten wird. Er sagt: „Die US-Notenbank ist sehr entschlossen, die Inflation zu bekämpfen, wird aber keine aggressiven Zinserhöhungen vornehmen.“
Marktteilnehmer erwarten, dass die US-Notenbank in dieser Sitzung keine Zinserhöhung vornimmt, aber die Option für eine Erhöhung im Dezember offen hält. Die Ökonomen der Notenbank prognostizieren weitere Zinserhöhungen im Dezember und März nächsten Jahres; dieser schrittweise Straffungsweg dürfte auch bei stabilen US-Anleihenrenditen den Dollar stärken und den Goldpreis begrenzen. Neben der US-Notenbank stehen diese Woche Sitzungen der Zentralbanken Kanadas, Europas und Japans an; die geballten Entscheidungen erhöhen die Volatilitätsrisiken.
Die Lage im Nahen Osten beeinflusst die Liquidität – zum Jahresende besteht Erholungspotenzial
Simon-Peter Massabni, Leiter Geschäftsentwicklung bei XS, sagt, dass für eine Entlastung des Goldpreisdrucks im Nahen Osten eine nachhaltige Stabilität notwendig ist, um erneute Energiepreisschocks zu vermeiden. Die angespannten Verhältnisse im Nahen Osten treiben nicht nur die US-Inflation und die US-Anleihenrenditen an, sondern entziehen auch den Regionen Nahost und Asien Liquidität. Kurzfristig ist eine Verbesserung der geopolitischen Lage jedoch unwahrscheinlich.
Ole Hansen ergänzt, dass die kontinuierliche Akkumulation der Netto-Short-Positionen von Hedgefonds einen schnellen Rebound des Goldpreises begünstigen könnte, dass Gold aber die Marke von 4230 Dollar überschreiten muss, um das Ende der aktuellen Anpassung zu bestätigen. Nach dem Verfall der Futures-Kontrakte im November und Dezember könnten Positions- und Liquiditätsdruck nachlassen. Unterstützt durch diversifizierte Portfolioallokation und die Nachfrage nach Absicherung gegen fiskalische und geopolitische Risiken, hat Gold zum Jahresende die Chance auf eine Erholung.
Schlussfolgerung
Kurzfristige Liquiditätsängste und die restriktiven Erwartungen an die US-Notenbank dominieren die Goldpreisentwicklung. Die meisten Institutionen bleiben beim langfristig positiven Szenario für Gold. Angesichts der komplexen makroökonomischen und geopolitischen Gemengelage dürfte Gold kurzfristig volatil bleiben – die endgültige Richtung hängt von Signalen der Zentralbanken und weiteren Entwicklungen im Nahen Osten ab.
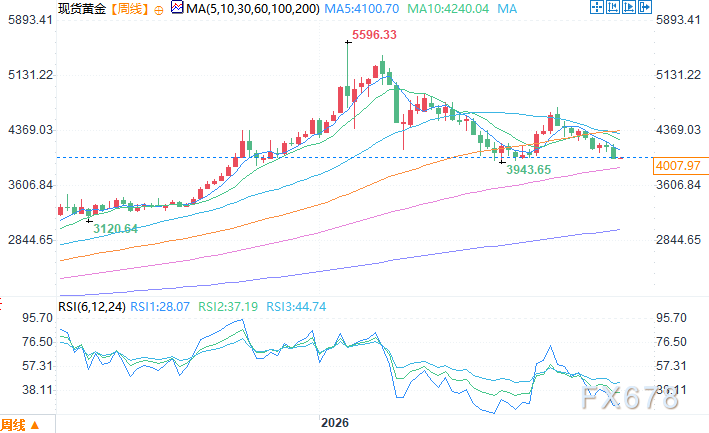
Wochendiagramm Spot-Gold, Quelle: Yihuitong
Ostasiatische Zeitzone, 26. Oktober 11:36 – Spot-Gold bei 4011,97 US-Dollar pro Unze
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Morgan Stanley „Quant-Team“: KI-Chip-Aktien haben ihren Abschwung noch nicht beendet, es wird empfohlen, bei Erholungen Positionen zu reduzieren
Das Quant-Team von Morgan Stanley warnt, dass der Ausverkauf von Halbleiter- und Rechenzentrumsaktien noch nicht beendet ist. Der aktuelle Verlauf des Chip-Index ähnelt der Zeit der Internetblase im Jahr 2000, weshalb mittelfristig weiterhin Abwärtsrisiken bestehen. Es wird empfohlen, die Erholungen zu nutzen, um Positionen abzubauen, auf niedrig volatile und Value-Aktien umzuschichten sowie in Unternehmen mit KI-Anwendungen zu investieren. Der Bericht weist darauf hin, dass sich das KI-Thema vom Upstream-Infrastrukturbereich zunehmend Richtung Downstream-Anwendungen verlagert und Unternehmen, die KI-Anwendungen implementieren, eine relative Widerstandsfähigkeit zeigen.

JPMorgan: Wenn KI-getriebene Gewinne anhalten, könnte der US-Aktienmarkt eine 10-jährige US-Staatsanleihenrendite von 5,5%-6,0% verkraften.
JPMorgan weist darauf hin, dass basierend auf etwa 80 Jahren historischen Daten der S&P 500 in der Lage wäre, einen Anstieg der Rendite der zehnjährigen US-Staatsanleihen auf 5,5% bis 6,0% zu verkraften, sofern die aktuellen Prognosen für mehr als 20% Wachstum beim zukünftigen EPS realisiert werden – insbesondere unter der Voraussetzung, dass das durch KI getriebene Produktivitätswachstum das hohe Bewertungsniveau unterstützt.


Krypto-Preise
Mehr


