
Meta (META) Q3-Geschäftsbericht Vorschau: Monetarisierung und Cashflow-Prüfung angesichts großer KI-Ausgaben
 2026/10/20 03:39
1. Überblick über die wichtigsten Investitionspunkte
Meta Platforms (META.US) wird am 21. Oktober 2026 nach Börsenschluss in den USA die Ergebnisse des dritten Quartals des Geschäftsjahres 2026 veröffentlichen. Das Unternehmen erwartet einen Umsatz zwischen 61 und 64 Milliarden US-Dollar (etwa +19% bis +25% gegenüber dem Vorjahr); der Konsens an der Wall Street liegt bei etwa 63,3 bis 63,9 Milliarden US-Dollar (etwa +23% bis +25% gegenüber dem Vorjahr), das bereinigte Ergebnis je Aktie beträgt rund 5,9 bis 6,85 US-Dollar.
Der Kern der aktuellen Quartalszahlen liegt nicht darin, ob der Umsatz die Erwartungen erfüllt (die Prognose liegt im Bereich der Unternehmensprognose), sondern in der Frage, ob die hohen KI-Investitionen nachweislich in nachhaltiges Wachstum münden und ob der freie Cashflow deutlich negativ wird. Der Markt beobachtet zugleich die Widerstandsfähigkeit des Werbegeschäfts, das durch KI-Tools angetrieben wird, die Entwicklung von Muse AI und ob die Kapitalausgabenprognose für das Gesamtjahr unverändert bleibt.
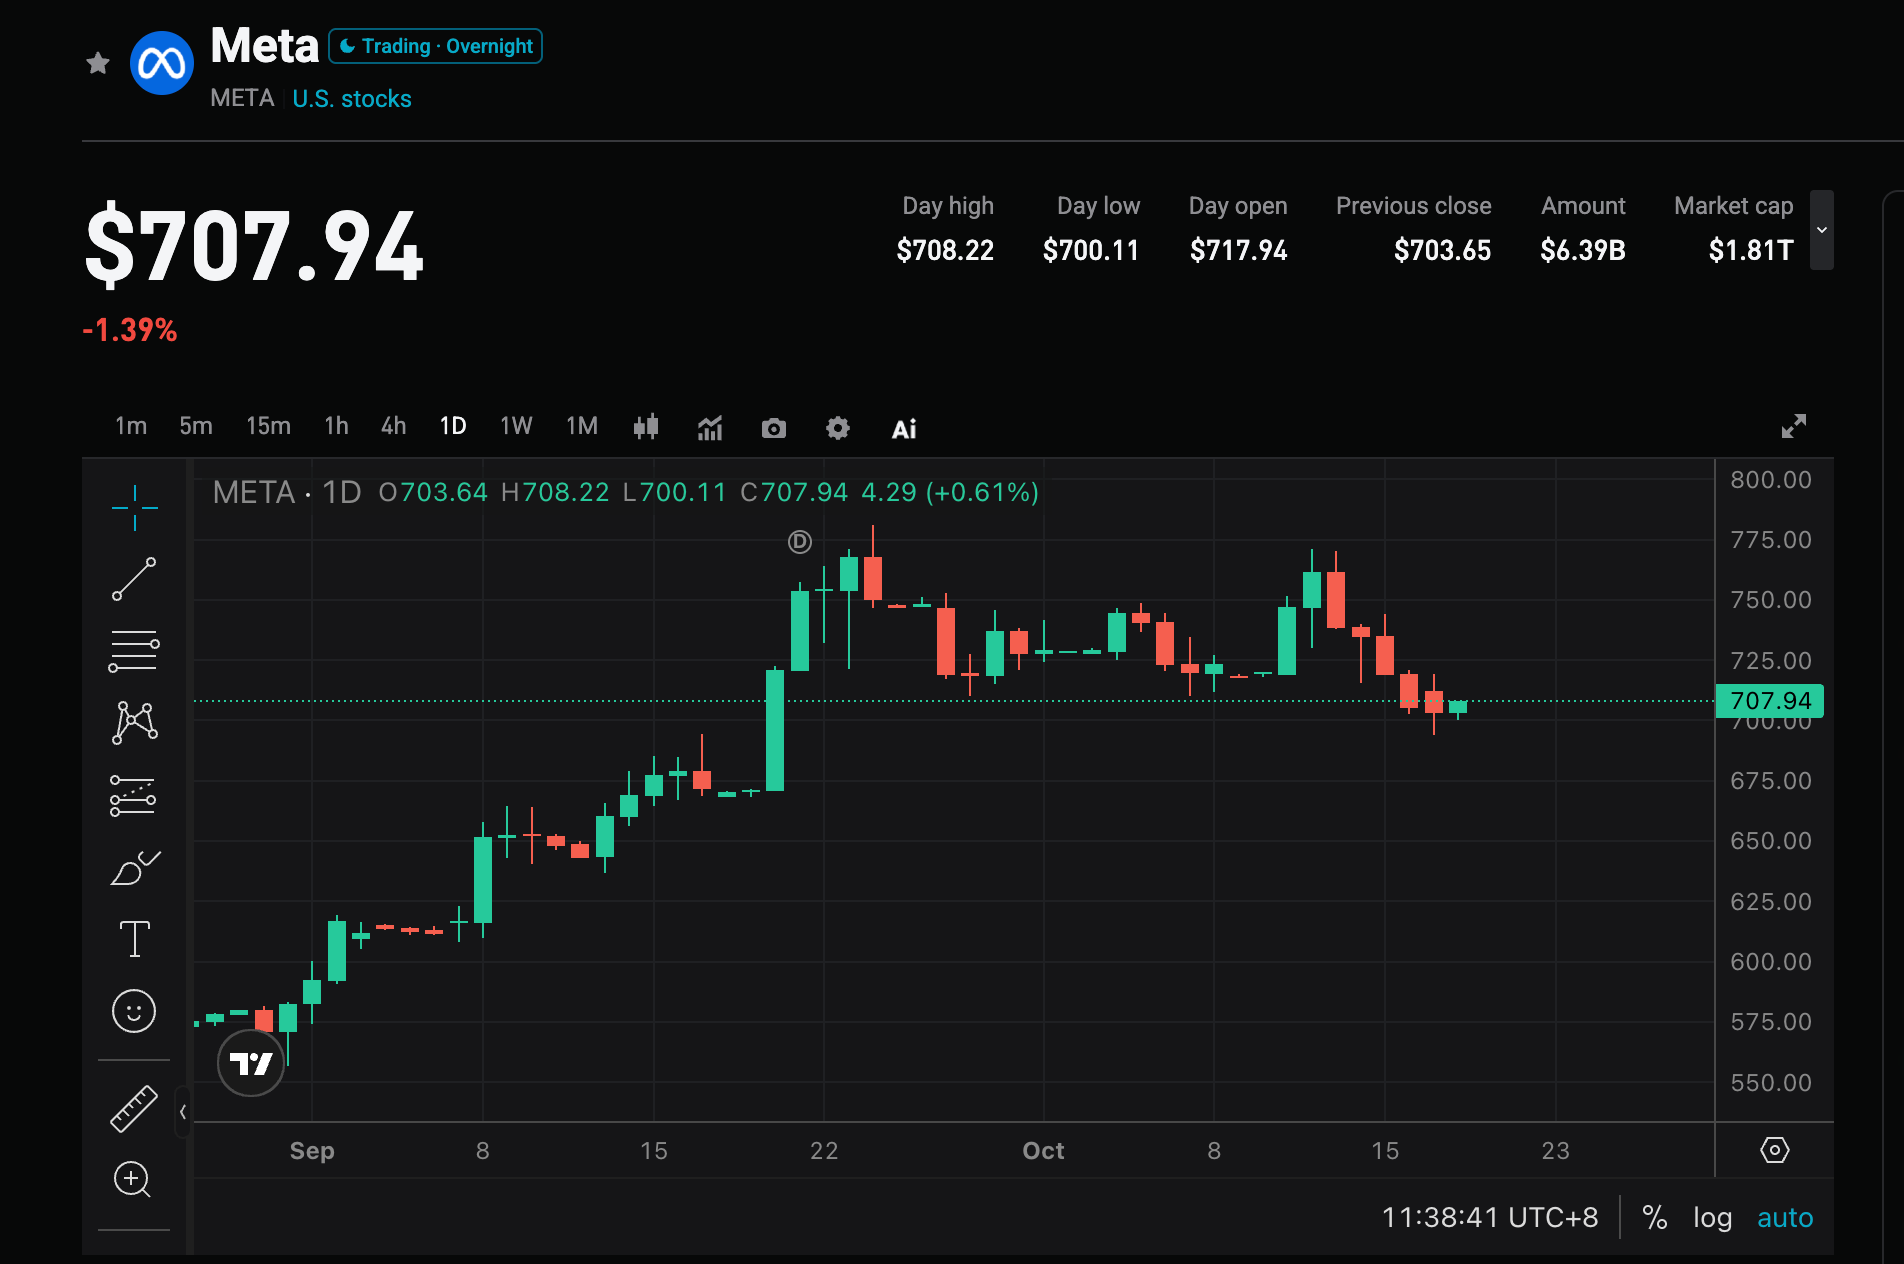
2. Vier Hauptfokusbereiche
Fokus 1: Kann der Umsatz im oberen Bereich der Prognose liegen und das hohe Wachstum beibehalten werden?
Der Mittelwert der Unternehmensprognose entspricht einem Wachstum von etwa 22%, was eine Verlangsamung gegenüber den 28% im Q2 darstellt. Der Konsens für den Umsatz liegt bei über 63,3 Milliarden US-Dollar. Wird die obere Grenze der Prognose erreicht oder annähernd erreicht, bestätigt dies die Widerstandsfähigkeit der Werbenachfrage; bewegt sich der Wert nur an der unteren Grenze, könnten Befürchtungen über eine Wachstumsverlangsamung entstehen. Die Veränderung bei der Anzeigenanzahl sowie beim Preis pro Werbung bleibt der zentrale Treiber.
Fokus 2: Rückkehr der KI-Investitionen und Druck auf den freien Cashflow
Die erwarteten Investitionen für Q3 liegen bei rund 41 Milliarden US-Dollar, der freie Cashflow könnte auf etwa **-9,1 Milliarden US-Dollar** negativ werden. Der operative Cashflow im Q2 wurde bereits nahezu komplett durch Investitionen aufgezehrt, der freie Cashflow lag nur bei etwa 780 Millionen US-Dollar. Der Markt wird darauf achten, ob die Jahresprognose für Kapitalausgaben von 130 bis 145 Milliarden US-Dollar aufrechterhalten wird und wie sich das Management zu Investitionen und Renditepfad im Jahr 2027 äußert. Bleibt der Cashflow unter Druck und gibt es keine klaren Hinweise auf Monetarisierung, könnte dies die Bewertung belasten.
Fokus 3: Kommerzialisierung von Werbe-KI-Tools und Muse
KI-gesteuerte Werbeauswahl und -empfehlungen (einschließlich Advantage+) unterstützen weiterhin das Umsatzwachstum im Werbebereich. Nach dem jüngsten Launch von Muse AI stieg der Aktienkurs, der Markt interessiert sich für Nutzungszahlen, Nutzerfeedback und frühe Monetarisierungspfade (Abo oder E-Commerce). Können KI-Tools die Werbe-ROI weiter steigern, bieten sie eine fundamentale Unterstützung für die hohen Investitionen.
Fokus 4: Reality Labs und das gesamte Kostenmanagement
Reality Labs befindet sich weiterhin in der Investitionsphase und trägt nur begrenzt zum Umsatz bei. Der Markt beobachtet, ob das Ausmaß der Verluste kontrollierbar ist sowie wie sich die Gesamtkosten und Abschreibungsbelastungen auf die Gewinnmargen auswirken. Ist das Kostenwachstum im Rahmen und sind die Margen im Kerngeschäft stabil, können Sorgen über das "Verbrennen von Geld" entschärft werden.
3. Risiken und Chancen
Positive Katalysatoren:
- Umsatz nahe oder über dem oberen Prognoserand (rund 64 Milliarden US-Dollar), deutliche Erfolge der KI-Tools im Werbebereich.
- Das Management hält oder hebt die Prognose für Investitionen im Gesamtjahr an und liefert zugleich einen klareren Zeitplan für die Monetarisierung und Rendite von KI.
- Frühe Indikatoren für neue Produkte wie Muse sind positiv und stärken das Vertrauen des Marktes in den langfristigen Wert von KI.
Abwärtsrisiken:
- Der Umsatz liegt nur am unteren Ende der Prognose, der freie Cashflow ist deutlich negativ und es gibt keine Verbesserungszeichen.
- Die Investitionsprognose wird weiter angehoben oder die Aussagen des Managements zur Investitionsplanung für 2027 sind unklar, was Zweifel am Ertrag weckt.
- Die Verluste bei Reality Labs nehmen zu und Regulierungs- oder Rechtskosten belasten die Gesamtmarge.
4. Handlungsempfehlungen
Bullische Argumentation: Übertrifft der Umsatz die Erwartungen und das Management gibt einen positiven Ausblick zur Rendite der KI-Ausgaben, könnte das die Marktüberzeugung von Meta als Werbe-KI-Leader stärken und die Bewertung stützen – insbesondere angesichts der aktuellen Volatilität im KI-Handel.
Bärisches Risiko: Werden Cashflow-Probleme sichtbar, die Investitionsprognosen sind hoch und es gibt keine Monetarisierungsfortschritte, könnte dies Gewinnmitnahmen auslösen. Der Optionsmarkt preist bereits hohe Volatilität ein.
Schlüsselkennzahlen:
- Gesamtumsatz und Wachstumsrate gegenüber dem Vorjahr (Konsens über 63,3 Milliarden US-Dollar)
- Bereinigtes EPS und operative Gewinnmarge
- Investitionen und freier Cashflow
- Wachstum der Werbeeinnahmen und relevante KI-Kennzahlen
- Aktualisierung der Jahresprognose für Investitionen und Kosten
Handlungsempfehlung: Bei übertroffenen Erwartungen und kontrollierbaren Investitionsaussichten ist nach Kursrücksetzern eine Positionierung denkbar; bei schwachen Daten oder negativem Cashflow-Ausblick gilt erhöhte Vorsicht bezüglich kurzfristiger Volatilität – Hochstpreis-Käufe vermeiden. Positionsgröße und Stop-Loss sind individuell nach Risikobereitschaft zu wählen.
Haftungsausschluss: Die oben genannten Inhalte dienen ausschließlich zur Information und stellen keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Fed-Vorsitzender Waller: In den kommenden Jahren wird die Anzahl der Zinssitzungen reduziert werden
Der Vorsitzende der US-Notenbank, Waller, wies darauf hin, dass acht Sitzungen pro Jahr für das FOMC eine „angemessene Anzahl“ seien, ab 2027 jedoch eine Sitzung dem Schwerpunkt Makro-Geldpolitik-Strategie gewidmet wird, ohne Zinsabstimmung und ohne Veröffentlichung einer politischen Erklärung. Im Jahr 2028 wird diese Art von Strategietreffen auf zwei erhöht, während die Sitzungen zur Festlegung der Geldpolitik entsprechend auf sechs reduziert werden. Waller erklärte, diese Anpassung solle dem Ausschuss Raum geben, um über langfristige „wesentliche Themen“ nachzudenken.
Die Fed bleibt wie erwartet untätig, Uneinigkeit taucht erneut auf, aber die Falken werden weniger, nur noch zwei Stimmen von Cook und anderen unterstützen eine Zinserhöhung.
Nachdem beim Treffen im Juli drei Mitglieder des geldpolitischen Ausschusses (FOMC) gegen die Entscheidung gestimmt hatten, gab es auch bei der aktuellen Zinsentscheidung erneut Uneinigkeit: Von den zwölf stimmberechtigten Mitgliedern votierten diesmal zwei dagegen, was auf eine Abnahme der „Falken“-Differenzen hindeutet. Unter den Gegenstimmen war Hamaik, der bereits im Juli wegen seiner Unterstützung für eine Zinserhöhung gegen eine Beibehaltung des Niveaus votierte. Cooks Gegenstimme wird als „Stinkefinger“ Richtung Trump gedeutet, der ihre Absetzung fordert. In der aktuellen Erklärung wurde die Beschreibung der Wirtschaftsentwicklung von „moderatem Wachstum“ zu „starkem Wachstum“ geändert. Zudem wurde erneut betont, dass die Inflation hoch bleibt, ergänzt um die neue Formulierung, dass die fortlaufende Sammlung von Informationen dabei helfen wird, eine geldpolitische Haltung festzulegen, die ein rechtzeitiges Zurückführen der Inflation auf das Ziel gewährleistet. Die „neue Fed-Kommunikation“ betont: Das Aussetzen der Zinsanhebung dient dazu, Zeit für die Bewertung zu gewinnen, ob weitergehende Zinserhöhungen erforderlich sind.
Krypto-Preise
Mehr


