
SpaceX (SPCX) Q3-Gewinnausblick: Erstes Quartal mit Gewinn und eigenständiger KI-Validierung
 2026/10/20 03:22
1. Investitionsschwerpunkte im Überblick
SpaceX (SPCX.US) wird am 20. Oktober 2026 nach Börsenschluss an der US-Börse den zweiten vollständigen Quartalsbericht seit dem Börsengang (Q3 Ergebnisse) veröffentlichen. Visible Alpha geht von einem Umsatz von 12,84 Milliarden US-Dollar (über 100% Wachstum gegenüber dem Vorjahr) aus und erwartet erstmals ein profitables Quartal mit einem Gewinn je Aktie von ca. 0,16 US-Dollar; die Wall-Street-Konsensschätzung liegt bei einem Umsatz von ca. 12,9 Milliarden US-Dollar und einem EPS von 0,14 US-Dollar. Dabei sollen das KI- und Computing-Geschäft voraussichtlich 6,47 Milliarden US-Dollar beitragen, während Starlink für 4,9 Milliarden US-Dollar verantwortlich ist.
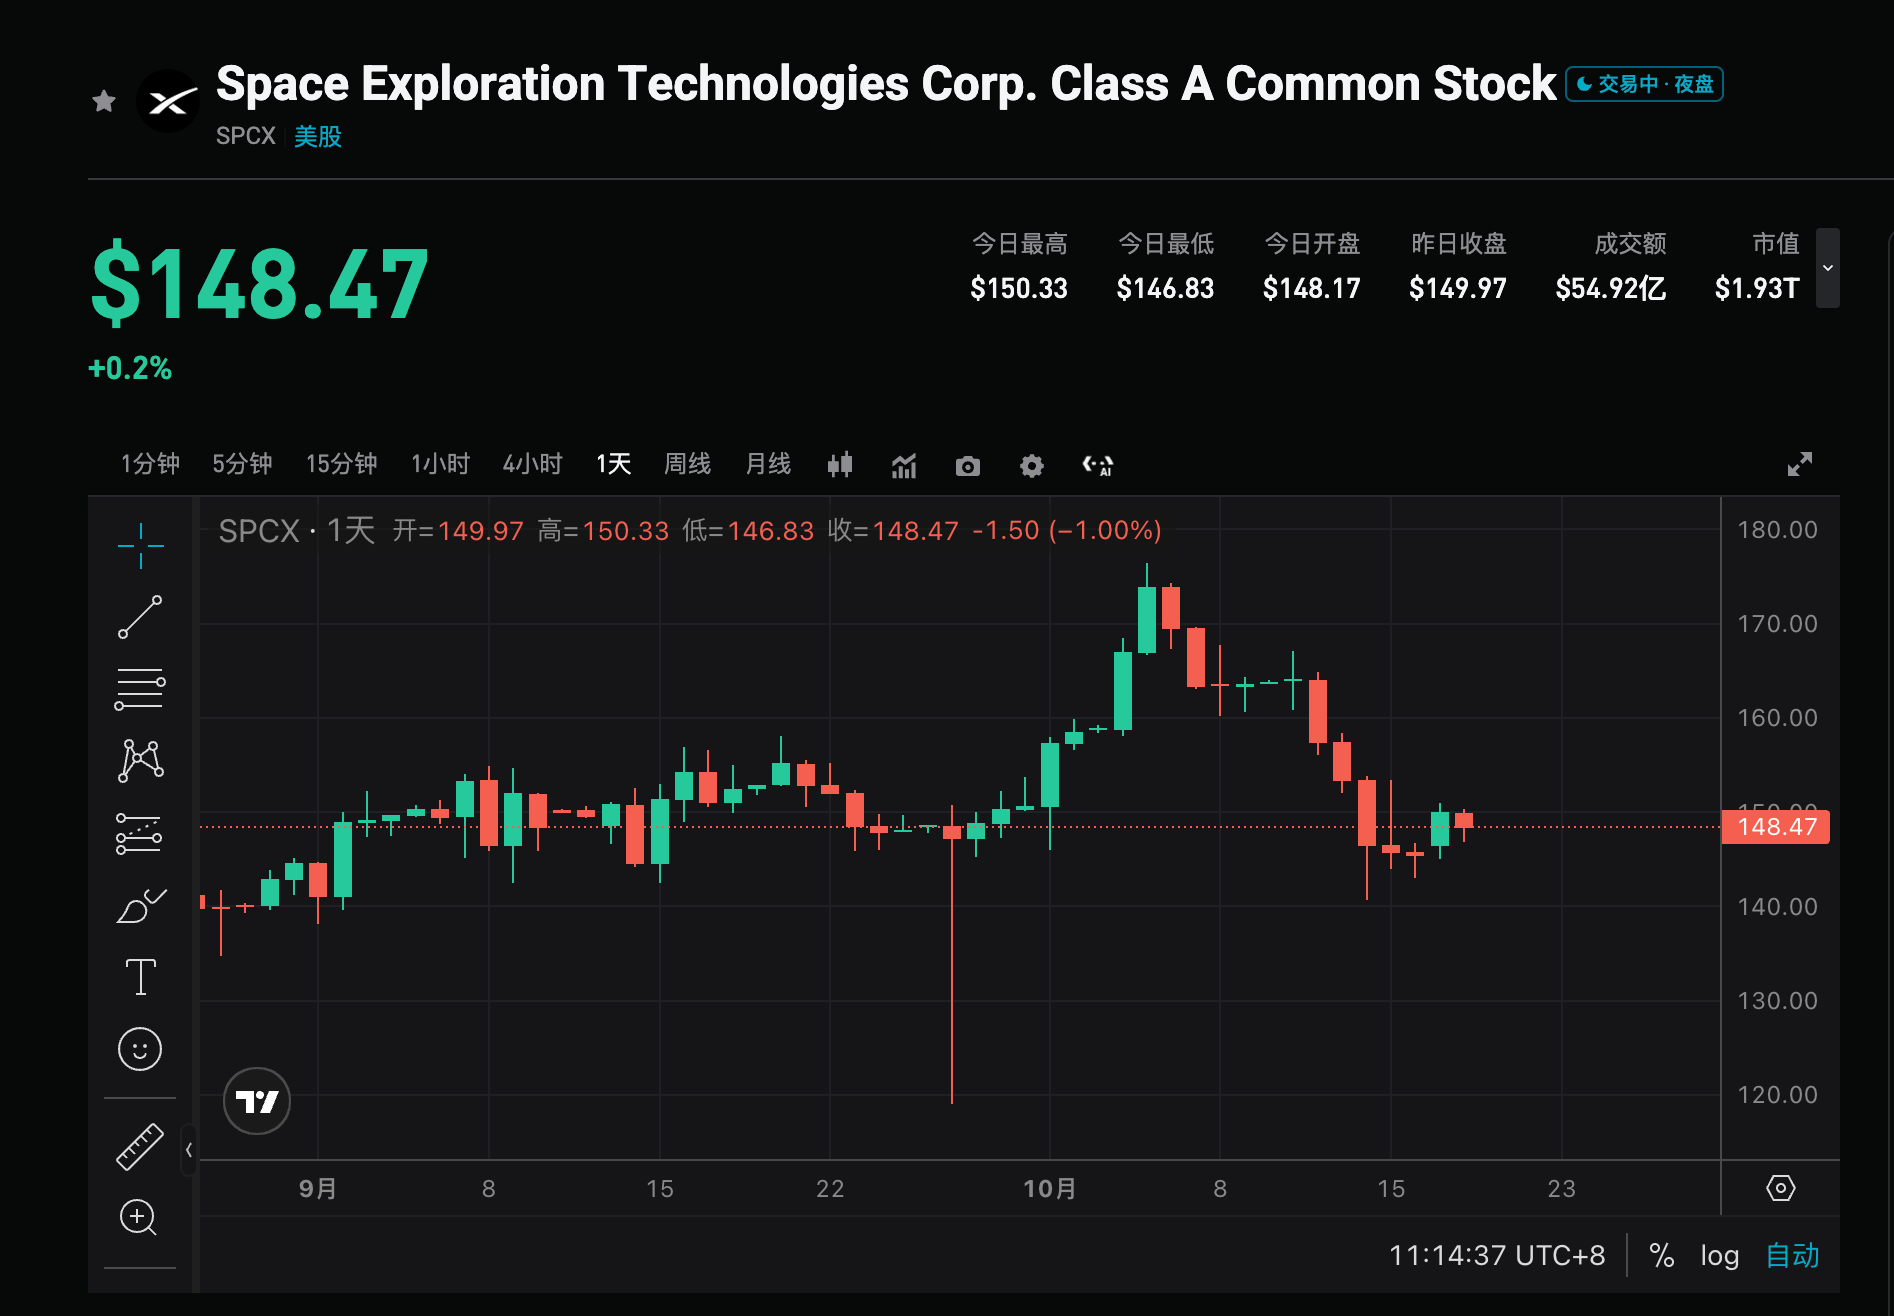
Der aktuelle Aktienkurs liegt bei ca. 147,96 US-Dollar (über 10% über dem IPO-Preis, aber deutlich unter dem Hoch von 225 US-Dollar nach dem Börsengang). Die Optionsbewertung deutet auf eine Schwankungsbreite von bis zu 7,5% nach dem Quartalsbericht hin (das entspricht etwa 162 US-Dollar oder 139 US-Dollar als Kursbereich). Im Fokus stehen dabei die Frage, ob KI-Verträge schneller als Einnahmen realisiert werden können und so die Eigenfinanzierung gestärkt wird, statt weiterhin auf Starlink-Cashflows angewiesen zu sein, sowie die Hintergründe für die teilweise hastige Veröffentlichung des Finanzberichts in Bezug auf Finanzierungs- und Lockup-Fristen.
2. Vier zentrale Beobachtungspunkte
Fokus 1: Kann das erste Quartal mit Gewinn realisiert werden?
Der Markt erwartet im Q3 das erste profitable Quartal seit Börsengang - ein entscheidender Test für die Nachhaltigkeit des Geschäftsmodells. Sowohl Visible Alpha als auch die Konsensprognose zeigen ein positives EPS; gelingt dies, stärkt es das Vertrauen in den Wachstumspfad. Liegt das Ergebnis nur am unteren Ende oder darunter, könnten Zweifel an der Tragfähigkeit hoher Investitionsausgaben wachsen. Entscheidend sind die Nähe zu bzw. Überschreitung von 12,9 Milliarden US-Dollar Umsatz sowie Verbesserungen der Gewinnmarge.
Fokus 2: Geschwindigkeit der KI-Vertragsrealisierung und Fähigkeit zur Eigenfinanzierung
Das KI- und Computing-Geschäft soll fast die Hälfte des Umsatzes beisteuern (ca. 6,47 Milliarden US-Dollar) und ist damit die größte Variable. Yorkville Ives und andere Institutionen betonen, dass die Aktienentwicklung stark vom Tempo der Umsatzrealisierung aus Verträgen abhängt; Investoren wollen sehen, dass das KI-Geschäft beginnt, sich selbst zu finanzieren und weniger abhängig von Starlink-Cashflows wird. Im Q2 machte KI bereits etwa ein Drittel des Umsatzes aus; erreicht Q3 annähernd oder mehr als die Hälfte, bestätigt dies die Aussagen der Geschäftsleitung, dass „KI-Einnahmen andere Geschäftsfelder übertreffen“ und unterstützt die Bewertungsgeschichte.
Fokus 3: Starlink als stabiler Cashflow-Lieferant
Starlink soll rund 4,9 Milliarden US-Dollar beitragen und bleibt aktuell die stabilste Gewinnquelle. Der Markt beobachtet User-Wachstum, ARPU-Entwicklung sowie Enterprise/Regierungs-Kunden, um einzuschätzen, ob Starlink weiterhin die notwendigen internen Mittel für hohe KI-Investitionen liefern kann. Bleibt Starlink robust und die Gewinnmargen hoch, nimmt dies Druck vom Gesamtkapitalverbrauch; andernfalls steigt die Abhängigkeit von externer Finanzierung.
Fokus 4: Finanzierungspläne und Timing der Lockup-Aufhebung
Evercore ISI-Analyst Kutgun Maral weist darauf hin, dass die hastige Optimierung des Quartalsberichts mit künftigen Finanzierungen oder dem Timing der Lockup-Aufhebung zusammenhängen könnte. Das Unternehmen sucht ca. 40 Milliarden US-Dollar (ca. 10 Milliarden US-Dollar Bankkredit + 30 Milliarden US-Dollar Investment-Grade-Anleihen), um Nvidia-KI-Chips zu erwerben. Am 22. Oktober werden 1,3 Milliarden Aktien aus der Verkaufssperre entlassen, am 24. Oktober nochmals 329 Millionen; verbleibend sind etwa 857 Millionen Aktien mit einer 180-Tage-Lockup-Frist. Die Berichtsdaten und Aussagen der Geschäftsleitung könnten die künftige Finanzierung und den Verkaufsdruck der Aktionäre beeinflussen.
3. Risiken und Chancen
Aufwärtspotenzial:
- Umsatz und EPS signifikant über Konsens (annähernd oder über der Visible Alpha-Schätzung von 12,84 Milliarden US-Dollar/0,16 US-Dollar), Bestätigung des ersten profitablen Quartals und beschleunigte KI-Umsatzrealisierung.
- KI-Geschäfts-Umsatz nähert sich oder übersteigt die Hälfte, Geschäftsleitung signalisiert Eigenfinanzierung und erhöht Jahresziele.
- Starlink bleibt stabil, mögliche Tesla-Integrationen oder Fortschritte bei der Spektrum-Akquisition stärken die langfristige Story.
Abwärtsrisiken:
- Ergebnisse liegen nur im Konsensbereich oder darunter, KI-Vertragsrealisierung bleibt hinter Erwartungen zurück, weiterhin hohe Abhängigkeit von Starlink-Cashflow.
- Investitionsausgaben bleiben hoch, Finanzierungsfortschritte gestört oder Lockup-Aufhebungen führen zu massivem Verkaufsdruck.
- Nach erfolgter Options-Volatilitätsrealisierung, hohe Bewertung und vorangegangene Kursanstiege führen zu Gewinnmitnahmen.
4. Empfehlungen zur Handelsstrategie
Bullische Logik: Übertreffen Umsatz und Gewinn deutlich die Erwartungen, beschleunigt sich die KI-Vertragsrealisierung und wird eine Perspektive zur Eigenfinanzierung gegeben, kann dies die Positionierung von SpaceX als führender Anbieter für KI-Rechenleistung und Satelliten stärken und Bewertungsanpassungen erlauben, besonders wenn die positiven Impulse vor Ablauf der Lockup-Fristen aufgenommen werden.
Bärische Risiken: Bleiben die Daten blass, verbessert sich die Abhängigkeit der KI von Starlink nicht oder zeigen sich Finanzierungs-/Lockup-Probleme, kann eine Korrektur in einer volatilen Marktphase erfolgen; die Optionsbewertung im Bereich von 7,5% könnte als kurzfristige Schwankungsbandbreite dienen.
Zentrale Kennzahlen:
- Gesamtumsatz und Wachstumsrate gegenüber dem Vorjahr (Konsens ca. 12,9 Milliarden US-Dollar)
- EPS, ob positiv und in welcher Höhe
- Umsatz und Anteil des KI-/Computing-Geschäfts
- Starlink-Umsatz und userbezogene Kennzahlen
- Investitionsausgaben, Free Cash Flow und Finanzierungs-Aussagen
Handelsempfehlung: Übertreffen die Ergebnisse die Erwartungen und ist der Ausblick im KI-Bereich positiv, empfiehlt sich das Verfolgen von Einstiegsmöglichkeiten nach einer Korrektur; liegen die Daten nur im Konsens und Guidance bleibt vorsichtig, sollte man die kurzfristige Volatilität und die Lockup-Dynamik beachten und ein Überkaufen vermeiden. Positionsgröße und Stop-Loss sollten individuell, entsprechend der Risikobereitschaft, angepasst werden.
Haftungsausschluss: Die obenstehenden Inhalte dienen ausschließlich als Orientierung und sind keine Anlageberatung.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Vertiv, führender Anbieter von KI-Flüssigkeitskühlung, verzeichnete im dritten Quartal einen Umsatzanstieg von 61 % gegenüber dem Vorjahr und einen Auftragszuwachs von über 100 %. Die Aktie stieg vorbörslich um mehr als 15 % | Finanzberichts-Ausblick
Vertiv erzielte im dritten Quartal einen Nettoumsatz von 4,313 Milliarden US-Dollar, was einem Anstieg von 61% gegenüber dem Vorjahr entspricht. Das bereinigte Ergebnis je Aktie betrug 2,21 US-Dollar und stieg im Jahresvergleich um 78%, beide Werte übertrafen die Erwartungen deutlich. Das organische Auftragswachstum lag im Jahresvergleich bei über 100% und zeigt, dass die hohe Dynamik voraussichtlich anhält. Das Unternehmen hat die Jahresprognose vollständig angehoben: Der Medianwert des Nettoumsatzes liegt nun bei 14,65 Milliarden US-Dollar, der Medianwert des Gewinns je Aktie beträgt 7,15 US-Dollar. Der Aktienkurs stieg vorbörslich zeitweise um mehr als 15%.
Das zuverlässigste Warnsignal am US-Aktienmarkt ist aktiviert! Nach den letzten beiden Aktivierungen folgte jeweils ein großer Bärenmarkt.
Der Quality-Faktor QMJ, der die US-Aktienmärkte seit fast 70 Jahren verfolgt, sendet derzeit seltene Warnsignale aus. Im Juli dieses Jahres verzeichnete dieser Indikator mit einem monatlichen Anstieg von 14,3 % den größten Zuwachs seit 1957. Zuvor endete der mehr als zwei Jahre andauernde Überperformance-Zyklus von „Müll-Aktien“ abrupt. In der Vergangenheit traten ähnliche starke Wendepunkte des QMJ während des Platzen der Internetblase im Jahr 2000 und der Finanzkrise 2008 auf.

Heute Nacht bleibt die Federal Reserve „auf Kurs“ ohne Überraschungen, der Markt entscheidet sich für „alles kaufen“ (außer Öl).
Die Federal Reserve wird heute Abend voraussichtlich die Zinserhöhungen pausieren, aber starke US-Wirtschaftsdaten treiben die Wahrscheinlichkeit einer Zinserhöhung im Dezember wieder auf über 80 % und die Erwartung von „länger höheren Zinsen“ nimmt zu. Ungewöhnlich ist, dass Aktien, der US-Dollar, Gold und Bitcoin gleichzeitig steigen – der Markt spielt eine „alles kaufen“-Rallye, nur Rohöl fällt entgegen dem Trend. Hinter dem breit angelegten Anstieg sind der Druck auf AI-Finanzierungen und Kreditrisiken weiterhin nicht verschwunden, und die Wall Street warnt vor Marktkorrekturen.
Krypto-Preise
Mehr


