
Der Goldpreis bewegt sich seitwärts: Die Stärke des US-Dollars gleicht den Einfluss der nachlassenden Zinserhöhungserwartungen der Federal Reserve aus.

Huitong Finance am 6. Oktober berichtet—— Der Goldpreis bleibt seitwärts, der starke US-Dollar und die hohen Renditen von US-Staatsanleihen begrenzen den Aufwärtsspielraum für Gold. Das anhaltende Risiko der Inflation führt dazu, dass die Federal Reserve insgesamt weiterhin zu einer weiteren Straffung der Geldpolitik tendiert. Die Bullen müssen die Marke von 4200 US-Dollar zurückerobern, um kurzfristig wieder positive Impulse zu erhalten.
Am Montag (5. Oktober) fehlte dem Spot-Gold ein klarer richtungsweisender Antrieb. Ein stärkerer US-Dollar und die hohen US-Anleiherenditen drücken auf den Goldpreis, während die abnehmenden Zinserwartungen der Federal Reserve einen unterstützenden Effekt auf die Abwärtsbewegung des Goldes haben. Spot-Gold wurde Intraday bei 4128,02 US-Dollar gehandelt, ein Rückgang von 0,30%.
Die jüngsten US-Wirtschaftsdaten bieten dem Gold keine neue Richtung. Der S&P Global Services Einkaufsmanagerindex (PMI) wurde für September leicht von dem vorläufigen Wert 58,7 auf 58,8 nach oben korrigiert, der Composite PMI blieb unverändert bei 58,4. Anders hingegen der Einkaufsmanagerindex des Institute for Supply Management (ISM): Er fiel von 55,4 auf 54,9 und lag leicht unter dem erwarteten Wert von 55,0.
Vor Veröffentlichung dieser Daten lag der Fokus auf dem Arbeitsmarktbericht vom vergangenen Freitag, der enttäuschte: Die US-Nichtlandwirtschaftliche Beschäftigung stieg im September lediglich um 29.000 Stellen, deutlich weniger als die erwarteten 90.000. Die Beschäftigungsdaten für die beiden Vormonate wurden insgesamt um 60.000 Stellen nach unten korrigiert, die Arbeitslosenquote stieg leicht auf 4,2% und das Lohnwachstum verlangsamte sich auf 3,0% im Jahresvergleich.
Auch die Inflationsdaten der persönlichen Konsumausgaben (PCE) im August lagen unter den Erwartungen und die Vorjahresdaten wurden nach unten korrigiert. Schwache Arbeitsmarkt- und Inflationsdaten schwächen die Erwartung, dass die Federal Reserve bei der Sitzung am 27.-28. Oktober erneut die Zinsen erhöht.
Laut dem CME Fed Watch Tool preisen Händler aktuell die Wahrscheinlichkeit einer Zinserhöhung im Oktober auf nur etwa 20% ein, während die Wahrscheinlichkeit letzte Woche bei fast 70% lag. Allerdings sorgen sich die politischen Entscheidungsträger weiterhin wegen der Inflation, die über dem 2%-Ziel liegt, und die geopolitische Lage im Nahen Osten verschärft die Energierisiken, sodass die allgemeine geldpolitische Aussicht weiterhin auf eine Straffung hindeutet. Das begrenzt nicht nur den Aufwärtsspielraum für Gold, sondern gibt auch dem US-Dollar und den US-Anleiherenditen Rückenwind.
Ökonomen von Deutsche Bank erklärten: „Trotz schwacher Nonfarm-Daten bleibt der Arbeitsmarkt insgesamt widerstandsfähig, wie auch die ADP-Beschäftigungsdaten und die Erstanträge auf Arbeitslosenhilfe belegen. Daher erwarten wir weiterhin, dass die Fed in den nächsten beiden Quartalen jeweils zweimal um 25 Basispunkte erhöht.“ Die Ökonomen ergänzten: „Nach der Veröffentlichung der Nonfarm-Daten bleiben die Aussagen der Fed-Vertreter im Einklang mit dem im September angedeuteten Zinserhöhungstempo. Auch wenn die Nonfarm-Daten enttäuschen, bleibt unsere Prognose für den geldpolitischen Pfad der Fed unverändert.“
Die politischen und finanziellen Probleme in Frankreich nehmen weiter zu, der Euro schwächelt deutlich und bietet dem US-Dollar Unterstützung. Der Dollar-Index erreichte ein Tageshoch von 102,53 (höchster Stand seit April 2025), bevor er auf etwa 102,20 zurückfiel.
Gleichzeitig hält die Benchmark-Rendite der 10-jährigen US-Staatsanleihen bei etwa 5,30%, vergangene Woche stieg sie kurzzeitig auf 5,34% und markierte damit den höchsten Stand seit 2002. Ein starker US-Dollar verteuert Gold für ausländische Käufer, und hohe Renditen erhöhen die Opportunitätskosten für das Halten von nicht verzinsten Assets wie Gold.
Im Ausblick richten sich die Marktteilnehmer nun auf das Sitzungsprotokoll des Federal Open Market Committee (FOMC) für September, das am Mittwoch veröffentlicht wird, sowie die Daten zu Erstanträgen auf Arbeitslosenhilfe am Donnerstag; am Freitag folgen die vorläufigen Verbrauchervertrauens- und Inflationserwartungsdaten der University of Michigan.
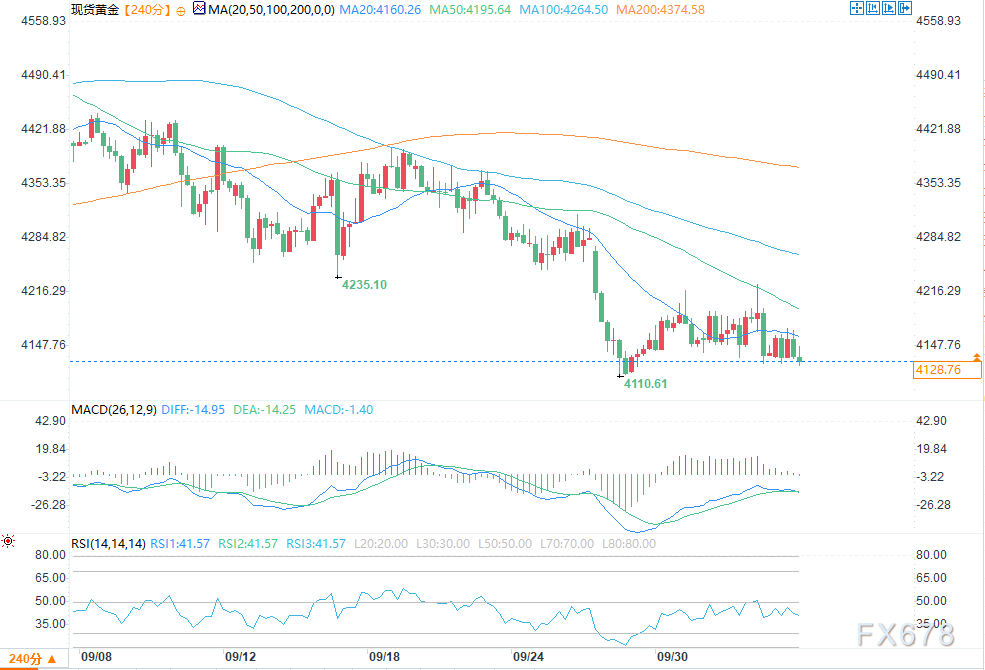
(Spot-Gold, 4-Stunden-Chart Quelle: Yihuitong)
Auf der 4-Stunden-Ebene befindet sich Spot-Gold unter allen wichtigen gleitenden Durchschnittslinien und bewegt sich seitwärts. Insgesamt zeigt der kurzfristige Trend eher eine bärische Tendenz. Die Bullen schaffen es nicht, die psychologisch sowie technisch wichtige Marke bei etwa 4160 zu verteidigen, dieser Bereich liegt nahe der 50-Perioden-MA (4195,64), was gemeinsam die erste bedeutende Widerstandszone im kurzfristigen Chart darstellt.
Gelingt dem Goldpreis der effektive Ausbruch nach oben aus der aktuellen Seitwärtszone und ein Schließen über der 50-Perioden-MA, ist das erste Kursziel die 100-Perioden-MA bei 4264,50; der nächste Widerstand befindet sich bei der 200-Perioden-MA bei 4374,58. Erst wenn der Preis stabil über der 100- und 200-Perioden-MA notiert, kann die aktuelle bullische Erholung bestätigt werden.
Der RSI(14) liegt aktuell bei 41,57 und bewegt sich im Bereich zwischen 40 und 50, hat das Niveau von 46 nicht erreicht und zeigt damit eine neutrale bis schwache Marktbewegung, begrenzte Aufwärtskraft der Bullen; beim MACD beträgt der DIFF -14,95, DEA -14,25, der MACD-Balkenwert -1,40, allesamt unterhalb der Nulllinie, nicht leicht darüber, was darauf hindeutet, dass der Goldpreis zwar kleine Erholungsversuche unternimmt, aber die Bären weiterhin dominieren und die Erholungsdynamik begrenzt bleibt.
Auf der Abwärtsseite bildet das vorherige Tief bei 4110,61 die erste wichtige Unterstützung, gefolgt von der psychologischen Marke bei 4100 US-Dollar. Sollte die Kerze das Niveau von 4110–4100 nach unten durchbrechen, wird dies zusätzliche Verkäufe auslösen, den Druck der Bären verstärken und weitere Unterstützung im Bereich von 4000–3950 US-Dollar nach unten öffnen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Ölpreise und Euro resonieren, große Anlageklassen stehen vor einem Wendepunkt
ROI – Für das von Trump geführte Finanzministerium ist das „Ende“ der Auktionen der schwierigste Teil: McKeever
Die in diesem Artikel geäußerten Ansichten spiegeln ausschließlich die Meinung des Autors wider, Jamie McGeever, Kolumnist bei Reuters. Reuters, Orlando, Florida, 6. Oktober – US-Staatsanleiheauktionen gelten normalerweise als trockene, vorhersehbare und wenig berichtenswerte Routineangelegenheiten. Doch derzeit ist keine gewöhnliche Zeit: Die Trump-Regierung läuft Gefahr, aufgrund schwacher Verkäufe von Staatsanleihen zum Titelthema zu werden. Das US-Finanzministerium plant in dieser Woche die Emission von fast 120 Milliarden US-Dollar in Staatsanleihen – die erste Emission von Anleihen außerhalb von kurzfristigen Schatzwechseln seit zwei Wochen: Am Dienstag werden 58 Milliarden Dollar dreijährige Anleihen, am Mittwoch 39 Milliarden Dollar zehnjährige Anleihen und am Donnerstag 22 Milliarden Dollar dreißigjährige Anleihen ausgegeben. Unter normalen Bedingungen wären diese Auktionen eine belanglose Angelegenheit, doch aufgrund der außergewöhnlich schwachen Ergebnisse der Auktionen vom 22. bis 24. September geraten sie zunehmend in den Fokus – besonders die Auktion von fünfjährigen Anleihen am 23. September, die den größten Anstieg der Anleiherenditen seit April letzten Jahres auslöste. Seitdem sind die Renditen nicht zurückgegangen, sondern auf den meisten Laufzeiten auf jahrzehntelange Höchststände gestiegen. Bemerkenswert ist, dass das Scheitern einer US-Staatsanleiheauktion nahezu ausgeschlossen ist. Die primären Händler – derzeit 26 von der New York Fed zugelassene Wall-Street-Banken und Institutionen, die als Market Maker am Anleihemarkt agieren – nehmen immer teil. Sie übernehmen tatsächlich die Verantwortung für den Vertrieb und sorgen für den reibungslosen Betrieb des 30 Billionen Dollar schweren US-Staatsanleihemarktes, des liquidesten Marktes weltweit. Dies sorgt wiederum dafür, dass das globale Finanzsystem als Ganzes funktionsfähig bleibt. Weltweite Schulden, Vermögenswerte und Marktderivate im Wert von Billionen Dollar nehmen US-Staatsanleihen als Referenz. US-Staatsanleihen dienen auch als Sicherheiten zur “Schmierung” der Finanzmarktströme in den USA und weltweit – darunter Repo-Geschäfte, Interbanken-Kredite und andere Finanzierungen. Kurz gesagt: Solange US-Staatsanleihen das Rückgrat des globalen Finanzsystems bleiben, werden Auktionen immer Käufer finden. Die Frage bleibt, zu welchem Preis sie verkauft werden. Aktuell sind die Kreditkosten am Sekundärmarkt so hoch wie zuletzt Mitte der 2000er Jahre, weshalb das Finanzministerium vermutlich auch am Primärmarkt höhere Zinssätze zahlen muss. Wie die jüngsten Auktionen zeigen, besteht dennoch die Möglichkeit negativer Überraschungen. Zu groß für den Markt? Die Auktion über 70 Milliarden Dollar fünfjährige Anleihen am 23. September war eine der besorgniserregendsten der letzten Jahre. Das anhand der „Bid-to-Cover“-Quote gemessene Interesse erreichte ein Neunjahrestief. Das Finanzministerium verkaufte die Anleihen schließlich mit einer Rendite von 5,033 %, mehr als drei Basispunkte über dem Marktzins bei Gebotsende. Drei Basispunkte klingen nicht viel, sind aber für fünfjährige Anleihen bemerkenswert. Es ist die größte sogenannte Tail-Abweichung („Tail“) seit Juni 2022. Analysten von J.P. Morgan betonen, dass ein derartiger 3-Basispunkte-Tail bei einer fünfjährigen Auktion zuletzt 2011 auftrat – damals gab es die Schuldenobergrenze-Krise, die schließlich im August zur Herabstufung des US-Kreditratings führte. Heute sorgen Sorgen um die schwierige Haushaltslage der USA für höhere langfristige Kreditkosten. Der Markt erwartet daher allgemein, dass die Trump-Regierung den Schwerpunkt ihrer enormen Finanzierungsbedürfnisse auf den mittleren – und somit günstigeren – Teil der Renditekurve verlagern wird. Dies erklärt, warum die fünfjährige Auktion vor zwei Wochen so große Besorgnis auslöste. Ein 3-Basispunkte-Tail ist bei Auktionen langfristiger Anleihen üblich, nicht aber im „Bauch“ der Renditekurve. Wenn das Finanzministerium gezwungen ist, für diese Anleihen höhere Aufschläge zu zahlen, steckt Houston in Schwierigkeiten. Ein großer Tail kann durch verschiedene Faktoren verursacht werden, darunter Marktvolatilität am Auktionstag oder besorgniserregendere, grundlegende Probleme, die langfristig die Nachfrage verringern. Beide sind schwer voneinander zu unterscheiden und schließen sich nicht gegenseitig aus. Aus optimistischer Sicht hat sich diese Unruhe bisher nicht auf den kurzfristigen Bereich der Renditekurve ausgeweitet – zumindest bislang nicht. Die Renditen für drei- und zehnjährige Staatsanleihen sind seit der letzten Auktion vor einem Monat um etwa 50 Basispunkte gestiegen und liegen nun bei etwa 4,96 % bzw. 5,32 %. Die 30-jährige Anleiherendite ist um rund 35 Basispunkte auf 5,65 % gestiegen. Dieses Niveau sollte hoch genug sein, um eine starke Nachfrage und einen reibungslosen Verkauf sicherzustellen – oder? Wahrscheinlich. Doch falls es letztlich zu unerwarteten Wendungen kommt, könnten Volatilität und Unsicherheit sich au
Krypto-Preise
Mehr


