
Nike Q1-Finanzberichtsvorschau: Tiefstand seit 12 Jahren – Fokus auf China und Bruttomarge!
 2026/09/30 03:16
🔥 US-Aktien Hotspot-Radar ist online! 3 Hauptstränge der US-Aktien + 6 ausgewählte Einzelaktien + 7 Kalender wichtiger Ereignisse – Wo liegen diese Woche die Chancen am US-Aktienmarkt? Klicken Sie auf den Link, um die 22 Handelsrichtungen auf einen Blick zu sehen→
- Überblick über die wichtigsten Investment-Punkte
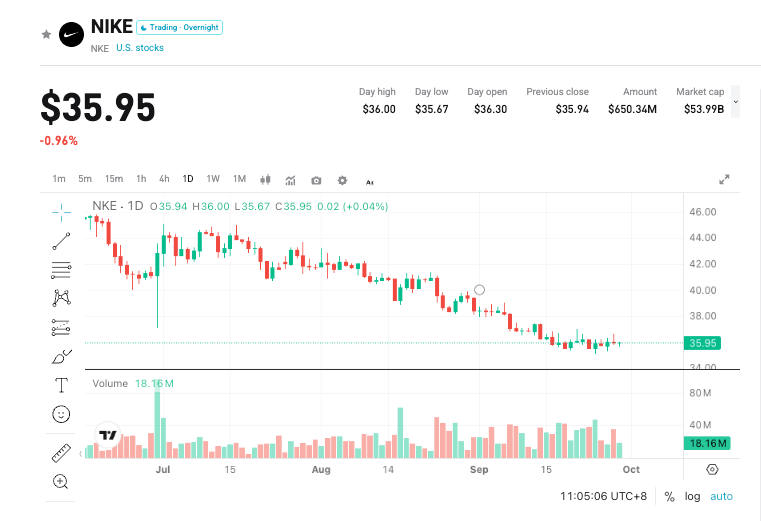
Nike (NKE.US) wird am 1. Oktober 2026 nach US-Börsenschluss die Ergebnisse des ersten Quartals des Geschäftsjahres 2027 (bis 31. August) veröffentlichen; die Telefonkonferenz beginnt ca. um 17:00 Uhr (Eastern Time). Das Unternehmen prognostiziert, dass der Umsatz im aktuellen Quartal im Jahresvergleich um einen niedrigen bis mittleren einstelligen Prozentsatz zurückgehen wird, ohne Wechselkursunterstützung; die Bruttomarge soll im Jahresvergleich „leicht positiv“ werden. Der Wall Street-Konsensus liegt beim Umsatz bei etwa 11,32–11,35 Milliarden USD (ca. -3,2 % bis -3,4 % YoY, Vorjahr 11,72 Milliarden USD), der Gewinn je Aktie liegt bei etwa 0,44 USD (ca. -10,2 % YoY, Vorjahr 0,49 USD). Die Aktie notiert derzeit bei etwa 36 USD, mit einem Rückgang von rund 40 % seit Jahresbeginn, und wurde am 21. September aus dem S&P 100 entfernt (bleibt jedoch im S&P 500). Der Markt erwartet keine Rückkehr zu hohem Wachstum, sondern will sehen, ob die Bruttomarge und die Entwicklung in China nach Ausschluss von Sondereffekten zunächst stabilisiert werden können.
- Vier Hauptfokuspunkte
Fokus 1: Wird der Rückgang in China geringer ausfallen?
Umsatz im Großraum China FY26: 5,847 Milliarden USD (reported -11 % YoY, wechselkursneutral -13 % YoY). Q4 etwa 1,29 Milliarden USD (reported ca. -12 % YoY, wechselkursneutral ca. -17 % YoY). Der Konsensus der Analysten für dieses Quartal liegt weiterhin bei ca. 1,3 Milliarden USD (ca. -12,6 % YoY), das ist eine Markterwartung und keine Unternehmensprognose. Beobachtungen betreffen nicht nur den Umsatzrückgang, sondern auch Lagerbestände, Rabatte und Vollpreisverkäufe. In der Telefonkonferenz erklärte das Management, dass die Lagerbestände in China zweistellig gesunken seien und es in einigen Shops und bei Laufartikeln Verbesserungen gab. Gleichzeitig deutete man aber an, dass die kurzfristigen Trends noch nahe am jüngsten Niveau liegen. Sollte der Rückgang dieses Quartals deutlich geringer ausfallen, könnte sich die Marktstimmung schnell verbessern; bleibt er nahe dem wechselkursneutralen Q4-Wert von -17 %, wird die Transformationsstory weiter verzögert.
Fokus 2: Kann die operative Bruttomarge wirklich positiv werden?
Im letzten Quartal lag die reported Bruttomarge bei 49,2 % (+890 Bps YoY), aber etwa 900 Bps stammen von ca. 986 Mio. USD Zölle-Rückerstattung; bereinigt lag die Bruttomarge nur bei 40,2 % (-10 Bps YoY), bereinigter EPS ca. 0,20 USD (reported EPS 0,72 USD). Das Unternehmen plant die positive Veränderung der Bruttomarge vorgezogen auf Q1, gemeint ist die operative Bruttomarge, daher darf nicht mit 49,2 % verglichen werden. Wichtige Qualitätsindikatoren sind Vollpreisverkäufe, Rabattquoten und Produktmix. Dies ist die entscheidende Kennzahl für eine Kursreaktion.
Fokus 3: Kann das Wachstum in Nordamerika andere Regionen ausgleichen?
Q4-Umsatz in Nordamerika ca. 4,83 Milliarden USD (+3 % YoY), Großhandel stark, Direktverkauf schwach. Konsensus für dieses Quartal: Nordamerika ca. 5,1 Milliarden USD (+2 % YoY), EMEA ca. 3,2 Milliarden USD (-4 % YoY), Asien-Pazifik & Lateinamerika ca. 1,4 Milliarden USD (-3 % YoY); Schuhe ca. 7,2 Milliarden USD (-3 % YoY). Converse lag im letzten Quartal bei ca. 244 Mio. USD (-32 % YoY), Konsensus für dieses Quartal ca. 296 Mio. USD (-19 % YoY). Wenn der Großhandel schneller liefert als der Endmarkt absorbiert, besteht weiterhin Risiko für Lagerabbau.
Fokus 4: Verlangsamung im Q2 und Diskrepanz zur Jahresprognose
Das Unternehmen hat bereits angekündigt, dass Q2 im Vergleich zu Q1 weiter nachlassen wird, hauptsächlich wegen hoher Basis bei der digitalen Promotion in EMEA und dem Großhandel-Rhythmus in Nordamerika. FY26 Umsatz 46,4 Milliarden USD (reported unverändert, wechselkursneutral ca. -2 % YoY), reported EPS 2,10 USD, bereinigt um Zölle ca. 1,58 USD. Konsensus FY27 Umsatz ca. 45,3–45,7 Milliarden USD (ca. -2 % YoY), EPS ca. 1,65–1,66 USD; einige Institute erwarten eine deutlich niedrigere Wendepunkt erst im Geschäftsjahr 2028. Der Investorentag am 16.–17. November ist die Bühne für mittelfristige Strategieangleichung.
- Risiken und Chancen
Aufwärtskatalysatoren:
- Der Rückgang des Konzerns liegt besser als „mittlerer einstelliger Bereich“, der Rückgang in China (wechselkursneutral) wird gegenüber Q4 geringer.
- Nach Ausschluss der Zoll-Effekte wird eine echte positive Veränderung in der Bruttomarge erzielt, Rabatt- und Lagerstruktur verbessern sich.
- Übereinstimmung von Großhandel und Endmarkt in Nordamerika, keine weitere Senkung der H1-Ausblick durch das Management.
Abwärtsrisiken:
- Weitere Verschlechterung in China oder bei Converse, die den Gesamtrückgang vergrößert.
- Bruttomarge bleibt negativ oder muss weiterhin durch Promotions getrieben werden.
- Bestätigung einer weiter schwachen Q2-Entwicklung, Wiederaufschub der Erholung im Gesamtjahr, selbst auf niedrigem Niveau könnten die Erwartungen weiter sinken.
- Handelsstrategien
Bullische Strategie: Umsatzrückgang bleibt kontrollierbar, operative Bruttomarge wird wirklich positiv, China sendet das Signal „schlechtestes Quartal vorbei“, Anleger könnten in die zweite Transformationsphase einsteigen.
Bearishe Risiken: Kennzahlen entsprechen den Prognosen, sind aber qualitativ schwach (hohe Rabatte, Direktverkauf bleibt schwach, ungesunde Lager), oder das Management verschiebt den Wendepunkt klar nach hinten.
Wichtige Daten:
- Gesamtumsatz und Entwicklung zum Vorjahr (reported / wechselkursneutral)
- Umsatz, Lager und Rabatte im Großraum China
- Bruttomarge (wichtig: Bereinigung um Sondereffekte)
- Nordamerika Großhandel vs Direktgeschäft, Endmarkt-Absorption
- Statement zu Q2 und Gesamtjahr, sowie Vorschau auf den Investorentag im November
Taktische Notizen (Stand Schlusskurs 29. September: 35,84 USD):
- Vor dem Bericht: 35,22-37,04 Bodenbildung, am 25. September 52-Wochentief bei 35,22, am 29. September Schluss bei 35,84. 20-Tage-Durchschnitt 36,78, 50-Tage-Durchschnitt 39,38, 200-Tage-Durchschnitt 49,21. Widerstände: 36,67 / 36,78 / 37,04 / 39,38. Unterstützungen: 35,67 / 35,22 / 35,00 / 34,20. Optionsimplizite Volatilität ca. ±8,7%-9,0% (ca. 32,6-39,1). Mit kleiner Position reagieren, unter 35,22 keine Hebel-Longs.
- Bullischer Aufbau: Tagesschluss über 36,78-37,04, Rücksetzer hält 35,22. Nach oben Blick auf 39,38. Stop-Loss 35,00.
- Bearischer Aufbau: Bruch von 35,22, oder Rückprall kommt nicht über 36,78. Nach unten Ziel 35,00 / 34,20 / 32,60.
Handelsempfehlung: Bruttomarge und Qualität China im Fokus, Umsatzerholung kein Hauptziel. Bei Überraschung auf Rücksetzer 35,22-36,78 warten; bei neutralem oder schwachem Ausblick kein Bottom-Fishing. IV-Entspannung beachten. Positionsgröße dem eigenen Risiko anpassen.
Haftungsausschluss: Die oben genannten Inhalte dienen nur als Referenz und stellen keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Vertiv, führender Anbieter von KI-Flüssigkeitskühlung, verzeichnete im dritten Quartal einen Umsatzanstieg von 61 % gegenüber dem Vorjahr und einen Auftragszuwachs von über 100 %. Die Aktie stieg vorbörslich um mehr als 15 % | Finanzberichts-Ausblick
Vertiv erzielte im dritten Quartal einen Nettoumsatz von 4,313 Milliarden US-Dollar, was einem Anstieg von 61% gegenüber dem Vorjahr entspricht. Das bereinigte Ergebnis je Aktie betrug 2,21 US-Dollar und stieg im Jahresvergleich um 78%, beide Werte übertrafen die Erwartungen deutlich. Das organische Auftragswachstum lag im Jahresvergleich bei über 100% und zeigt, dass die hohe Dynamik voraussichtlich anhält. Das Unternehmen hat die Jahresprognose vollständig angehoben: Der Medianwert des Nettoumsatzes liegt nun bei 14,65 Milliarden US-Dollar, der Medianwert des Gewinns je Aktie beträgt 7,15 US-Dollar. Der Aktienkurs stieg vorbörslich zeitweise um mehr als 15%.
Das zuverlässigste Warnsignal am US-Aktienmarkt ist aktiviert! Nach den letzten beiden Aktivierungen folgte jeweils ein großer Bärenmarkt.
Der Quality-Faktor QMJ, der die US-Aktienmärkte seit fast 70 Jahren verfolgt, sendet derzeit seltene Warnsignale aus. Im Juli dieses Jahres verzeichnete dieser Indikator mit einem monatlichen Anstieg von 14,3 % den größten Zuwachs seit 1957. Zuvor endete der mehr als zwei Jahre andauernde Überperformance-Zyklus von „Müll-Aktien“ abrupt. In der Vergangenheit traten ähnliche starke Wendepunkte des QMJ während des Platzen der Internetblase im Jahr 2000 und der Finanzkrise 2008 auf.

Heute Nacht bleibt die Federal Reserve „auf Kurs“ ohne Überraschungen, der Markt entscheidet sich für „alles kaufen“ (außer Öl).
Die Federal Reserve wird heute Abend voraussichtlich die Zinserhöhungen pausieren, aber starke US-Wirtschaftsdaten treiben die Wahrscheinlichkeit einer Zinserhöhung im Dezember wieder auf über 80 % und die Erwartung von „länger höheren Zinsen“ nimmt zu. Ungewöhnlich ist, dass Aktien, der US-Dollar, Gold und Bitcoin gleichzeitig steigen – der Markt spielt eine „alles kaufen“-Rallye, nur Rohöl fällt entgegen dem Trend. Hinter dem breit angelegten Anstieg sind der Druck auf AI-Finanzierungen und Kreditrisiken weiterhin nicht verschwunden, und die Wall Street warnt vor Marktkorrekturen.
Coca-Cola (KO.US) Q3-Telefonkonferenz: Preiserhöhungen sind noch beherrschbar, aber Lagerabbau und Währungsgegenwind verringern die Sichtbarkeit für Q4 und das nächste Jahr; CCBA-Abspaltung gestaltet die Einkommensstruktur neu.
Coca-Cola hat die Finanzergebnisse für das dritte Quartal 2026 bekannt gegeben und eine Telefonkonferenz zu den Ergebnissen abgehalten.
Krypto-Preise
Mehr


