
Die US-Staatsanleiherenditen steigen weiter, die Marktbreite der US-Aktien verschlechtert sich kontinuierlich, aber die US-Aktienindizes bleiben dennoch widerstandsfähig – wohin führt der nächste Schritt?

Der US-Aktienmarkt befindet sich derzeit in einer seltenen Phase innerer Zerreißprobe. Die Renditen steigen sprunghaft, die Marktbreite verschlechtert sich stetig, Kreditspreads weiten sich aus – doch der S&P 500 bleibt unbeeindruckt, die Bullen und Bären sind in einer Pattsituation gefangen, die Marktstimmung wird zunehmend angespannt.
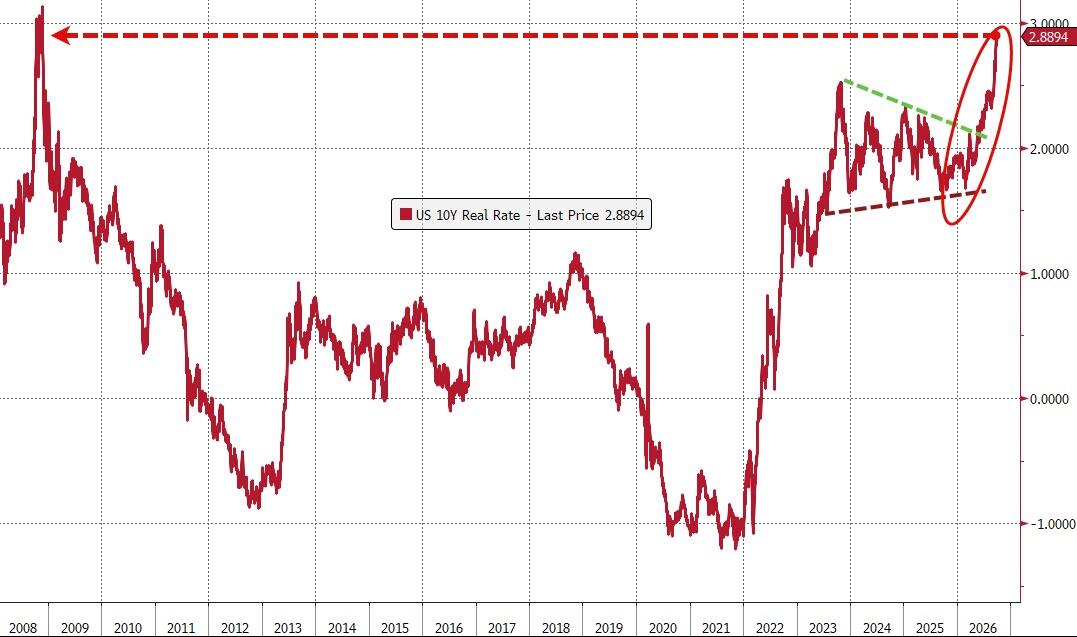
Am Mittwoch äußerte sich Rich Privorotsky, Leiter des Single-Delta-Trading-Desks bei Goldman Sachs, offen: Die Geschwindigkeit des Anstiegs der US-Anleihenrenditen sei „bereits so brutal, dass sie nicht ignoriert werden kann“. Der monatliche Zuwachs der Realrenditen gehört zu den schlechtesten Werten seit 2013. Er warnte, dass die sprunghafte Volatilität der Renditen die Risikointermediationsfähigkeit an der Wall Street einschränke und der Druck auf den Aktienmarkt weit schwerwiegender sei als es der Index oberflächlich suggeriert.
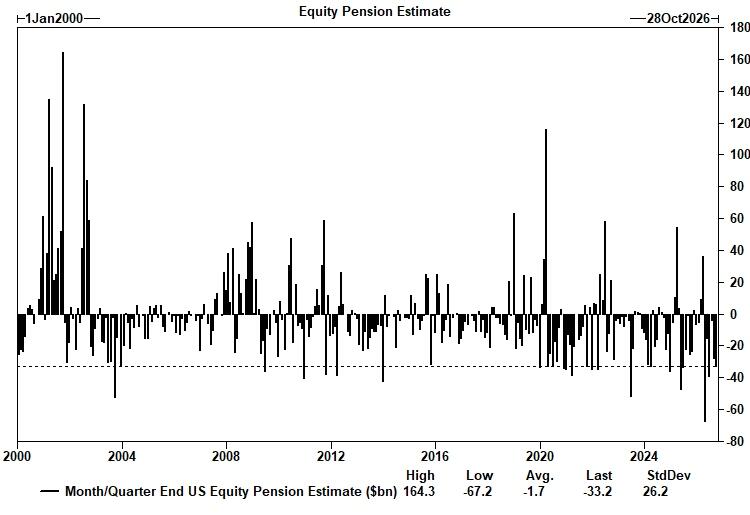
Gleichzeitig rückt der Quartalsend-Rebalancing-Druck näher – laut Schätzungen von Goldman Sachs werden Pensionsfonds bis Ende des Monats Aktien in fast rekordverdächtigem Umfang von 33 Milliarden USD verkaufen. CTA-Strategien werden in den nächsten sieben Tagen zusätzlich Nettoverkäufe von mehr als 5,3 Milliarden USD Russell 2000 Futures tätigen. Die Kombination beider Verkaufswellen macht die Marktprognose noch undurchsichtiger.
BTIG-Strategist Jonathan Krinsky stellt fest, dass Gespräche mit Kunden „in den letzten Wochen sehr ähnlich verliefen, aber Frequenz und Grad der Besorgnis steigen täglich“. Das zentrale Thema: Die Divergenz zwischen Marktbreite, Zinsentwicklung und S&P 500 ist nicht länger nachhaltig, aber wie genau diese Angleichung stattfinden wird, weiß niemand.
Hinter stabilen Indizes brodelt es im Inneren
Der S&P 500 hat sich im vergangenen Monat nahezu seitwärts bewegt, doch unter dieser scheinbaren Ruhe häufen sich strukturelle Schäden immer schneller an.
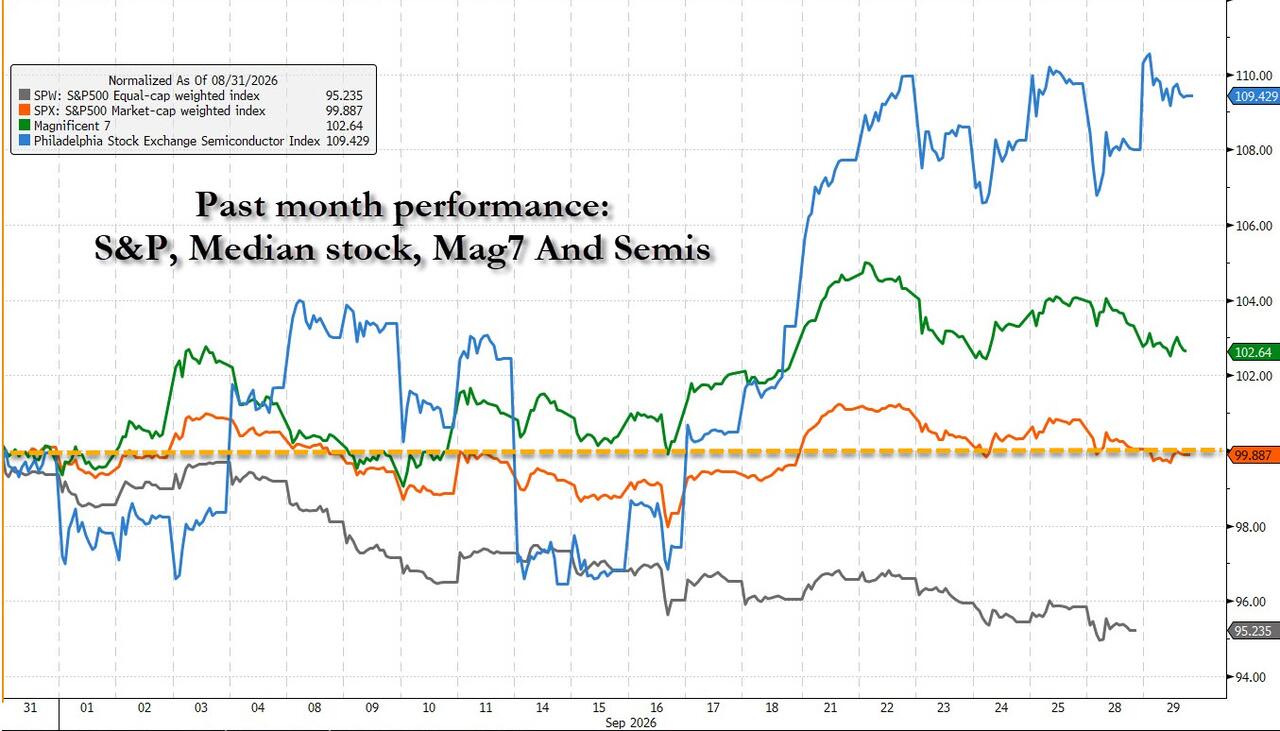
Krinsky hebt hervor: Der S&P 500 blieb im letzten Monat insgesamt stabil, doch die Median-Einzeltitel fielen um 4,5 %. Die Stabilität des Indexes basiert vollständig auf einem Anstieg von etwa 10 % im Halbleiter-Sektor, der alles ausgleicht. Auch der Nasdaq 100 erzielte seit Mitte August fast keine Kursgewinne, aber nur 10 Aktien stiegen mehr als 10 %, während 23 Titel mehr als 10 % verloren. „Breakout-Käufe, Momentum-Trading“ funktionieren nicht mehr, stattdessen fallen mehr Titel stärker und anhaltender.
Die Entwicklung von Midcaps ist besonders alarmierend. Sie sind unbemerkt unter die 200-Tage-Linie gefallen und haben seit dem jüngsten Hoch mehr als 8 % verloren. Gleichzeitig übersteigt die Zahl neuer Tiefstände an der NYSE täglich jene der neuen Hochs, ein historisch meist klares Zeichen für breiteren Marktdruck.
Auch Privorotsky von Goldman Sachs bestätigt diesen Eindruck: „Das Leiden unterhalb des Indexes ist klar erkennbar – Small Caps, Finanzwerte und andere zinssensitive Sektoren leiden weitaus mehr als es die oberflächliche Ruhe der Tech-Riesen vermuten lässt.“
Goldman Sachs: Die Geschwindigkeit des Zinsanstiegs überschreitet kritische Schwelle
In der aktuellen Marktdiskussion ist die Einschätzung von Goldman Sachs besonders entscheidend. Privorotsky erklärt, die Börse habe bisher „beeindruckende Widerstandsfähigkeit“ gezeigt, doch die Geschwindigkeit des Anstiegs der Realrenditen habe eine Warnschwelle überschritten.
Das Analysemodell von Goldman Sachs zeigt: Steigt die Rendite um mehr als zwei Standardabweichungen, reagieren die Aktienmärkte normalerweise – entscheidend ist weniger das absolute Niveau als die Geschwindigkeit des Anstiegs. Dieser Schwellenwert wurde nun überschritten. Der monatliche Anstieg der Realrenditen liegt in einem der schlechtesten Bereich seit 2013.
Privorotsky beobachtete zudem eine „seltsame Preisasymmetrie“: Steigen Ölpreise und Zinsen gemeinsam, zeigen Zinsrisiken kaum Reaktion; sobald jedoch die Ölpreise steigen, geraten die Zinsen sofort unter Druck. Er glaubt, dass die 5- und 10-jährigen Inflationserwartungen weiterhin den Energiepreisen folgen, doch beim aktuellen Zinsschock stammt ein erheblicher Teil vom Anstieg der Realzinsen und nicht von der Inflationserwartung.
Sein Fazit ist klar und prägnant: „Ich kann gegenüber KI und ihrem Entwicklungstempo extrem optimistisch sein – doch derzeit bedeutet dieser Optimismus wenig, solange Energie- und Zinsprobleme nicht gelöst sind.“ Die Logik ist eindeutig: Niedrige Ölpreise helfen, die Zinsen zu senken; stabile Zinsen ermöglichen eine breitere Erholung des Aktienmarkts.
Quartalsend-Rebalancing und CTA-Verkäufe: Doppelte Verkaufswelle naht
Neben den fundamentalen Belastungen entlädt sich zum Quartalsende auch technischer Verkaufsdruck konzentriert.
Goldman Sachs schätzt, dass Pensionsfonds am Monats- und Quartalsende zusammen rund 33 Milliarden USD Aktien verkaufen müssen (Monatsende etwa 11 Milliarden USD, Quartalsende etwa 22 Milliarden USD) und gleich viel in Anleihen investieren. Dieses Volumen liegt im Vergleich aller Transaktionsschätzungen der letzten drei Jahre im 97. Perzentil und, seit Januar 2000 betrachtet, im 98. Perzentil – nahe einem historischen Höchstwert.
Das CTA-Modell von Goldman Sachs zeigt: Bei gleichbleibenden Preisen werden systematische Asset Manager in der kommenden Woche rund 5,3 Milliarden USD Russell 2000 Futures netto verkaufen – eine der größten Verkaufs-Schätzungen der vergangenen sechs Jahre.
Privorotsky empfindet dies „taktisch als spannend“, glaubt, dass Quartals- und Monatsend-Faktoren für Duration-Assets unterstützend wirken, räumt aber ein, dass das aktuelle Dilemma darin besteht: Der Anleihekauf der Pensionsfonds und der Indexverkauf der CTAs – wer wird zum Quartalsende zuerst „blinzeln und aufgeben“?
Patt der Longs und Shorts: Wer blinzelt zuerst?
Für Krinsky ist das Wesen des aktuellen Marktes ein Schlagabtausch zwischen Bullen und Bären, wobei beide Seiten noch nicht bestätigt wurden.
Die Logik der Bullen: Die Marktbreite wird gerade komplett bereinigt, nach oben kann jederzeit eine starke Erholung beginnen; die Zinsen werden irgendwann rapide fallen. Die Bären entgegnen: Breite bleibt schwach, Renditen steigen, Kreditspreads weiten sich aus, der S&P 500 kann sich nicht dauerhaft abkoppeln.
Krinsky selbst neigt zum Bären-Lager, ergänzt aber eine taktische Ausnahme – den Versorgersektor (XLU). Er erläutert, dass die XLU nach einem RSI unter 35 in den folgenden fünf Handelstagen mit 100 %-iger Wahrscheinlichkeit steigt, durchschnittlich um 2,7 %. Das aktuelle Risikoprofil sei attraktiv.
Seine endgültige Einschätzung: Diese Divergenz wird nicht auf die milde Weise, wie von den Bullen erwartet, zu Ende gehen – „Wir glauben, das ist nicht vorbei, bis die letzten Widerständler kapitulieren und der Markt nach unten ausbricht.“
Am Kreditmarkt zeigen sich bereits Risse, die von der Aktienvolatilität noch ignoriert werden: Der HY-CDX für Hochzinsanleihen ist auf den höchsten Stand seit April gestiegen, während der VIX damals bei 19,23 lag – deutlich höher als der aktuelle Wert von 16,35. Diese Divergenz könnte die klarste Vorwarnung für die nächste Entwicklung sein.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Hohe Zinssätze belasten europäische Immobilienaktien – Strategen: Übermäßiger Pessimismus könnte eine dramatische Wende auslösen
Die Stimmung gegenüber europäischen Immobilienaktien wird immer pessimistischer. Einige Strategen sind der Meinung, dass dies die Voraussetzungen für eine dramatische Trendwende bei Immobilienaktien schafft.

Die SEC stellt einen "No-Objection Framework Letter" aus: Einmalige Ermächtigung für Kleinanleger, standardmäßige Nachfolge der Abstimmung des Vorstands; Tesla (TSLA.US) erhält als erster das Musterformular.
Die US-Börsenaufsicht hat einen Plan genehmigt, der es Kleinanlegern von Tesla erlaubt, automatisch gemeinsam mit dem Vorstand abzustimmen. Der CEO von Robinhood begrüßte diese Entscheidung.
Boeing (BA.US) erzielt weiteren Erfolg: Besiegt Northrop Grumman (NOC.US) und erhält den US Navy F/A-XX Auftrag für das sechste Generation Kampfjet-Programm, Entwicklungsauftrag im Wert von 20 Milliarden US-Dollar.
Das Pentagon gab bekannt, dass Boeing den Vertrag für die nächste Generation von Kampfflugzeugen der US Navy gewonnen hat.
Krypto-Preise
Mehr


