
Essay: Der nächste Schritt bei AI-Investitionen: Wer kann Rechenleistung in Gewinn verwandeln?

Nach der Analyse von etwa 3600 Unternehmen durch Morgan Stanley wurde eine bemerkenswerte Veränderung festgestellt: Die Investitionsmöglichkeiten im Bereich KI erweitern sich von „Wer baut KI?“ zu „Wer nutzt KI tatsächlich effektiv?“
In den vergangenen Jahren waren bei Gesprächen über Investitionen in KI die ersten Assoziationen Chips, Server und Datenzentren. Das ist leicht nachvollziehbar: Wenn die Rechenleistung nicht zuerst aufgebaut wird, kann man nicht von einer großflächigen Anwendung sprechen.
Mit den kontinuierlichen Investitionen gewinnt jedoch eine Frage an Bedeutung:Wem bringen die ausgegebenen Gelder tatsächlich Einnahmen und Gewinne? Diese Analyse möchte ich heute mit euch teilen.
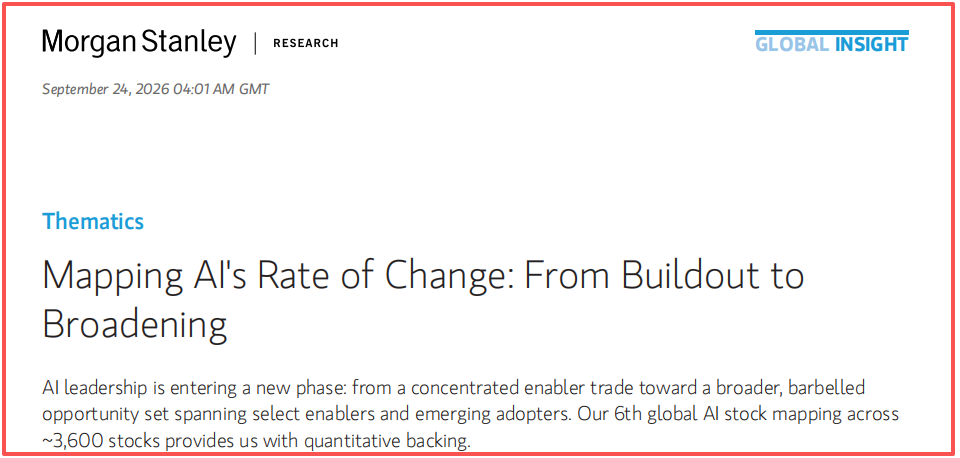
Morgan Stanley bezeichnet in ihrem am 24. September veröffentlichten Bericht „Mapping AI's Rate of Change: From Buildout to Broadening“ diese Phase als den Übergang von „Aufbau“ zu „Ausweitung“. Ich finde, dies ist wertvoller als die einfache Diskussion darüber, ob die KI-Rallye vorbei ist.
Erstens: Die Geschichte der Chips ist noch nicht zu Ende erzählt
Wenn die Investitionen in KI auf die Anwendungen ausgeweitet werden, bedeutet das dann, dass Chips und Datenzentren zurücktreten sollten? Meiner Meinung nach ist das nicht korrekt.
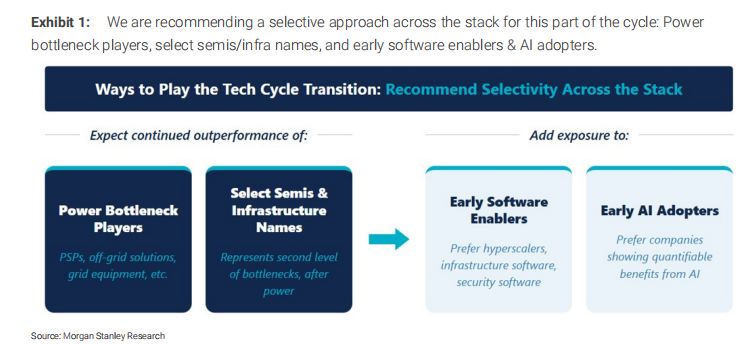
Der Bericht kommt zu dem Schluss, dass die Nachfrage nach KI-Rechenleistung weiterhin hoch ist, der Ausbau von Datenzentren aber durch Faktoren wie Stromversorgung, Arbeitskräfte und Genehmigungen begrenzt wird. Insbesondere ist die rechtzeitige Verfügbarkeit von Strom ein entscheidender Engpass.
Dies erklärt auch, warum Morgan Stanley weiterhin Unternehmen im Bereich Halbleiter, Datenzentrum-Infrastruktur, Stromerzeugungs-, Netz- und Energiespeichertechnik im Blick hat.
Allerdings ist „die ganze Branche profitiert“ nicht gleichbedeutend mit „jede Firma ist kaufenswert“. Je weiter der Bauzyklus fortschreitet, desto wichtiger werden Fragen wie: Werden Aufträge tatsächlich erfüllt, kann die Kapazität geliefert werden, folgen die Gewinne und wie viel ist bereits im Aktienkurs eingepreist.
Zweitens: Software könnte zunehmend in den Fokus rücken
Hardware stellt die Rechenleistung bereit, Software entscheidet jedoch, ob Unternehmen diese Leistung tatsächlich nutzen können.
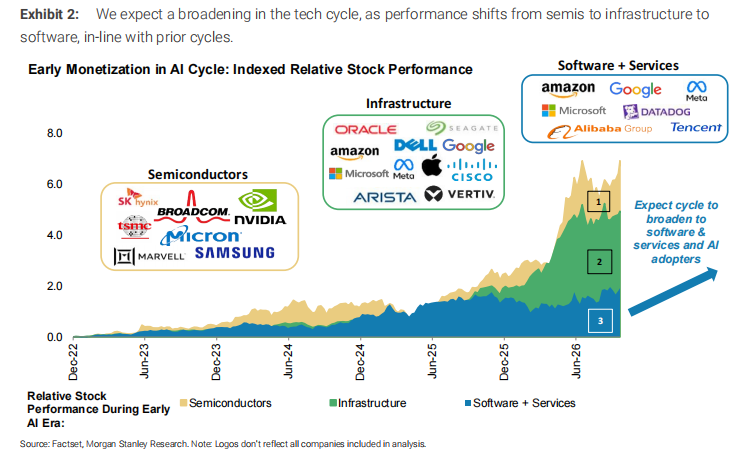
Ein Unternehmen, das KI in seine Prozesse integrieren möchte, muss gewöhnlich zunächst Daten aufbereiten, damit das Modell interne Informationen verwenden kann. Danach muss der Betrieb überwacht und Zugriffs- sowie Sicherheitsfragen geklärt werden. Erst nach diesen grundlegenden Schritten kann KI im Tagesgeschäft eingesetzt werden.
Deshalb geht Morgan Stanley davon aus, dass Basis- und Sicherheitssoftware früher gefragt werden könnte als viele Anwendungssoftwares. Der Bericht benennt relevante Bereiche wie Datenplattformen, Betriebsüberwachung und Netzwerksicherheit. Breiter aufgestellte Software- und Dienstleistungsunternehmen müssen möglicherweise warten, bis die Kunden wiederholbare Investitions-Ertrags-Muster etablieren.
Ich halte diese Reihenfolge für sehr wichtig. Der Markt liebt es, sich vorzustellen, wie groß KI-Anwendungen am Ende sein werden, aber Unternehmen zahlen meist Schritt für Schritt.
Drittens: Wirklich entscheidend ist die Gewinn- und Verlustrechnung der „KI-Nutzer“
Am spannendsten finde ich im Bericht die Untersuchung der KI-Nutzer.
KI-Nutzer sind nicht zwangsläufig Tech-Unternehmen. Auch Branchen wie Einzelhandel, Finanzwesen, Gesundheitswesen oder Industrie können mit KI Kundenservice, Lieferketten, Forschung oder interne Abläufe verbessern. Entscheidend ist, ob diese Verbesserungen groß genug sind und sich in den Finanzzahlen widerspiegeln.
Die von Morgan Stanley ausgewählte Gruppe von KI-Nutzern hat laut Markterwartungen den Gewinn pro Aktie für die kommenden zwölf Monate in den vergangenen zwei Jahren um etwa 70% gesteigert. Das isteine Veränderung in den Gewinnprognosenund darf nicht mit bereits realisierten Gewinnen oder direkt mit Kurssteigerungen verwechselt werden.
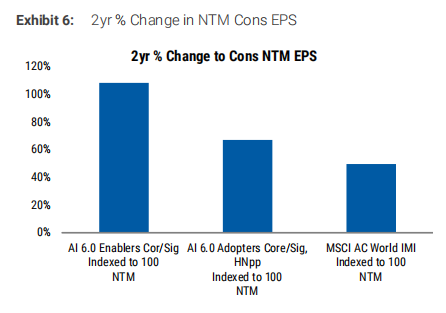
Der Bericht zeigt zudem, dass das durchschnittliche voraussichtliche KGV dieser Unternehmen bei circa 18 liegt, während KI-Aufbau-Unternehmen etwa bei 22 liegen. Morgan Stanley meint, dass KI-Nutzer mehr Aufmerksamkeit verdienen, wenn sich die Gewinnprognosen verbessern, während die Bewertungen nicht im gleichen Maße ziehen.
Ich füge diesem Urteil jedoch eine Bedingung hinzu:Wie viel der Gewinnverbesserung tatsächlich von KI stammt, muss für jedes Unternehmen einzeln überprüft werden.Eine Steigerung der Gewinnmarge kann auch von Preisanpassungen, sinkenden Kosten oder einer Erholung des bisherigen Geschäfts kommen. Wenn man jede Verbesserung der KI zuschreibt, neigt man dazu, ihre Wirkung zu überschätzen.
Inzwischen gibt es konkrete Hinweise. Zum Beispiel erwähnte Airbnb in den Unternehmensangaben im Bericht, dass der KI-Assistent dort über 40% der Kundenanfragen bearbeitet. Verizon gab an, dank KI-Netzwerkoptimierung bereits mehr als 200 Millionen US-Dollar an Energie eingespart zu haben. Diese von den Unternehmen veröffentlichten Fallbeispiele zeigen, dass KI einen messbaren Einfluss auf den Betrieb hat. Es bleibt jedoch zu beobachten, ob die Wirkung nachhaltig ist und sich ausweiten kann. Ein weiterer öffentlicher Beitrag von Morgan Stanley besagt, dass bis Juli 2026 etwa ein Viertel der S&P 500-Unternehmen mindestens einen quantifizierbaren KI-Einfluss in Finanzberichten oder Protokollen genannt haben.
Wie bewerte ich die nächste Phase?
Nach dem Lesen des Berichts komme ich nicht zu dem Schluss „Chips verkaufen, alles auf Anwendungen setzen“. Korrekt wäre:Investitionen in KI entwickeln sich von einem Hauptstrang zu mehreren unterschiedlich fortgeschrittenen Hauptsträngen.
Auf der einen Seite gibt es weiterhin Bedarf wie auch Engpässe bei Chips und Strominfrastruktur; auf der anderen kommen Softwareunternehmen, die Unternehmensaufträge bekommen; und später folgen Unternehmen, die KI in nachhaltiges Gewinnwachstum umwandeln können.
In Zukunft werde ich besonders auf drei Fragen achten:
Erstens: Wenn ein Unternehmen behauptet, KI zu nutzen, gibt es konkrete Geschäftszahlen dafür?
Zweitens: Können eingesparte Kosten oder zusätzliche Einnahmen nachhaltig in die Gewinnrechnung einfließen?
Drittens: Selbst wenn die Richtung stimmt, sind in den aktuellen Preisen vielleicht schon zu viele optimistische Erwartungen enthalten?
In den letzten Tagen wurden die KI-Anwendungsaktien im Modell-Portfolio verkauft, jetzt ist fortlaufende Prüfung gefragt.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anti-Terror-Einheiten auf den Straßen, der Louvre geschlossen! Frankreich erlebt am Wochenende eine neue Welle von Protesten, Unruhen drohen sich auf Europa auszubreiten.
Frankreich ist in eine neue Welle gewaltsamer Proteste geraten, 70.000 Sicherheitskräfte wurden eilig eingesetzt, in mehreren Städten gilt eine Ausgangssperre, und Macron hat Fehler im Umgang mit der Situation eingeräumt. Die Finanzmärkte haben bereits Alarm geschlagen – der Spread zwischen französischen und deutschen Staatsanleihen ist auf den höchsten Stand seit der Eurokrise gestiegen, der PMI ist unter die Wachstumsschwelle gefallen, Luxusboutiquen wurden verbarrikadiert, der Louvre wurde geschlossen und die Stadtverwaltung von Paris rechnet mit Verlusten in zweistelliger Millionenhöhe. Das Unruhefeuer droht sich zudem auf Europa auszuweiten.

Einst kauften sie wie verrückt, doch jetzt ist das „Arsenal“ um 51 Billionen Won geschrumpft! Südkoreanische Kleinanleger können nicht mehr kaufen.
Innerhalb von vier Monaten ist der „Ammunitionsvorrat“ südkoreanischer Privatanleger um 36,5 % gesunken und hat das Niveau zu Jahresbeginn erreicht. Obwohl Privatanleger kumuliert Netto-Käufe von über 75 Billionen Won aufweisen und weiterhin Käufe tätigen, ist der Zufluss von frischem Kapital versiegt und die Auffüllung verläuft deutlich langsamer als der Verbrauch. Hinzu kommt, dass der KOSPI im Monatsverlauf um fast 20 % eingebrochen ist, ausländische Investoren weiterhin Nettoverkäufe tätigen und Sorgen über Kreditrisiken im Zusammenhang mit KI bestehen. Ohne die Unterstützung durch privates Kapital dürfte der südkoreanische Aktienmarkt kurzfristig kaum eine nachhaltige Erholung erfahren.
Die Auflösung des „Konsenshandels“ und die Geburt eines neuen Konsenses! Goldman Sachs erklärt: Warum institutionelle Anleger derzeit große Positionen in KI abbauen
Die extrem überfüllten Trades des "Long AI, Short alles" werden schmerzhaft aufgelöst – der Markt gibt sich nicht mehr mit einer "Geldverbrennungs-Erzählung" zufrieden. Die hyperskalierenden Cloud-Anbieter müssen neben den Kapitalausgaben von 1,1 Billionen US-Dollar nun echte und sichtbare Einnahmen erzielen. Ein Stromdefizit von 40-50 Gigawatt, steigende Kapitalkosten und der makroökonomische Paradigmenwechsel vom "Überausgaben-Zeitalter" wandeln AI-Trades von Glaubensfragen zu einem harten Monetarisierungstest.

Krypto-Preise
Mehr


