
Ausblick auf den Q4-Geschäftsbericht von Costco: Validierung von Mitgliedschaft und Kapitalrendite nach einer Bärenmarkt-Korrektur
 Bitget2026/09/23 04:08
🔥 US-Aktien Hotspot Radar ist jetzt online! 3 Hauptthemen der US-Aktien + 6 ausgewählte Einzeltitel + 7 Ereigniskalender – Wo liegen diese Woche die Chancen am US-Aktienmarkt? Klicken Sie auf den Link, um auf einen Blick alle 22 Handelsrichtungen zu sehen→
- Überblick über die wichtigsten Investmentpunkte
Costco (COST.US) wird am 24. September 2026 nach US-Börsenschluss die Ergebnisse des vierten Quartals (16 Wochen, Stichtag 30. August) des Geschäftsjahres 2026 veröffentlichen. Der Wall-Street-Konsens erwartet einen Gesamtumsatz von ca. 94,8 Mrd. USD (+10,0% YoY), ein bereinigtes Ergebnis je Aktie von ca. 6,53 USD (+11,2% YoY, Vorjahr 5,87 USD); für das Gesamtjahr werden etwa 20,5 USD EPS erwartet (Vorjahr ca. 18,2 USD), der Jahresumsatz dürfte die 301 Mrd. USD übersteigen.
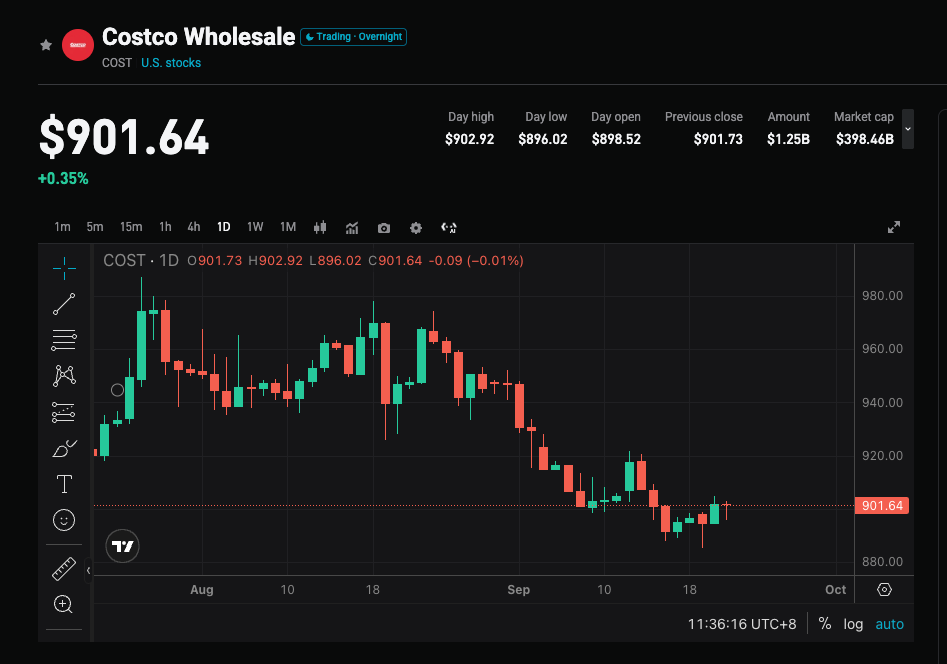
Das Unternehmen hat bereits vorab den Q4-Nettoverkaufswert von 93,9 Mrd. USD (+11,3% YoY) veröffentlicht, Same-Store-Sales +9,4%, bereinigt um Benzin und Wechselkurse +6,7%. Daher liegt der Fokus nicht auf "Ware verkauft oder nicht", sondern auf der Werthaltigkeit der Mitgliedsbeiträge, der Marge, der Reinvestition der Zollrückerstattung und der Frage, ob in Zeiten hoher Liquidität eine Sonderdividende/Aktienrückkauf freigesetzt wird. Der Aktienkurs sank seit dem Mai-Hoch von ca. 1.096,50 USD um etwa 18% auf einen Schlusskurs am 22. September von 899,41 USD – mit gleichzeitiger Bewertungsbereinigung und Ergebnisprüfung.
- Vier zentrale Fokuspunkte
Fokus 1: Kann das Mitgliederflywheel einen Rückgang der Besucher ausgleichen?
Costcos Kernprofitpool sind die Mitgliedsbeiträge, nicht der Warenaufschlag. Die Mitgliedsbeiträge im Q3 beliefen sich auf 1,37 Mrd. USD (+10,7% YoY, bereinigt ca. +9,9% YoY), zahlende Mitglieder 82,9 Mio. (+4,1% YoY), Executive-Mitglieder 41,2 Mio. (+9,6% YoY), Verlängerungsrate USA/Kanada 92,2%, weltweit 89,7%. Im Q4 muss bestätigt werden: bleibt die Verlängerungsrate stabil, kann die Durchdringung der Executive-Mitglieder weiter steigen, und bleibt die digitale Kundengewinnung weiterhin ein Hemmschuh für die spätere Verlängerung? Wenn die Mitgliederkennzahlen schwächer werden, wird der Markt „hoch bewerteten Einzelhandel“ neu als „gereiften Einzelhandel“ einpreisen.
Fokus 2: Same-Store-Sales sind bekannt, Marge als Schlüssel für Überraschungen
Topline weitgehend fixiert: Q4 Nettoumsatz 93,9 Mrd. USD (+11,3% YoY), US-Same-Store +10,7%, digitale Same-Store +19,5%; August-Nettoumsatz 23,70 Mrd. USD (+9,9% YoY). Q3 Besucherwachstum nur +2,4% (Vorjahr ca. +5,2%), Wachstum kam mehr durch Warenkorbgröße. Entscheidend für die Bewertung sind Bruttomarge, Kernproduktmarge und Kostenquote. Einige Analysten meinen, ohne US-Zollrückerstattung liegt das EPS des Kerngeschäfts wahrscheinlich unter dem Konsens von 6,53 USD – dieser Wert entspricht einer „optimistischen Annahme“.
Fokus 3: Zollrückerstattung, annähernd 20 Mrd. USD in Cash und Sonderdividende-Erwartungen
Die Bilanz ist die zweite Hauptlinie im Gefühlswettstreit. Cash und Äquivalente über 18,9 Mrd. USD, weitere ca. 1 Mrd. USD kurzfristige Investitionen, langfristige Verbindlichkeiten nur ca. 5,6 Mrd. USD; Analystenschätzungen zufolge nähert sich der Cash-Bestand 20 Mrd. USD, die Einmal-Zollrückerstattung ca. 1,5 Mrd. USD. Der Markt wird abwarten, wie das Management die Rückerstattung reinvestiert (Preisdruck, Filialwachstum oder Aktionärsrückführung), ob eine Sonderdividende oder ein verstärkter Aktienrückkauf erfolgt. Wird nur das Wachstum betont und Kapitalrückführung vermieden, könnte viel Cash nicht zum Kurskatalysator werden.
Fokus 4: Nach Bewertungsbereinigung entscheidet die Qualität des Ausblicks über die Stärke der Erholung
Das Forward-KGV liegt bei ca. 43, etwas unter dem Fünfjahresdurchschnitt von ca. 45, aber angesichts von ein- bis niedrigen zweistelligen Wachstumsraten nicht günstig. Der Wall-Street-Durchschnittszielkurs liegt bei ca. 1.085–1.092 USD und impliziert ein Upside von 20%+, Bewertung überwiegend „Moderates Kaufen“. Nach Q3-Ergebnis fiel der Kurs um ca. 4%, womit „Erwartungen erfüllen“ oft nicht reicht – gewünscht sind gleichzeitig Fortschritte bei Membership, Marge und Kapitalrückführung.
- Risiken und Chancen
Aufwärtstreiber:
- Mitgliedsbeitragswachstum hält sich im zweistelligen Bereich, Verlängerungsrate USA/Kanada bleibt nahe 92%, Executive-Mitglieder wachsen weiter schneller als Gesamtmitglieder.
- Nach Eliminierung von Einmal-Effekten durch Zoll, bleibt das EPS bei oder über 6,53 USD, Kernmarge besser als befürchtet.
- Klares Signal für Sonderdividende, Rückkauf oder transparenten Cash-Einsatz – Evaluation spielt sich wieder ein.
Abwärtsrisiken:
- Kern-EPS fällt wegen Kosten, Zoll oder Marge unter Konsens, der Markt wertet 6,53 USD als „Best Case“.
- Besucherzahlen sinken weiter, Verlängerungsrate schwächt sich wegen Digitalstruktur ab, das Membership-Narrativ wird aufgeweicht.
- Cash-Verwendung bleibt vage, Jahresausblick konservativ – kombiniert mit hoher Bewertung könnte die Korrektur bis 875 oder gar 844 USD reichen.
- Handelsstrategie–Empfehlungen
Bullisches Szenario: Der Nettoumsatz bestätigt den Marktanteil. Wenn Mitgliederzahlen und Marge überraschend stark ausfallen und zugleich ein Signal für Sonderdividende/Rückkauf kommt, ist nach der ca. 18% Korrektur die Bewertungsbereinigung vermutlich ein Einstiegspunkt für eine Erholung.
Bärisches Risiko: Die Topline ist durch die Monatszahlen vorweggenommen. Wenn die Marge nur „gerade so passt“, die Mitgliederkennzahlen stagnieren und die Kapitalrückführung ausbleibt, könnte ein volatiles Umfeld zu einer Wiederholung des Q3-Musters führen („Ergebnisse sind okay, aber Aktie fällt“).
Wichtige Kennzahlen:
- Bereinigtes EPS inkl. oder exkl. Einmaleffekte wie Zollrückerstattung
- Mitgliedsbeitragseinnahmen, Verlängerungsrate, Executive-Mitglieder-Wachstum
- Bruttomarge / Kernmarge (bereinigt um Benzin)
- Cash-Bestand, Rückkauf und Sonderdividende; Jahresausblick zur Filialentwicklung
Taktische Notizen (Schlusskurs am 22. September: 899,41 USD):
- Vor dem Earnings-Bericht: Seit dem 16.–21. September stieg der Kurs auf dem 885–896er Plateau vier Tage in Folge an, am 22. September starker Test von 903,40, Schluss bei 899,41. Noch unter dem 10-Tages-Durchschnitt ca. 901, dem 20-Tages-Durchschnitt ca. 919, dem 50-Tages-Durchschnitt ca. 936 und dem 200-Tages-Durchschnitt ca. 960 – die kurzfristigen und mittelfristigen Durchschnitte zeigen ein bärisches Muster. Vor dem Ereignis bleibt der Kurs unter der Marke von 900, das Risiko-Ertrags-Verhältnis ist durchschnittlich. Die implizite Volatilität der Optionen liegt bei etwa ±3,3%–3,6% (ca. 868–932). Positionsgröße steuern, mit kleinen Positionen reagieren. Vermeiden Sie gehebelte Longs unter 885.
- Bullische Struktur: Schlusskurs steigt wieder über 910–922, Rücksetzer halten bei 900 bzw. 888–896. Nach oben Orientierung an 936 (50-Tages-SMA) und 960 (200-Tages-SMA). Stop-Loss ggf. bei 885 oder je nach Risikotoleranz darunter bei 875.
- Bärische/Hedge-Struktur: Nach Gap kann 888–896 nicht zurückerobert werden oder Angriff auf 910–922 scheitert. Orientierung nach unten: 885 / 875 / 844 (52-Wochen-Tief).
Handelsvorschlag: Wenn Ergebnis und Kapitalrückführung die Erwartungen übertreffen und der Schlusskurs sich sicher über 910–922 etabliert, nach Rücksetzer auf 900 / 888–896 die Einstiegsfenster beobachten; wenn ausschließlich die bekannten Zahlen bei Sales, Marge oder Membership nur schwach umgesetzt werden, dann auf die Volatilitätszone 868–932 und die Unterstützungen 885 / 875 / 844 achten. Positionsgröße und Stop-Loss sollten zum eigenen Risikoprofil passen.
Haftungsausschluss: Die oben stehenden Inhalte dienen ausschließlich zur Information und stellen keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Muse-AI-Boom entfacht "Cloud- und Edge-Wachstumsmotor"! Snapdragon-Doppel-Flaggschiffe helfen Qualcomm (QCOM.US), das beste monatliche Kursplus seit Mai zu erzielen
Das Qualcomm-Management bemüht sich aktiv, die wachsende Nachfrage nach Rechenressourcen in der Ära der großflächigen Durchdringung von Edge-AI und AI-Agenten zu nutzen.
Die neuen Kapitalvorschriften der UBS (UBS.US) scheitern im Parlament: Das Schweizer Oberhaus verabschiedet einen Plan, der eine 90%-Unterstützung der CET1 durch Auslandstöchter vorsieht.
Der Schweizer Bundesrat (Oberhaus) hat über ein Kompromissvorschlag zu den Kapitalanforderungen für die UBS Group abgestimmt, der weitgehend den Forderungen der Regierung entspricht und für die Bank eine Niederlage darstellt.
Nvidia (NVDA.US) Aktie erreicht neues Hoch, stößt jedoch erneut auf Widerstand? Während die Nachfrage nach GPU und Vera CPU gleichzeitig explodiert, kassieren die Direktoren 300 Millionen Dollar durch Aktienverkäufe.
Der jüngste Insider-Handelsbericht von Nvidia fügt der fortgesetzten Aktienveräußerung durch bedeutende Anteilseigner einen weiteren Punkt hinzu. Laut einer aktuellen Form 4-Meldung, die am Dienstag eingereicht wurde, hat Nvidia-Direktor Mark Stevens am 18. September erneut 1,4 Millionen Aktien verkauft, mit einem Wert von etwa 300 Millionen US-Dollar.
Krypto-Preise
Mehr


