
Die indonesische Rupiah im Sumpf

Indonesien, die größte Volkswirtschaft Südostasiens, hat seit Beginn dieses Jahres einen Rückgang des Jakarta Composite Index um 29% verzeichnet, während die indonesische Rupiah gegenüber dem US-Dollar um mehr als 6% abgewertet hat. In den letzten sechs Monaten erlebte Indonesien, das wiederholt von einer „Dreifach-Krise“ aus Aktien-, Anleihe- und Währungsmarkt betroffen war, einen Kampf um seinen „Schwellenmarkt“-Status. Im Januar dieses Jahres verkündete MSCI, jegliche Indexanpassungen bezüglich Indonesien einzufrieren, keine neuen indonesischen Einzeltitel mehr in den Emerging Markets Index aufzunehmen und eine bedeutende Warnung: Der indonesische Markt habe fundamentale Probleme in Bezug auf Investierbarkeit. Sollte Indonesien nicht fristgerecht nachbessern, drohe eine Herabstufung von einem Schwellenland zu einem Frontier Market.
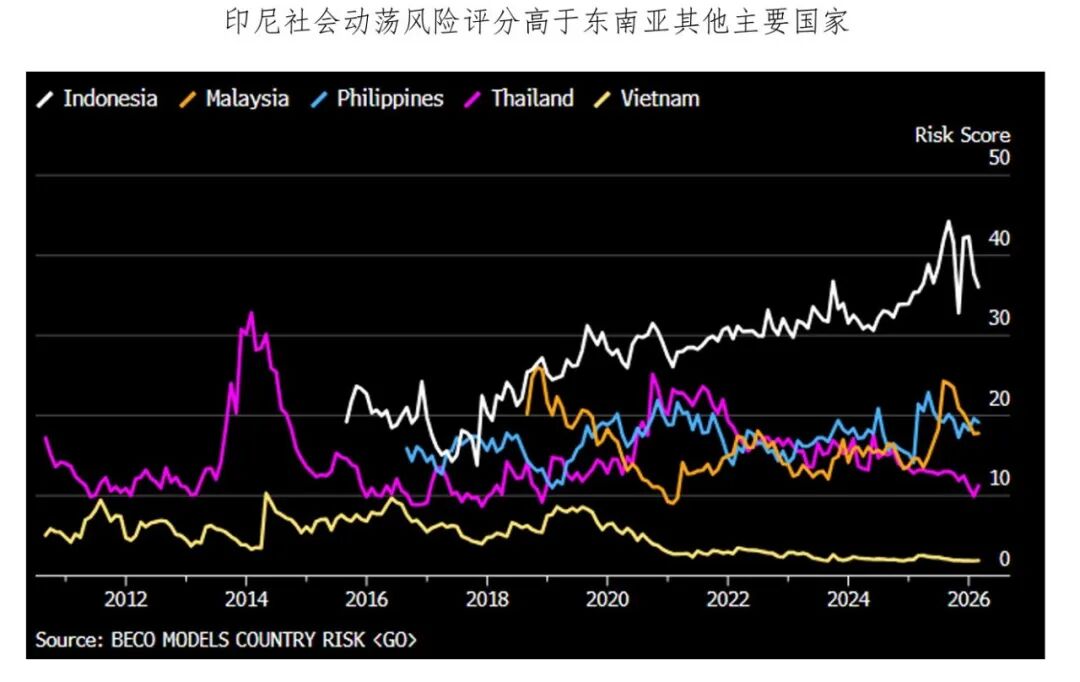
Vergangene Woche entschied sich MSCI in seinem abschließenden Urteil für eine Beibehaltung der Kategorisierung, senkte jedoch die Teilbewertung „Informationsfluss“ auf negativ. In weniger als einem Monat hat die Zentralbank Indonesiens die Zinsen um 100 Basispunkte angehoben, wodurch sich die Rupiah vom historischen Tief erholen konnte. Ist die Krise damit wirklich überwunden?
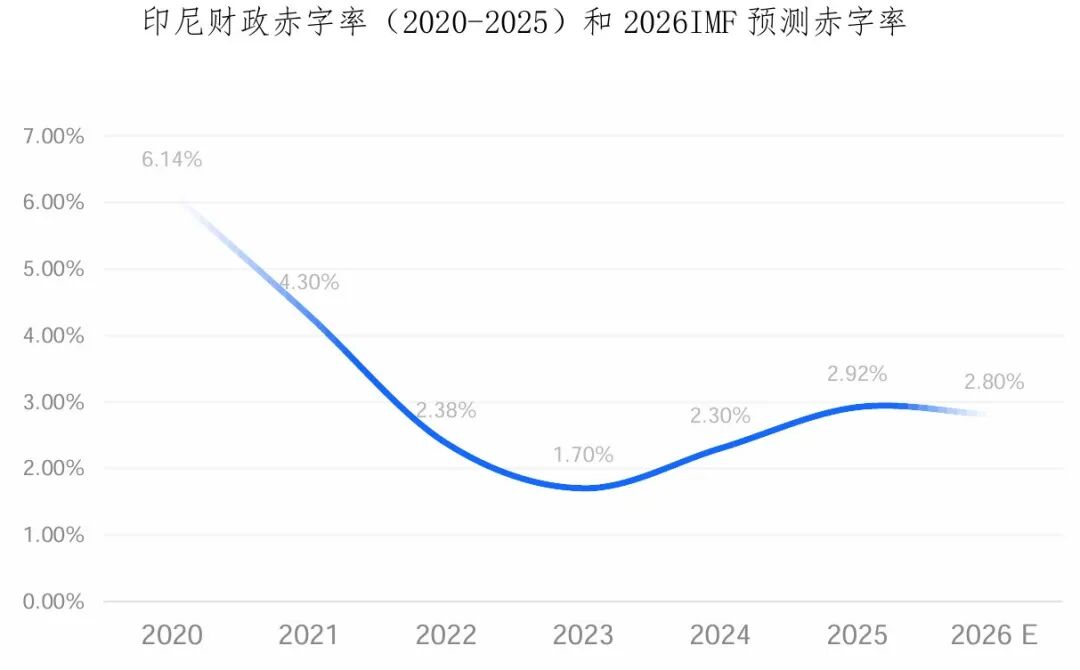
Das Haushaltsdefizit bleibt hoch, der Wechselkurs steht unter Druck. Das indonesische „Gesetz über den Staatshaushalt“ schreibt eine Obergrenze für das Haushaltsdefizit von 3% und eine Staatsverschuldungsquote von 60% vor. Im Jahr 2025 wird das Haushaltsdefizit Indonesiens auf den höchsten Stand seit der Pandemie steigen (während der Pandemie war die Obergrenze vorübergehend aufgehoben worden); der Anstieg der internationalen Ölpreise durch den US-iranischen Konflikt zwang zu höheren Treibstoffsubventionen bei gleichzeitiger Förderung nationaler Ernährungsprogramme und Infrastrukturentwicklung. Angesichts hoher Staatsausgaben und schwachen Einkommenswachstums bestehen am Markt Zweifel an der Haushaltsbilanz und Nachhaltigkeit Indonesiens.
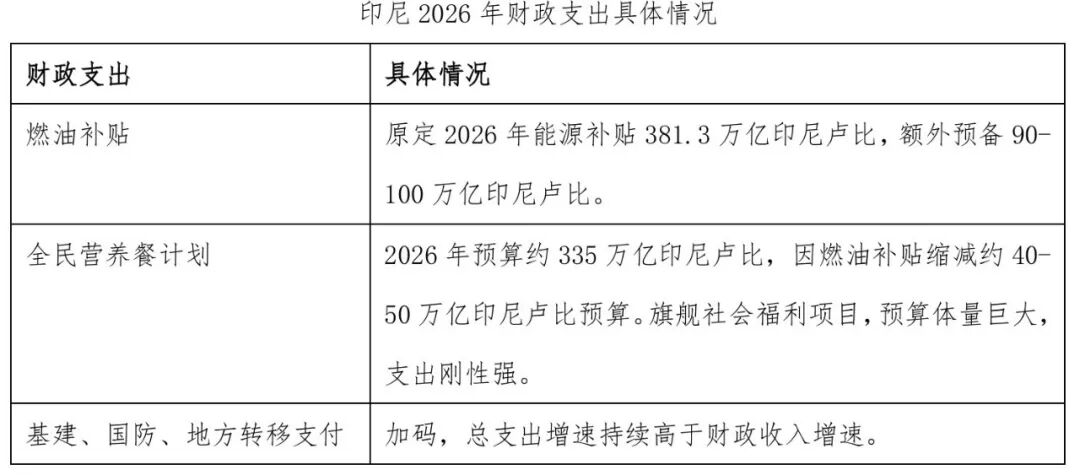
Öl-Nettoimport belastet den Wechselkurs seit dem US-iranischen Konflikt. Im Vergleich dazu sind Brasilien und Indonesien beide rohstoffexportierende Schwellenländer, jedoch entwickelt sich ihre Währung unterschiedlich. Ein Blick auf die Handelsstruktur: Brasilien profitiert dank Tiefsee-Öltechnik vom Ölhandel als Nettoexporteur; Indonesiens Güterhandel (überwiegend Kohle, Palmöl und Nickeleisenlegierungen) weist zwar einen Überschuss auf, bei Öl und Gas gibt es jedoch einen natürlichen Fehlbetrag – der Energiebedarf wird großteils durch Importe gedeckt. Der Anstieg der Ölpreise seit dem US-iranischen Konflikt hat die Währungen der beiden Länder weiter auseinanderdriften lassen.
In "Der Verteidigungskampf der asiatischen Währungen" haben wir bereits aufgezeigt, wie die indonesische Zentralbank seit Jahresbeginn durch direkte Intervention am Devisenmarkt und die Einführung makroprudenzieller sowie kapitalregulatorischer Maßnahmen – verbunden mit fortgesetzten Zinserhöhungen seit Mai – der Rupiah eine Atempause verschaffen konnte, ohne dass sich jedoch an den grundlegenden Ursachen der Schwäche etwas geändert hätte:
(1) Das Haushaltsdefizit ist ausgeweitet und bleibt hoch; Zinserhöhungen und Währungsabwertung werden den Haushaltsdruck voraussichtlich weiter erhöhen;
(2) Die jüngsten politischen Maßnahmen, wonach strategische Ressourcenexporte (Kohle, Palmöl, Titanlegierungen) von staatlichen Unternehmen exklusiv ausgeführt werden dürfen (diese Firmen sind Tochtergesellschaften des Staatsfonds und agieren als einzige offizielle Exportvermittler gegenüber ausländischen Abnehmern), wurden eigentlich eingeführt, um die Staatseinnahmen zu steigern – stoßen jedoch am Markt auf Kritik und könnten die Exporte belasten. Hinzu kommt, dass Indonesien seit Jahren Nettoimporteur von Energie ist, was die Handelsunsicherheit weiter erhöht.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
SK Hynix (SKHY.US) Q3 Nettogewinn 28,6 Milliarden, HBM4 Massenproduktion, Engpass voraussichtlich bis 2030
SK Hynix erzielte im dritten Quartal einen Umsatz von 75,3 Milliarden US-Dollar und überschritt damit erstmals die Marke von einer Billion südkoreanischer Won. Der operative Gewinn erreichte einen neuen Höchststand. Der Nettogewinn betrug 28,6 Milliarden US-Dollar, was einem Anstieg von 216 % im Jahresvergleich entspricht, aber einem Rückgang von 58 % gegenüber dem Vorquartal und liegt damit deutlich unter den Erwartungen. Das Unternehmen kündigte eine Dividende von 10,1 Milliarden US-Dollar sowie einen Aktienrückkauf in Höhe von 14,4 Milliarden US-Dollar an. SK Hynix erwartet, dass der Mangel an Speicherchips bis 2030 anhalten wird.

SK Hynix (SKHY.US) erzielt im dritten Quartal erstmals einen Umsatz von über 100 Billionen Won – warum hat sich der Nettogewinn gegenüber dem Vorquartal halbiert?
SK Hynix erzielte im dritten Quartal erstmals einen Umsatz von über 100 Billionen koreanischen Won, der Betriebsgewinn erreichte ein Rekordhoch, aber der Nettogewinn sank gegenüber dem Vorquartal um 58 %. Hauptgrund dafür ist, dass die Investitionserträge von Kioxia im zweiten Quartal außergewöhnlich hoch waren und es im aktuellen Quartal keine derartigen einmaligen Erträge gab. Die operative Geschäftsleistung bleibt dennoch stark.
Der Umsatz erreicht mit 1,4 Milliarden ein Rekordhoch – warum sinkt der Gewinn von Robinhood (HOOD.US) dennoch um 14 %?
Robinhoods Gesamtumsatz im dritten Quartal beträgt rekordverdächtige 1,424 Milliarden US-Dollar, aber der Nettogewinn ist im Jahresvergleich um 14 % gesunken. Die Einnahmen aus Kryptowährungen wurden halbiert, während die Anzahl der Event-Kontrakte um mehr als das Sechsfache gestiegen ist und die Kryptoeinnahmen überholt hat. Optionen sind nun die größte Stütze. Der Gewinn wurde durch Kreditausfälle, Bewertungsverluste und erhöhte Steuerbelastungen beeinträchtigt.
Fed-Entscheidung heute Nacht: Die Inflation wird immer heißer, aber die Zinserhöhung wird pausiert? Walsh steht vor einer Glaubwürdigkeitsprüfung
Die Inflation ist unerwartet stark gestiegen, doch der Markt ist überzeugt, dass die US-Notenbank vor den Zwischenwahlen stillhalten wird. Bei der heutigen Entscheidung könnten mehrere falkenhafte Gegenstimmen auftreten, das wahre Zentrum der Spannung ist jedoch die Pressekonferenz von Präsident Walsh: Kann er die Logik des „Aussetzens von Zinserhöhungen“ klarstellen und eine Wiederholung des Kommunikationsdesasters vom Juli vermeiden?
Krypto-Preise
Mehr


