
Preisanstieg auf ganzer Linie! KI ist nicht mehr kostenlos

Der aktuelle Aufschwung der US-Aktien rund um AI verläuft in letzter Zeit deutlich weniger reibungslos.
Die Chip-Aktien feiern weiterhin, Micron Technology verzeichnete aufgrund starker Geschäftszahlen große Kursgewinne und die Speicher-Industriekette profitiert weiter vom AI-Nachfrageboom; auf der anderen Seite gerät Apple durch Preiserhöhungen bei mehreren Hardware-Produkten unter Druck, und auch Microsoft hebt die Preise für Xbox und Microsoft 365 an.
Der Markt beginnt, eine realistischere Frage zu stellen: AI ist so teuer – wer zahlt am Ende die Zeche?
Das ist nun die entscheidende Veränderung an den US-Börsen. In der ersten AI-Halbzeit belohnte der Markt all jene, die mutig investierten, Rechenleistung kauften und Wachstum erzählten. Jetzt beginnt die zweite Halbzeit: Wer kann die AI-Kosten weitergeben, wer bringt Nutzer dazu, langfristig zu zahlen.
AI-Handel beginnt sich zu segmentieren
Am 25. Juni (UTC+8) lag der S&P 500 nahezu unverändert, der Nasdaq fiel um 0,46 %, und der Dow Jones stieg um 0,14 %.
Eine deutliche Marktspreizung zeigt sich: Halbleiter und Speicher-Industriekette präsentieren sich stark, Micron Technology steigt um fast 16 %, Sandisk um nahezu 22 %, der Philadelphia Semiconductor Index legt um 3,59 % zu; auf der anderen Seite fällt Apple aufgrund der Nachricht über Mac- und iPad-Preiserhöhungen um über 6 %, Microsoft, Nvidia, Google und weitere große Tech-Titel schließen ebenfalls im Minus und ziehen den Nasdaq nach unten.
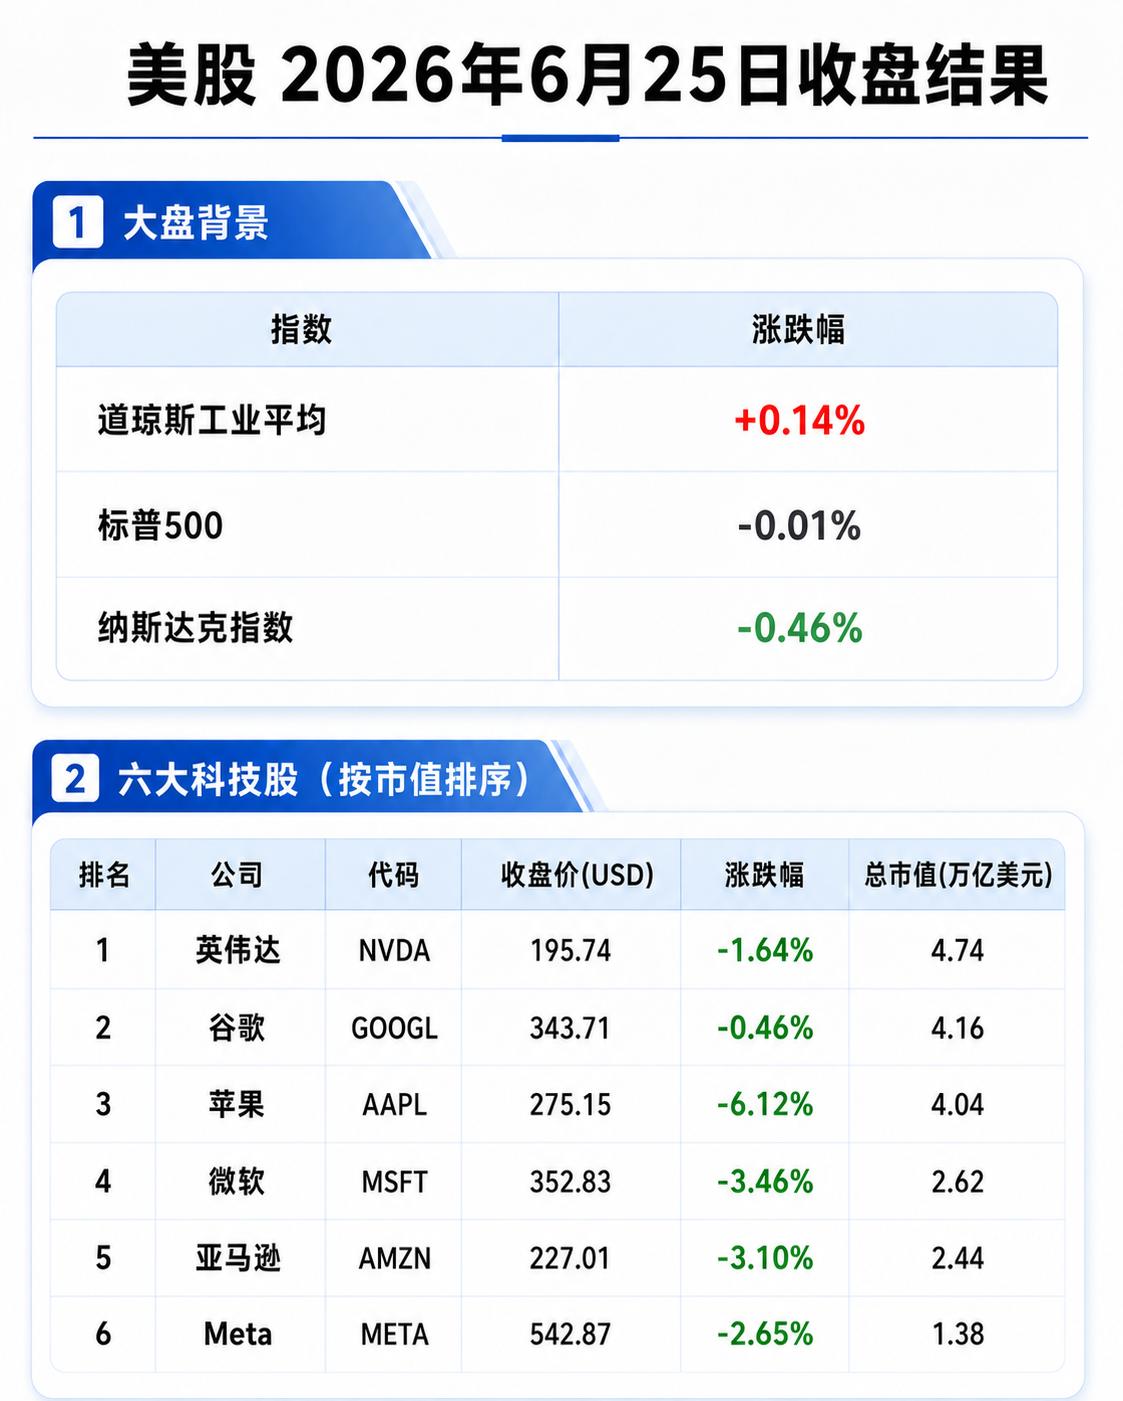
Hierbei handelt es sich längst nicht mehr um einfache Auf- und Abwärtsbewegungen, sondern vielmehr um eine Neuausrichtung des Kapitals – der AI-Handel bekommt eine deutlichere Auslese.
Die „Schaufel-Verkäufer“ profitieren von Bestellungen und Preissteigerungen. Je stärker AIRechenzentren wetteifern, desto knapper und teurer werden GPU, HBM, DRAM, NAND – und desto leichter lässt sich die Preisgeschichte am oberen Ende erzählen. Unternehmen wie Micron Technology in der Speicher-Industriekette stehen kurzfristig im Rampenlicht.
Doch am anderen Ende, bei Hardware-Herstellern, zeigt sich die Kehrseite. Apple muss Speicher zukaufen, Marge verteidigen und gleichzeitig dem Konsumenten höhere Preise für Mac und iPad zumuten. Auch bei Microsofts Xbox gilt: Spielekonsolen liefern traditionell dünne Margen, und wenn Speicherpreise steigen, ist eine Preiserhöhung fast gleichbedeutend mit dem harten Abfangen der Kosten.
Gleiches Thema AI: Während Nvidia und Micron Technology von Bestellungen profitieren, bekommen Apple und Xbox die steigenden Kosten zu spüren.
Apple wird durch steigende Kosten zur Preiserhöhung gezwungen
Das Auffälligste an Apples Preiserhöhungsrunde ist, dass damit ein lange geltender Eindruck gebrochen wird: Normalerweise zieht es Apple vor, die Preise seiner Hauptprodukte zu halten und Kosten durch Supply-Chain-Management und Produktmix zu kompensieren.
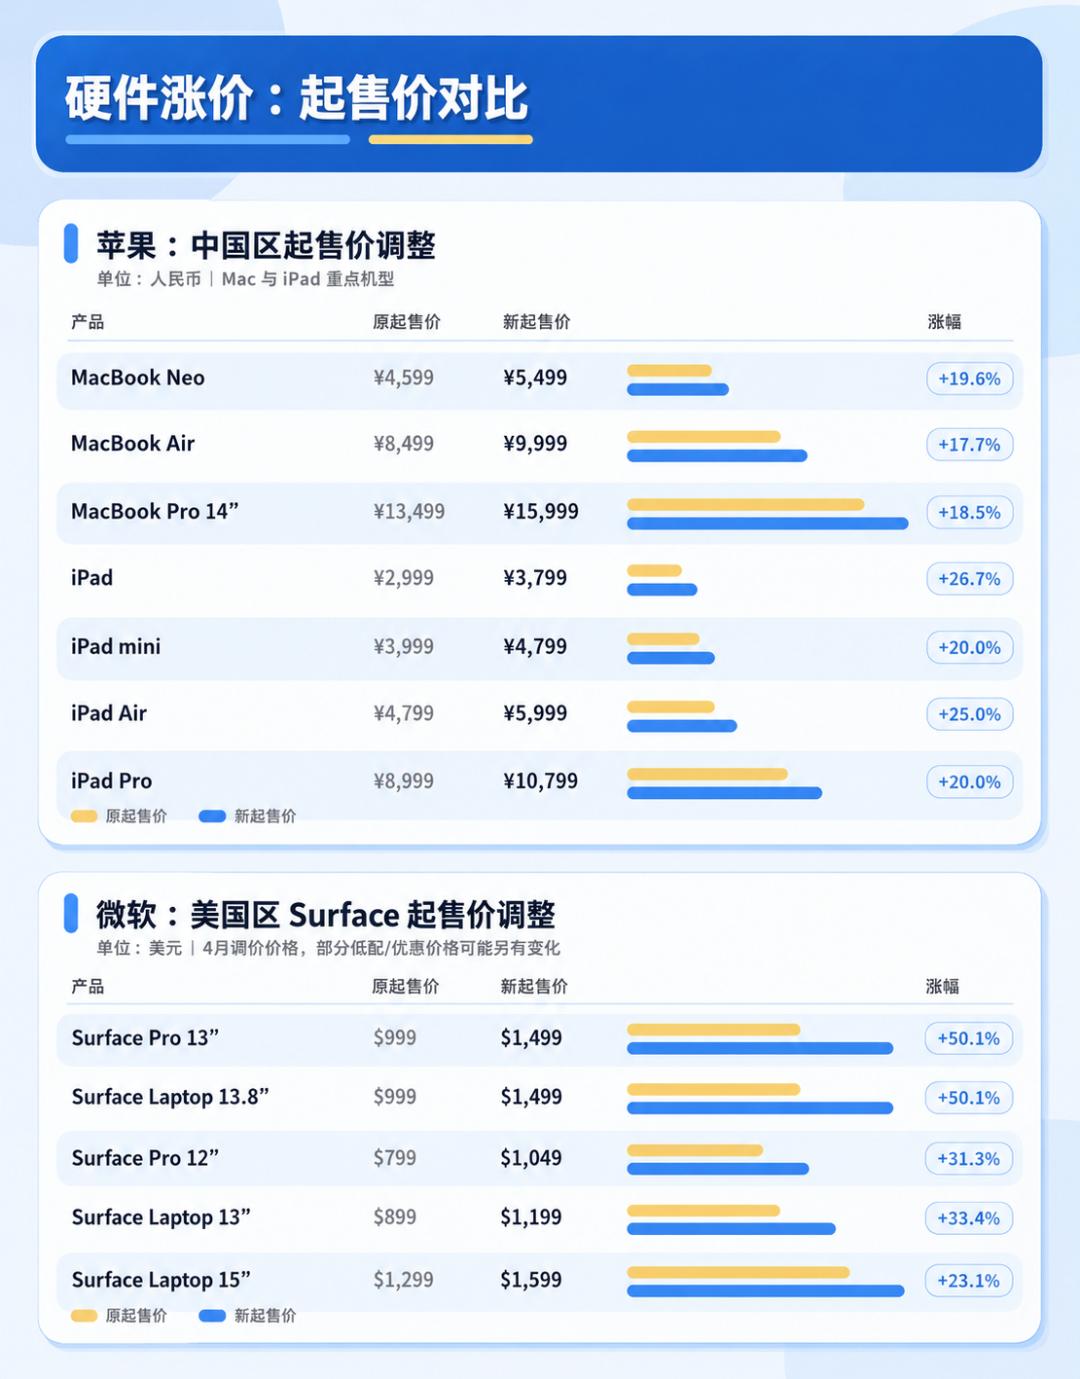
Diesmal ist es anders. MacBook, iPad, Apple TV, HomePod und andere Produkte werden teurer und als Hauptgrund werden Speicher- und Speicherchip-Preise genannt. Das iPhone ist vorerst nicht Bestandteil dieser Preiserhöhung, aber Mac und iPad reichen als Indikator: Die Expansion der AI-Rechenzentren treibt die Preise für Schlüsselressourcen hoch, die eigentlich der Konsumelektronik vorbehalten sind.
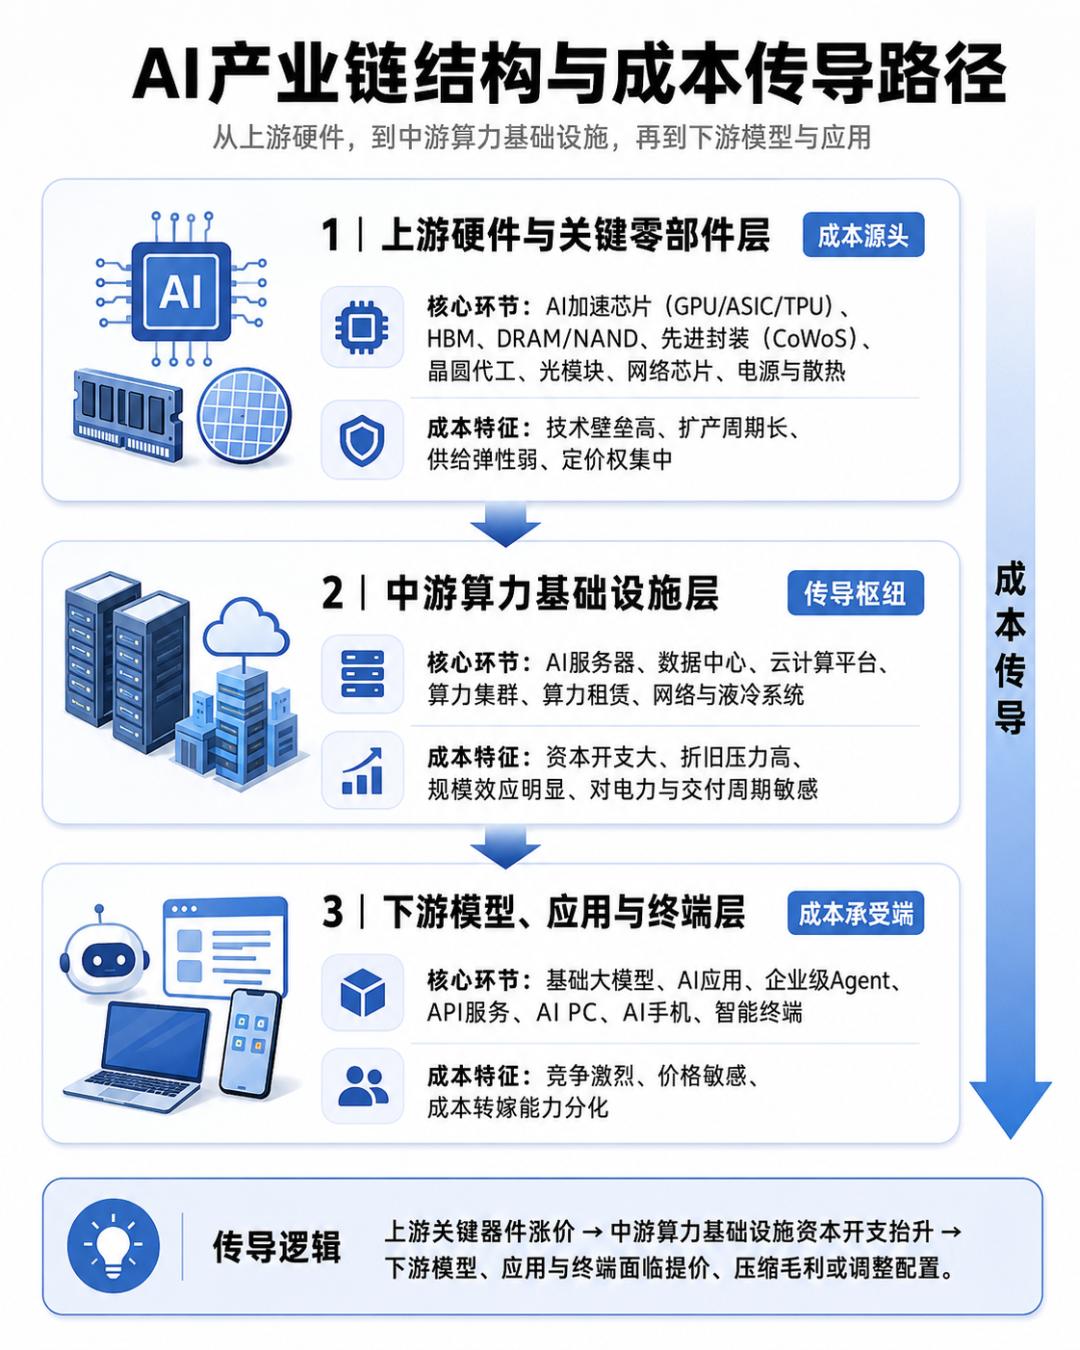
Früher steckten AI-Kosten in den Investitionen der Cloud-Anbieter, in Bestellungen bei Nvidia, im Rechenzentrumsbau. Jetzt tauchen sie auf den Preisschildern von Mac und iPad auf.
Das ist die erste Bedeutung von „AI-Inflation“. Apples Preiserhöhung steht für die Kostenweitergabe der AI.
Wenn die Nachfrage nach Mac und iPad stabil bleibt und Apple die Marge verteidigen kann, wird der Markt dies akzeptieren. Sollte der Absatz leiden, lautet das Problem: Apple gibt die Kosten an die Nutzer weiter, aber diese akzeptieren das nicht.
Microsoft macht Copilot zur Rechnung
Bei Microsoft ist die Situation komplexer – und umso interessanter.
Die Preiserhöhung bei Xbox folgt ähnlich wie bei Apple, die Hardwarekosten steigen. Ab August werden bestimmte Xbox-Konsolen teurer (UTC+8), gestiegene Preise für Speicher und RAM sind der direkte Grund.
Doch Microsofts eigentliche Trumpfkarte ist nicht die Xbox, sondern Microsoft 365.
Die neuen Preise für das Enterprise-Paket von Microsoft 365 treten im Juli in Kraft (UTC+8), sowohl Office 365 E3, E5 als auch Microsoft 365 E3, E5 werden angepasst. Microsoft „verpackt“ dies, indem Sicherheit, Verwaltung und AI-Fähigkeiten ins neue System integriert werden. Mit anderen Worten: Copilot und AI-Funktionen sind nun nicht mehr nur ein nettes Extra, sondern Teil einer Neupreisgestaltung des Abos.
Apple verteidigt die Marge, Microsoft definiert den AI-Zugang neu – das ist bedeutender als jede Hardware-Preiserhöhung.
Bei teurerer Hardware können Konsumenten den Gerätewechsel aufschieben; bei einer Preiserhöhung des Office-Abos können Firmenkunden aber nicht so einfach wechseln. Word, Excel, PowerPoint, Outlook und Teams sind fest in die Unternehmensprozesse integriert, Microsoft hat den Preis-Mut durch Ökosystembindung.
Doch genau hier liegt auch das Risiko. Unternehmens-CFOs zahlen nicht ewig für das „AI-Konzept“. Kann Copilot Zeit sparen, Effizienz erhöhen, Personalkosten senken – all das entscheidet am Ende über Vertragsverlängerungen.
Stellt man mit wind AI Alice eine noch konkretere Frage: Worauf sollte der Markt nach Microsofts Preiserhöhung besonders achten? Die Antwort ist einfach: Nicht wie viele AI-Funktionen auf der Keynote präsentiert wurden, sondern auf die Vertragsverlängerungsquote bei Unternehmen, ARPU und ob Kunden ihre Lizenzen reduzieren.
Das sind die harten KPI für die Kommerzialisierung von AI bei Microsoft.
In Halbzeit zwei zeigt sich, wer das Geld einsammeln kann
Der AI-Bullenmarkt hält an, aber das Handelsprinzip hat sich gewandelt.
In Halbzeit eins investierte der Markt in Fantasie: Wer hat ein Modell, wer Rechenpower, wer ein Rechenzentrum, wer kann AI in den Geschäftsbericht und die Telefonkonferenz bringen.
In Halbzeit zwei zählen die Cashflows: Wer kann die Preise erhöhen, wer verliert dabei keine Kunden, wer macht aus Investitionen stabile Einnahmen und wer wird durch steigende Kosten erdrückt.
Apples Testfrage: Kaufen die Nutzer weiterhin teurere Macs und iPads? Microsofts Testfrage: Erneuern Unternehmen weiterhin Microsoft 365 trotz Preiserhöhung? Die Frage der Speicherbranche: Wenn Preiserhöhungen die Nachfrage dämpfen, wie lange bleibt die Marktmacht der Upstream-Preise bestehen? Das sind die drei Variablen, auf die die US-Börsen jetzt besonders achten sollten.
AI ist nicht kostenlos. An der Wall Street liebt man AI nach wie vor – doch jetzt rechnet man die Kosten durch. (Wind 万得)
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das dritte Quartalsbericht steht bevor, Samsung Electronics und SK Hynix stehen vor "extrem hohen Erwartungen" und stellen die "globale KI-Handel" auf die Probe.
Die KI-Welle treibt den globalen Superzyklus der Halbleiterindustrie voran; Samsung und SK Hynix könnten im dritten Quartal einen zusammengefassten Betriebsgewinn von nahezu 190 Billionen Won erreichen – ein historischer Rekord. Der Wettbewerb um HBM4 ist auf dem Höhepunkt, und die Bedürfnisse intelligenter KI-Systeme treiben die Speicherbandbreite auf das Zehnfache. Speicherlösungen werden zum eigentlichen "Blut" der AI-Rechenzentren. Zwei bald veröffentlichte Geschäftsberichte werden darüber entscheiden, ob dieser Boom nur eine kurzfristige Erscheinung bleibt oder eine strukturelle Veränderung in der technologischen Infrastruktur einleitet.

Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Der KI-Boom trotzt der „5%-US-Staatsanleihenrendite“! Der Nasdaq erreicht ein Rekordhoch und stärkt die „80/20“-Struktur, während die Wall Street das Aktien-Anleihen-Verhältnis neu bewertet.
Die Rendite der 30-jährigen US-Staatsanleihe erreichte zeitweise etwa 5,53 % und damit den höchsten Stand seit 2004. Brent-Rohöl liegt weiterhin über 100 US-Dollar pro Barrel. Risikoanlagen widerstanden erneut dem Druck, was darauf hindeutet, dass Investoren weiterhin daran glauben, dass die Kommerzialisierung von KI-Anwendungen und das Unternehmensgewinnwachstum die Auswirkungen steigender Finanzierungskosten und Abzinsungssätze in gewissem Maße ausgleichen können.
Krypto-Preise
Mehr


