
Hinter dem rasanten Anstieg von SanDisk: Ist es die KI, die das Speicher-Gen neu definiert, oder nur eine weitere epische zyklische Illusion?

German Finance wurde informiert, dass auf der Grundlage der Logik „NAND hat durch langfristige Verträge mit Cloud-Anbietern im Wert von 42 Milliarden US-Dollar eine Dekorrelierung vom Zyklus erreicht“, Sandisk (SNDK.US) seit Jahresbeginn eine Rendite von über 356 % erzielt hat. Analyst Louis Gérard erklärt, dass noch offen bleibt, ob der jüngste Anstieg einen dauerhaften Sprung im Geschäftsmodell darstellt oder ob er lediglich den extremsten zyklischen Höhepunkt in der Geschichte der Flash-Speicher-Branche markiert.
Sandisk wird im Februar 2025 aus der Western Digital (WDC.US) herausgelöst, wodurch der sogenannte „Konglomeratsabschlag“, der bisher das Potenzial des Flash-Speichers durch das HDD-Geschäft verdeckte, beseitigt wird und beide Unternehmen im AI-Superzyklus als reine Titel gelten.
Die neuesten Geschäftszahlen zeigen, dass Sandisk im dritten Quartal des Geschäftsjahres 2026 einen Umsatz von 5,95 Milliarden US-Dollar erzielte, ein Anstieg von 252,1 % gegenüber dem Vorjahr, mit Non-GAAP-Gewinn pro Aktie von 23,41 US-Dollar und damit deutlich über den Erwartungen. Allerdings resultiert dies größtenteils aus Preissetzungsmacht und Produktmix-Optimierung, während das Stückvolumen im Jahresvergleich unverändert und im Quartalsvergleich sogar rückläufig war. Das Unternehmen hat sich bewusst aus dem niedrigwertigen Konsummarkt zurückgezogen und konzentriert sich nun auf das gehobene Datacenter Segment.
Die beeindruckendste Kennzahl ist die Non-GAAP-Bruttomarge von 78,4 %, die weit über dem Branchendurchschnitt von 30%-40 % liegt und den steilsten Anstieg in der Geschichte der Halbleiter widerspiegelt. Doch diese Entwicklung stützt sich ausschließlich auf das Datenzentrumsgeschäft, das im Jahresvergleich um 645 % gewachsen ist.
Begrenzungen des „neuen Geschäftsmodells“
Das von Sandisk verfolgte „Neue Geschäftsmodell“ (NBM) zielt darauf ab, durch langfristige, finanzielle Absicherungen zyklische Schwankungen zu eliminieren. Diese Vereinbarungen weisen jedoch einen zentralen Mangel auf: Die langfristigen Teile unterliegen variablen Preisen. Das bedeutet, dass die finanzielle Absicherung von 11 Milliarden US-Dollar zwar Vertragsverletzungen der Kunden verhindert, aber Preisrückgänge nicht abfedern kann.
Mit der Freigabe neuer Kapazitäten durch Samsung und SK Hynix (wie 321-Lagen-Technologie) in den Jahren 2026–2027 werden die variable Preise mit dem Spotmarkt neu justiert. Der Markt betrachtet derzeit die RPO von 42 Milliarden US-Dollar als feststehendes Einkommen, was zu Fehleinschätzungen führen könnte.
Signifikant überbewertete Bewertung
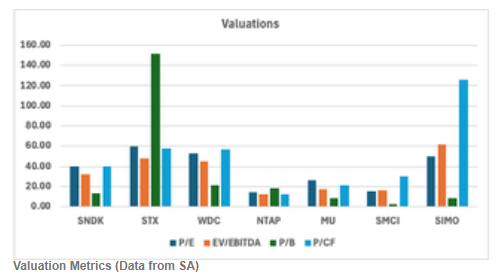
Sandisk erzielt einen Non-GAAP-KGV von 40,36, deutlich über dem von Micron mit 26,30. Das Discounted-Cashflow-Modell (DCF) zeigt, dass unter Berücksichtigung einer Normalisierung der Preise ab 2027, der implizite Zielpreis lediglich 372,42 US-Dollar beträgt, was einem Abwärtspotenzial von etwa 70 % gegenüber dem aktuellen Kurs entspricht. Wahrscheinlichkeitsgewichtete Szenarioanalysen weisen ebenfalls auf potenziell negative Renditen hin. Im Vergleich zu Micron fehlt Sandisk derzeit die fundamentale Unterstützung für die Bewertungsprämie.
Risiken und Fazit
Das Risiko von Sandisk liegt darin, dass das Missverhältnis von Angebot und Nachfrage bestehen bleibt, da die Hersteller auf „Profit first“-Strategien setzen und die Kapazitäten zugunsten von HBM verlagert werden, was die Versorgung mit NAND einschränkt; die finanzielle Absicherung von 1,1 Milliarden US-Dollar verstärkt zudem die Bindung an die Verträge.
Analyst Louis Gérard meint, dass Sandisk-Aktien innerhalb eines Jahres von 33 US-Dollar auf 1406 US-Dollar gestiegen sind – eine Entwicklung, die angesichts der AI-Narrative und der angespannten Versorgungslage inzwischen absurd erscheint. Da eine Bruttomarge von 78 % bei einem Commodity-Geschäft schwer zu halten ist und in dieser Zyklusphase ein Rekord für Margenausweitung aufgestellt wurde, könnte die nächste Korrektur ebenso drastisch ausfallen. Er vergibt ein „Verkaufen“-Rating für das Unternehmen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Der KI-Boom trotzt der „5%-US-Staatsanleihenrendite“! Der Nasdaq erreicht ein Rekordhoch und stärkt die „80/20“-Struktur, während die Wall Street das Aktien-Anleihen-Verhältnis neu bewertet.
Die Rendite der 30-jährigen US-Staatsanleihe erreichte zeitweise etwa 5,53 % und damit den höchsten Stand seit 2004. Brent-Rohöl liegt weiterhin über 100 US-Dollar pro Barrel. Risikoanlagen widerstanden erneut dem Druck, was darauf hindeutet, dass Investoren weiterhin daran glauben, dass die Kommerzialisierung von KI-Anwendungen und das Unternehmensgewinnwachstum die Auswirkungen steigender Finanzierungskosten und Abzinsungssätze in gewissem Maße ausgleichen können.
Die KI-Infrastruktur stößt auf eine „Mauer“! Marvell: Kupferverbindungen und Speicherengpässe werden zum Schlüssel für die nächste Expansionsphase der Rechenleistung
Der Wettbewerb um KI-Rechenleistung entwickelt sich zu einem systemischen Spiel, das Interconnects und Speicher umfasst. Führungskräfte von Marvell erklärten, dass durch KI-Modelle betriebene KV-Caches in den letzten neun Monaten um das Zehnfache gewachsen sind, sodass Speicher in einzelnen Racks nicht mehr ausreicht. Kupferverbindungen stoßen an ihre Grenzen, und optische Interconnects sowie Speichererweiterungen werden zum Kern der Rechenleistungsexpansion. Maßgeschneiderte Lösungen sind zum Branchentrend geworden; Marvell profitiert durch analoge SerDes, photonische Fabric-Speicher und End-to-End-Individualisierung.
Krypto-Preise
Mehr


