
Die bevorstehende Bitcoin-Optionenfälligkeit im Wert von 10,5 Milliarden Dollar könnte den Bärenmarkt beenden: So funktioniert es

Wichtige Erkenntnisse:
Bitcoin-Bullen benötigen eine Rallye von 9 % vom aktuellen Niveau, um beim $10,5 Milliarden Optionsverfall am Freitag die Oberhand zu gewinnen.
Die 90%ige Korrelation zwischen Bitcoin und dem Nasdaq 100 Index zeigt, dass die Stimmung der Tech-Investoren das Marktvertrauen bestimmt.
Der Bitcoin (BTC)-Preis stieg am Mittwoch auf ein Acht-Tage-Hoch und bildete erfolgreich ein Doppelboden-Muster in der Nähe des $62.500-Niveaus. Trotz dieser jüngsten Gewinne liegt der Bitcoin-Preis immer noch 21 % unter dem Stand von vor einem Monat, was darauf hindeutet, dass die Bullen beim $10,5 Milliarden monatlichen BTC-Optionsverfall am Freitag wahrscheinlich nicht die Oberhand gewinnen werden. Ob es den Bullen gelingt, in letzter Minute das Blatt zu wenden und die Dynamik wieder auf ihre Seite zu ziehen, bleibt offen.
Deribit bleibt mit einem Marktanteil von 76 % der dominierende Marktführer, insgesamt $4,5 Milliarden in Call-(Kauf-)Optionen und $3,4 Milliarden in Put-(Verkaufs-)Instrumenten. OKX folgt mit $610 Millionen in Calls und $385 Millionen in Puts und repräsentiert damit 10 % des gesamten Volumens. CME komplettiert die Top drei mit $255 Millionen in Calls und $287 Millionen in Puts und einem Marktanteil von 5 %.
Put-Optionen sind trotz geringeren Open Interest besser positioniert
Auf den ersten Blick scheint das gesamte offene Interesse an Put-Optionen 25 % niedriger zu sein als bei den entsprechenden Call-Optionen. Eine detailliertere Betrachtung zeigt jedoch, dass neutrale bis bullische Strategien von Bitcoins scharfem Rückgang unter $75.000 Anfang Februar überrascht wurden. 88 % der Call-Optionen auf Deribit verfallen wertlos, falls der Bitcoin-Preis am Freitag unter $70.000 bleibt.
 BTC Call-(Kauf-)Optionen vom 27. Feb. bei Deribit. Quelle: Deribit
Sogar wenn Calls auf $105.000 und höher, die typischerweise Teil von komplexen Multi-Leg-Strategien mit geringeren Anschaffungskosten sind, ausgeschlossen werden, liegen nur 37 % der verbleibenden Wetten unter $75.000. Realistisch gesehen liegt das effektive Open Interest der Call-Optionen auf Deribit damit bei etwa $780 Millionen. Unter diesen aktuellen Bedingungen lohnt es sich zu analysieren, ob bärische Trader jetzt möglicherweise übertrieben haben.
 BTC Put-(Verkaufs-)Optionen vom 27. Feb. bei Deribit. Quelle: Deribit
$1,44 Milliarden an offenem Put-Optionsinteresse auf Deribit zielen auf Bitcoin-Preise unter $60.000 ab, auch wenn es unwahrscheinlich ist, dass Wetten auf $40.000 und $45.000 tatsächlich auf diese spezifischen Niveaus ausgerichtet waren. Kalenderstrategien und Ratio Spreads werden typischerweise mit extremen Kurszielen in Verbindung gebracht, da sie keinen Crash benötigen, um profitabel zu sein.
Put-Optionen bei $72.000 und darüber summieren sich auf Deribit auf $1,15 Milliarden an Open Interest, was mehr als genug ist, um bestehende Call-Optionen auszugleichen. Obwohl der Rückgang von Bitcoin in Richtung $60.000 wahrscheinlich nicht mit makroökonomischen Trends zusammenhängt, sollte die Bedeutung des Ergebnisses der Nvidia-(NVDA US)-Quartalszahlen nach Börsenschluss in den USA am Mittwoch nicht unterschätzt werden.
Der Erfolg des Sektors für künstliche Intelligenz, insbesondere die nachhaltigen operativen Margen der weltweit größten Unternehmen, bleibt für jeden Risikomarkt entscheidend. Die Historie zeigt, dass die Korrelation von Bitcoin mit dem Aktienmarkt selten lange anhält, aber das Schicksal des $10,5 Milliarden Optionsverfalls am Freitag könnte durch die Performance des Aktienmarktes entschieden werden.
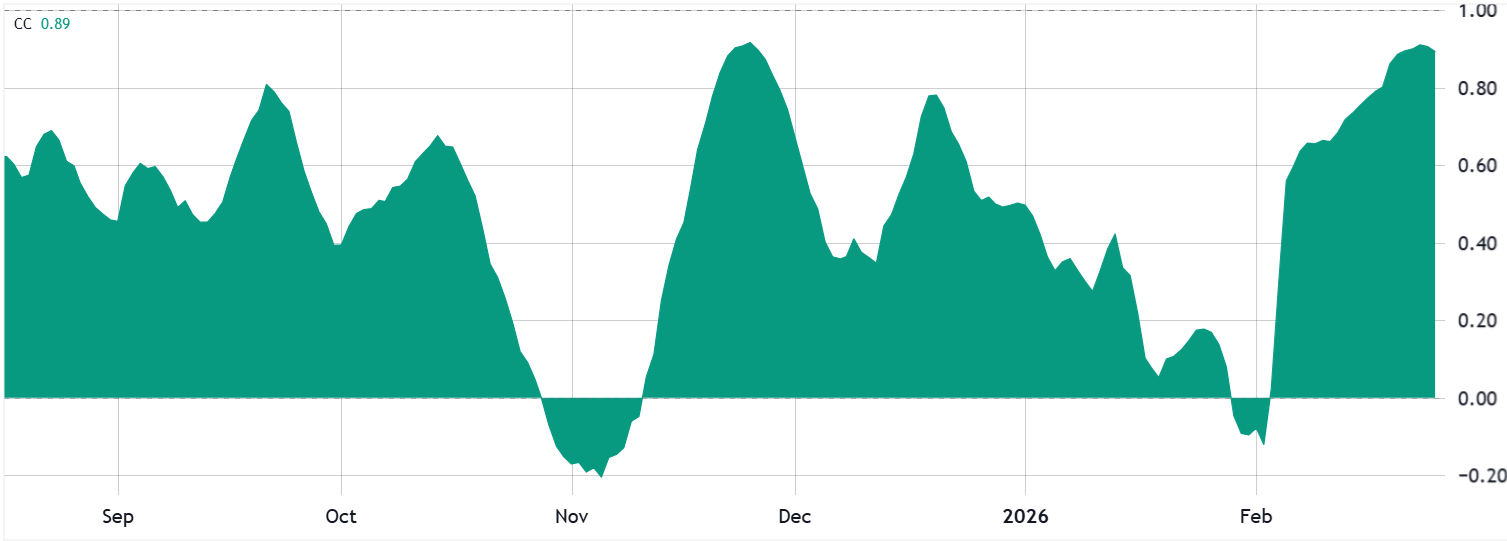 Bitcoin 30-Tage-Korrelation vs. Nasdaq 100 Index. Quelle: TradingView
Die aktuelle 90%ige Korrelation zwischen Bitcoin und dem Nasdaq 100 Index ist ein klarer Beweis dafür, dass der Tech-Bereich der wichtigste Treiber für das Vertrauen der Trader ist. Solange der Bitcoin-Preis jedoch unter $75.000 bleibt, liegt der Vorteil weiterhin bei den Put-Optionen.
Nachfolgend drei wahrscheinliche Szenarien für den BTC-Optionsverfall am Freitag bei Deribit basierend auf den aktuellen Preistrends:
Zwischen $65.000 und $69.000: Das Nettoergebnis begünstigt die Put-(Verkaufs-)Instrumente um $1,15 Milliarden.
Zwischen $69.001 und $71.000: Das Nettoergebnis begünstigt die Put-(Verkaufs-)Instrumente um $845 Millionen.
Zwischen $71.001 und $74.000: Das Nettoergebnis begünstigt die Put-(Verkaufs-)Instrumente um $470 Millionen.
Letztlich benötigen die Bitcoin-Bullen eine Rallye von 9 % vom aktuellen Niveau bei $68.800, um beim Februar-Optionsverfall das Blatt zu wenden.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Wie teuer ist die Mietung von KI-Rechenleistung in den USA? Der „Spotpreis“ beträgt das Doppelte eines langfristigen Vertrags und das Vierfache der Rentabilitätsgrenze für Cloud-Anbieter.
Die kurzfristigen Spot-Mietpreise für AI-Rechenleistung erreichen bis zu 40 bis 50 Milliarden US-Dollar pro Gigawatt und Jahr, während die Preise für langfristige Verträge nur bei 20 Milliarden US-Dollar pro Jahr liegen. Die Gewinnschwelle für Supercomputing-Cloud-Betreiber liegt bei etwa 12 Milliarden US-Dollar pro Jahr. Laut einer Analyse von Goldman Sachs mieten Hyperscaler-Cloud-Anbieter wie Google die Rechenleistung mit hohen Aufschlägen, weil sie mit dem Ausbau der eigenen Kapazitäten nicht Schritt halten können. Sobald die eigene Kapazität ausgebaut ist, werden die Spot-Aufschläge verschwinden.


Nomura warnt: US-Aktienindizes sind „stark verzerrt“, zehn Aktien tragen zu 70 % des S&P-Anstiegs bei, Vorsicht vor neuem Schock durch Diesel.
McElligott ist der Ansicht, dass der S&P 500 in eine „illusionäre Hausse“ geraten ist: 85 % der Indexmitglieder haben bereits eine Korrektur erlebt (ein Sechstel davon hat sich halbiert). Noch gefährlicher ist die ungewöhnlich niedrige Marktkorrelation – historisch gesehen trat diese nur im Vorfeld der Finanzkrise 2007 und am „Volatilitäts-Doomsday“ 2018 auf. Der Markt steht zwei großen Risiken gegenüber: Erstens erschüttert die enttäuschende Umsatzentwicklung von OpenAI (nur 30 % der Erwartungen erreicht) das Fundament der KI-Erzählung. Zweitens führt ein struktureller Raffineriemangel dazu, dass die „Diesel-Spread = Zinsvolatilität“ zur unsichtbaren Zeitbombe wird.

Die Rendite der 10-jährigen US-Staatsanleihen nähert sich 5,4 %, der KI-Hype kann die “übergewichteten” Risiken des S&P 500 nicht verbergen.
Der S&P 500 erreichte ein historisches Hoch, wobei nur 30 % der Indexmitglieder über ihrem 50-Tage-Durchschnitt liegen – dies stellt die geringste Marktbreite bei einem Rekordhoch seit 1990 dar. Der Russell 2000 fiel fünf Wochen in Folge, die Rendite von High-Yield-Anleihen stieg auf 15 %. Société Générale warnte: Sollte die US-Staatsanleihenrendite auf 6 % und der Ölpreis auf 150 US-Dollar steigen, könnte der S&P 500 nächstes Jahr um über 20 % fallen. Außerdem haben einige erfolgreiche Fondsmanager ihre AI-Positionen vollständig verkauft und investieren nun in Energie, mit der klaren Aussage, dass bei ausbleibender Finanzierung das „Spiel vorbei“ sei.
Krypto-Preise
Mehr


