
Das Debüt des ProShares GENIUS ETF mit 17 Milliarden US-Dollar stärkt das Argument für tokenisierte Geldmarktfonds

Das rekordverdächtige Debüt des Money Market Exchange-Traded Fund (ETF) von ProShares in der vergangenen Woche unterstreicht die enorme Nachfrage nach Cash-Management-Produkten zu einer Zeit, in der diese Anlageklasse zunehmend tokenisiert wird – und, wie Branchenbefürworter argumentieren, könnte diese Entwicklung dazu beitragen, dass Fonds angesichts der steigenden Stablecoin-Akzeptanz in den USA wettbewerbsfähig bleiben.
Geldmarktfonds investieren in kurzfristige, qualitativ hochwertige Schuldtitel wie US-Treasury Bills, Rückkaufvereinbarungen und Commercial Paper. Sie sind darauf ausgelegt, das Kapital zu erhalten, bieten jedoch eine bescheidene Rendite und tägliche Liquidität, was sie zu einem beliebten Instrument für das Cash-Management von Anlegern macht.
Vor diesem Hintergrund ist der Start des ProShares Genius Money Market ETF (IQMM) besonders bemerkenswert. Der aktiv verwaltete Fonds, der hauptsächlich kurzfristige Staatsanleihen hält, verzeichnete am Donnerstag ein Handelsvolumen von 17 Milliarden US-Dollar am ersten Tag – ein beispielloser Wert für einen neu aufgelegten ETF.
Der Bloomberg-ETF-Analyst Eric Balchunas dokumentierte den Anstieg und merkte an, dass das Debüt von IQMM andere hochkarätige Starts in den Schatten stellte. BlackRocks iShares Bitcoin Trust (IBIT) erzielte etwa 1 Milliarde US-Dollar am ersten Tag, während ein von Pensionsfonds finanzierter, ESG-fokussierter ETF von BlackRock rund 2 Milliarden US-Dollar erreichte.
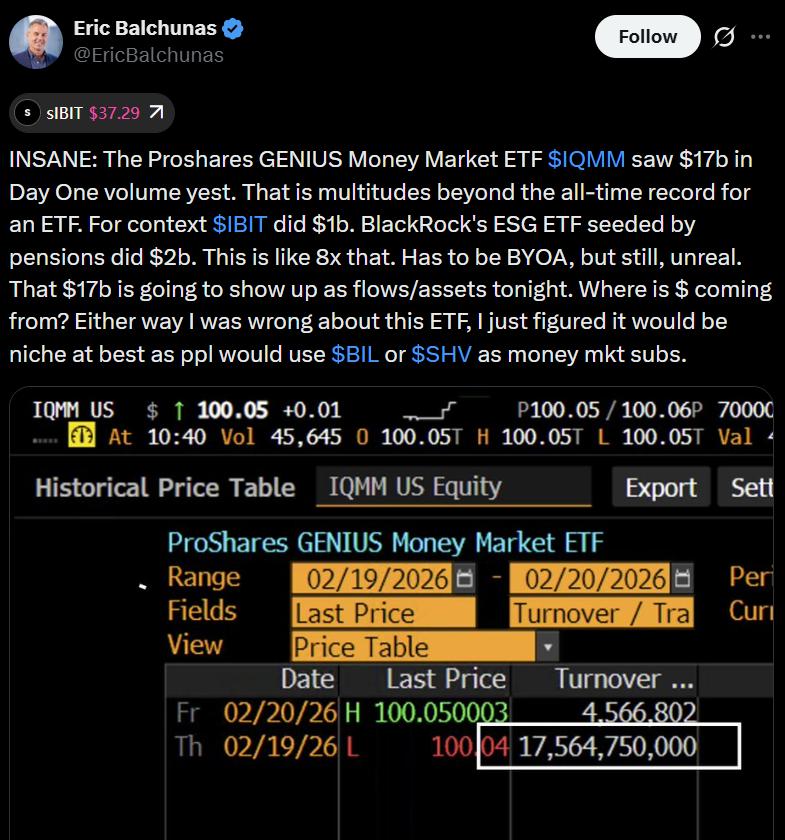 Quelle: Eric Balchunas
Obwohl sich später herausstellte, dass ein Großteil der IQMM-Aktivität auf interne Umschichtungen zurückzuführen war, da ProShares Gelder aus bestehenden Fonds für das Treasury-Management in den IQMM verschob, unterstreicht der Start dennoch die Bedeutung und strategische Relevanz von Geldmarkt-Instrumenten.
Selbst wenn die Zuflüsse nicht vollständig organisch waren, signalisiert diese Entwicklung die Bedeutung von Geldmarktfonds im modernen Portfoliomanagement.
Verwandt: Tokenisierte Geldmarktfonds steigen auf 9 Mrd. US-Dollar; BIS warnt vor neuen Risiken
Die Antwort der Wall Street auf Stablecoins?
Der Anstieg kommt auch zu einer Zeit, in der tokenisierte Geldmarktfonds auf Blockchain-Infrastrukturen an Zugkraft gewinnen und zunehmend als renditestarke Alternativen zu traditionellen Stablecoins positioniert werden.
Während sich an den Dollar gebundene Stablecoins in Zahlungen und dezentralen Finanzanwendungen ausbreiten, werden tokenisierte Geldmarktfonds als regelkonforme, zinsbringende Ergänzung im selben Ökosystem vermarktet.
Bemerkenswert ist, dass der ProShares-Fonds das "GENIUS"-Branding trägt, da er so strukturiert ist, dass er den Anforderungen des GENIUS Act entspricht – einer Gesetzgebung, die im vergangenen Jahr einen bundesweiten Regulierungsrahmen für Zahlungs-Stablecoins geschaffen hat. Das Gesetz legt Reserven, Transparenz- und Aufsichtsstandards für Emittenten fest und unterstreicht die Rolle hochwertiger liquider Vermögenswerte zur Absicherung digitaler Dollar.
Marktstrategen haben tokenisierte Geldmarktfonds bereits als wettbewerbsfähige Antwort der Wall Street eingeordnet. Wie Cointelegraph im vergangenen Juli berichtete, sagte JPMorgan-Strategin Theresa Ho, dass tokenisierte Geldmarktfonds insbesondere auf dem Sicherheitenmarkt eine institutionelle Alternative zu Stablecoins darstellen könnten.
„Anstatt Bargeld oder Staatsanleihen zu hinterlegen, kann man Geldmarktanteile hinterlegen und verliert unterwegs keine Zinsen. Das zeigt die Vielseitigkeit von Geldmarktfonds“, sagte Ho gegenüber Bloomberg in Bezug auf die tokenisierte Geldmarktfonds-Initiative von Goldman Sachs–BNY Mellon.
 Das Wachstum von tokenisierten Geldmarktfonds. Quelle: Bank for International Settlements
Die zunehmende Rolle tokenisierter Geldmarktfonds wurde auch in einem Bulletin der Bank for International Settlements vom November hervorgehoben, in dem sie als „schnell wachsendes Sicherheiten- und Sparinstrument“ beschrieben wurden.
Verwandt: Krypto Biz: Kryptos schwächeln, aber tokenisierte RWAs und VC schreiten voran
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nomura warnt: US-Aktienindizes sind „stark verzerrt“, zehn Aktien tragen zu 70 % des S&P-Anstiegs bei, Vorsicht vor neuem Schock durch Diesel.
McElligott ist der Ansicht, dass der S&P 500 in eine „illusionäre Hausse“ geraten ist: 85 % der Indexmitglieder haben bereits eine Korrektur erlebt (ein Sechstel davon hat sich halbiert). Noch gefährlicher ist die ungewöhnlich niedrige Marktkorrelation – historisch gesehen trat diese nur im Vorfeld der Finanzkrise 2007 und am „Volatilitäts-Doomsday“ 2018 auf. Der Markt steht zwei großen Risiken gegenüber: Erstens erschüttert die enttäuschende Umsatzentwicklung von OpenAI (nur 30 % der Erwartungen erreicht) das Fundament der KI-Erzählung. Zweitens führt ein struktureller Raffineriemangel dazu, dass die „Diesel-Spread = Zinsvolatilität“ zur unsichtbaren Zeitbombe wird.

Die Rendite der 10-jährigen US-Staatsanleihen nähert sich 5,4 %, der KI-Hype kann die “übergewichteten” Risiken des S&P 500 nicht verbergen.
Der S&P 500 erreichte ein historisches Hoch, wobei nur 30 % der Indexmitglieder über ihrem 50-Tage-Durchschnitt liegen – dies stellt die geringste Marktbreite bei einem Rekordhoch seit 1990 dar. Der Russell 2000 fiel fünf Wochen in Folge, die Rendite von High-Yield-Anleihen stieg auf 15 %. Société Générale warnte: Sollte die US-Staatsanleihenrendite auf 6 % und der Ölpreis auf 150 US-Dollar steigen, könnte der S&P 500 nächstes Jahr um über 20 % fallen. Außerdem haben einige erfolgreiche Fondsmanager ihre AI-Positionen vollständig verkauft und investieren nun in Energie, mit der klaren Aussage, dass bei ausbleibender Finanzierung das „Spiel vorbei“ sei.
Die Frachtraten für Öltanker erreichen den höchsten Stand seit sechzig Jahren: Der Transport einer Schiffsladung Öl von den USA nach China ist teurer als eine Raketenstart!
Die Frachtkosten für ein Barrel Rohöl sind auf 41 US-Dollar gestiegen, was fast der Hälfte des Ölpreises entspricht. Die Kosten für eine einzelne Fahrt waren zeitweise sogar hoch genug, um einen neuen Tanker zu kaufen. Die Krise im Nahen Osten hat einen strukturellen Mangel an Transportkapazitäten in der Straße von Hormuz ausgelöst, verbunden mit längeren Umschlagzeiten durch Schiff-zu-Schiff-Transfers. Die Frachtraten für VLCC sind von einem jährlichen Durchschnitt von 9,2 Millionen US-Dollar auf 77 Millionen US-Dollar sprunghaft angestiegen – ein Anstieg um mehr als das Achtfache. Die Profitabilität von Raffinerien wird rapide untergraben; der Durchschnittspreis für gebrauchte Öltanker hat ein Rekordhoch erreicht und übersteigt erstmals die Preise für Neubauten.

Folgt den Rückgängen, aber nicht den Anstiegen! Silber steckt in Schwierigkeiten
Die Nachfrage nach KI und Solarenergie wird weiterhin durch Fundamentaldaten gestützt, dennoch fallen die Preise entgegen dem Trend – die makroökonomischen Kräfte eines stärkeren US-Dollars und steigender Realzinsen überlagern die Fundamentaldaten vollständig. Spekulatives Kapital hat in einer Woche Verkäufe im Wert von 1,6 Milliarden US-Dollar verzeichnet, ein Jahreshoch; die Netto-Leerverkaufspositionen von CTA haben sich um 2,6 Milliarden US-Dollar auf das höchste Niveau des Jahres umgekehrt. Goldman Sachs-Analysten sind jedoch der Meinung, dass die extremen Short-Positionen selbst eine Umkehrdynamik aufbauen; die Asymmetrie wird deutlich und sobald die makroökonomischen Gegenwinde nachlassen, könnte eine sogenannte Rebound-Rally ausgelöst werden: Nach einem ähnlichen Shakeout stieg Silber innerhalb von sechs Wochen um 15%.
Krypto-Preise
Mehr


