
Omnicom Group (NYSE:OMC) Q4 CY2025: Übertrifft Umsatzprognosen

Der globale Werberiese Omnicom Group (NYSE:OMC) veröffentlichte die Ergebnisse für das vierte Quartal des Geschäftsjahres 2025
Ist jetzt der richtige Zeitpunkt, um Omnicom Group zu kaufen?
Omnicom Group (OMC) Q4 CY2025 Highlights:
- Umsatz: 5,53 Mrd. US-Dollar vs. Analystenschätzungen von 4,50 Mrd. US-Dollar (27,9% Wachstum im Jahresvergleich, 22,8% übertroffen)
- Bereinigtes EPS: 2,59 US-Dollar vs. Analystenerwartungen von 2,94 US-Dollar (11,8% verfehlt)
- Bereinigtes EBITDA: 928,9 Mio. US-Dollar vs. Analystenschätzungen von 1,27 Mrd. US-Dollar (16,8% Marge, 27,1% verfehlt)
- Betriebsmarge: -17,7%, Rückgang von 15,9% im gleichen Quartal des Vorjahres
- Marktkapitalisierung: 21,39 Mrd. US-Dollar
"Seit dem erfolgreichen Abschluss der Interpublic-Übernahme am 26. November haben wir wichtige Führungs- und Markenankündigungen gemacht, unsere Unternehmenswachstumsstrategie überarbeitet und die nächste Generation unserer Omni-Daten- und Technologieplattform eingeführt", sagte John Wren, Chairman und Chief Executive Officer von Omnicom.
Unternehmensüberblick
Mit einem riesigen Netzwerk kreativer Agenturen, die einige der einprägsamsten Werbekampagnen der Geschichte gestaltet haben, ist Omnicom Group (NYSE:OMC) eine strategische Holdinggesellschaft, die Werbe-, Marketing- und Kommunikationsdienstleistungen für viele der größten Unternehmen der Welt bereitstellt.
Umsatzwachstum
Die Überprüfung der langfristigen Umsatzentwicklung eines Unternehmens gibt Aufschluss über dessen Qualität. Selbst ein schlechtes Unternehmen kann ein oder zwei Quartale glänzen, aber ein Spitzenunternehmen wächst über Jahre hinweg.
Mit einem Umsatz von 17,27 Mrd. US-Dollar in den letzten 12 Monaten ist Omnicom Group ein Gigant im Bereich Business Services und profitiert von Skaleneffekten, was ihr einen Vorteil bei der Distribution verschafft. Dies ermöglicht dem Unternehmen außerdem, seine Fixkosten besser zu hebeln als kleinere Wettbewerber und bietet die Flexibilität, niedrigere Preise anzubieten.
Wie unten zu sehen ist, wuchs der Umsatz der Omnicom Group in den letzten fünf Jahren mit einer soliden jährlichen Wachstumsrate von 5,6%. Das zeigt, dass ihre Angebote eine etwas höhere Nachfrage erzeugten als das durchschnittliche Unternehmen im Bereich Business Services – ein nützlicher Ausgangspunkt für unsere Analyse.
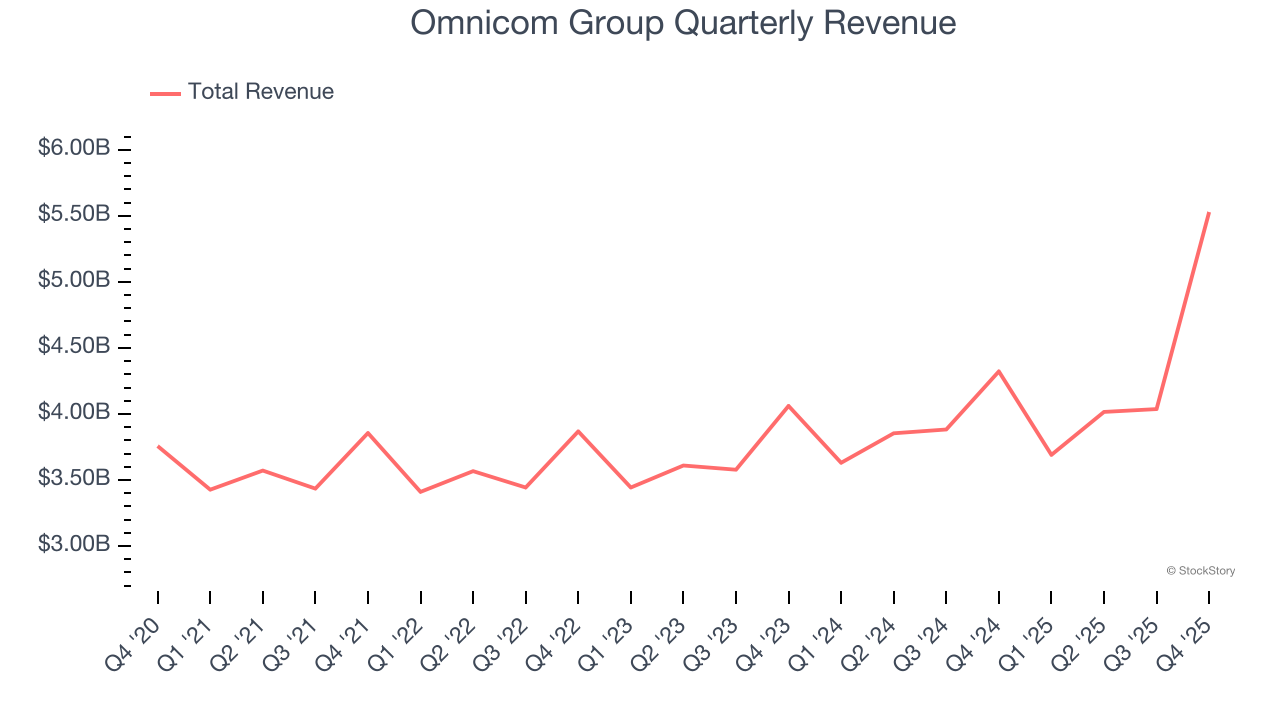
Langfristiges Wachstum ist zwar am wichtigsten, aber im Bereich Business Services kann ein historischer Rückblick von fünf Jahren neue Innovationen oder Nachfrageschwankungen übersehen. Das annualisierte Umsatzwachstum der Omnicom Group von 8,4% in den letzten zwei Jahren liegt über dem Fünfjahrestrend, was auf eine jüngst beschleunigte Nachfrage hindeutet.
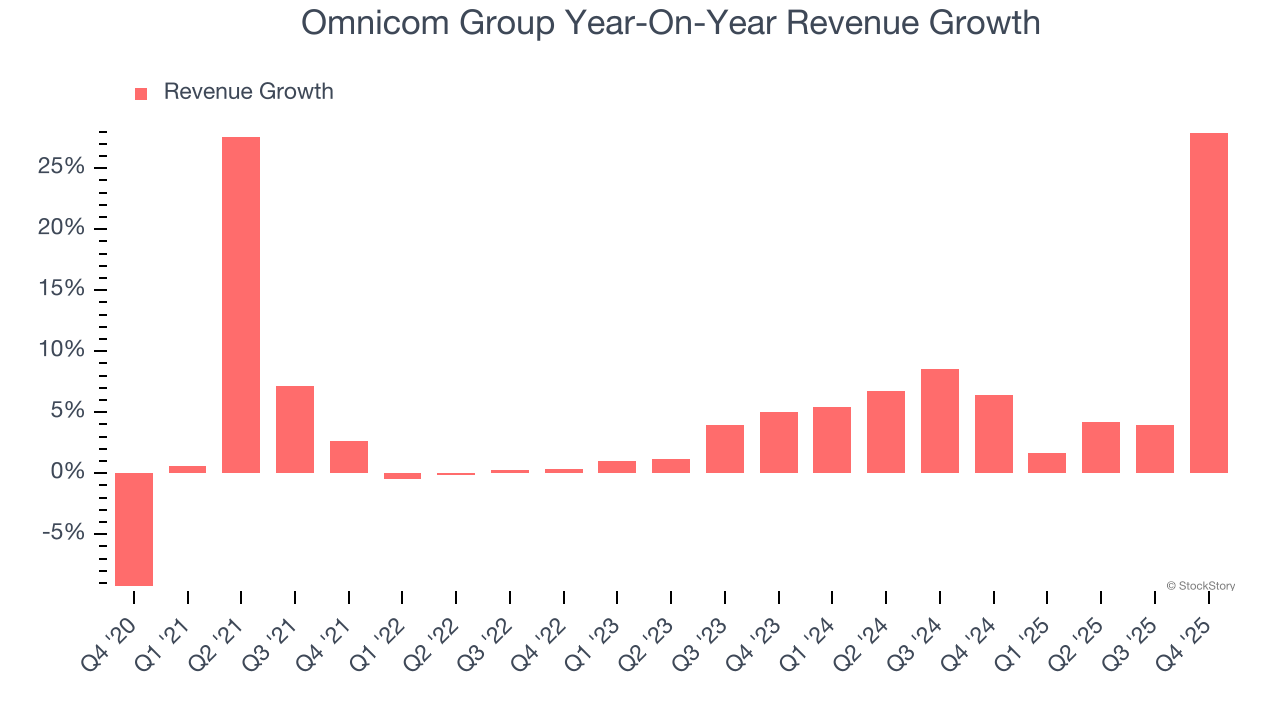
In diesem Quartal meldete Omnicom Group ein robustes Umsatzwachstum von 27,9% im Jahresvergleich, und der Umsatz von 5,53 Mrd. US-Dollar übertraf die Schätzungen der Wall Street um 22,8%.
Für die Zukunft erwarten Analysten auf der Verkaufsseite ein Umsatzwachstum von 55,4% in den nächsten 12 Monaten – eine Verbesserung gegenüber den letzten beiden Jahren. Diese Prognose ist für ein Unternehmen dieser Größenordnung beeindruckend und deutet darauf hin, dass die neueren Produkte und Dienstleistungen das Umsatzwachstum weiter antreiben werden.
Software erobert die Welt, und es gibt praktisch keine Branche mehr, die davon unberührt bleibt. Das sorgt für eine steigende Nachfrage nach Tools, die Softwareentwicklern ihre Arbeit erleichtern – sei es das Überwachen kritischer Cloud-Infrastrukturen, das Integrieren von Audio- und Videofunktionen oder das Sicherstellen eines reibungslosen Content-Streamings.
Betriebsmarge
Die Betriebsmarge ist ein wichtiger Indikator für die Rentabilität. Man kann sie als Nettogewinn – das Endergebnis – betrachten, wobei die Auswirkungen von Steuern und Zinsen auf Schulden außen vor bleiben, da diese weniger mit den Geschäftsgrundlagen zusammenhängen.
Omnicom Group hat in den letzten fünf Jahren einen soliden Job bei der Steuerung ihrer Kostenbasis gemacht. Das Unternehmen erzielte eine durchschnittliche Betriebsmarge von 11,9%, was über dem Branchendurchschnitt im Bereich Business Services liegt.
Blickt man auf die Entwicklung der Rentabilität, so ist die Betriebsmarge von Omnicom Group in den letzten fünf Jahren um 12,8 Prozentpunkte gesunken. Das wirft Fragen hinsichtlich der Kostenstruktur des Unternehmens auf, da das Umsatzwachstum eigentlich eine bessere Hebelwirkung auf die Fixkosten und somit bessere Skaleneffekte und Profitabilität hätte ermöglichen sollen.
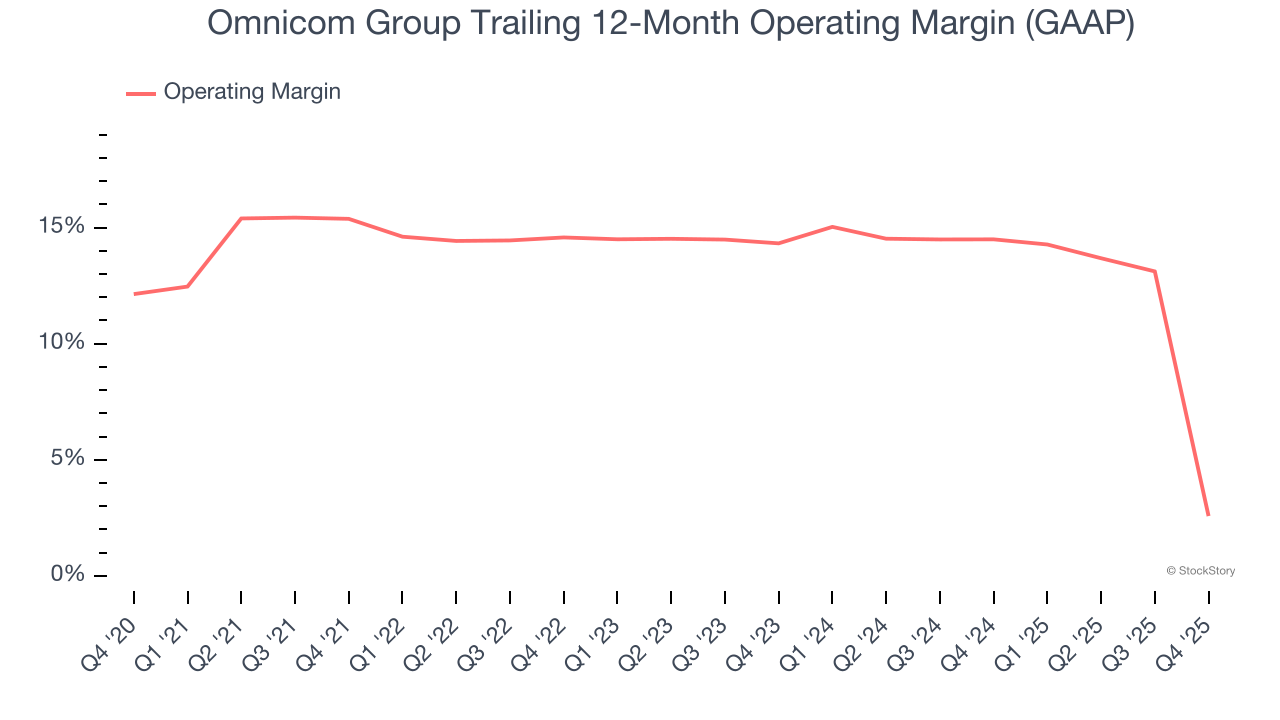
In diesem Quartal verzeichnete Omnicom Group eine negative Betriebsmarge von -17,7%, ein Rückgang um 33,5 Prozentpunkte im Jahresvergleich. Diese Einbuße zeigt, dass das Unternehmen weniger effizient war, da die Ausgaben schneller stiegen als der Umsatz.
Gewinn je Aktie
Umsatztrends erklären das historische Wachstum eines Unternehmens, aber die langfristige Entwicklung des Gewinns je Aktie (EPS) gibt Aufschluss über die Rentabilität dieses Wachstums – zum Beispiel könnte ein Unternehmen seinen Umsatz durch übermäßige Ausgaben für Werbung und Promotionen künstlich aufblähen.
Das EPS der Omnicom Group wuchs in den letzten fünf Jahren mit einer soliden jährlichen Wachstumsrate von 10,4% und damit schneller als das annualisierte Umsatzwachstum von 5,6%. Allerdings betrachten wir dies mit Vorsicht, da sich die Betriebsmarge nicht verbessert hat und das Unternehmen keine eigenen Aktien zurückgekauft hat – das Delta stammt also aus gesunkenen Zinsaufwendungen oder Steuern.
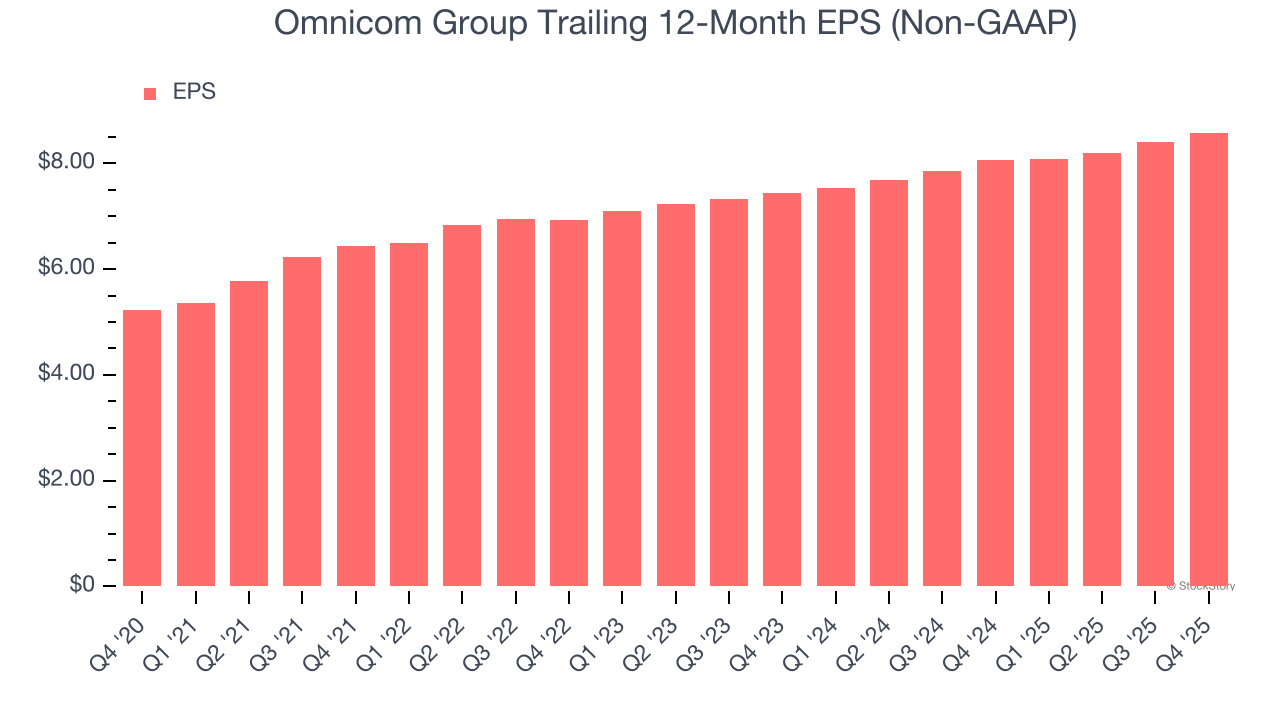
Wie beim Umsatz analysieren wir das EPS auch über einen kürzeren Zeitraum, um zu sehen, ob uns eine Veränderung im Geschäft entgeht.
Für Omnicom Group lag das jährliche EPS-Wachstum über zwei Jahre bei 7,5% und damit unter dem Fünfjahrestrend. Wir hoffen, dass das Wachstum in Zukunft wieder anzieht.
Im vierten Quartal meldete Omnicom Group ein bereinigtes EPS von 2,59 US-Dollar, ein Anstieg gegenüber 2,41 US-Dollar im gleichen Quartal des Vorjahres. Trotz des Wachstums im Jahresvergleich verfehlte dieses Ergebnis die Analystenschätzungen, aber langfristiges bereinigtes EPS-Wachstum ist für uns wichtiger als kurzfristige Schwankungen. Für die nächsten 12 Monate erwartet die Wall Street, dass das Jahres-EPS der Omnicom Group auf 8,58 US-Dollar steigt, was einem Wachstum von 18,3% entspricht.
Wichtige Erkenntnisse zu den Q4-Ergebnissen der Omnicom Group
Wir waren beeindruckt, wie deutlich Omnicom Group in diesem Quartal die Umsatzerwartungen der Analysten übertroffen hat. Andererseits wurde das EPS verfehlt. Insgesamt war dies ein schwächeres Quartal. Die Aktie blieb nach der Veröffentlichung mit 71,52 US-Dollar zunächst unverändert.
Sollte man also jetzt in Omnicom Group investieren? Wenn Sie diese Entscheidung treffen, sollten Sie das größere Bild der Bewertung, der Unternehmensqualität sowie die neuesten Ergebnisse berücksichtigen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Vertiv, führender Anbieter von KI-Flüssigkeitskühlung, verzeichnete im dritten Quartal einen Umsatzanstieg von 61 % gegenüber dem Vorjahr und einen Auftragszuwachs von über 100 %. Die Aktie stieg vorbörslich um mehr als 15 % | Finanzberichts-Ausblick
Vertiv erzielte im dritten Quartal einen Nettoumsatz von 4,313 Milliarden US-Dollar, was einem Anstieg von 61% gegenüber dem Vorjahr entspricht. Das bereinigte Ergebnis je Aktie betrug 2,21 US-Dollar und stieg im Jahresvergleich um 78%, beide Werte übertrafen die Erwartungen deutlich. Das organische Auftragswachstum lag im Jahresvergleich bei über 100% und zeigt, dass die hohe Dynamik voraussichtlich anhält. Das Unternehmen hat die Jahresprognose vollständig angehoben: Der Medianwert des Nettoumsatzes liegt nun bei 14,65 Milliarden US-Dollar, der Medianwert des Gewinns je Aktie beträgt 7,15 US-Dollar. Der Aktienkurs stieg vorbörslich zeitweise um mehr als 15%.
Das zuverlässigste Warnsignal am US-Aktienmarkt ist aktiviert! Nach den letzten beiden Aktivierungen folgte jeweils ein großer Bärenmarkt.
Der Quality-Faktor QMJ, der die US-Aktienmärkte seit fast 70 Jahren verfolgt, sendet derzeit seltene Warnsignale aus. Im Juli dieses Jahres verzeichnete dieser Indikator mit einem monatlichen Anstieg von 14,3 % den größten Zuwachs seit 1957. Zuvor endete der mehr als zwei Jahre andauernde Überperformance-Zyklus von „Müll-Aktien“ abrupt. In der Vergangenheit traten ähnliche starke Wendepunkte des QMJ während des Platzen der Internetblase im Jahr 2000 und der Finanzkrise 2008 auf.

Heute Nacht bleibt die Federal Reserve „auf Kurs“ ohne Überraschungen, der Markt entscheidet sich für „alles kaufen“ (außer Öl).
Die Federal Reserve wird heute Abend voraussichtlich die Zinserhöhungen pausieren, aber starke US-Wirtschaftsdaten treiben die Wahrscheinlichkeit einer Zinserhöhung im Dezember wieder auf über 80 % und die Erwartung von „länger höheren Zinsen“ nimmt zu. Ungewöhnlich ist, dass Aktien, der US-Dollar, Gold und Bitcoin gleichzeitig steigen – der Markt spielt eine „alles kaufen“-Rallye, nur Rohöl fällt entgegen dem Trend. Hinter dem breit angelegten Anstieg sind der Druck auf AI-Finanzierungen und Kreditrisiken weiterhin nicht verschwunden, und die Wall Street warnt vor Marktkorrekturen.
Coca-Cola (KO.US) Q3-Telefonkonferenz: Preiserhöhungen sind noch beherrschbar, aber Lagerabbau und Währungsgegenwind verringern die Sichtbarkeit für Q4 und das nächste Jahr; CCBA-Abspaltung gestaltet die Einkommensstruktur neu.
Coca-Cola hat die Finanzergebnisse für das dritte Quartal 2026 bekannt gegeben und eine Telefonkonferenz zu den Ergebnissen abgehalten.
Krypto-Preise
Mehr


