
Warum Analysten nach dem SaaS-Schock immer noch großes Aufwärtspotenzial bei Salesforce sehen

Der Aktienkurs von Salesforce (NYSE: CRM) ist deutlich gefallen und bietet damit eine attraktive Value-Gelegenheit angesichts des breit angelegten Ausverkaufs von Software-Aktien in diesem Jahr. Das viel beschworene „SaaS-Apokalypse“-Szenario ist jedoch übertrieben, was auch Analysten zunehmend erkennen. Zwar kann KI SaaS-Aktien beeinflussen, aber nicht alle sind gleichermaßen gefährdet. Führende KI-Modelle expandieren in neue Branchen und bedrohen damit SaaS-Anbieter, die ihrerseits auf KI setzen, um ihren Kunden Mehrwert zu bieten.
Salesforce ist seit Jahren Vorreiter bei KI, maschinellem Lernen und Automatisierung. Das Ergebnis dieser Bemühungen gipfelte in der Kombination aus Data Cloud und Agentforce, welche eine einheitliche Plattform für CRM-Daten, Datenmanagement und Insights sowie KI-gestützte Ausführung ermöglicht. Für Unternehmen entsteht dadurch eine automatisierte End-to-End-CRM-Plattform, die sowohl intern als auch extern Effizienzsteigerungen bringt. Im Hinblick auf KI-Modelle hat Salesforce mit allen großen Modellen Partnerschaften geschlossen und deren Zugang sowie Anwendungen in die eigenen Plattformen integriert.
Analysten senken Kursziele: Reaktion des Marktes übertrieben
Die Aktivitäten der Analysten trugen zum Kursrückgang von Salesforce bei, da einige ihre Kursziele für Ende 2025 und Anfang 2026 nach unten korrigierten. Allerdings reagierte der Markt über, indem er deutlich unter das niedrigste veröffentlichte Ziel fiel. Das Aufwärtspotenzial beginnt Mitte Februar bei mindestens 15 % und reicht laut Konsensschätzungen bis zu 70 %.
Auch wenn die Entwicklung der Prognosen einen Kurs unterhalb des Konsenses nahelegt, ist das Minimum von 221 Dollar ein Ausreißer – die meisten Ziele liegen zwischen 235 und nahezu 400 Dollar, also deutlich über dem Konsens. Für Anleger bedeutet dies: Die Analysten sind zwar unsicher hinsichtlich der Zukunft, sehen aber weiterhin ein robustes Aufwärtspotenzial für diese Aktie im mittleren bis hohen zweistelligen Prozentbereich.
Zu den aktuellen Kommentaren zählen zwei Updates von Wedbush und Dan Ives. Darin bezeichnet er den Ausverkauf von SaaS-Aktien als übertrieben und sieht eine klare Kaufgelegenheit für SaaS-Werte. Im Hinblick auf Salesforce sieht er das Unternehmen nicht als Verlierer der KI-Revolution, sondern als zentralen Akteur – und hat es wieder in das Dan Ives Wedbush AI Revolution ETF (NYSEARCA: IVES) Portfolio aufgenommen.
Die Wiederaufnahme in das Dan Ives Wedbush AI Revolution ETF unterstreicht einen weiteren bullischen Faktor, der den Kursausblick stützt. Institutionelle Anleger, die 80 % der Aktien halten, akkumulieren im Jahr 2026 weiter. Daten von MarketBeat zeigen, dass sie im Verhältnis 2:1 in den vergangenen 12 Monaten gekauft haben und diesen Trend auch Anfang 2026 fortsetzen. Dies bietet eine solide Unterstützungsbasis und Rückenwind, der sich mit fallender Kursentwicklung verstärkt hat. Umgekehrt verkaufen Short-Seller – ein Risiko für diesen Markt – nicht in die Schwäche hinein. Der Short-Interest war in den letzten Monaten zwar erhöht, bleibt aber niedrig genug, um keine große Auswirkung zu haben.
Unterbewertete Salesforce-Aktie kann allein aufgrund der Bewertung dreistellig steigen
Ob mit Disruption oder ohne: Der Umsatz- und Gewinnausblick von Salesforce bleibt stark und der Markt bewertet das Unternehmen unter Wert. Schätzungen der Analysten setzen die Aktie auf etwa das 16-fache des diesjährigen Gewinns – ein attraktives Niveau – und auf weniger als das 7-fache der Prognose für 2035, was einen Kursanstieg von 200 % bis 400 % im Laufe der Zeit nahelegt. Blue-Chip-Tech-Aktien – auch Salesforce – werden üblicherweise näher dem 30-fachen ihres aktuellen Jahresergebnisses gehandelt. Was bislang fehlt, ist ein Katalysator, der mit dem anstehenden Quartalsbericht und der Prognose kommen könnte.
Der Bericht für das vierte Quartal des Geschäftsjahres 2026 wird für Ende Februar erwartet und dürfte die Konsensschätzungen wahrscheinlich übertreffen. Analysten haben ihre Prognosen bereits angehoben, doch der Konsens bleibt einstellig, obwohl das Unternehmen selbst eine Beschleunigung in den zweistelligen Bereich prognostiziert. Die Prognose wird entscheidend sein – jede Schwäche oder Stärke kann als Katalysator für Kursbewegungen wirken.
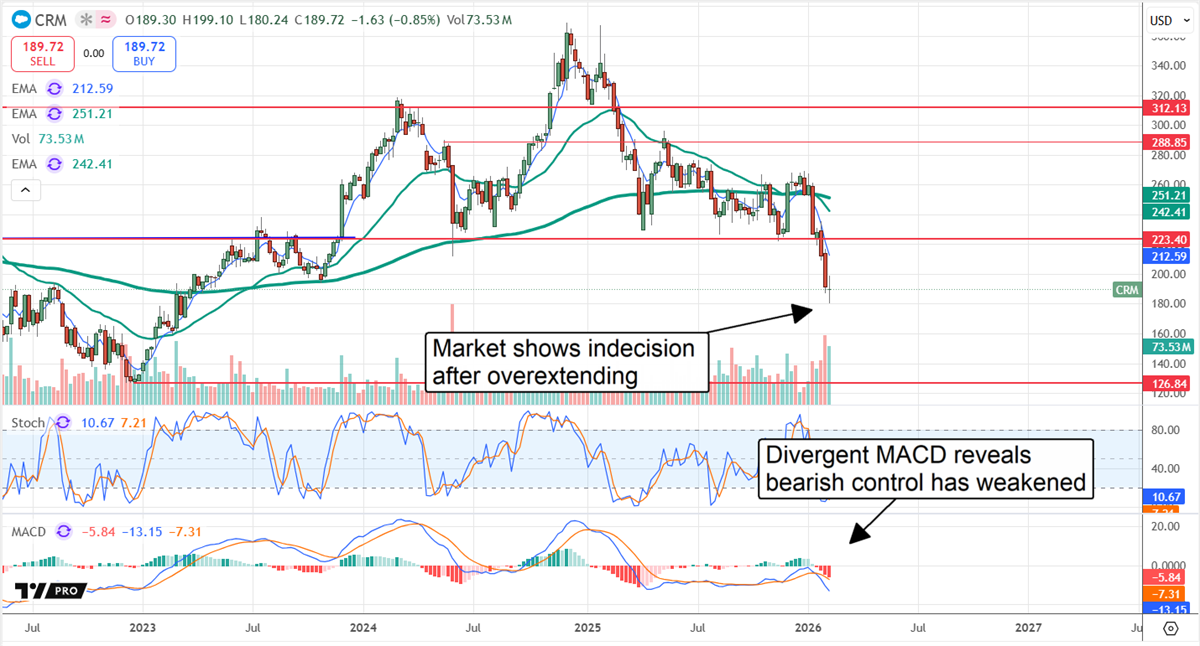
Die Kursentwicklung war zuletzt volatil. Der Markt fiel Anfang Februar auf neue Tiefststände und könnte weiter fallen. Allerdings zeigen sich zur Monatsmitte Anzeichen von Unsicherheit, sodass ein Boden erreicht sein könnte. In diesem Fall liegen die Widerstandsziele bei etwa 195 und 225 Dollar, während die entscheidende Unterstützung bei 180 Dollar liegt.
Wo sollten Sie jetzt 1.000 Dollar investieren?
Bevor Sie Ihren nächsten Trade durchführen, sollten Sie Folgendes wissen.
MarketBeat verfolgt täglich die Top-Analysten von der Wall Street sowie deren besten Aktienempfehlungen für ihre Kunden.
Unser Team hat die fünf Aktien identifiziert, die Top-Analysten ihren Kunden jetzt still und leise zum Kauf empfehlen, noch bevor der breite Markt darauf aufmerksam wird... und keine der bekannten Namen steht auf dieser Liste.
Sie sind überzeugt, dass diese fünf Aktien derzeit die besten Unternehmen für Investoren sind...
Sehen Sie sich die fünf Aktien hier an
Der Artikel „Why Analysts Still See Big Upside in Salesforce After the SaaS Scare“ erschien zuerst auf MarketBeat.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Rückblick auf die letzten 100 Jahre: Deutsche Bank prognostiziert, dass der US-Aktienmarkt seinen letzten Einbruch dieses Jahres bereits hinter sich hat.
Die Deutsche Bank verweist auf fast hundertjährige Marktdaten und zeigt auf, dass der 27. Oktober historisch oft den letzten Tiefpunkt des S&P-500-Index im Jahr markiert, woraufhin meist die sogenannte "Weihnachtsrallye" einsetzt. Das Marktverhalten im Jahr 2026 stimmt stark mit dem historischen Muster von Zwischenwahljahren überein – nachdem der Index im Mai ein Allzeithoch erreicht hat, verharrt er für fast fünf Monate auf demselben Niveau. Mit dem Countdown zur Präsidentschaftswahl am 3. November entsteht nun ein seltenes Resonanzfenster aus saisonalen und wahlzyklischen Rückenwinden.

Starke Ergebnisse entfachen die Chip-Begeisterung: SK Hynix steigt um 8 %, südkoreanische Aktien springen um 6 %, Kioxia führt mit einem Anstieg von 10 % den Nikkei-Index an.
Am Mittwoch stieg der MSCI Asia-Pacific Index um 0,8 %, wobei der südkoreanische Composite Index mit einem Plus von über 6 % anführte. Starke Ergebnisse von SK Hynix trieben den Halbleitersektor insgesamt nach oben. Kioxia sprang um 10,43 %, Ibiden, Taiyo Yuden, Murata und Renesas verzeichneten ebenfalls starke Kursanstiege bei Chip-Aktien. Die Reservebank von Neuseeland setzte überraschend die Zinserhöhungen aus, der neuseeländische Dollar fiel um über 1 % und erreichte gegenüber dem australischen Dollar den größten Tagesverlust seit 2017. Brent-Rohöl erholte sich um 1,6 %, Gold fiel leicht auf etwa 4045 US-Dollar pro Unze zurück.
NXP (NXPI.US) Q3-Telefonkonferenz: Anhebung des Zentrumsziels auf 1 Milliarde US-Dollar, erwartet zweistelliges Wachstum und 60% Bruttomarge bis 2027.
NXP erzielte im dritten Quartal einen Umsatz von 3,79 Milliarden US-Dollar, was einem Anstieg von 19 % gegenüber dem Vorjahr entspricht. Der Umsatz im Automobilbereich überschritt erstmals 2 Milliarden US-Dollar, und das SDV-Geschäft erreichte eine jährliche Umsatzrate von über 1,5 Milliarden US-Dollar. Das Unternehmen hat eine neue Aktienrückkaufgenehmigung in Höhe von 5 Milliarden US-Dollar erhalten, wodurch das gesamte genehmigte Rückkaufvolumen auf 6,3 Milliarden US-Dollar steigt. Für das vierte Quartal gibt NXP einen Umsatzausblick von 3,85 Milliarden US-Dollar bekannt.
Krypto-Preise
Mehr


