
Der US-PPI für August ist unerwartet stark zurückgegangen – besteht nun eine Chance auf eine Zinssenkung der Federal Reserve um 50 Basispunkte?

Die PPI-Daten könnten darauf hindeuten, dass auch der CPI nachlässt, was die Diskussion über das Ausmaß der Zinssenkung der Fed im September komplexer macht...
Der vom US Bureau of Labor Statistics (BLS) am Mittwoch veröffentlichte Produzentenpreisindex (PPI) für August zeigt, dass der Inflationsdruck auf Großhandelsebene nachlässt, was die Wahrscheinlichkeit eines starken Anstiegs der Verbraucherpreise in den kommenden Monaten verringert.
Die jährliche PPI-Rate in den USA lag im August bei 2,6 %, dem niedrigsten Stand seit Juni und deutlich unter den erwarteten 3,3 %. Der vorherige Wert wurde von 3,3 % auf 3,1 % nach unten korrigiert. Die monatliche Rate lag bei -0,1 %, dem ersten Rückgang seit vier Monaten, ebenfalls unter den erwarteten 0,3 %. Der vorherige Wert wurde von 0,9 % auf 0,7 % nach unten korrigiert.
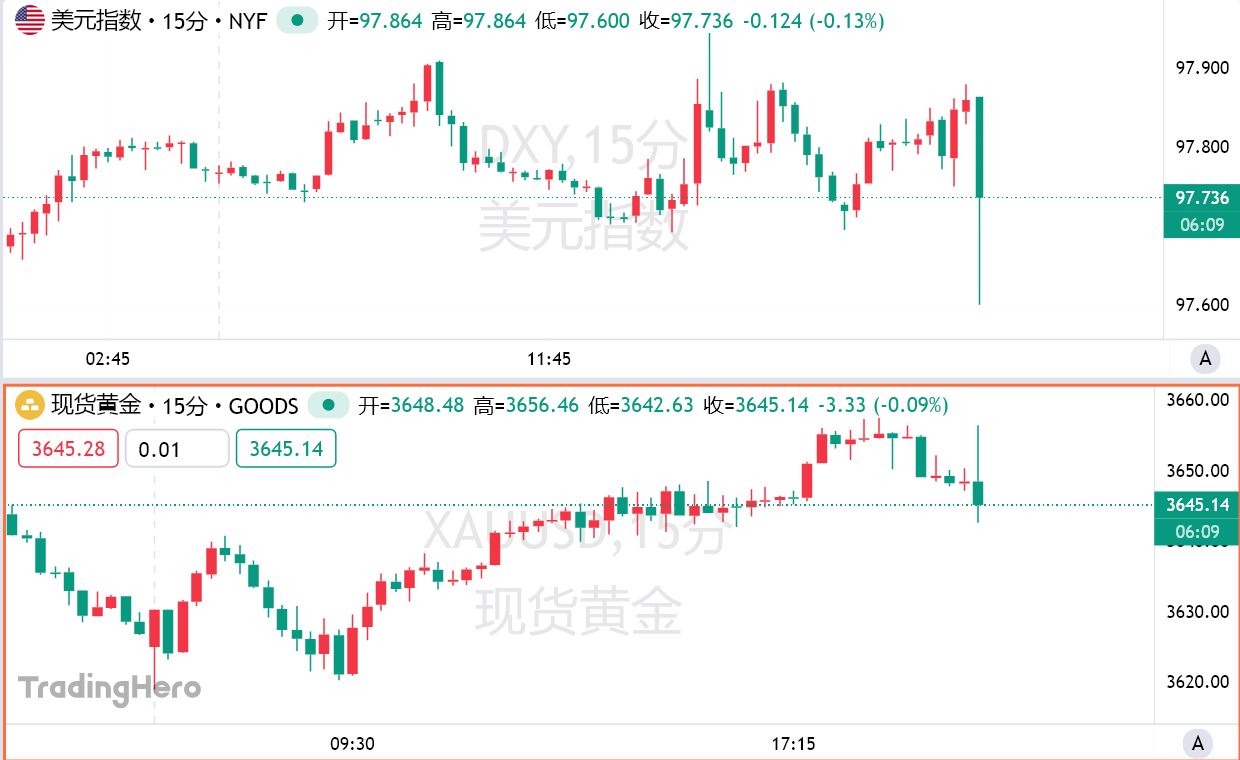
Der US-Dollar-Index fiel kurzfristig um 26 Punkte auf ein Tief von 97,6. Spot-Gold stieg kurzfristig um 8 US-Dollar, gab dann aber etwas nach. Nicht-US-Währungen legten allgemein zu, der Euro/US-Dollar stieg kurzfristig um mehr als 30 Punkte auf ein Hoch von 1,1729. Der US-Dollar/Yen fiel kurzfristig um 40 Punkte auf ein Tief von 147,11. Die US-Aktienindex-Futures stiegen kurzfristig, die S&P 500 Index-Futures legten um 0,44 % zu.
Die kurzfristigen US-Zinsfutures stiegen nach Veröffentlichung der PPI-Daten, Händler erhöhten ihre Wetten auf eine Zinssenkung der Fed. Die US-Staatsanleihen erholten sich insgesamt, die Rendite der 10-jährigen US-Staatsanleihe fiel um 0,6 Basispunkte auf 4,068 %. Die Rendite der 2-jährigen US-Staatsanleihe sank um 1,1 Basispunkte auf 3,531 %. Die Rendite der 30-jährigen US-Staatsanleihe stieg um 0,5 Basispunkte auf 4,722 %.
Obwohl die Zollpolitik von Trump die Unternehmenskosten erhöht hat, vermieden es die Unternehmen im vergangenen Monat dennoch, die Preise stark anzuheben. Der Rückgang des PPI erfolgte nach einem deutlichen Anstieg im Juli. Viele Unternehmen befürchten, dass starke Preiserhöhungen in einem von wirtschaftlicher Unsicherheit geprägten Umfeld die Kunden abschrecken könnten.
Die neuesten PPI-Daten fügen der geldpolitischen Debatte der Fed eine weitere Komplexität hinzu. Investoren sind bereits überzeugt, dass die Fed nächste Woche die Zinsen senken wird, aber das Ausmaß der Zinssenkung ist noch unklar. Der Markt rechnet allgemein mit einer Zinssenkung um 25 Basispunkte, aber schwache Arbeitsmarktdaten lassen die Möglichkeit einer stärkeren Zinssenkung um 50 Basispunkte wieder aufleben.
Adam Button, Analyst der US-Finanzwebsite investinglive, sagte, dass morgen der Verbraucherpreisindex (CPI) veröffentlicht wird. Die PPI-Daten seien ein starkes Signal dafür, dass die CPI-Daten unter den Erwartungen liegen könnten. Sollte das CPI-Ergebnis unter den Erwartungen liegen – insbesondere deutlich unter den Erwartungen –, würde die Wahrscheinlichkeit einer Zinssenkung der Fed um 50 Basispunkte steigen. Er wies insbesondere darauf hin, dass der Rückgang des PPI ohne Lebensmittel und Energie im Monatsvergleich den größten Wert der letzten zehn Jahre erreicht hat.
Das Ausmaß, in dem Unternehmen die Zollbelastung auf die Verbraucher abwälzen, wird ein Schlüsselfaktor für die Entwicklung der Zinssätze in diesem Jahr sein. Obwohl Fed-Beamte allgemein erwarten, dass Importzölle die Inflation im verbleibenden Jahr 2025 ansteigen lassen werden, ist noch unklar, ob es sich um eine einmalige Anpassung oder um einen längerfristigen Effekt handelt.
Die am Donnerstag zu veröffentlichenden CPI-Daten werden Aufschluss darüber geben, inwieweit die Zölle im August die US-Verbraucher beeinflusst haben. Prognostiker erwarten, dass der Kern-CPI ohne Lebensmittel und Energie im Monatsvergleich erneut steigen wird.
Für Ökonomen ist die Bedeutung des PPI-Berichts auch darin begründet, dass einige seiner Komponenten zur Berechnung des von der Fed bevorzugten Inflationsindikators – des Preisindex für persönliche Konsumausgaben (PCE) – herangezogen werden. Diese relevanten Kategorien zeigten im August ein gemischtes Bild: Die Preise für Portfoliomanagement-Dienstleistungen und Flugtickets stiegen weiterhin stetig, während die Indikatoren für Gesundheitsdienstleistungen moderater ausfielen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Vertiv, führender Anbieter von KI-Flüssigkeitskühlung, verzeichnete im dritten Quartal einen Umsatzanstieg von 61 % gegenüber dem Vorjahr und einen Auftragszuwachs von über 100 %. Die Aktie stieg vorbörslich um mehr als 15 % | Finanzberichts-Ausblick
Vertiv erzielte im dritten Quartal einen Nettoumsatz von 4,313 Milliarden US-Dollar, was einem Anstieg von 61% gegenüber dem Vorjahr entspricht. Das bereinigte Ergebnis je Aktie betrug 2,21 US-Dollar und stieg im Jahresvergleich um 78%, beide Werte übertrafen die Erwartungen deutlich. Das organische Auftragswachstum lag im Jahresvergleich bei über 100% und zeigt, dass die hohe Dynamik voraussichtlich anhält. Das Unternehmen hat die Jahresprognose vollständig angehoben: Der Medianwert des Nettoumsatzes liegt nun bei 14,65 Milliarden US-Dollar, der Medianwert des Gewinns je Aktie beträgt 7,15 US-Dollar. Der Aktienkurs stieg vorbörslich zeitweise um mehr als 15%.
Das zuverlässigste Warnsignal am US-Aktienmarkt ist aktiviert! Nach den letzten beiden Aktivierungen folgte jeweils ein großer Bärenmarkt.
Der Quality-Faktor QMJ, der die US-Aktienmärkte seit fast 70 Jahren verfolgt, sendet derzeit seltene Warnsignale aus. Im Juli dieses Jahres verzeichnete dieser Indikator mit einem monatlichen Anstieg von 14,3 % den größten Zuwachs seit 1957. Zuvor endete der mehr als zwei Jahre andauernde Überperformance-Zyklus von „Müll-Aktien“ abrupt. In der Vergangenheit traten ähnliche starke Wendepunkte des QMJ während des Platzen der Internetblase im Jahr 2000 und der Finanzkrise 2008 auf.

Heute Nacht bleibt die Federal Reserve „auf Kurs“ ohne Überraschungen, der Markt entscheidet sich für „alles kaufen“ (außer Öl).
Die Federal Reserve wird heute Abend voraussichtlich die Zinserhöhungen pausieren, aber starke US-Wirtschaftsdaten treiben die Wahrscheinlichkeit einer Zinserhöhung im Dezember wieder auf über 80 % und die Erwartung von „länger höheren Zinsen“ nimmt zu. Ungewöhnlich ist, dass Aktien, der US-Dollar, Gold und Bitcoin gleichzeitig steigen – der Markt spielt eine „alles kaufen“-Rallye, nur Rohöl fällt entgegen dem Trend. Hinter dem breit angelegten Anstieg sind der Druck auf AI-Finanzierungen und Kreditrisiken weiterhin nicht verschwunden, und die Wall Street warnt vor Marktkorrekturen.
Krypto-Preise
Mehr


