
Drei-Phasen-Skript des Kryptomarktes: kurzfristige Turbulenzen, mittelfristiger Ausbruch, langfristige Unsicherheiten – Zyklusanalyse von BTC, ETH und Altcoins

Kürzlich hat sich ein Wendepunkt in der US-Makroökonomie ergeben: Die Arbeitslosenquote ist auf 4,3 % gestiegen (der höchste Stand seit 2021), und die neu geschaffenen Stellen außerhalb der Landwirtschaft betragen nur 22.000, was deutlich unter den Markterwartungen liegt. Dies ist das erste Mal seit der Pandemie, dass eine doppelte Warnung von „steigender Arbeitslosigkeit + verlangsamter Beschäftigung“ auftritt.
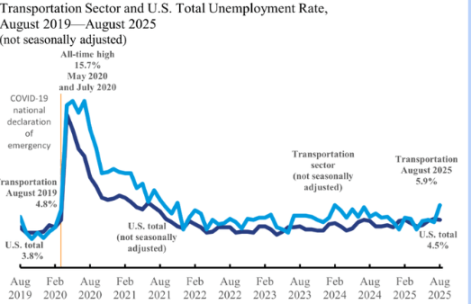
Der Markt hat schnell reagiert: Die Futures preisen bereits vollständig eine Zinssenkung im September ein (höchstwahrscheinlich 25 Basispunkte, aber auch 50 Basispunkte sind möglich), und Händler erwarten mindestens drei Zinssenkungen im Jahr 2025. Der Wendepunkt der Federal Reserve-Politik ist besiegelt.
Allerdings bedeutet eine Zinssenkung nicht, dass Risikoanlagen sofort in einen einseitigen Aufwärtstrend übergehen. Für den Kryptomarkt werden sich kurzfristig, mittelfristig und langfristig völlig unterschiedliche Entwicklungsmuster zeigen.
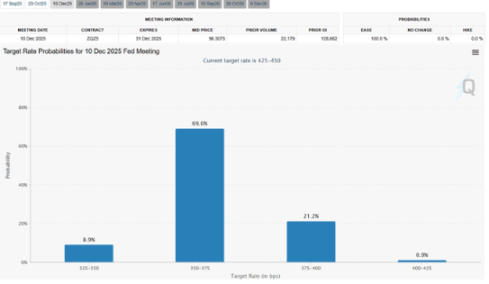
1. Kurzfristig (nächste 3–4 Wochen): Panik und Korrektur
Schwache Wirtschaftsdaten lösen Rezessionsängste aus;
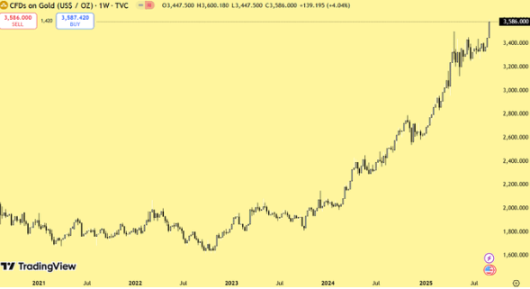
Gold erreicht ein Allzeithoch, während Risikoanlagen unter Druck geraten;
Bitcoin könnte frühere Tiefststände erneut testen, Ethereum und Altcoins könnten um 10–20 % fallen;
Dies bedeutet nicht das Ende des Bullenmarktes, sondern ist ein Fluchtverhalten des Marktes in der Anfangsphase schlechter Nachrichten.
2. Mittelfristig (Q4 2025 – Q1 2026): Liquidität treibt neue Höchststände
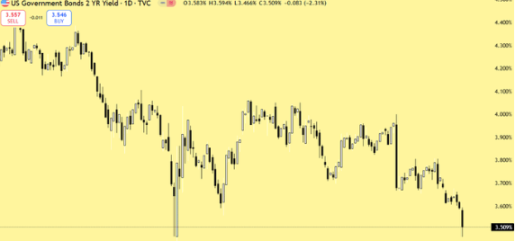
Die Umsetzung der Zinssenkung wird die Anleiherenditen senken, Kreditaufnahme und Ausgaben steigen, Unternehmensgewinne und Aktienmärkte werden gestärkt;
Historische Muster zeigen, dass Bitcoin und Altcoins in Phasen steigender Aktienmärkte oft noch stärker zulegen;
Das Besondere an diesem Zyklus ist der Einstieg institutioneller Gelder:
Bitcoin- und Ethereum-Spot-ETFs haben den Geldfluss von Pensionsfonds und Vermögensverwaltern geöffnet;
Die Genehmigung von Altcoin-ETFs rückt näher;
Sollten die 7,2 Billionen US-Dollar der Geldmarktfonds aufgrund sinkender US-Staatsanleihenrenditen abfließen, würde selbst ein Zufluss von nur 1 % in den Kryptomarkt ausreichen, um BTC und Altcoins auf neue Allzeithochs zu treiben.
Daher wird das vierte Quartal 2025 das entscheidende Zeitfenster für einen Liquiditätsausbruch im Kryptomarkt sein.
Bitcoin wird mit hoher Wahrscheinlichkeit zuerst an Stärke gewinnen, während die Hochphase der Altcoins Anfang 2026 stattfinden könnte.
3. Langfristig (ab Q1 2026): Rückkehr der Inflation und zyklische Risiken
Die im Jahr 2025 neu eingeführten Zölle werden sich nach 6–8 Monaten schrittweise in den Inflationsdaten widerspiegeln;
Wenn die Inflation wieder ansteigt und die Arbeitslosenquote weiterhin hoch bleibt, könnte die Federal Reserve gezwungen sein, Zinssenkungen zu pausieren oder sogar wieder zu erhöhen, was das Risiko einer Stagflation birgt;
Die Geschichte zeigt, dass dies oft das zyklische Hoch von Aktien- und Kryptomärkten markiert, gefolgt von einem Bärenmarkt.
Fazit
Insgesamt sieht das Drehbuch für den Kryptomarkt etwa wie folgt aus:
Kurzfristig (nächste 3–4 Wochen): Turbulenzen und Korrekturen, BTC, ETH und Altcoins könnten um 10–20 % zurückgehen;
Mittelfristig (Q4 2025 – Q1 2026): Liquiditätsgetriebene Märkte, BTC dürfte neue Höchststände erreichen, Altcoins treten in eine Hochphase ein;
Langfristig (ab Q1 2026): Inflationsrisiken und politische Umkehr könnten das Ende dieses Bullenmarktes einläuten.
Zentrale Erkenntnis:
Kurzfristige Rücksetzer sind eine instinktive Reaktion auf wirtschaftliche Signale und bedeuten nicht das Ende des Bullenmarktes. Die wirklich große Chance liegt im vierten Quartal 2025, aber Investoren müssen auch frühzeitig ein Risikomanagement und Ausstiegsstrategien für 2026 planen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Samsung Electronics Q3 Umsatz und Betriebsgewinn erreichen erneut Rekordwerte, aber Reingewinn bleibt unter den Erwartungen
Der Nettogewinn von Samsung Electronics im dritten Quartal beträgt 75,21 Billionen KRW, Schätzung war 89,06 Billionen KRW. Der Betriebsgewinn von Samsung Electronics im dritten Quartal liegt bei 107,44 Billionen KRW. Der Umsatz von Samsung Electronics im dritten Quartal beträgt 195,25 Billionen KRW. Der Chip-Umsatz von Samsung im dritten Quartal liegt bei 147,1 Billionen KRW. Samsung wird Ende Januar den Plan zur Aktionärsrendite bekannt geben und plant, im dritten Quartal eine Bardividende in Höhe von 30 Billionen KRW auszuschütten.
Die 17-Milliarden-Dollar-Übernahme steht kurz bevor: DoorDash (DASH.US) plant die Übernahme von Instacart und steigt damit in den Wettbewerb um den Familieneinkauf ein – offizielle Ankündigung bereits am Donnerstag möglich.
DoorDash beabsichtigt mit dem Kauf von Instacart, den durch Food Delivery aufgebauten Nutzerzugang und das Zustellnetzwerk weiter auf das größere Segment des Einkaufs im Supermarktbereich für Privathaushalte auszudehnen. Die Verhandlungen begannen damit, dass Instacart einen Verkauf prüfte und mit potenziellen Käufern wie Uber und DoorDash Kontakt aufnahm; bis zum 26. Oktober berichteten mehrere Medien, dass beide Parteien intensive Gespräche führen und eine potenzielle Transaktion mit einer Bewertung von etwa 17 Milliarden US-Dollar diskutieren.
Die Federal Reserve bleibt untätig, Oracle (ORCL.US) steigt um 11% und löst eine Technologieaktien-Rallye aus.
Die US-Notenbank hält den Zinssatz unverändert bei 3,75%~4,00%. Kombiniert mit einer starken Wachstumsaussicht von Oracle und einem Rekordgewinn von SK Hynix, steigt der S&P 500 Index den dritten Tag in Folge. Der Nasdaq schließt mit einem Plus von 0,27%. Der Fokus des Marktes richtet sich nun auf die Quartalsberichte der großen Tech-Unternehmen.
Krypto-Preise
Mehr


