
AI hekayəsi qızılın qiymətini sıxışdırır, ABŞ dövlət borcu təzyiqi orta və uzun müddətli imkanlar yaradır

Huixin Veb 7 oktyabr xəbər verir—— Qızılın qiymətinin kəskin geri çəkilməsi bulls tərəfinə zərbə vurdu, AI-nin son təhlili uzunmüddətli ABŞ dövlət istiqrazı faizlərinin artmasına səbəb oldu və qızılın qiymətini sıxdı, lakin vərdişlə yaranan düşüncədə qızılda fürsətlər gizlənir.
Çərşənbə (7 oktyabr) qızılın qiyməti bütün gün aşağı meyilli oldu, hazırda 4121 səviyyəsində ticarət olunur. Dünən qızılın qiyməti dipdən dönüb yüksəlməsi ilə toplanan həvəs, bu gün bütün long tərəfdə olan vəsaitləri məyus etdi.
Faktiki faiz dərəcələrinin kəskin enməsi nominal faizdən daha çoxdur, əsas səbəb bazarda AI investisiya istilərinin və geosiyasi qeyri-müəyyənliyin uzun müddətli dövlət istiqrazına sahib olanların daha yüksək faiz kompensasiyasına ehtiyac duyduğunu düşünülməsidir. Eyni zamanda, inflyasiyanın davamlılığı səbəbindən gələcək pulun dəyəri azalır, buna görə faktiki faiz daha çox azalır.
Eyni zamanda neftin qiyməti son dövrlərdə dalğalıdır, bu da avronu sıxaraq dollar indeksini yüksəldir.
Geosiyasi enerji riski səngiməyib: Dollar indeksini yüksəldir
Husi silahlı qruplaşmasının nümayəndəsi təsdiqləyib ki, silahlı qüvvələr Səudiyyənin Mandeb boğazına topladığı qoşunun qarşısını alıb, ballistik raketlərlə hücum edərək qarşı tərəfə insan və texnika zərəri vurub; Hörmüz boğazında hücumların tezliyi də artır, bu ay boğazda baş verən hücumlar regionda ümumi hücumların yarısına çatıb.
Bəzi gəmiçilik şirkətləri yan keçmə və gəmi-gəmi transferi ilə xam neftin çatdırılmasında kəsinti şokunu yumşaltsalar da, EIA hesab edir ki, 2027-ci ilin birinci rübündə neft istehsalının dayanması əhəmiyyətli dərəcədə azalacaq, lakin 2026-cı il ərzində Yaxın Şərq neftinin təklifi hələ də məhduddur. ABŞ-da dizel ehtiyatları qısa müddətli tam bərpa edə bilmir, şərq sahilində distillə edilmiş neft ehtiyatları beş illik orta göstəricidən 32% aşağıdır və bu qışda ehtiyatlar hələ də ciddi aşağı olacaq.
Bazarın əsas negativi: AI uzunmüddətli faizlərin məntiqini dəyişir, qızılın qiymətini sıxır
Lakin bazar tez başqa, daha güclü əsas anlatıya keçir: AI kapital xərcləri uzunmüddətli tarazlı faktiki faiz dərəcəsi r* yüksəldir, uzunmüddətli aktivləri sıxır.
FED rəsmiləri ardıcıl hawkish mövqedə çıxış edir, bu anlatının katalizatoruna çevrilir.
San Francisco FED-dən Daly qeyd edib ki, AI-nin gətirdiyi çip tələbatı yayılır, əlaqəli qiymət təzyiqi bir dəfəlik təsir deyil; əgər AI, gömrük və enerji şokları davam edərsə, FED-in əlavə faiz artımı ehtimalı var. Kansas City FED-in sədri Schmidtd daha birbaşa mövqe bildirib: inflyasiya vəziyyəti hələ də qatı, AI-nin hərəkətə gətirdiyi data mərkəzi və yarımkeçirci kapital xərcləri artıq inflyasiyaya əsas təsir edir; uzunmüddətli istiqraz gəlirləri artıbsa da, FED-in qısamüddətli dövlət faizləri səviyyəsində inflyasiyaya qarşı tədbirləri zəifləyə bilməz.
Bazar bu məntiqi daha dərindən analiz edir: AI geniş miqyaslı infrastruktur, çip istehsalı artımı, cəmiyyətdə investisiya ehtiyacı kəskin yüksəlir, uzunmüddətli kapital böyük rəqabətlə paylaşılır, uzunmüddətli neytral faktiki faiz dərəcəsi r* yüksəldilməlidir.
Eyni vaxtda Temasek və Bridgewater Dalio sinxron şəkildə risk xəbərdarlığı yayıblar, AI investisiya istiliyinin köpüklənmə riski olduğunu vurğulayırlar. AI-nin genişlənməsi böyük borc ilə dəstəklənir, faizlər yüksək qalarsa, köpük partlaya bilər və xərclər dövlət gəlirlərini də azalda bilər.
Bazar eyni vaxtda iki risk qiymətləndirir: Qısamüddətli AI kapital xərcləri fondu xərclərini yüksəldir, uzunmüddətli AI köpüyü partlayarsa, durğunluq riski yaranacaq.
Qrafik göstəriciləri ilə təsdiq: Uzunmüddətli faizlər artdı, qızılın qiyməti zəifləyir
Qrafik birbaşa bu anlatını təsdiqlədi: 10 illik ABŞ dövlət istiqrazı gəliri aşağı başlanğıcla yüksəldi, 2 illik gəlir demək olar ki, sabit qaldı, ayı steepening vəziyyəti formalaşdı.
Gəlir artımının əsas səbəbi TIPS faktiki faizlərinin bərpasıdır, qısamüddətli FED faiz artımı gözləntilərinin kəskin artımı deyil.
Faktiki faiz dərəcəsi yüksəldiyinə görə, enerji inflyasiyası qızılın qiymətinə dəstək olan riski zəiflədi, qızılın qiymətinin təzyiq altında aşağı getməsinə səbəb oldu.
Burada bazarın əsas ziddiyyəti meydana çıxır: Bir tərəfdən, Mandeb və Hörmüz boğazında gəmiçilik hücumları davam edir, xam neftin təklifi məhduddur, uzunmüddətli inflyasiya risk premiumu yüksəlir, bu qızıl üçün pozitivdir;
Digər tərəfdən, bazar AI-nin fond xərclərini yüksəltdiyini qiymətləndirir, uzunmüddətli faktiki faizlər artır, faizsiz aktiv olan qızılın saxlama xərcləri artaraq güclü negativ təsir yaradır.
Bazarın gələcək müşahidəsi: Yüksək faizlər daim negativ deyil, ABŞ dövlət borcu təzyiqi çevrilə bilər
Bazarda vərdişlərlə formalaşmış fikir daha çoxdur, faiz dərəcəsi artımı metallara daim negativ təsir göstərir, yaxın zamanda qızılın qiyməti daha da aşağı gedə bilər.
Lakin əslində faizlərin yüksəlmə səbəbi çox mühümdür. Əgər faiz artımı inflyasiyanın artması və ya suveren borc riski ilə bağlıdırsa, bu, qızıl üçün dəstək verə bilər.
Hazırda FED-in inflyasiya ilə mübarizəsi daha çox formal xarakterdədir, ABŞ hökumətinin borcu davamlı böyüyür və sərt məhdudiyyət yaradır. FED-in faizləri uzun müddət yüksək saxlamaq imkanları məhduddur.
Böyük borc təzyiqi altında FED gələcəkdə məcbur qalıb faiz artımını dayandıra bilər, hətta monetar yumşalma başlaya bilər. Belə bir ssenaridə qiymətli metallar yeni artım dalğası ilə qarşılaşa bilər.
Texniki baxış: Qızılın qiyməti moving averages üzrə bearish formadadır, əvvəllər də qeyd edilmişdi ki, qızılın qiyməti ehtimalən sideways olacaq, yüksəlişlərdə təzyiq var. Hazırda hərəkət sideways, lakin 4050 dəstək səviyyəsinə yaxın olduğuna görə kəskin təkanla geri sıçrayış mümkün ola bilər.
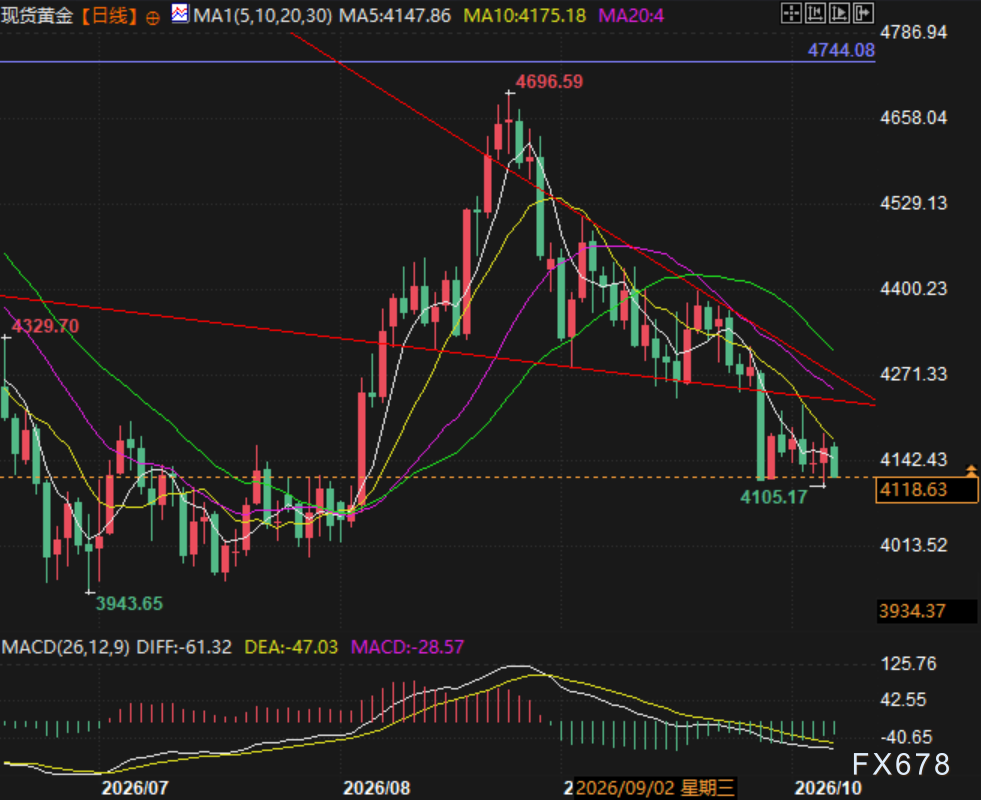
(Spot qızıl gündəlik qrafiki, mənbə: Easy Huixin Veb)
GMT+8 saat 18:00-da spot qızılın qiyməti 4117 dollar/unsiyədir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
ABŞ fond bazarı proqnozu | Üç əsas indeksin fyuçersləri birgə enir, Brent nefti yenidən 100 dolları aşır, 30 illik ABŞ dövlət istiqrazlarının gəlirliliyi 2002-ci ildən bəri ən yüksək səviyyəyə çatır
ABŞ-ın üç əsas fond indekslərinin fyuçersləri eyni zamanda düşür.

Maivell (MRVL.US) investor günü “Wall Street-dən yüksək” beş illik planını açıqladı: Goldman Sachs bunu bəyənməyərək “neytral” reytinqini saxladı.
Goldman Sachs bildirib ki, qiymətləndirmə artıq əksər optimist hissləri səhmlərin qiymətinə daxil edib, bank hədəf qiymətini 220 dollardan 270 dollara qaldırıb və reytinqini “neytral” səviyyədə saxlayıb.


