
Goldman Sachs: Süni İntellekt əvvəl əziyyət çəkəcək, sonra fayda verəcək

👆Mavi yazıya klikləyin, bizi izləyin
Goldman Sachs hesabatı
Texnoloji nəhənglərin AI üçün sürətlə pul xərclədiyinə hamımız artıq şahid olmuşuq. Goldman Sachs bir hesabat yayımlayıb və son zamanlar müştərilərinin ən çox soruşduğu üç AI sualına cavab verir. Buraya AI kapital qoyuluşunun gələcəyi, bu yatırımı dəstəkləmək üçün nə qədər gəlir lazım olacağı və hazırda birja bazarının AI-ni necə qiymətləndirdiyi daxildir. Etiraf etməliyəm ki, bu suallardan hər biri milyardlıq dəyər daşıyır! Odur ki, bu hesabatın köməyi ilə, gəlin bu suallara baxaq.
Birinci sual barədə, AI kapital qoyuluşu bundan sonra necə davam edəcək? Goldman Sachs qeyd edir ki, bu il beş böyük bulud şirkətinin kapital xərcləri təxminən 800 milyard dollar təşkil edəcək və bazar gözləyir ki, gələn il bu, 1.1 trilyon dollara çatacaq. Əsas səbəb, indi hesablama gücünün tələbi təklifi üstələyir və hələ çoxlu sifarişlərin təslim olunması gözlənilir.
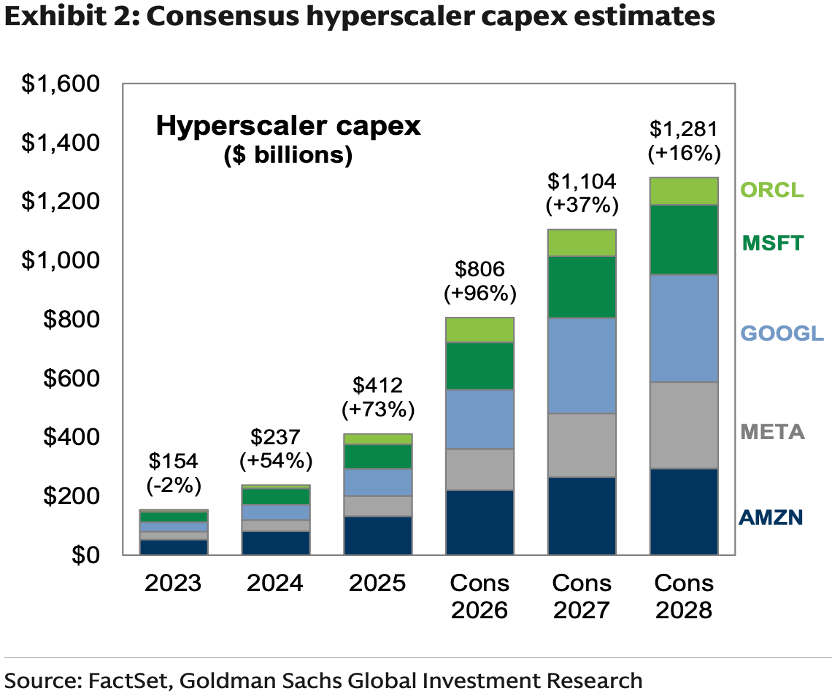
Goldman Sachs-ın proqnozu daha yüksəkdir, gələn il bu xərclərin təxminən 1.2 trilyon dollara çatacağını hesablayır. Lakin artım tempi bu ildən, təxminən 100% səviyyəsindən tədricən azalmağa başlayacaq. Artımın yavaşlamasının səbəblərindən biri də puldur: beş böyük bulud şirkəti bu il kapital xərcləri ilə artıq əməliyyat fəaliyyətindən gələn pul axınını üstələyib. Yatırımı daha da artırmaq üçün borc götürmək və ya səhmlər buraxmaq lazımdır. Goldman Sachs hesab edir ki, bu bulud şirkətlərinin faiz ödənişini ödəmə qabiliyyəti hələ də sağlamdır, lakin maliyyələşdirmənin davam edib-etməyəcəyi sual altındadır. Bundan başqa, hökumətlərin məlumat mərkəzlərinin qurulmasını məhdudlaşdırması, qabaqcıl modellərin qəsdən gecikdirilməsi kimi faktorlar da tikinti tempini məhdudlaşdırır.
Buna baxmayaraq, hesablama gücünə olan tələbat və gözlənilən sifarişlər bu bulud şirkətlərinin yatırımlarını artırmağa davam etməsinə səbəb olur. Açıq mənbə modellərin rəqabəti artdıqca, AI token ödənişləri getdikcə aşağı düşür və istifadə həcmi daha sürətli böyüməlidir ki, gəliri və ardıcıl investisiyaları təmin edə bilsin. Buna görə, Goldman Sachs kapital xərclərinin artımının davam edəcəyini, lakin artım tempinin tədricən azalacağını proqnozlaşdırır.
İkinci sual isə, belə böyük investisiyanı dəstəkləmək üçün nə qədər gəlir lazımdır? Goldman Sachs bu və gələn ilin ortalama AI kapital xərclərini nəzərə alaraq hesablayır ki, əsas hesablama gücü istehsalçıları gələcək illərdə hər il təxminən 300 milyard dollar həcmində AI gəliri əldə etməlidirlər ki, avadanlıqların amortizasiyası və əməliyyat xərcləri tam ödənə bilsin. Əgər 10%-20% investisiya gəliri də nəzərə alınsa, illik lazım olan gəlir 400 milyarddan 500 milyard dollaradək yüksəlir.
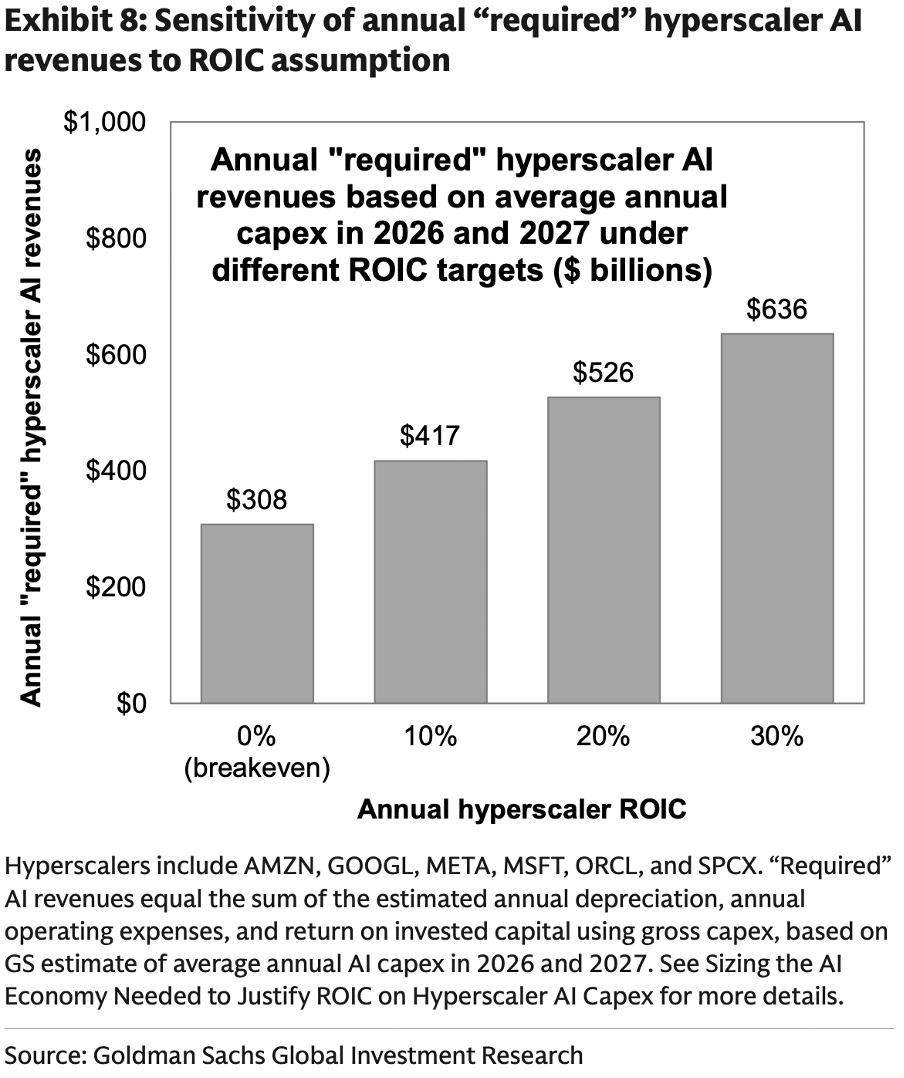
Hazırda bulud şirkətlərinin AI gəliri hələ bu həddə çatmayıb, lakin artım sürətlənir. Amazon, Google və Microsoft-un təslim olunacaq sifarişlərinin ümumi dəyəri 1.7 trilyon dollara çatır. Bu sifarişlərin içində adi bulud xidməti də var, hamısı AI gəliri deyil, lakin gələcək gəlir yüksək böyümə üçün əsas verir.
Lakin, AI tətbiq şirkətləri bulud şirkətlərindən hesablama gücü alır və məhsulunu satır, müştərilər ödədikləri pulun bir hissəsini bulud şirkətinə, qalanını isə öz təlim, çıxış və başqa xərclərinə sərf edir, üstəlik mənfəət də qazanmalıdırlar. Goldman Sachs əlavə hesablamalar aparıb: əgər tətbiq şirkətləri 30% əməliyyat mənfəətini saxlayırsa və bulud şirkətləri 10%-20% investisiya gəliri alırsa, bu şirkətlər illik təxminən 1 trilyon dollar AI gəliri əldə etməli olacaqlar. Elə qrafikdə fərziyyələrə baxmaq olar.
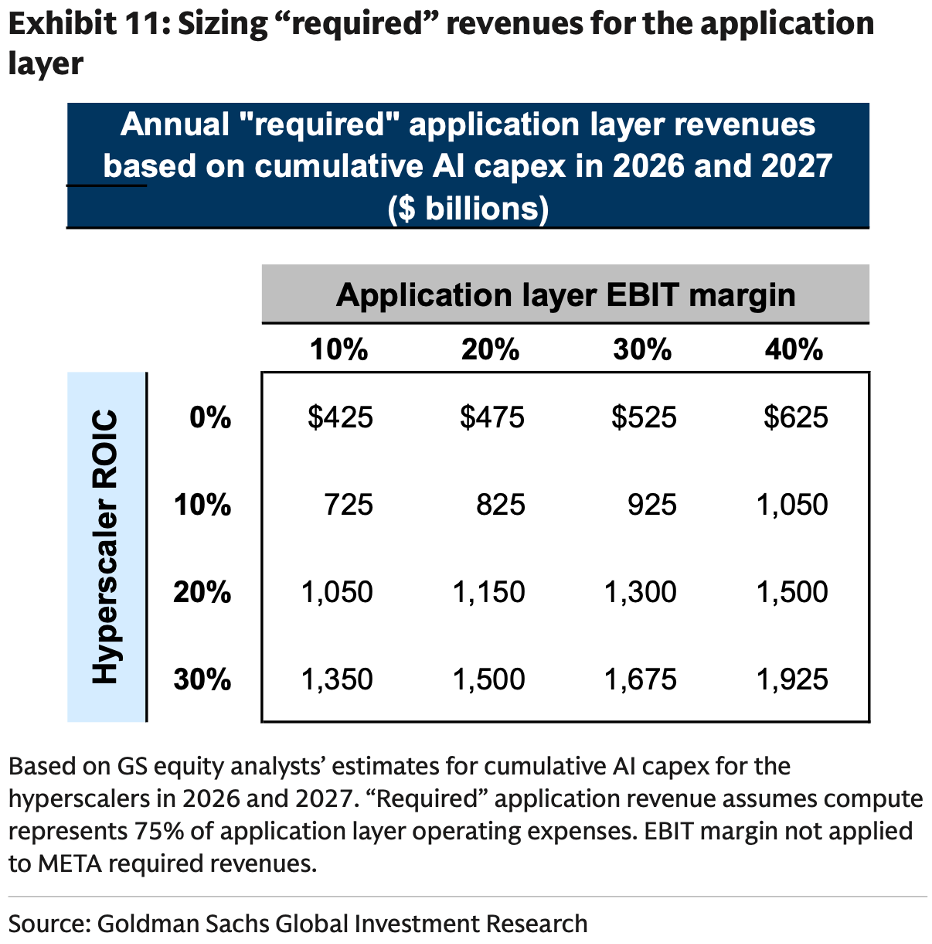
Bu rəqəmlər çox böyüktür, lakin Goldman Sachs hesab edir ki, AI bu miqyasa çatmaq ehtimalı yüksəkdir. Müqayisə üçün, bu il dünyada reklam və proqram təminatı xərcləri hər biri təxminən 1.5 trilyon dollar təşkil edir. AI şirkətlərə xərcləri azaltmağa və səmərəliliyi artırmağa kömək edir, bu real faydalar da şirkətlərin davamlı ödəniş etməsinin əsasını qoyacaq və AI gəlirinin böyüməsini təmin edəcək.
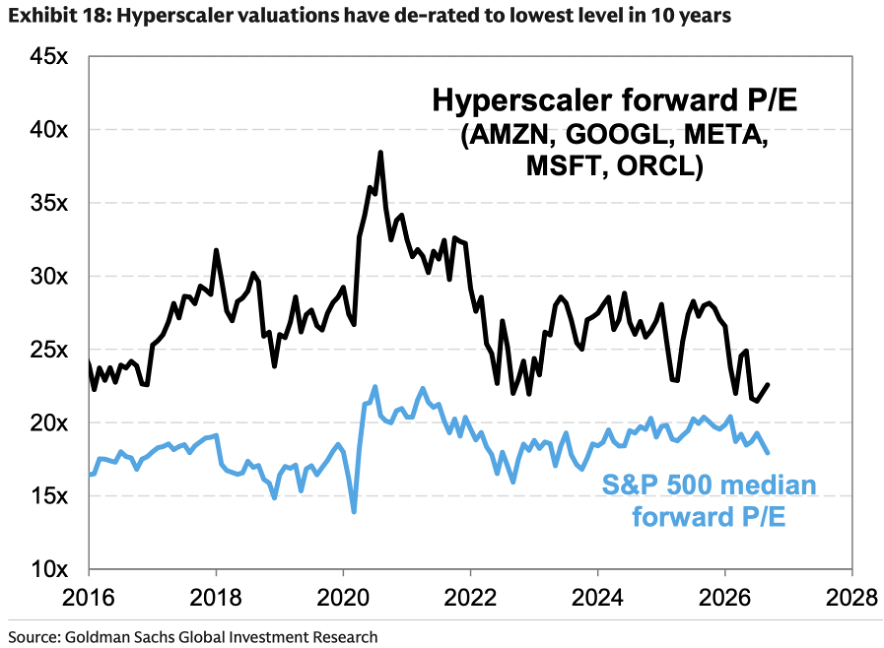
Sonuncu, üçüncü sual: hazırda birja bazarı AI-nı necə qiymətləndirir? Goldman Sachs qeyd edir ki, bazarın AI-nın davamlı gəlir gətirə biləcəyinə dair narahatlığı artıq hissə-hissə qiymətlərə təsir edib. AI infrastrukturu səhmlərinin irəlidə nəzərdə tutulan gəlir nisbəti (forward PE) medianası bu ilin aprelindəki 32-dən 22-yə düşüb, yəni bu şirkətlərin dəyəri artıq endirilib.
Yarımsistem bölməsinə baxaq. Saxlama (storage) səhmləri tarixdən ortalama iki dəfə daha yüksək mənfəət marjası göstərir. Lakin saxlanma sektoru dövrü dəyişən sektordur; bazar indiki yüksək mənfəətin davamlı olacağına inanmır, buna görə də dəyəri aşağı verir. Hazırda saxlanma səhmlərinin PE nisbəti cəmi 4 civarındadır, bu isə son 15 ilin ortalamasının yarısıdır. Müqayisədə, çip dizayn şirkətləri bu qədər fərqli tarixi səviyyədən kənara çıxmayıb, gələcəkdə mənfəət azalsa belə, fərq məhdud olacaq.
Beş böyük bulud şirkətinə baxaq. Goldman Sachs qeyd edir ki, bunların yenidən bazara liderlik etməsi üçün üç şərt lazımdır: iqtisadi artımın yavaşlaması, AI investisiyalarının gəlirə çevrilməsi və kapital xərclərinin artım tempinin azalması. Bu üç şərt tədricən yaxınlaşır. Eyni zamanda, bulud şirkətlərinin irəlidə PE nisbəti son on illərdə ən aşağı həddədir, Goldman Sachs hesab edir ki, gəlir artımı sürətlənib, investisiya artım tempi tədricən azalsa, bulud şirkətlərinin pul axını yaxşılaşacaq və bu da səhmlərin qiymətini dəstəkləyəcək.
AI tətbiqləri tərəfində isə Goldman Sachs gözləyir ki, aydın fərqlər olacaq. Bir neçə ay sonra tətbiqlər real istifadə və populyarlıq qazananda, qalib və məğlub olanlar dəqiq görünəcək. Hazırda proqram təminatı şirkətlərinin maliyyə nəticələri hələ AI-dan ciddi təsir almayıb, son zamanlarda isə səhmlər artıb; burada IT infrastrukturu və şəbəkə təhlükəsizliyi proqramları daha yaxşı çıxış edir. Lakin istifadəçi laqeydliyi (tənbəlliyi) ilə müştərini saxlamağa çalışan şirkətlər AI Agent-lərin çağırışına məruz qala bilər; bura sığorta, telekom, turizm və abunə biznesləri daxildir. Goldman Sachs izlədiyi “istehlakçı laqeydliyi” portfeli sentyabrda Muse buraxıldıqdan sonra bazardan 5 faiz bənd geridə qalır.
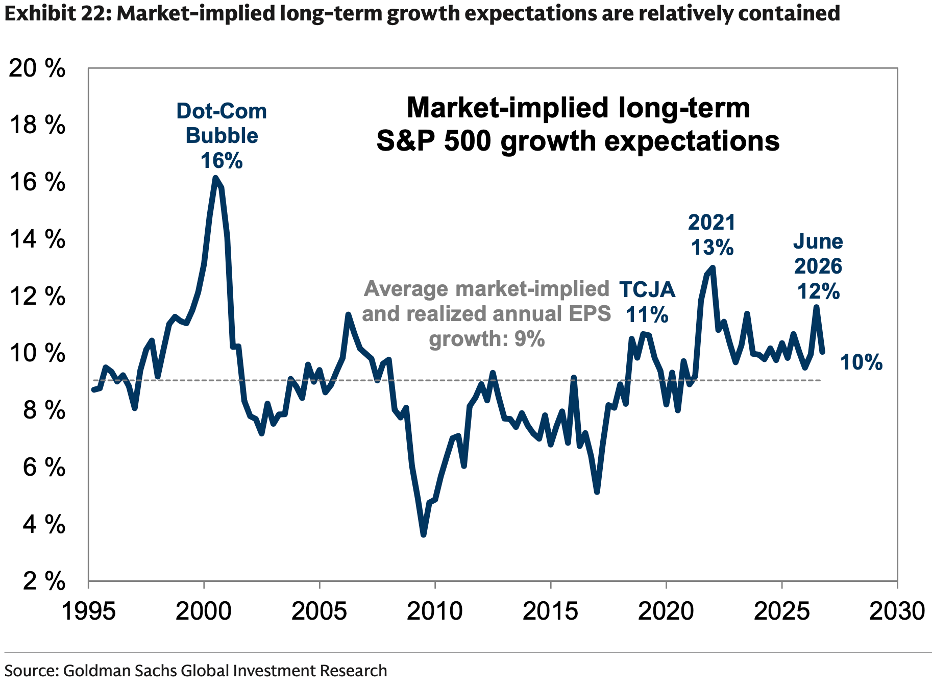
Sonda isə birja bazarına geniş baxışda, əksər şirkətlər AI ilə səmərəliliyi və mənfəəti artıra bilər, lakin hazırda səhmlərin qiymətində əks olunan uzunmüddətli böyümə gözləntisi cəmi 10%-dir, tarixi orta göstəricidən bir az yuxarı, lakin internet “bubble” dövrünün 16%-indən xeyli aşağı. Buna görə, Goldman Sachs hesab edir ki, bazar hələ AI-nın gətirdiyi dəyəri tam əks etdirməyib.
Yaxşı, Goldman Sachs-ın fikirləri çox oldu. Bizim “ABİ investisiya komandası” AI-nın inkişafı barədə baxışımız əslində sadədir: optimistik. Hazırda kapital xərcləri böyükdür, amma gəlir də böyükdür. Əvvəllər ABİ yatırım Pro-da Google-un kapital qoyuluşunun geri dönüşünü analiz etmişdik və hesablamada Google-un məlumat mərkəzinə yatırımı təxminən 30% gəlir qazandırır. Bu göstərici Amazon-un açıqladığı “üç ildə geri dönüş” fikri ilə eynidir. Buna görə də investisiya gəlirinin problemi bizi narahat etmir.
Daha önəmlisi, AI indi hələ ilkin mərhələdədir, şirkətlər isə iş proseslərində AI-dan yeni istifadə etməyə başlayır, xüsusilə AI Agent kimi alətlər də yeni təqdim olunur. Bazarda qəbul səviyyəsi artdıqca, AI istifadəsi də artacaq. Bundan başqa, gələcəkdə tətbiq sahələrinin genişlənməsi və infrastrukturun təkmilləşməsi ilə, miqyas effekti daha çox özünü göstərəcək və sərmayənin geri dönüşü daha cəlbedici olacaq.
Buna görə, biz bazarın qismən ehtiyatlı məntiqini başa düşürük, amma ümumi istiqamətdə narahat deyilik. Eyni zamanda inanırıq ki, gəlirlər artmaqda davam etdikcə, bazar bundan sonra yatırımların dəyərini daha çox dərk edəcək və AI bazarı daha irəli gedəcək.
Əvvəlki tövsiyələr
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Bank of America: “Süni intellektlə ticarət” hazırda ABŞ dövlət istiqrazları bazarının “sonuncu müdafiə xəttidir”
ABŞ Bankı xəbərdarlıq edir ki, AI ilə bağlı narrativlər makro risklər üçün “yastıq” rolunu oynayır və bazar dalğalanmalarını basdırır. AI-nin gətirdiyi FOMO hissləri “AI put opsionu” effektini yaradır və nəticədə fond bazarı borc bazarının kəskin dəyişikliklərinə demək olar ki, laqeyd qalır. ABŞ Bankı narahatdır ki, AI-narrativləri sarsılsa, artım gözləntilərinin aşağıya yenidən qiymətləndirilməsi nəticəsində borc bazarındakı böhran bütün bazar böhranına çevriləcək və basdırılmış makro risklər eyni anda güclənəcək.

Əmlak böhranı niyə məzənnəni sarsmadı?
AI agentləri bulud hesablama üçün ikinci artım xəttini alovlandırır! Wall Street-in böyük bankları IaaS genişlənmə dalğasını və PaaS dəyərinin yenidən qiymətləndirilməsini təhlil edir – Token çılğınlığından kim gerçək qazancı əldə edir?
CoreWeave kimi yeni bulud güclərinin güclü şəkildə yüksəlişi fonunda, süni intellekt bulud hesablama sahəsində potensial IaaS/PaaS qaliblərinə gəlincə, Bernstein Microsoft (MSFT.US), Oracle (ORCL.US) və MongoDB (MDB.US)-yə ən pozitiv dəyərləndirmə olan “bazar ortalamasından yaxşı çıxış edəcək” reytinqini verib.


