Bitget App
Daha ağıllı ticarət
Kripto alınBazarlarTicarətFyuçersStocksEarnQurumAI & More
Shytoshi Kusama-nın sükutu, 'Polish' X yeniləməsinə baxmayaraq SHIB icmasını narahat edir

Shytoshi Kusama-nın sükutu, 'Polish' X yeniləməsinə baxmayaraq SHIB icmasını narahat edir

UTodayUToday2026/09/13 10:11
Orijinal göstərin

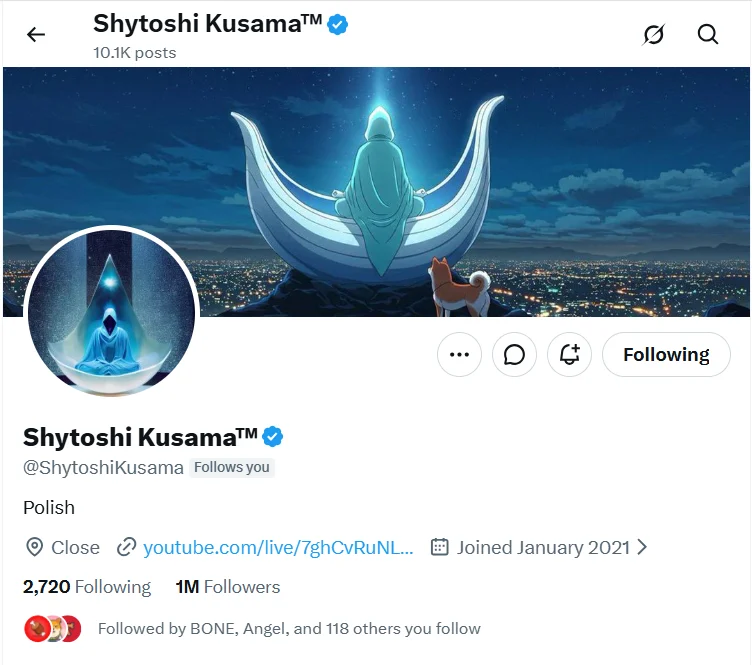
Shiba Inu-nun əsas səfiri Shytoshi Kusama sentyabrın əvvəlində X profilini səssizcə dəyişdi və əvvəlki bio hissəsini yalnız bir sözlə: "Polish" ilə əvəz etdi.

Polish, sadəcə olaraq, nəyinsə təkmilləşdirilməsi və mükəmməlliyə yaxınlaşdırılması deməkdir; buna görə də Kusamanın X-də etdiyi "polish" yeniləməsi, son inkişaf işlərinə işarə edə bilər, lakin bunu Shiba Inu və ya yaxın zamanlarda veriləcək bir elanla əlaqələndirmək hal-hazırda ehtimal sayılır.

Kusama tez-tez X yeniləmələri vasitəsilə üzərində işlədiyi və ya yaxın zamanlarda təqdim ediləcək layihələri ilə bağlı ipucları verir və Shiba Inu icması buna xüsusi diqqət yetirir. 2026-cı ilin fevralında, Kusama özünün müstəqil layihəsi barədə məlumat paylaşdı; bu, istifadəçilərə tendensiyaları, sürtünmə nöqtələrini və uyğunluq risklərini müəyyən etməyə kömək edən süni intellekt əsaslı münasibətlər platformasıdır. Bu layihə son profil yeniləməsinin mümkün bir konteksti ola bilər, amma hər hansı bir əlaqə hələ ki, təsdiqlənməyib.

Shiba Inu-da səssiz inkişaflar davam edir

Shiba Inu nisbətən səssizdir, əksər yeniliklər səhnə arxasında baş verir.

Uzun müddətli Shiba Inu icma üzvü Mazrael Shibarium üçün RPC yeniləməsi olduğunu açıqladı və qeyd etdi ki, PR #8699 rəsmi olaraq ethereum-lists/chains layihəsinə əlavə olunub. Chainlist, cüzdanlar və Web3 infrastruktur üçün geniş istifadə olunan zəncir reyestridir.

Shiba Inu token yandırılması da davam edir, lakin sakit bir tempdə. Son 24 saatda günlük yandırma dərəcəsi 301% artıb və milyonlarla SHIB ölü pul kisələrinə göndərilib.

Shibburn səhifəsinin məlumatına görə, təkcə son gündə 4.37 milyon SHIB tokeni yandırılıb. Son 7 gündə 133.88 milyon SHIB yandırılıb.

Yandırma dərəcəsində əhəmiyyətli artıma baxmayaraq, Shiba Inu-nun qiyməti mənfi zonada ticarət olunur. Yazı hazırlandığı anda, SHIB son 24 saatda 1.57% ucuzlaşaraq $0.0000052 qiymətində ticarət olunurdu, ümumi kripto bazarı isə itkili ticarətdədir.
News Image 0
0
0

İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.

Siz də bəyənə bilərsiniz

BUZZ-TD Cowen, UnitedHealth Group-un üçüncü rüb maliyyə hesabatı açıqlanmadan əvvəl hədəf qiymətini aşağı saldı

9 oktyabr – TD Cowen, 13 oktyabrda üçüncü rüb maliyyə hesabatı dərc edilməzdən əvvəl UnitedHealth Group (UNH.N) üçün target qiymətini 430 dollardan 402 dollara endirib. Şirkət bildirib ki, bazarın ümumi gözləntisi üçüncü rüb üçün tibbi ödəniş nisbətinin 89.9%, hər səhmə düşən mənfəətin isə 4.12 dollar olmasıdır və bu hədəflərə “tam nail oluna bilər”. Hesabatda qeyd olunur ki, son dövrlərdə açıqlanan Medicare ulduz reytinqləri gözlənilən kimi azalıb və bu, 2028-ci ildə 1.5 billion dollar gəlir təzyiqi yaradacaq. Yeni target qiymət, ötən ticarət gününün bağlanış qiyməti ilə müqayisədə 6.9% artım imkanını göstərir. “Bundan əlavə, idarəetmənin 2027-ci il üçün tibbi sığortanın üstünlük planı (MA) üzrə ilkin üzvlük artımı gözləntilərinə toxunacağını və ehtimal ki, üzvlük artımından çox mənfəət marjasına üstünlük verəcəyini gözləyirik,” – broker əlavə edib. Mənfəət proqnozu dəyişməz qalsa da, qiymətləndirmə rəqəmlərinin aşağı düşməsi səbəbindən target qiymət endirilib. 29 brokerin 23-ü bu səhmdə “al” və ya daha yüksək reytinq verib, 6-ı isə “saxla” reytinqi verib; onların target qiymətinin medianı 483,82 dollardır — LSEG məlumatları. Son ticarət gününün bağlanışı etibarilə bu il ərzində səhmin dəyəri 12.3% artıb.

路透社•2026/10/09 10:31

BUZZ-Broker fikirləri: PepsiCo-nun ABŞ-da artım strategiyası hələ də düzəlişə ehtiyac duyur

9 oktyabr — Qəlyanaltı və qazlı içki nəhəngi PepsiCo (PEP.O) cümə axşamı xəbərdarlıq edib ki, onun əsas bazarı olan Şimali Amerikada artım və mənfəət marjasının bərpası planlaşdırılandan daha uzun vaxt çəkəcək və bu səbəbdən qəlyanaltı və içki tələbatının zəifliyindən təsirləri kompensasiya etmək üçün əlavə xərclərin azaldılması tədbirləri görəcək. 25 analitik bu səhmə orta hesabla “saxla” reytinqi verib; hədəf qiymətin medianı 145 dollar təşkil edir — məlumatı LSEG toplayıb. JPMorgan (“neytral” reytinq, hədəf qiymət: 137 dollar) qeyd edib ki, şirkətin beynəlxalq bazarları hələ də güclü qalır, lakin Şimali Amerikada qəlyanaltı və içkilərə olan tələbat zəifdir və yaxın zamanda yaxşılaşma əlamətləri məhduddur. Deutsche Bank (“saxla” reytinqi, hədəf qiymət: 132 dollar) bildirib ki, PepsiCo-nun Şimali Amerika içki biznesi (PBNA) rəqabətdə geridə qalır və mənfəət marjası zəifdir; şirkət brend yatırımlarını və icrasını gücləndirmək planları olsa da, davamlı yaxşılaşma baxımından yol hələ qeyri-müəyyəndir. Piper Sandler (“al”, hədəf qiymət: 140 dollar) qeyd edib ki, şirkət ABŞ-da tələbat zəifliyi və xərclər təzyiqləri ilə qarşı-qarşıyadır, baxmayaraq ki, yeni təqdim edilən proteinli və hidratasiya məhsulları artımı dəstəkləyə bilər, lakin artım perspektivi hələ təsdiqlənməyib. RBC Capital Markets (“sektorda performans”, hədəf qiymət: 150 dollar) vurğulayıb ki, şirkətin Şimali Amerika içki biznesi əsas tormozlayıcı amildir, lakin françayzinq hüququnun yenidən verilməsi uzunmüddətli artıma kömək edə bilər. (Qeyd: Bu məqalə Reuters tərəfindən avtomatik tərcümə olunub. Avtomatik tərcümələrdə səhvlər və ya kontekstdə çatışmazlıqlar ola bilər və Reuters avtomatik tərcümənin düzgünlüyünə zəmanət vermir; bu tərcümələr istifadəçilər üçün rahatlıq məqsədilə təqdim olunur. Avtomatik tərcümələrdən yaranan hər hansı zərər və ya ziyanın məsuliyyəti Reuters tərəfindən daşınmır.)

路透社•2026/10/09 10:00

BUZZ-“Broker fikirləri”: Analitiklər Starbucks-ın Chipotle-nı alması ilə bağlı xəbərə şübhə ilə yanaşır

10 oktyabr - Financial Times cümə axşamı xəbər verir ki, Starbucks (SBUX.O) Chipotle (CMG.N) şirkətini potensial olaraq almağı nəzərdən keçirib ki, bu da CEO Brian Niccol-un əvvəl rəhbərlik etdiyi Meksika burrito restoranlar şəbəkəsinə qayıtmasına səbəb olardı. Starbucks şərh verməkdən imtina edib və bildirib ki, şirkət öz biznesinin bərpasına "tam diqqət yetirəcək". Strategiyanın məntiqi zəifdir. BTIG "çox şübhə etdiyini" bildirib və qeyd edib ki, bu sövdələşmə tədarük zənciri və əməliyyat baxımından "məntiqsizdir", Starbucks səhmdarları üçün ciddi sulandırıcı təsir yaradacaq və iki brendin idarəetmə komandalarını pozacaq. BTIG analitiki Peter Saleh bildirib: "İllər boyu çox brendli satınalmalar barədə çoxlu şayiə eşitmişik... ancaq onların az bir hissəsi reallaşıb, daha da azı uğurlu olub". William Blair analitiki Sharon Zackfia hesab edir ki, tərəflərin tədarük zəncirləri fərqli olduğundan, bu sövdələşmədə nə gəlir sinerjisi görünür, nə də satınalma baxımından nəzərəçarpacaq faydalar var. O qeyd edib ki, iyun ayına olan 9.4 milyard dollar xalis borc, alışın maliyyələşdirilməsini "çətin hesablamalı" edir və birləşdirilmiş şirkətin borc səviyyəsini təxminən altı dəfə artıracaq ki, bu da ictimai restoran sənayesində yüksək göstərici sayılır. D.A. Davidson bildirib ki, markalar arasındakı aydın fərqlər və məhdud sinerji səbəbilə, sövdələşmənin uğurla yekunlaşma ehtimalı 20% və ya daha aşağı səviyyədədir. eMarketer analitiki Suzy Davidkhanian qeyd edib ki, Brian Niccol-un Chipotle ilə tanışlığı sövdələşmənin icra riskini azalda bilər, lakin Starbucks investorları bu alqını şirkətin gəlirliyə qayıtması üçün "bahalı və yayındırıcı addım" kimi görəcəklər.

路透社•2026/10/09 09:36