
خبراء الصناعة يكشفون: عائد السندات الأمريكية سيستمر في الارتفاع، وانخفاض قيمة العملات على المدى الطويل يفيد الذهب

汇通网 16 أكتوبر—— أشار ماريو إينيكو، سمسار السندات السابق في لندن، إلى أن سوق السندات الصاعدة التي استمرت 40 عاماً قد انتهت، وسيتحمل المدخرون الخسائر. بلغ مؤشر أسعار المستهلكين الأمريكي 3.7% في سبتمبر، ويرى أن هناك تلاعبًا متعمدًا في أسعار المعادن الثمينة. ويتوقع أن عوائد السندات الأمريكية ستعاود الارتفاع بعد تراجع مؤقت، وأن الدين الهائل يحد من قدرة الاحتياطي الفيدرالي، فلا يمكن تكرار سياسة "فولكر" العدوانية لرفع الفائدة؛ أما انخفاض قيمة العملة على المدى الطويل فهو في صالح الذهب، بل وقد يحدث حتى إعادة تقدير رسمية للذهب.
صدر تقرير التضخم الأمريكي لشهر سبتمبر يوم الأربعاء (14 أكتوبر)، حيث ارتفع مؤشر أسعار المستهلكين على أساس سنوي إلى 3.7%، ما تسبب في هبوط حاد لسعر الذهب بحوالي 80 دولار ليقترب من 4073 دولار. ومع إشارة مسؤولي الاحتياطي الفيدرالي إلى عدم التسرع في زيادة الفائدة أكثر، تراجع مؤشر الدولار الأمريكي وعوائد السندات الأمريكية من ذروتها بشكل حاد، فحدث ارتداد في أسعار الذهب، وفي جلسة آسيا يوم الجمعة (16 أكتوبر)، ارتفع الذهب الفوري بنسبة 0.35% ليصل إلى 4186.41 دولار للأونصة.
ماريو إينيكو (Mario Innecco)، المتداول المخضرم الذي عمل نحو 20 عامًا في وساطة عقود السندات الحكومية في لندن واشترى أول ذهب في حياته عام 2002، أشار إلى أن القصة الأكبر فعليًا توجد في سوق السندات. وبرأيه، فقد انتهى سوق السندات الصاعدة الذي استمر 40 عامًا، وأن أسعار الفائدة ستنعكس إلى الأعلى، والمدخرون سيدفعون الثمن. ويؤكد أنه في ظل التضخم المرتفع وارتفاع الديون، أصبح من الصعب على الاحتياطي الفيدرالي تكرار سياسة فولكر التشددية.
ارتفاع التضخم وانخفاض سعر الذهب
أظهرت بيانات الأربعاء أن مؤشر أسعار المستهلكين ارتفع بنسبة 3.7% على أساس سنوي في سبتمبر، أعلى من 3.4% في أغسطس، وقفزت أسعار البنزين بنسبة 9.1% خلال شهر واحد، ما ساهم بأكثر من نصف الارتفاع الشهري. بعد صدور البيانات، هبط سعر الذهب الفوري بمقدار 82 دولار مقارنة بالإغلاق السابق، ليصل إلى أدنى مستوى عند 4078.80 دولار؛ كما تجاوز انخفاض الفضة 5%. وارتفعت عوائد السندات الأمريكية، حيث ارتفع عائد السندات لأجل سنتين بمقدار 15 نقطة أساس ليصل إلى 4.94%، وارتفع عائد 10 سنوات بمقدار 11 نقطة أساس ليصل إلى 5.32%. وأظهر أداة مراقبة الاحتياطي الفيدرالي لدى CME أن توقعات المتعاملين في العقود الآجلة لاحتمالية رفع الفائدة في 28 أكتوبر تضاعفت في يوم واحد إلى حوالي 50%.
قال إينيكو إن المتداولين المحترفين اعتبروا التضخم المرتفع إشارة على أن الاحتياطي الفيدرالي سيشدد السياسة النقدية أكثر، ما رفع من تكلفة الفرصة البديلة لحيازة الذهب مقارنة بالسندات الأمريكية أو الودائع البنكية.
نهاية سوق السندات الصاعدة: الفائدة ستعود للارتفاع مع احتمال ارتداد مؤقت
يرى إينيكو أن نقطة التحول الأكبر تحدث في سوق السندات. ففي أغسطس 2020، بلغ عائد السندات الأمريكية لأجل 10 سنوات أدنى مستوى تاريخي عند 0.52%، فيما اخترق سعر الذهب 2000 دولار للمرة الأولى؛ أما في 7 أكتوبر فقد ارتفع العائد إلى 5.36% وهو الأعلى منذ 2002، بينما بقي الذهب فوق 4000 دولار. ويقول إن فترة سوق السندات الصاعدة بين 1981 و2021 شهدت تراجعًا مستمرًا في أسعار الفائدة، ما سمح للحكومات وحاملي الرهون العقارية بدوام إعادة التمويل بتكلفة أقل، وبالتالي حافظ على دوران عجلة الاقتصاد؛ لكن
ويقدر أنه في الأشهر الثلاثة إلى الستة المقبلة، قد يشهد العائد على السندات لأجل 10 سنوات ارتدادًا معاكسًا نحو 4.5% أو حتى 4.25%، ثم يصعد إلى 6%. وينصح المدخرين الباحثين عن عائد أعلى بالتمسك بالسندات الأمريكية القصيرة لأقل من عام. ووفقًا للحسابات، إذا ارتفع العائد إلى 6.25%، فإن السندات الحالية التي تم شراؤها بعائد 5.3% ستنخفض قيمتها إلى حوالي 94 سنت لكل دولار من القيمة الاسمية بعد عامين. ويقول إنه في سبعينيات القرن الماضي كان يطلق على السندات لقب "شهادة المصادرة"، ويبدو أن التاريخ يعيد نفسه، إذ أن الحكومة الأمريكية والاحتياطي الفيدرالي لا يمانعون، فذلك بمثابة شطب للديون.
تساؤلات حول التلاعب في السوق وتزايد شراء الذهب الفعلي
صرح إينيكو بوضوح أن هناك من يتعمد قمع أسعار الذهب والفضة، وخصوصًا الفضة لأنها أسهل للتحكم السعري. يقوم المتداولون بالتلاعب في الأسعار الورقية وهم يعرفون جيدًا أي المستويات السعرية ستجذب الشراء. كما أشار إلى أنه خلال عطلة الأسبوع الذهبي في بعض الدول الآسيوية، حيث تتوقف أسواق الذهب، غالبًا ما تستغل البنوك تلك الفترات للضغط على أسعار المعادن الثمينة. وقد فرضت الجهات الرقابية سابقًا غرامات على هذا النوع من التلاعب، ففي سبتمبر 2020 وافقت JP Morgan على دفع أكثر من 9.2 مليار دولار لتسوية تحقيق أمريكي بشأن تلاعبها لسنوات في أسعار الذهب والفضة وسندات الخزانة الأمريكية.
وعلى الرغم من ذلك،
الثمن الحقيقي للتضخم وخطر انخفاض الدولار على المدى الطويل
يعرف إينيكو التضخم بأنه نمو عرض النقود والائتمان وليس فقط بيانات مؤشر أسعار المستهلكين. ويقدر أن عرض النقود الواسع "M2" ينمو هذا العام بمعدل سنوي يبلغ حوالي 6.7%. ولا يثق تمامًا في بيانات التضخم الرسمية، مؤكدًا أن الحكومة تستبدل سلعًا أرخص في سلة مؤشر الأسعار وتخفي ارتفاع الأسعار تحت ما يسمى بتعديلات الجودة. وفي نفس اليوم، أعلنت إدارة الضمان الاجتماعي الأمريكية عن تعديل تكلفة المعيشة لعام 2027 بنسبة 3.6%، ما يزيد متوسط شيك شهري للعمال المتقاعدين بحوالى 75 دولارًا إلى 2170 دولارًا، إلا أن إينيكو يرى أن هذه الزيادة لا تكفي لتعويض التضخم.
يقول إن النقود المطبوعة حديثًا تتدفق أولاً إلى وول ستريت والشركات الكبرى، وبمجرد أن تصل إلى النصف الأدنى من السكان تكون قد فقدت بشكل كبير من قيمتها الشرائية. ويصرح مباشرة:
من الصعب على الاحتياطي الفيدرالي تكرار فولكر: إعادة تقدير الذهب قد تكون نقطة التحول
يرى إينيكو أن الاحتياطي الفيدرالي ذاته هو صانع التضخم، وما يحاول إدارته هو تصور الجمهور للتضخم فقط. في 16 سبتمبر رفع الاحتياطي الفيدرالي نطاق الأهداف السياسية إلى 3.75% - 4%، وهذه أول مرة منذ يوليو 2023 يرفع فيها الفائدة، وهي أيضاً أول مرة يفعل فيها ذلك منذ تولي كيفن وورش رئاسة المجلس. ويصف إينيكو "ورش" بأنه نسبيًا مستقل، ويشير إلى أنه لن يتفاجأ في حال رفع الاحتياطي الفيدرالي الفائدة مرة أخرى، لكنه يرى أن شدة رفع الفائدة الكافية لكبح التضخم ستؤدي أيضًا إلى تحطيم الاقتصاد.
وتحدث أيضًا عن إعادة تقييم الذهب لدى وزارة الخزانة الأمريكية. إذ تقيم الخزانة الذهب لديها بالسعر الرسمي وهو 42.2222 دولار للأونصة، أي بقيمة تقريبية 11 مليار دولار، بينما حسب السعر السوقي تتجاوز قيمة نفس الكمية تريليون دولار.
الخلاصة
بشكل عام، ترسم آراء إينيكو صورة لمشهد تتداخل فيه معدلات التضخم المرتفع، والديون المتصاعدة، وانخفاض قيمة العملة: مع نهاية سوق السندات الصاعدة، سيؤدي ارتفاع الفائدة إلى الضغط على المدخرين؛ هناك علامات على تلاعب متعمد في سوق المعادن الثمينة، في حين لا يزال الشراء الفعلي مستمرًا عند الانخفاضات؛ ويجد الاحتياطي الفيدرالي نفسه غير قادر على اتباع سياسات متشددة بسبب ضغوط الدين، ويعتمد على طباعة الأموال لتخفيف عبء الديون، مما قد يؤدي في النهاية إلى إجراءات استثنائية كإعادة تقييم الذهب المالية. وبعد 24 عامًا من تخزين الذهب، يعترف بأنه ما أدهشه حقًا هو قدرة السلطات على إطالة هذا الوضع طيلة هذه المدة، وذلك بفضل سوق السندات الصاعدة لأربعة عقود.
والآن تغيرت الرياح، والإبحار ضد التيار، وستكون الطريق المقبلة أصعب.
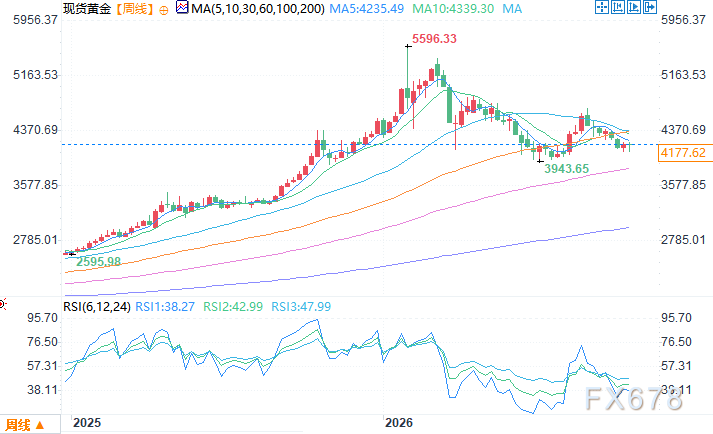
الرسم البياني الأسبوعي للذهب الفوري - المصدر: 易汇通
المنطقة الزمنية شرق آسيا، 16 أكتوبر 12:12 - الذهب الفوري عند 4177.62 دولار للأونصة
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
ظهور Roadster المذهل، هل يمكن لتيسلا قلب اتجاه سعر السهم؟
المكالمة الهاتفية للربع الثالث لشركة TSM: الطلب من العملاء قوي جداً ويتجاوز العرض بكثير، ومن المتوقع أن تكون النفقات الرأسمالية بين عامي 2026 و2028 أعلى بكثير من السنوات الثلاث السابقة.
أعلنت شركة 台积电 يوم الخميس عن تقريرها المالي للربع الثالث من عام 2026 وأجرت مؤتمرًا هاتفيًا حول النتائج المالية.

المؤسسات: من المتوقع أن تزيد أسعار HBM بنسبة 80%-100% في الربع الأول من العام المقبل، ومن الممكن أن يتم تثبيت عقود التخزين حتى عام 2035
يعتقد المحلل في KeyBanc، Vinh، أن موردي التخزين يقومون بتحويل قدراتهم بشكل كبير نحو مراكز البيانات، ومن المتوقع أن تنخفض إمدادات التخزين لأجهزة الكمبيوتر والهواتف بنسبة تتراوح بين 20% و30% العام المقبل. ومن المتوقع أن ترتفع أسعار DRAM وNAND بأكثر من 15% في الربع الرابع من هذا العام. قامت Hewlett-Packard وDell بتمديد اتفاقيات التوريد الخاصة بهم حتى عام 2031، في حين تجري Google مفاوضات بشأن اتفاق طويل الأمد يمتد حتى عام 2035.

المكالمة الهاتفية للربع الثالث لشركة الألومنيوم الأمريكية (AA.US): المخزون العالمي من الألومنيوم يكفي فقط لاستهلاك 42 يومًا، وبناء مراكز البيانات يدفع استمرار توتر العرض والطلب على الألومنيوم
تشير بيانات التقارير المالية إلى أن قدرة شركة الألومنيوم الأمريكية على توليد النقد قد ازدادت بشكل متزامن—بلغت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) في الربع الثالث 789 مليون دولار، بزيادة سنوية قدرها 192.2% مقارنة بـ 270 مليون دولار في نفس الفترة من العام الماضي؛ ارتفع التدفق النقدي من العمليات من 85 مليون دولار في نفس الفترة من العام الماضي ليصل إلى 643 مليون دولار، كما تحول التدفق النقدي الحر من صافي خروج بقيمة 66 مليون دولار بشكل غير متوقع إلى صافي دخول بقيمة 472 مليون دولار.
أسعار العملات المشفرة
المزيد


