
هل أسعار النحاس "انطلقت بلا قيود"؟ الدروس المستفادة من دورة العرض

وجهات النظر الأساسية
العامل الأكبر الذي يحدد مركز سعر النحاس هو العرض. في كل دورة عرض في النصف الثاني، يتزامن ذلك مع صعود مركز سعر النحاس إلى مستوى أعلى. دورة العرض تحتوي على الفرصة الحقيقية الكبرى لأسعار النحاس.
التاريخ يُعلمنا كذلك بأنه إلى جانب العرض، هناك ثلاثة عوامل إضافية يجب مراقبتها لالتقاط نقطة التحول في مركز سعر النحاس: ① انخفاض المخزون واحتياطي الطاقة المعطل كوسادة؛ ② ظهور طلب جديد غير حساس للأسعار المرتفعة؛ ③ الحاجة لرؤوس أموال أعلى وأسعار تحفيزية أكبر لجولة استخراج النحاس التالية.
وبهذا يمكننا فهم الأداء القوي لأسعار النحاس في هذه الدورة (من 2021 حتى الآن)، حيث تستوفي الظروف المذكورة أعلاه. لذا فقد أكمل سعر النحاس بالفعل خطوة صعود إلى مركز أعلى.
الطلب التقليدي الضعيف كان يُعتبر خطأ كعامل خطر محتمل لهبوط أسعار النحاس، لكن في الواقع، مع ضعف الطلب التقليدي وعدم كفاية الطلب الجديد ليغطي الفراغ، وصعوبة توسيع إمدادات مناجم النحاس الجديدة على نطاق واسع، نرى أن أسعار النحاس حالياً تمر بمرحلة عرض منخفض المرونة، وهذا هو السبب الجذري لانفصال سعر النحاس عن العوامل التقليدية هذه الدورة.
قد يعرف سعر النحاس تقلباً مستقبلاً، لكن المركز الجديد قد تشكل بالفعل.
الملخص
عادةً ما يبدأ تحليل أسعار النحاس التقليدي من الصناعة العالمية، العقارات ودورة المخزون. هذا الإطار يمكنه تفسير تقلبات الأسعار في الدورات القصيرة (3-5 سنوات)، لكنه يعجز عن شرح سؤال أهم: لماذا نفس معدل نمو الطلب يقابله سعر نحاس مختلف تماماً في فترات زمنية متباينة؟
نحاول من زاوية أوسع النظر إلى الكيفية التي تؤثر بها تغييرات العرض المرتبطة بدورة نفقات رأس المال والطاقة الإنتاجية للمناجم على مركز سعر النحاس، وبالتالي شرح لماذا تجاوزت هذه الدورة التوسع التقليدي للطلب وأظهرت أداء سعري فائق القوة.
أولاً، من الحرب العالمية الثانية حتى الآن، مرّت مناجم النحاس بأربع دورات عرض، تقلب فيها السعر حول مركز متحرّك
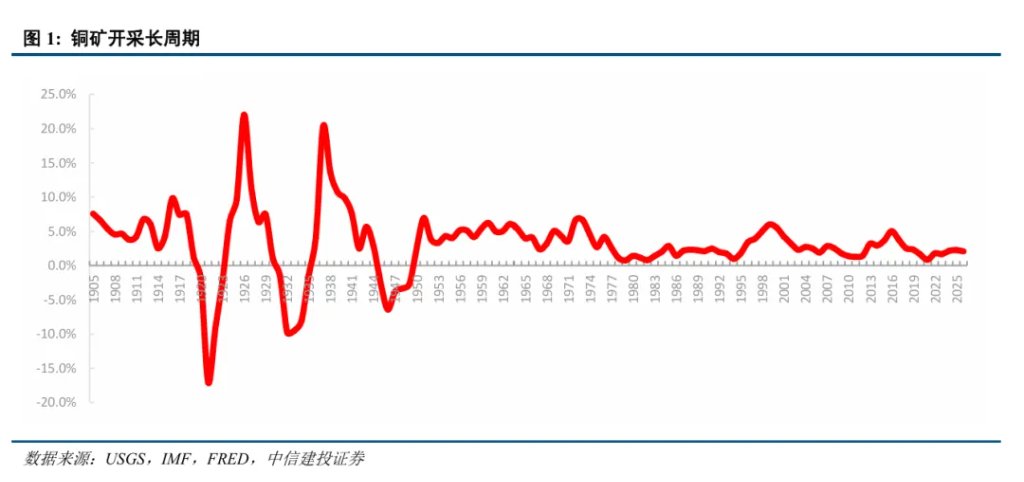
من خلال مراقبة وتيرة نمو مناجم النحاس منذ عام 1900، نرى أن معدل إنتاج المناجم سجل قفزات في الفترة 1900-1950 بالمقارنة مع ما بعد 1950. بعد الحرب العالمية الثانية، انتقل تطوير المناجم تدريجياً من الخامات عالية الجودة إلى خامات ضخمة منخفضة الدرجة، مما أعاد تشكيل آلية الاستجابة للعرض بفضل تعميق رأس المال.
لذا اخترنا عام 1950 باعتباره نقطة البداية لدراسة دورات العرض الحديثة للنحاس، وليس فقط هروباً من تقلبات العرض الحادة قبلها، ولكن لأن تسارع إنتاج النحاس والمناجم قبله كان له مدلولات اقتصادية مختلفة: سابقاً، كان يعبّر أكثر عن الحرب، الكساد والتغيرات السريعة في طاقة الإنتاج القائمة؛ بعد عام 1950، ومع تعميق رأس المال وتوسّع المراكز العالمية للموارد، صار نمو إنتاج النحاس أكثر تعبيراً عن انعكاسات الاستثمار ورشادة الإنفاق الرأسمالي المرتبطة بالدورة السابقة.
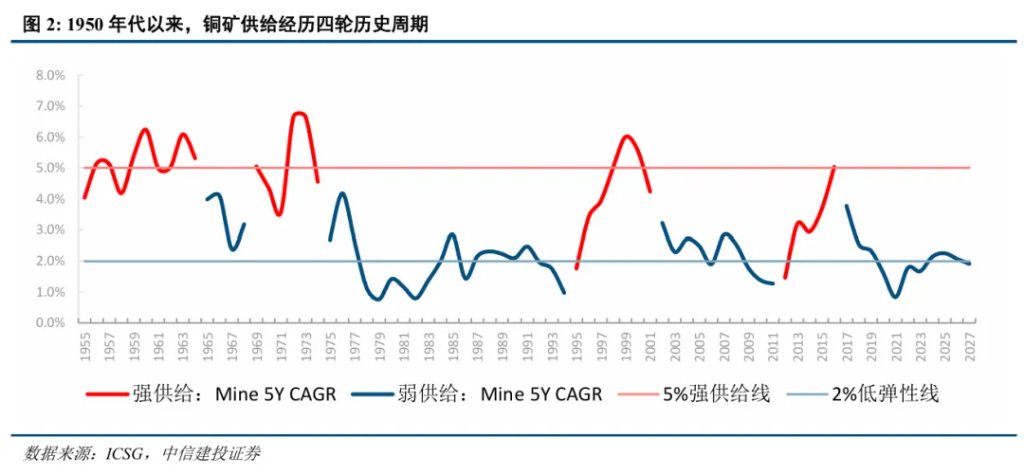
وإذا قسنا قوة تحرير العرض بمعدل النمو التراكمي لإنتاج المناجم على مستوى العالم، يمكننا رصد أربع دورات رئيسية منذ خمسينيات القرن الماضي.
تاريخياً، عندما يستمر معدل النمو التراكمي لمدة خمس سنوات في الصعود إلى مستوى 4%-5% وأكثر، وغالباً ما يصل إلى أو يتجاوز 5% خلال فترات متعددة، فهذا يشير لاستحقاق مشاريع ضخمة نشأت عن موجة سابقة من الاستثمارات الرأسمالية. نطلق على هذه الفترة “مرحلة التحرير القوي للعرض”. أما عندما ينخفض معدل النمو التراكمي لخمس سنوات باستمرار إلى مستويات قريبة من 2%، فهذا يعني أن المخزون من المشاريع السابقة يتجه للنضوب ويدخل العرض في مرحلة مرونة منخفضة من جديد.
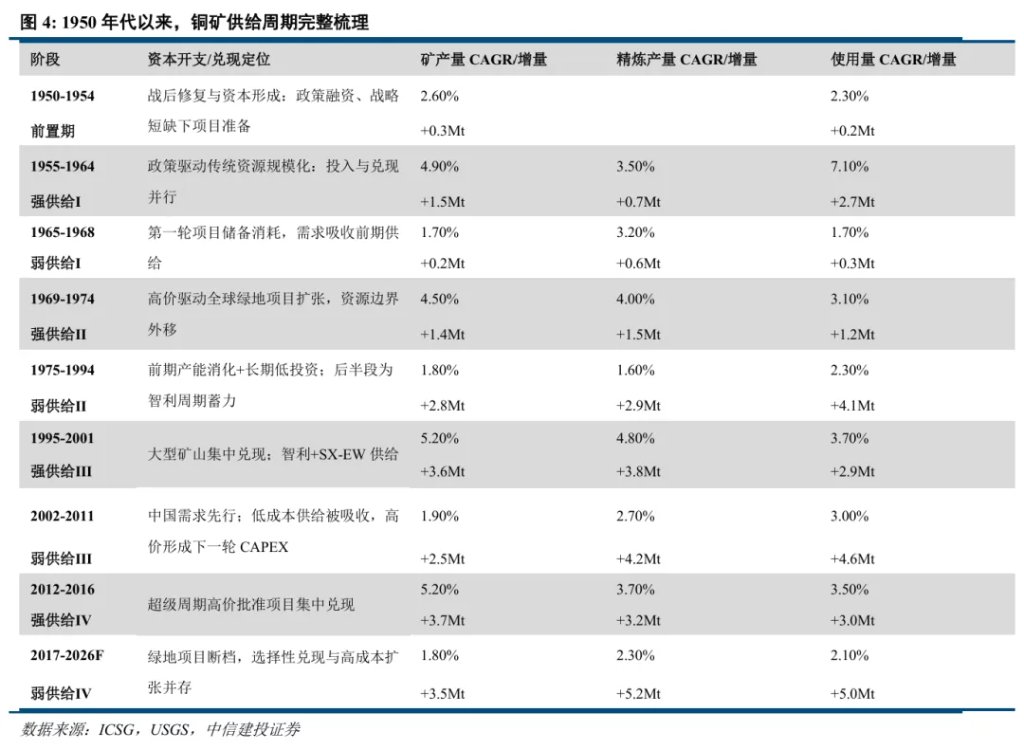
دورة العرض الأولى كانت بين 1955-1968 (14 عاماً)، في حين شهدت الفترة 1955-1964 (10 أعوام) مرحلة تحرير قوي مع معدل نمو تراكمي 4.9%؛ أما بين 1965-1968 (4 أعوام) فكانت مرحلة عرض ضعيفة مع معدل نمو 1.7%.
دورة العرض الثانية كانت بين 1969-1994 (25 عاماً)، وشهدت بين 1969-1974 (5 أعوام) تحريراً قوياً (4.5%)، في حين انخفض المعدل بين 1975-1994 (20 عاماً) إلى 1.8%.
الدورة الثالثة بين 1995-2011 (17 عاماً)، حيث شهدت 1995-2001 (7 أعوام) تحرير قوي للعرض (5.2%)، ثم تبعها 2002-2011 (10 أعوام) بفترة انخفاض معدل النمو إلى 1.9%.
الدورة الرابعة من 2012 حتى الآن (أكثر من 15 عاماً)، مع تحرير قوي للعروض بين 2012-2016 (5 أعوام، 5.2%)، ثم تحول بين 2017-2026F (9 أعوام) إلى انخفاض ملحوظ (1.8%).
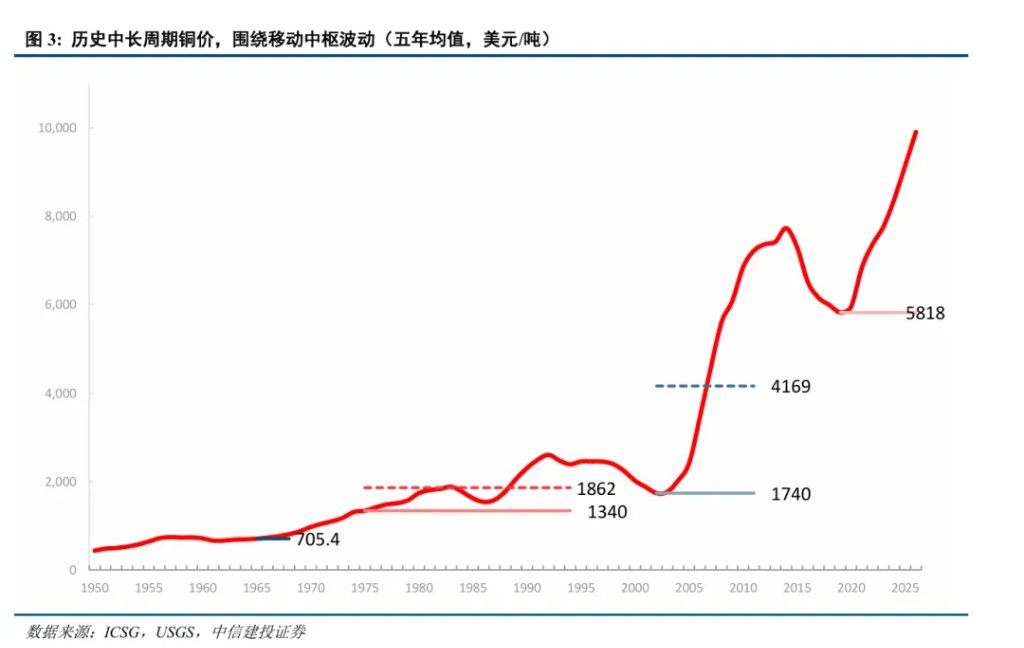
أما من حيث أداء السعر، لم يكن سعر النحاس يدور باستمرار حول متوسط ثابت، بل كان يتحرك مبتعداً عن المنصات القديمة مع كل تبدل في دورة العرض، ليشكل منطقة سعرية جديدة.
ومن خلال دراسة تفصيلية للخلفيات التاريخية، يمكننا تفكيك أسباب عدم عودة الأسعار إلى متوسطها السابق عقب كل تعديل قوي للعرض، بل صعودها إلى منصة أعلى.
ثانياً، الدورة الأولى: سياسة دفع تطوير الموارد التقليدية على نطاق واسع (1955-1964)
لم يكن التحرير القوي الأول للعرض مدفوعاً فقط بالسعر، بل تدخلت الحكومة الأمريكية عبر الاحتياطي الاستراتيجي، الدعم المالي وضمانات الشراء لتقليل المخاطر الاستثمارية وتسويق النحاس.
عزّزت حرب كوريا وفترة الحرب الباردة في بداياتها دوافع الأمن الاستراتيجي الأمريكي للموارد. فقد أسس قانون الاحتياطي الاستراتيجي والمواد الحيوية لعام 1946 أهداف تخزين حكومي وأطر الشراء، ثم جاء قانون الإنتاج الدفاعي لعام 1950 ليعزز الدعم المالي الحكومي وتسهيل عقود الشراء الطويلة وتقديم امتيازات ضريبية، بما دعم مناجم الإنتاج والتوقف والمناجم الطرفية لتشغيل أو توسيع طاقتها. بذلك حوّلت السياسات الحكومية الطلبات الأمنية إلى محفزات استثمارية لمشاريع المناجم.
ما بين 1955-1964 تركز التطوير الإضافي على توسيع المناجم التقليدية وإعادة تشغيلها وتنمية الخامات المعروفة. وتوزع هذا النمو في الحزام النحاسي بأفريقيا الوسطى والجنوبية، والمناطق التعدينية بأمريكا الشمالية، وحزام الأنديز (تشيلي-بيرو)، فضلاً عن المساهمات السوفيتية والأوروبية الشرقية.
ارتفع الإنتاج العالمي من المناجم من 2.9 مليون طن في 1955 إلى 4.44 مليون طن في 1964، بنمو تراكمي بنحو 1.54 مليون طن. وشهدت أمريكا الشمالية، بفعل السياسات الحكومية، نموًا ملحوظاً، تركز على المناجم المهددة بعدم الجدوى والمناطق المنخفضة الجودة. أما خارج أمريكا الشمالية، فقد ساهمت رؤوس الأموال الغربية في تطوير مشاريع ضخمة في حزام النحاس الزامبي-الكونغولي وتشيلي وبيرو. وبلغت مساهمة الاتحاد السوفيتي وشرق أوروبا نحو 384 ألف طن خلال الفترة نفسها، ضمن نظام تصنيعي شيوعي مستقل.
أدى تحرير العرض بداية إلى ضغط على الأسعار، وتراجعت الأسعار في 1957-1958 بالتوازي مع إطلاق الطاقة الإنتاجية في الدورة الأولى. ومع امتصاص الطلب لهذه الوفرة، انتقل مركز تسعير النحاس تدريجياً من الطاقة الإنتاجية الجديدة إلى اضطرابات العرض الحدية، فارتفع مركز الأسعار.
في 1964، ومع استمرار التصنيع بعد الحرب، امتصت السوق الطاقة الفائضة تدريجياً، وتوفرت ظروف لعودة زيادة الأسعار لتدخل الدورة نقطة التحوّل.
ازداد إنتاج المناجم العالمية من 4.44 مليون طن في 1964 إلى 5.01 مليون طن في 1968، بمعدل نمو تراكمي 3%، وهو أبطأ من نمو 5.3% بين 1955-1964. فأدى انخفاض النمو وارتفاع التكاليف إلى الحد من تراجع الأسعار. وبعد أن تراجع العرض تدريجياً، تحوّل مركز التسعير إلى حساسية أكبر لاضطرابات العرض الحدية، حتى باتت مشكلات مثل الإضرابات ومخاطر النقل مصدر نقص في السوق، كما عززت الأسعار العالية من النزاعات الصناعية ومطالب الدول المواردية.
بلغ متوسط الأسعار الاسمية بين 1965 و1974 نحو 1,090 دولاراً للطن، وهو أعلى من متوسط 683 دولاراً بين 1955 و1964.
ثالثاً، الدورة الثانية: الأسعار المرتفعة تدفع للتوسع العالمي في الموارد (1969-1974)
جاءت موجة التوسع الثانية مدفوعة بالأسعار المرتفعة وهمّ الأمن الموارد: مع امتصاص الطلب الصناعي للعرض المعطل من الدورة الأولى وانخفاض المخزونات، بدأت السوق بدفع علاوات أعلى للمشاريع الجديدة وللتعويض عن انقطاعات العرض.
في النصف الثاني من الستينات، استمر الطلب على الشبكات الكهربائية والسيارات والبناء والأجهزة المنزلية، وتلاشت الفوائض السابقة بسرعة. انخفض احتياطي النحاس الاستراتيجي الأمريكي من نحو 1.036 مليون طن أواخر 1963 إلى 250 ألف طن في 1967، فانخفضت قدرة الدول المستهلكة على التعاطي مع نقص العرض.
بعد "صدمة نيكسون" عام 1971، بدأ نظام بريتون وودز ينهار فعلياً، وانتهى رسمياً عام 1973 مع تعويم العملات الرئيسية. فصارت خلفية تسعير الأصول تتأثر بتراجع الدولار والتضخم المالي وتصاعد علاوات الاحتفاظ بالسلع الحقيقية.
ما بين 1969-1974، تحوّل التوسّع إلى موارد عالمية جديدة، وذات درجات منخفضة ولمشاريع ضخمة. على المستوى الجغرافي، اتسع مجال الموارد من مناطق التعدين التقليدية جنوب غرب أمريكا ليشمل كندا، الأنديز، جنوب شرق آسيا، أفريقيا وأستراليا، وتطلب ذلك تكاملاً في المناجم، المصانع، المصاهر، الطاقة وأنظمة النقل.
ارتفع إنتاج المناجم العالمي من 5.682 مليون طن في 1969 إلى 7.097 مليون طن في 1974، بزيادة 1.415 مليون طن خلال خمس سنوات. وكانت مناطق كندا الغربية والسواحل المطلة على المحيط الهادئ محورية في اقتصادات السوق، فيما وفرت تشيلي (الأنديز) وزائير (جمهورية الكونغو الديمقراطية حالياً) توسعة في الإنتاج. كما ساهم الشرق الشيوعي، إذ ارتفع إنتاج الاتحاد السوفيتي وبولندا مجتمعة بنحو 310 ألف طن (171 ألف من الاتحاد السوفيتي و139 ألف من بولندا).
وبالمقارنة مع نموذج تطوير النحاس بين 1955-1964، انتقل التوسع بين 1967-1974 من توسيع المناجم التقليدية وتطوير الخامات المعروفة إلى التوجه أكثر نحو الموارد العالمية الجديدة والضخمة منخفضة الدرجة، واستمر العرض بعد نهاية دورة الأسعار.
رفعت عوامل التضخم والنقد الأسعار الاسمية، فكانت 1969-1974 المرحلة الوحيدة من الموجات الأربع التي شهدت ارتفاعاً كبيراً في أسعار النحاس بالتزامن مع تحرير قوي للعرض.
شهد 1973-1974 ارتفاعاً مشتركاً في أسعار السلع عالمياً مع تراجع الدولار بعد انهيار نظام بريتون وودز، وجاء تقرير البنك الدولي لاحقاً ليؤكد أن استمرار ارتفاع الأسعار رغم نمو الإنتاج عكس أثر المضاربات وتوقعات السوق.
تسببت ركودتا الطلب (1975، 1982) في إطالة فترة امتصاص المخزونات، وتأخر صعود مركز الأسعار حتى بعد 1987، إلى أن ضعفت وسائد العرض: المخزون، الطاقة المعطلة، والمشاريع الجديدة فأخذت الأسعار في الارتفاع المستدام.
بعد أن تباطأ نمو العرض في 1974، لم ترتفع الأسعار فوراً، لكن مركز الأسعار الاسمي الجديد تأكد بالفعل. ارتفع إنتاج المناجم من 7.097 مليون طن عام 1974 إلى 8.319 مليون طن عام 1986، بمعدل نمو تراكمي 1.3% فقط، أقل بكثير من 5.9% بين 1969—1974، فكبح ذلك تراجع الأسعار. غير أن ركودتي 1975 و1982 أخرتا انحسار المخزون، واستمر سعر النحاس يتذبذب حول القاع الجديد لفترة طويلة.
حتى نهاية 1986، كان المخزون قد انخفض إلى أقل من نصف ذروته في 1983. وفي عام 1987 انخفض المخزون التجاري العالمي من 890 ألف طن إلى 520 ألف طن، بينما بلغ الاستهلاك نحو 10.44 مليون طن، أعلى من الإنتاج بقرابة 10.21 مليون طن، ما أدخل السوق في عجز فعلي.
كان متوسط سعر النحاس بين 1987-1990 نحو 2,474 دولاراً للطن، بارتفاع 71% عن متوسط 1,448 دولاراً بين 1982-1986، ثم استقر بين 2,450 و2,550 دولاراً في 1991-1992. وهكذا بُني مركز سعري جديد في هذه الحقبة.
رابعاً، الدورة الثالثة: قيادة تشيلي ومسار SX-EW
تميزت الدورة الثالثة بفترة تحقق القدرات الإنتاجية الكبيرة نتيجة تعظيم العولمة، انفتاح الموارد وانتشار التقنيات، حيث ضخت المشاريع الاحتياطية التي أُعدّت في أواخر الثمانينات وحتى منتصف التسعينات نتائجها ما بين 1995 و2001 إنتاجياً وتوسيعاً وصعوداً.
في التسعينات، انتقلت سلاسل صناعة الإلكترونيات، الطاقة، البناء والتصنيع إلى شرق آسيا، فصارت المنطقة تدريجياً مركز استهلاك النحاس المكرر في العالم. وبحلول نهاية التسعينات، استهلكت آسيا وحدها ثلث النحاس المكرر عالمياً، وتغيرت التوقعات بشأن الطلب جذرياً.
أسّس انفتاح التعدين في تشيلي وتدفقات رأس المال العالمية لرواج هذه الموجة التوسعية.
قاد التوسع في هذه الدورة المناجم الضخمة في تشيلي، تدعمها مشاريع كبيرة في أستراليا، إندونيسيا، الأرجنتين وبيرو؛ أما تقنية SX-EW فأتاحت استغلال خامات الأكسدة، الخامات منخفضة الدرجة والحصى كموارد يمكن تطويرها اقتصادياً.
ارتفع إنتاج المناجم من 10.07 مليون طن في 1995 إلى 13.636 مليون طن في 2001، بزيادة 3.566 مليون طن بمعدل نمو تراكمي 5.2%، ما جعله أعلى إطلاق للقدرات الإنتاجية في الدورات الأربع.
ظلت أنديز جنوب أمريكا مركزاً مطلقاً للنمو، إذ ساهمت تشيلي وحدها بنحو 60% من الصافي العالمي. وعلى مستوى المشروعات، خفضت تقنية SX-EW اعتماد بعض المشاريع على التكرير التقليدي، وسمحت بإنتاج الكاثود مباشرة من الخامات المؤكسدة والحصى، كما قصرت العمليات أحياناً. لكن الأهمية الرئيسية لهذه التقنية كانت في توسيع حدود الموارد، دون أن يعني ذلك أن جميع المشاريع صارت أقل تكلفة رأس مالية وتشغيلية بالضرورة.
بعد 2001، تزامن انكماش احتياطي المشروعات مع تسارع الطلب الصيني في 2002-2011، فانتقل السوق من "فائض طاقة وقمع سعري" إلى "مرونة عرض منخفضة وإعادة تقييم مركز السعر".
فبعد موجة ضخ المشروعات المكثفة، لم يتوقف نمو العرض فوراً، لكنه تباطأ بشكل ملحوظ.
فقد ضغطت أسعار النحاس المنخفضة بين 1997 و2001 على ميزانيات الاستكشاف والاستثمار في المشاريع الجديدة، وأجّلت أو ألغت بعض المشاريع مرتفعة التكلفة. وحيث أن تدشين مناجم النحاس الضخمة يتطلب عادة عدة سنوات بين الاستكشاف والموافقة والتمويل والبناء، بدأت الفجوة في المشاريع الناتجة عن انخفاض الأسعار في الظهور تدريجياً بنقص الإمدادات بعد 2003.
ارتفع إنتاج المناجم من نحو 13.6 مليون طن في 2002 إلى حوالي 16.1 مليون طن في 2011، بمعدل نمو تراكمي 1.9% فقط، وهو أقل بكثير من معدل 5.2% بين 1995-2001.
وبالمقابل ارتفع الاستهلاك العالمي للنحاس المكرر من حوالي 15.3 مليون طن إلى 19.9 مليون طن (معدل 3.0%)، وكانت الصين المحرّك الأساسي لهذا النمو الكبير في الطلب.
وبعد انضمامها إلى منظمة التجارة العالمية، توسعت قطاعات التصنيع والتصدير، والأجهزة المنزلية، والمعدات والآلات، في وقت تسارعت فيه عمليات التمدن والبناء وشبكات الكهرباء والبنية التحتية، ما زاد من كثافة استهلاك النحاس للنمو الاقتصادي.
بلغ متوسط سعر النحاس بين 2002 و2011 حوالي 5,936 دولاراً للطن، أي ما يزيد بنحو 227% (3 أضعاف تقريباً) عن متوسط 1,814 دولاراً المسجّل بين 1995-2001.
خامساً، الدورة الرابعة: موجة الاستثمار الضخمة (CAPEX) (2012-2016)
شهدت الدورة الرابعة تحريراً كبيراً للعرض نتيجة ارتفاع الأسعار بين 2002-2011 وصدم الطلب الصيني، وقد تحققت موجة الإنفاق الرأسمالي الضخمة تاريخياً خلال 2012-2016.
لم تتمكن موارد النحاس المحلية وإنتاج المناجم في الصين من تلبية الطلب، فباتت متطلباتها تعتمد أكثر فأكثر على الاستيراد من مناجم وأسواق النحاس الخام والمكرر والخردة في الخارج. حتى حوالي 2011، باتت الصين تمثل 40% من استهلاك النحاس العالمي، وكان استيرادها من النحاس المكرر يعادل نحو 40% من التجارة العالمية. وفي الوقت نفسه، ارتفعت حصة الاستثمارات في الناتج المحلي الإجمالي من 35% عام 1980 إلى 49% عام 2010، وشكل كل من البنية التحتية والتصنيع حوالى 27% و31% من الاستثمار في الأصول الثابتة، بينما ارتفعت حصة الاستثمار السكني في الناتج المحلي من 5.5% في 2004 إلى 9% في 2011.
وبذلك، لم تعد شركات التعدين تعتبر الطلب الصيني مجرد تعافٍ دوري مؤقت، بل أصبح جزءاً من التوقعات طويلة الأجل، مع رفع الافتراضات الخاصة بعمر المشروعات وسعة السوق. عززت هذه التوقعات والأسعار وظروف التمويل من مستوى الإنفاق الرأسمالي العالمي في تطوير مناجم النحاس إلى ذروة تاريخية.
تميز العرض العالمي خلال هذه الدورة بانتشاره جغرافياً مع تحقيق أكبر نمو مطلق، لكنه ظل يعتمد في نوع الموارد على المناجم الكبريتية الضخمة ونظام النحاس الخام، بينما ازدادت تعقيدات رأس المال والتنفيذ.
أصبحت بيرو المركز الأساسي للمشاريع الكبيرة، وظهرت منغوليا كمركز موارد جديد، وشكلت التوسعة في المناجم القديمة في المكسيك وأمريكا المصدر الرئيسي للنمو، في حين عوّضت أفريقيا الفجوة، واقتصرت مشاريع تشيلي الجديدة على تعويض التآكل في المناجم الناضجة.
بعد 2017 وانحسار ذروة العرض، أدت فجوة المشاريع الجديدة وتوالي الطلب الهيكلي إلى إعادة رفع قاع الأسعار.
صحيح أن المشاريع الجديدة لم تختفِ تماماً بعد 2017، لكنها صارت تنتج بشكل متشتت وعلى مدى أطول، ولم تعد تحقق تحرير عرض مركز كتلك التي جرت بين 2012 و2016.
أصبحت توسعة المناجم القائمة أفضل من المشاريع الجديدة "الخضراء"، وبدأت الشركات تُولي أهمية لاستدامة الميزانيات وتشغيل المناجم القائمة في فترات انخفاض الأسعار؛ كما أن انخفاض جودة الخامات، وتكاليف الطاقة والمعدات المرتفعة أكثر، وطول فترات الحصول على التراخيص البيئية والتفاوض مع المجتمعات المحلية، كلها جعلت تحويل الأسعار العالية إلى طاقة إنتاجية فعلية أكثر صعوبة.
هبط معدل النمو التراكمي للإنتاج العالمي من النحاس في 2017-2020 ليصل إلى 1.1%، أقل بنحو 4.1 نقاط مئوية عن الفترة 2012-2016.
بلغ مركز السعر الاسمي للنحاس بين 2017-2020 نحو 6,221 دولاراً للطن، وهو قاع مستقر للأسعار، مع ملاحظة أن أدنى مستويات الأسعار لم تلامس أدنى قيعان ما قبل 2016.
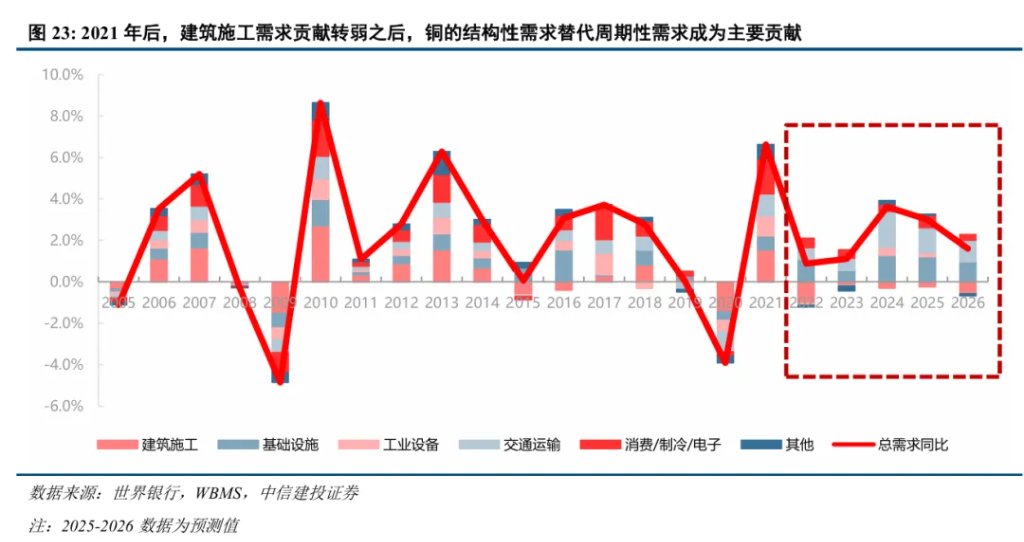
وبعد 2020، استمر الطلب الهيكلي على استدعاء موارد عالية التكلفة. في 2021-2025، أصبح الاستثمار في الشبكات الكهربائية، النقل الكهربائي، الطاقة المتجددة والبنية الرقمية مصادر جديدة للطلب الحدّي. ويتميز هذا الطلب بمرونة سعرية أقل مقارنةً بالعقارات والصناعة التقليدية، وارتباط أقوى بالتخطيط المتوسط والبعيد الأجل.
بلغ المتوسط السعري للنحاس بين 2021-2025 حوالي 9,145 دولاراً للطن، بارتفاع 47% مقارنةً بـ 2017-2020، وبنسبة 33% أعلى من 2012-2016. هذا يشير إلى أن السعر قد انفصل عن منصة 2017-2020 ودخل نطاقا مرتفعا جديدا.
سادساً، تقييم ما إذا استوفت دورة النحاس الحالية شروط رفع مركز الأسعار
تُظهر الدورات الأربع أن مركز السعر لا يرتفع بعيداً عن المنصة السابقة إلا عندما يكون التوسع السابق للعرض المنخفض التكلفة قد امتصه الطلب، ويضطر السوق لاستدعاء موارد جديدة باستمرار.
بالتالي، فإن تراجع وتيرة نمو العرض مؤشر مهم لإعادة تقييم الأسعار، لكنه لا يشكل شرطاً كافياً وحده لارتفاع مركز السعر. لذلك، يجب أيضاً مراعاة وسادة العرض (المخزون والقدرة المعطلة)، استدامة الطلب وتكاليف التطوير الحدية.
الشرط الأول: استنفاد وسادة العرض المتراكمة خلال التوسّع السابق تدريجياً، بما يجعل ارتفاع الأسعار عاجزاً عن جذب إمدادات كافية بسرعة، فتنخفض مرونة العرض الفعّال.
بعد إطلاق المشاريع الضخمة، يعود نمو إنتاج النحاس للتراجع، ما يشير لتراجع قوة دفع احتياطي المشاريع السابقة.
في هذا السياق، تصبح الإضرابات وتعطل النقل وتغير السياسات الخاصة بالموارد ذات أثر أكبر على تقلبات الأسعار؛ وإذا أدت هذه الاضطرابات لتأخير الاستثمارات أو رفع متطلبات العائد على المشروع، فقد تتحول من علاوات مخاطر قصيرة الأمد إلى تكاليف دائمة للعرض.
رغم أن تحرير العرض غالباً ما يكبح أسعار النحاس، إلا أن التضخم والعوامل المالية قد تمنع انخفاض السعر الاسمي. فقد أظهرت تجربة 1969—1974 أن التغير في المركز الاسمي للسعر قد يتطلب في ظروف قصوى مراعاة أثر الائتمان المالي أيضاً.
الشرط الثاني: قد يؤدي التباطؤ الكبير في الطلب إلى إبطاء سرعة رفع المركز السعري، وهو ما يستلزم طلباً مستقراً باستمرار وذو مرونة سعرية منخفضة كمصدر للطلب الحدّي.
فمن المهم أن يكون الطلب قادراً على امتصاص العرض بشكل مستمر، وليس فقط كموجات إعادة ملء مخزون قصيرة الأمد.
أوضحت تجربة ما بعد 1974 وحتى منتصف الثمانينات أن تراجع العرض ليس كافياً وحده لصعود المركز السعري الفوري، بل تسمح حالات الركود الاقتصادي، وضبط الطلب وتراجع المخزون، بأن تبقى السوق مريحة لفترات طويلة.
أما التغيير بعد 2002 فتمثل في كون التصنيع والتحديث الحضري في الصين منحا السوق مصدرًا مستمرًا للطلب المتزايد، ما أتاح امتصاص الطاقة الإنتاجية السابقة تدريجياً.
الشرط الثالث: الموارد الحدية الضرورية لتلبية الطلب الجديد تتطلب تكاليف تطوير أعلى وعوائد رأسمالية أكبر.
لن يخفض التقدم التقني وظهور مراكز موارد جديدة التكاليف الحدية للعرض إلا إذا نتج عنها توسّع كبير في الإمدادات منخفضة التكلفة بشكل مستمر.
صحيح أن مشاريع المناجم الكبيرة الجديدة في تشيلي وتقنية SX-EW خلال التسعينات حسنت العرض واقتصاديات بعض الموارد، لكنها لم تمنع صعود المركز السعري لاحقاً. فكلما امتصت السوق الإنتاج الجديد كان لا بد من تطوير موارد إضافية بأكلاف أعلى.
تميزت دورة ما بعد 2021 بتباطؤ العرض بعد استنفاد المشاريع الضخمة وزيادة الطلب الناجم عن استثمارات كهربة الطاقة والبنية التحتية.
تظهر القيود على العرض في صعوبة تحويل الموارد إلى إمداد فعلي، إذ لم تظهر دورة نمو قوية مستدامة بمعدل نحو 5% عالمياً.
أما الطلب؛ فإن ضعف العقارات التقليدية لا يعني بالضرورة تراجع إجمالي استهلاك النحاس، فهناك طلب هيكلي جديد ذو قاعدة استثمارية فعلية – مثل بناء الشبكات، النقل الكهربائي واستثمارات أنظمة الطاقة - يوفر مصادر للطلب بعيدة عن الدورة التقليدية للعقار.
أشارت IEA في تقريرها لعام 2025 أن توسع الاستثمارات في الشبكة الكهربائية بالصين كان عامل النمو الأكبر في الطلب العالمي على النحاس خلال العامين السابقين. ويعني ذلك أن الطلب الهيكلي يمتلك قاعدة استثمارية فعلية ولا يعتمد فقط على توقعات بعيدة الأمد.
كان 2017 نقطة بدء تحقق الشروط الضرورية لخلق مركز سعري أعلى، أما ما بعد 2021 فهو المرحلة التي تعززت فيها الدلائل الكافية. فقد وضح تراجع العرض سبب صعوبة عودة الأسعار لمستوياتها الدنيا التاريخية، وقاد الطلب الهيكلي الانفصال عن المنصة القديمة، في حين أن ارتفاع تكلفة الموارد الحدية يحدد علو ودوام المنصة الجديدة للأسعار.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
توقعات التقارير المالية | هل طريق TSMC (TSM.US) نحو قيمة سوقية تبلغ 3 تريليون دولار بات قريبًا؟
شركة TSMC ستعلن نتائج الربع المالي الكامل يوم الخميس قبل افتتاح السوق الأمريكية.

مستثمر شهير: قد تصل قيمة SpaceX (SPCX.US) إلى 50 تريليون دولار خلال عشر سنوات، إيلون ماسك يعلق: "تقديرك لا يزال منخفضًا جدًا!"
يعتقد الملياردير المستثمر رون بارون، الذي يعمل في صناعة الاستثمار منذ 56 عامًا، أن قيمة SpaceX (SPCX.US) قد تصل إلى 50 تريليون دولار خلال السنوات العشر القادمة، مما يمثل نموًا يقارب 25 ضعفًا مقارنةً بقيمتها الحالية.

عمليات الاستحواذ الضخمة المتتالية تواجه تساؤلات السوق! ServiceNow (NOW.US) تنفي بشكل عاجل شائعة الاستحواذ على Decagon
نفى ServiceNow يوم الثلاثاء التقارير التي تفيد بنيته الاستحواذ على شركة Decagon الناشئة في مجال الذكاء الاصطناعي التفاعلي.
مكالمة أرباح الربع الثالث لشركة Johnson & Johnson (JNJ.US): الإيرادات السنوية قد تتجاوز 100 مليار دولار لأول مرة، وأدوية الابتكار القوية تعوض الرياح المعاكسة في تكنولوجيا الرعاية الصحية
أعلنت الشركة جونسون آند جونسون (JNJ.US) عن تقريرها المالي للربع الثالث من السنة المالية 2026 وعقدت مؤتمرًا عبر الهاتف لمناقشة النتائج المالية.
أسعار العملات المشفرة
المزيد


